Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
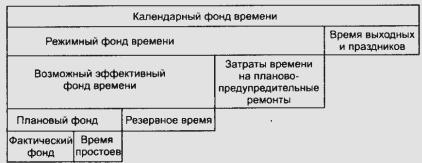
Рис. 8.2. Календарный фонд времени работы оборудования
Совокупность фондов времени дает возможность анализировать время работы оборудования. Сравнение календарного и режимного фондов позволяет установить возможности лучшего использования времени за счет повышения коэффициента сменности, а режимного и возможного – за счет лучшего использования оборудования за счет сокращения затрат времени на ремонт в рабочее время.
|
|
|
|
Таблица 8.6 |
||
|
Использование оборудования по времени |
|||||
|
|
|
|
|
% выпол- |
|
|
Показатель |
План |
Факт |
|
нения пла- |
|
|
|
|
|
|
на |
|
1. |
Календарный фонд, тыс. машиночас. |
30154 |
31182 |
|
103,41 |
|
2. |
Режимный фонд, тыс. машиночас. |
21107 |
21529 |
|
102,00 |
|
3. |
Возможный фонд, тыс. машиночас. |
20007 |
20017 |
|
100,05 |
|
4. |
Плановый фонд, тыс. машиночас. |
14256 |
15260 |
|
107,04 |
|
5. |
Фактический фонд, тыс. машиночас. |
15267 |
14252 |
|
93,35 |
|
6. |
Коэффициенты использования оборудо- |
|
|
|
|
|
вания во времени к фондам |
|
|
|
|
|
|
6.1. Календарному (стр. 5: стр. 1) |
0,506 |
0,450 |
|
88,93 |
|
|
6.2. Режимному (стр. 5: стр. 2) |
0,723 |
0,651 |
|
90,04 |
|
|
6.3. Возможному (стр. 5: стр. 3) |
0,763 |
0,701 |
|
91,87 |
|
|
6.4. Плановому (стр. 5 : стр. 4) |
1,071 |
0,984 |
|
91,88 |
|
|
|
176 |
|
|
|
|
|
Из данных табл. 8.6. можно сделать вывод, что фактически календарный фонд времени составляет 103,41% к плановому (31182/30154×100). Разность между фактическим и плановым календарным фондом времени работы оборудования обусловлена наличием излишнего оборудования, которое планировалось продать.
Режимное время составляет: (21529/21107×100)=102% планового. Отклонения в использовании календарного (103,41%) и режимного (102%) фондов времени работы оборудования свидетельствуют о том, что фактически количество рабочих дней и коэффициент сменности были ниже предусмотренных планом. Возможный фонд времени составил
100,05 % к плану (20017/20007 • 100).
По плану на ремонт оборудования намечалось затратить 1100 тыс. машино-час. (2110720007). Фактически же ушло 1512 тыс. машино-час. (21529-20017), или на 412 тыс. машиночас. больше (1512-1100).
При намеченном по плану количестве оборудования возможный фонд времени его работы составил 20007 тыс. маши- но-час, а время, необходимое для выполнения плана по производству продукции, — 14256, тыс. машино-час. Следовательно, при плановом количестве оборудования у предприятия остается 5751 тыс. машино-час. неиспользованного времени (20007 - 14256). Это свидетельствует о том, что в план были заложены сверхнормативные простои оборудования. По плану на выпуск продукции намечалось затратить 15267 тыс. машино-час, а фактически израсходовано 14024 тыс. машино-час Следовательно, в результате простоев оборудования потеряно 1243 тыс. машино-час. (14024–15267). Кроме того, предприятие не использовало 5993 тыс. машино-час. возможного времени (20017 -14024). Таким образом, общая величина неиспользованного и нерационально используемого времени составила
12120 тыс. машино-час. (412 + 5751 + 5993).
Это свидетельствует об упущенных возможностях для предприятия, которому необходимо усилить контроль за раци-
177
ональным использованием времени работы оборудования. Целесообразно применять автоматизированную систему контроля и учета времени работы, базирующуюся на использовании вычислительной техники.
В заключение рассчитывают резервы увеличения выпуска продукции и фондоотдачи, например, быть ввод в действие неустановленного оборудования, его замена и модернизация, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП. При определении текущих и перспективных резервов вместо планового уровня факторных показателей учитывается их возможный уровень.
Резервы увеличения выпуска продукции за счет ввода в
действие нового оборудования определяют умножением дополнительного его количества на фактическую величину среднегодовой выработки или на фактическую величину всех факторов, которые формируют ее уровень:
РВПк = РК×ГВф= РК×Дф×Ксм.ф.×Пф.×ЧВф (8.14). Сокращение целодневных простоев оборудования при-
водит к увеличению среднего количества отработанных дней каждой его единицей за год. Этот прирост умножается на возможное количество единиц оборудования и фактическую среднедневную выработку единицы:
РВПд = КВ × РДВ= КВ.×РД×Дф.× Пф.×ЧВф (8.15).
Чтобы подсчитать резерв увеличения выпуска продукции за, счет повышения коэффициента сменности в результате лучшей организации производства, необходимо возможный прирост последнего умножить на возможное количество дней работы всего парка оборудования и на фактическую сменную выработку:
РВПксм=КВ×Дв×РКсм×СВф=КВ×Дв×РКсм×П×ЧВф (8.16)
178

За счет сокращения внутрисменных простоев увеличивается средняя продолжительность смены, а следовательно, и выпуск продукции. Для определения величины этого резерва следует возможный прирост средней продолжительности смены умножить на фактический уровень среднечасовой выработки оборудования и на возможное количество отработанных смен всем его парком (произведение возможного количества оборудования на возможное количество отработанных дней единицей оборудования и на возможный коэффициент сменности):
РВПп= СМв ×РП× ЧВф =КВ×Дв×Ксм.в.×РП×ЧВф. (8.17).
Для определения резерва увеличения выпуска продукции за счет повышения среднечасовой выработки оборудования необходимо сначала выявить возможности роста последней за счет его модернизации, более интенсивного использования, внедрения мероприятий НТП и т. д. Затем выявленный резерв повышения среднечасовой выработки надо умножить на возможное количество часов работы оборудования (произведение возможного количества единиц, количества дней работы, коэффициента сменности, продолжительности смены):
РВПчв=ТВ× РЧВi =КВ.×Дв×Пв× РП×ЧВi (8.18).
Резервы роста фондоотдачи — увеличение объема производства продукции и сокращение среднегодовых остатков основных производственных фондов:
ВП
где РФО — резерв роста фондоотдачи; ФОв, ФОф — соответственно возможный и фактический уровни фондоотдачи; РТВП — резерв увеличения производства продукции; ОПФд —
179
дополнительная сумма ОПФ, необходимая для освоения резервов увеличения выпуска; РОПФ — резерв сокращения средних остатков ОПФ за счет реализации и сдачи в аренду ненужных и списание непригодных.
Для определения резервов роста фондорентабельности необходимо прирост фондоотдачи умножить на фактический уровень рентабельности продукции:
РРОПФ = РФО×Rвп.ф
По итогам анализа разрабатывают конкретные мероприятия по освоению выявленных резервов и осуществляют контроль за их проведением
Вопросы и задания для проверки и закрепления знаний:
1.По каким основным направлениям проводится анализ основных производственных фондов?
2.Какие показатели используются для оценки динамики основных фондов?
3.Какой экономический смысл имеет расчет показателей фондоотдачи и фондоемкости основных средств?
4.Опишите факторную модель фондоотдачи и показатели, ее составляющие.
5.Какие показатели используются для оценки использования парка оборудования?
6.Какие показатели используются для оценки степени загрузки оборудования?
7.Какими показателями характеризуется степень привлечения оборудования в производство?
8.Перечислите составляющие фонда времени использования оборудования. Расчет каких фондов имеет особое значение для анализа?
9.Какие показатели характеризуют использование оборудования по мощности?
180