Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
го времени, динамика технического прогресса. В процессе анализа производительности труда устанавливаются:
•степень выполнения задания по росту производительности труда;
•напряженность задания по росту производительности труда и прирост продукции за счет этого фактора;
•факторы, влияющие на динамику производительности
труда;
•резервы роста производительности труда и меры по их использованию.
Факторы повышения показателей производительности труда можно условно объединить в три основные группы:
1) совершенствование техники и технологии. В эту группу входят факторы, определяемые научно-техническим прогрессом;
2) улучшение организации производства, рациональное размещение производительных сил, специализация предприятий и отраслей, максимальное использование оборудования, ритмичность производства и др.;
3) совершенствование организации труда, т. е. улучшение использования живого труда. Оно выражается в повышении квалификации кадров, культурно-технического уровня работников, совершенствовании систем заработной платы, нормирования труда и личной материальной заинтересованности работников, обеспечении средней интенсивности труда.
Производительность труда исчисляется как на одного работника ППП, так и на одного рабочего. Сравнение этих двух показателей позволяет проанализировать сдвиги структуры персонала предприятия. Более высокий темп роста производительности труда одного работника ППП по сравнению с темпом роста производительности труда одного рабочего свидетельствует об увеличении удельного веса рабочих в общей численности ППП.
156
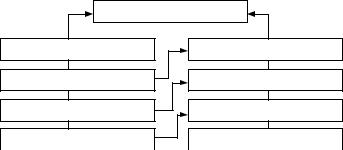
Определим взаимосвязь факторов, определяющих среднегодовую выработку продукции работника предприятия. Графически ее можно представить в виде рисунка.
Среднегодовая выработка продукции одним работником
Доля рабочизх в общей численности работников
Количество отработанный дней одним рабочим за год
Средняя продолжительность дня
Снижение трудоемкости
Средняя выработки одним рабочим
Среднедневная выработка одним рабочим
Среднечасовая выработка одним рабочим
Изменение стоимостной оценки продукции
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Технический |
|
Непроизводител |
|
|
|
|
|
|
|
Изменение |
|
Изменение |
|||||||||||
|
ьные затраты |
|
Организация |
|
|
||||||||||||||||||
|
уровень |
|
|
|
структуры |
|
уровня |
||||||||||||||||
|
|
рабочего |
|
производства |
|
|
|||||||||||||||||
производства |
|
|
|
продукции |
|
кооперации |
|||||||||||||||||
|
времени |
|
|
|
|
|
|
|
|
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Взаимосвязь факторов, определяющих среднегодовую выработку продукции предприятия
Факторная модель для анализа производительности труда одного работника ППП (ПТ) имеет вид:
ПТ = р * Д * Т * ПТч , |
(7.8) |
где р – удельный вес численности рабочих в численности ППП,
Д – среднее число дней, отработанных одним рабочим за год, дн.,
Т – средняя продолжительность рабочего дня, ч., ПТч - среднечасовая выработка одного рабочего, р.
Влияние факторов на изменение производительности труда в отчетном году по сравнению с предыдущим определяется способом ценных подставок.
Для определения влияния трудовых факторов на изменение объема продукции может быть использована следующая факторная модель:
157
ТП = Чппп * р * Д * Т * ПТч , |
(7.9) |
где Чппп – среднесписочная численность работников
ППП, чел,
ПТч - среднечасовая выработка одного рабочего, р.
Таблица 7.2 Расчет влияния факторов на величину среднегодовой вы-
работки
Фактор |
Алгоритм расчета |
|||||
Количество отработанных часов одним |
В(t |
) t |
D0 В0 |
|||
рабочим |
|
чр |
|
чр |
|
ч |
|
|
|
|
|
|
|
Удельный вес рабочих в общей числен- |
D Dt1 |
В0 |
||||
ности работников |
|
|
|
|
ч |
ч |
|
|
|
|
|
|
|
Среднечасовая выработка одного рабо- |
|
|
|
|
|
В |
В(В ) D1t |
0 |
|||||
чего |
|
ч |
чh |
ч |
||
|
|
|
|
|
|
|
Большое значение для оценки эффективности использования трудовых ресурсов на предприятии в условиях рыночной экономики имеет показатель рентабельности персонала (отношение прибыли к среднегодовой численности промыш- ленно-производственного персонала). Поскольку прибыль зависит от рентабельности продаж, коэффициента оборачиваемости капитала и суммы функционирующего капитала, факторную модель данного показателя можно представить следующим образом:
П |
|
П |
|
В |
|
KL |
, или |
П |
|
П |
|
В |
|
ВП |
|
|
|
|
|
|
|
|
|
|
|||||||
ЧР |
|
В |
|
KL |
ЧР |
|
ЧР |
|
В |
|
ВП |
|
ЧР (7.10) |
||
где П — прибыль от реализации продукции; ЧР — среднесписочная численность работников; В — выручка от реализации продукции;
KL— среднегодовая сумма капитала;
ВП — стоимость выпуска продукции в действующих це-
нах;
158
П/ЧР — рентабельность персонала; П/В — рентабельность оборота;
KL/ЧР— капиталовооруженность труда;
В/ВП — доля выручки; в стоимости выпущенной продукции;
ВП/ЧР — среднегодовая выработка продукции одним работником в действующих ценах.
Таблица 7.3 Данные для факторного анализа рентабельности
персонала
Показатель |
Предыдущий |
Отчетный |
Откл. |
|
период |
год |
+/- |
||
|
||||
Прибыль от продажи продук- |
4344396 |
4691933 |
347537 |
|
ции, тыс. руб. |
||||
|
|
|
||
Среднесписочная численность |
1547 |
1409 |
-138 |
|
персонала, чел. |
||||
|
|
|
||
Выручка от реализации про- |
35321856 |
43982706 |
8660850 |
|
дукции, тыс. руб. |
||||
|
|
|
||
Выпуск продукции в действу- |
37742215 |
42345106 |
4602891 |
|
ющих ценах, тыс. руб. |
||||
|
|
|
||
Доля выручки в стоимости вы- |
93,59 |
103,87 |
10,2801405 |
|
пущенной продукции, % |
||||
|
|
|
||
Среднегодовая сумма капитала, |
21813000 |
30668000 |
8855000 |
|
тыс. руб. |
||||
|
|
|
||
Прибыль на одного работника, |
2808,27 |
3329,97 |
521,702247 |
|
тыс. руб. |
||||
|
|
|
||
Рентабельность продукции, % |
15,1 |
14,8 |
-0,3 |
|
|
|
|
|
|
Рентабельность оборота, % |
12,30 |
10,67 |
-1,6317786 |
|
|
|
|
|
|
Коэффициент оборачиваемости |
1,62 |
1,43 |
-0,1851467 |
|
капитала |
||||
|
|
|
||
Сумма капитала на одного ра- |
14100,19 |
21765,79 |
7665,59742 |
|
ботника, тыс. руб. |
||||
|
|
|
||
Среднегодовая выработка ра- |
|
|
|
|
ботника в текущих ценах от- |
24397,04 |
30053,30 |
5656,26827 |
|
четного периода, тыс. руб. |
|
|
|
По первой модели (7.10) можно определить, как изменилась прибыль на одного работника за счет изменения капита-
159

ловооруженности труда, скорости оборота капитала и рентабельности оборота. Его значение — основа для расчета изменения себестоимости продукции за счет относительного увеличения затрат на заработную плату против планового уровня. Это изменение рассчитывается по формуле
|
1 |
|
|
|
|
|
|
У з |
(7.11) |
|
||||
С |
Копп |
1 |
||
|
|
|
|
где ∆С — изменение себестоимости 1 т продукции, %; Коп — коэффициент соотношения фактических темпов изменения производительности труда и средней заработной платы по сравнению с планом;
У3 — удельный вес заработной платы с начислениями в себестоимости продукции, %.
Запланированный коэффициент опережения роста производительности труда по сравнению с ростом заработной платы совпал с фактическим (0,59), т. е. план по этому показателю выполнен. Опережение темпов роста производительности труда по сравнению с темпами роста заработной платы говорит о положительной тенденции и может привести к увеличению рентабельности продукции.
В данном случае необходимо обеспечить повышение производительности труда, т. е. в первую очередь улучшить организацию труда и создать благоприятные условия для сокращения количества дней невыходов в связи с болезнью работников, а также принять меры по улучшению трудовой дисциплины и санкций за ее нарушение, например лишение премий, выговоры, денежные штрафы и т. д.
Вопросы и задания для проверки и закрепления знаний:
1. В какой последовательности и на основе каких показателей проводится анализ использования рабочего времени?
160