Дипломная работа: Автоматизация процесса приема техники на ремонтные работы в ООО "Цифровой синдикат"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
71
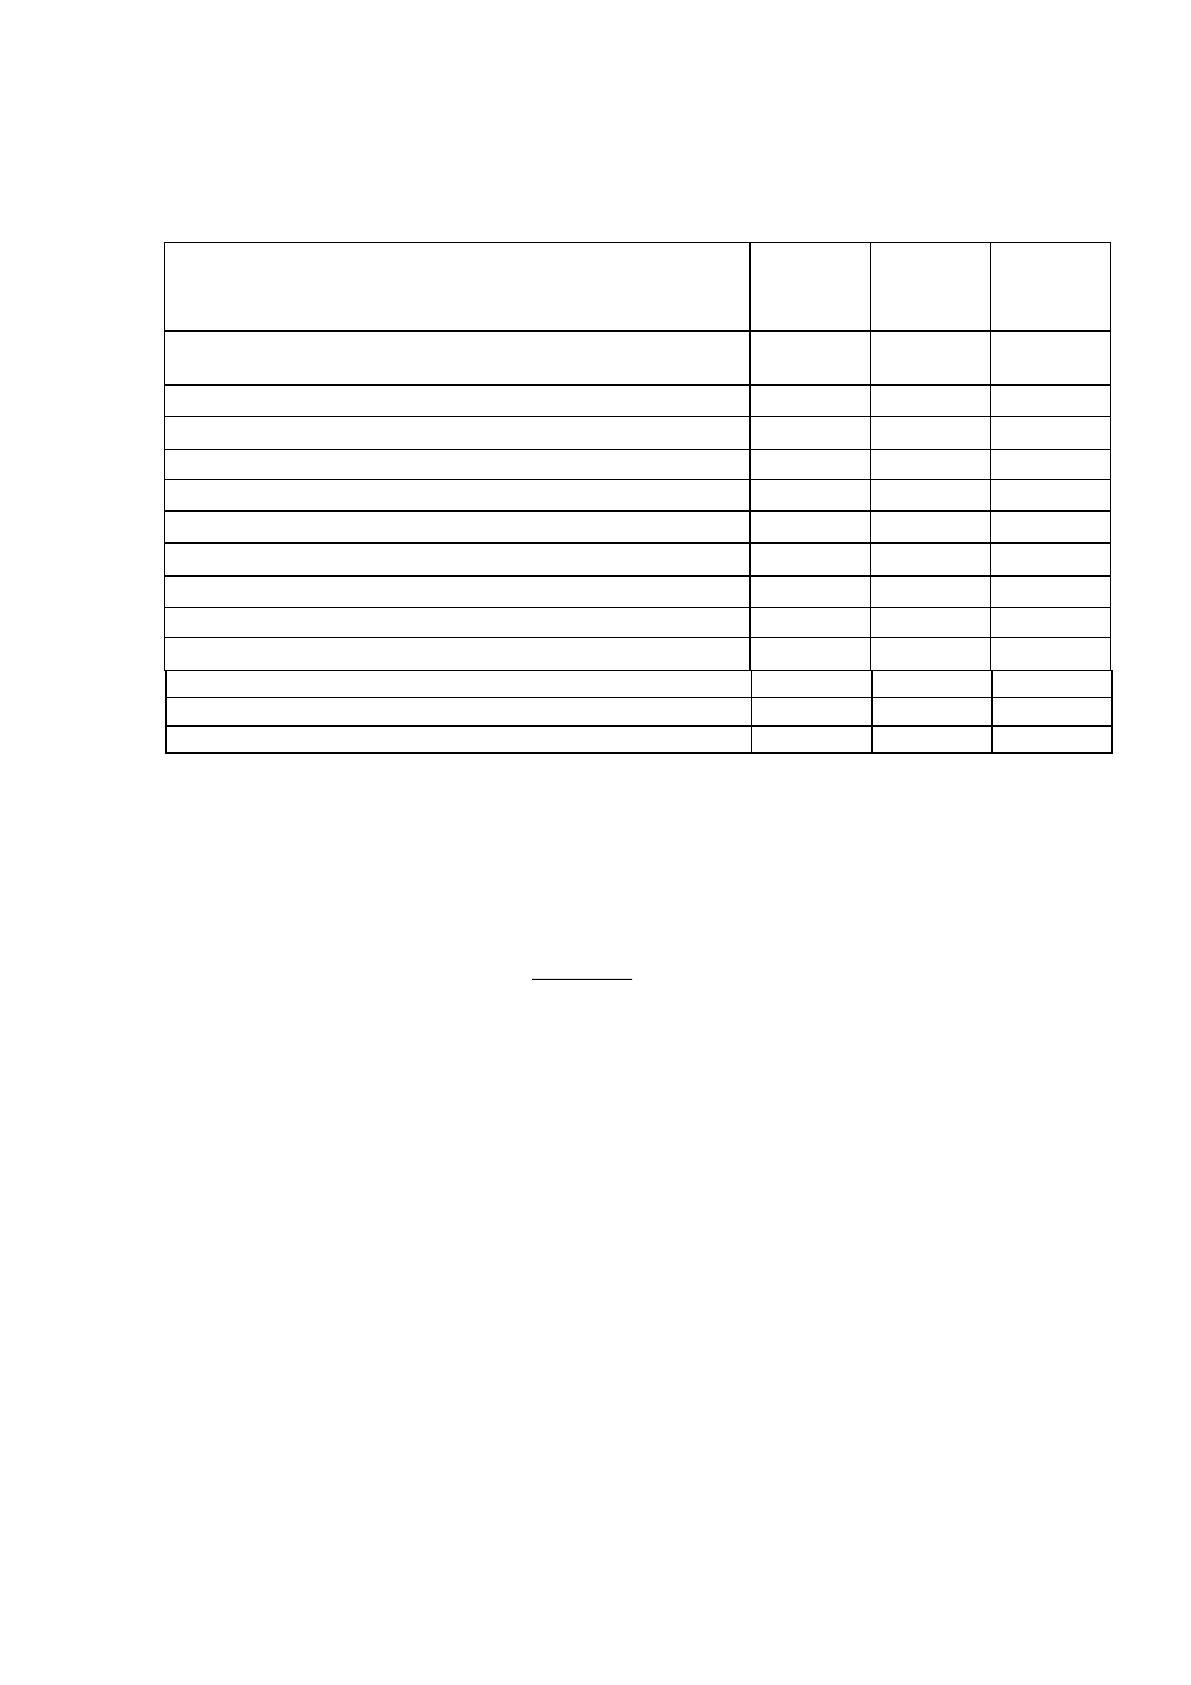
Таблица 20
Ожидаемая трудоемкость работ
Наименование работ
????
????????????
чел.
дни
????
????????????
чел.
дни
????
????
чел.
дни
I. Исследование предметной области и выбор
пути модификации
1,2
2
1,52
1. Исследование предметной области
0,5
1
0,7
2. Постановка задач на разработку ИС
0,7
1
0,82
II. Разработка программы
4
7
8,6
4. Изучение базы данных
1
1
1
5. Выбор среды разработки
1
2
1,4
6. Реализация программы
5
8
6,2
7. Написание руководства пользователя
1
2
1,4
III. Внедрение системы
1
2
4,2
8. Установка системы
1
2
1,4
9. Обучение пользователей
1
2
1,4
10. Тестирование работы
1
2
1,4
ИТОГО
-
-
10,12
На основании таблицы 20 рассчитываются состав, трудоемкость и
продолжительность работ (Таблица 21).
Продолжительность работ рассчитывается по формуле:
Вi
i
kR
t
)1(
, (10)
где – доля дополнительных работ, выполняемых данной группой
исполнителей, данный коэффициент может принимать значения от 0 до 0,4;
i
R
– число исполнителей i–й работы, человек (определяется по
фактическим данным, результаты заносятся в таблицу 21;
в
k
– коэффициент использования разработчиками сменного времени,
в
k
= К
р.д.
/К
к.д.
= 247/365= 0,68.
72
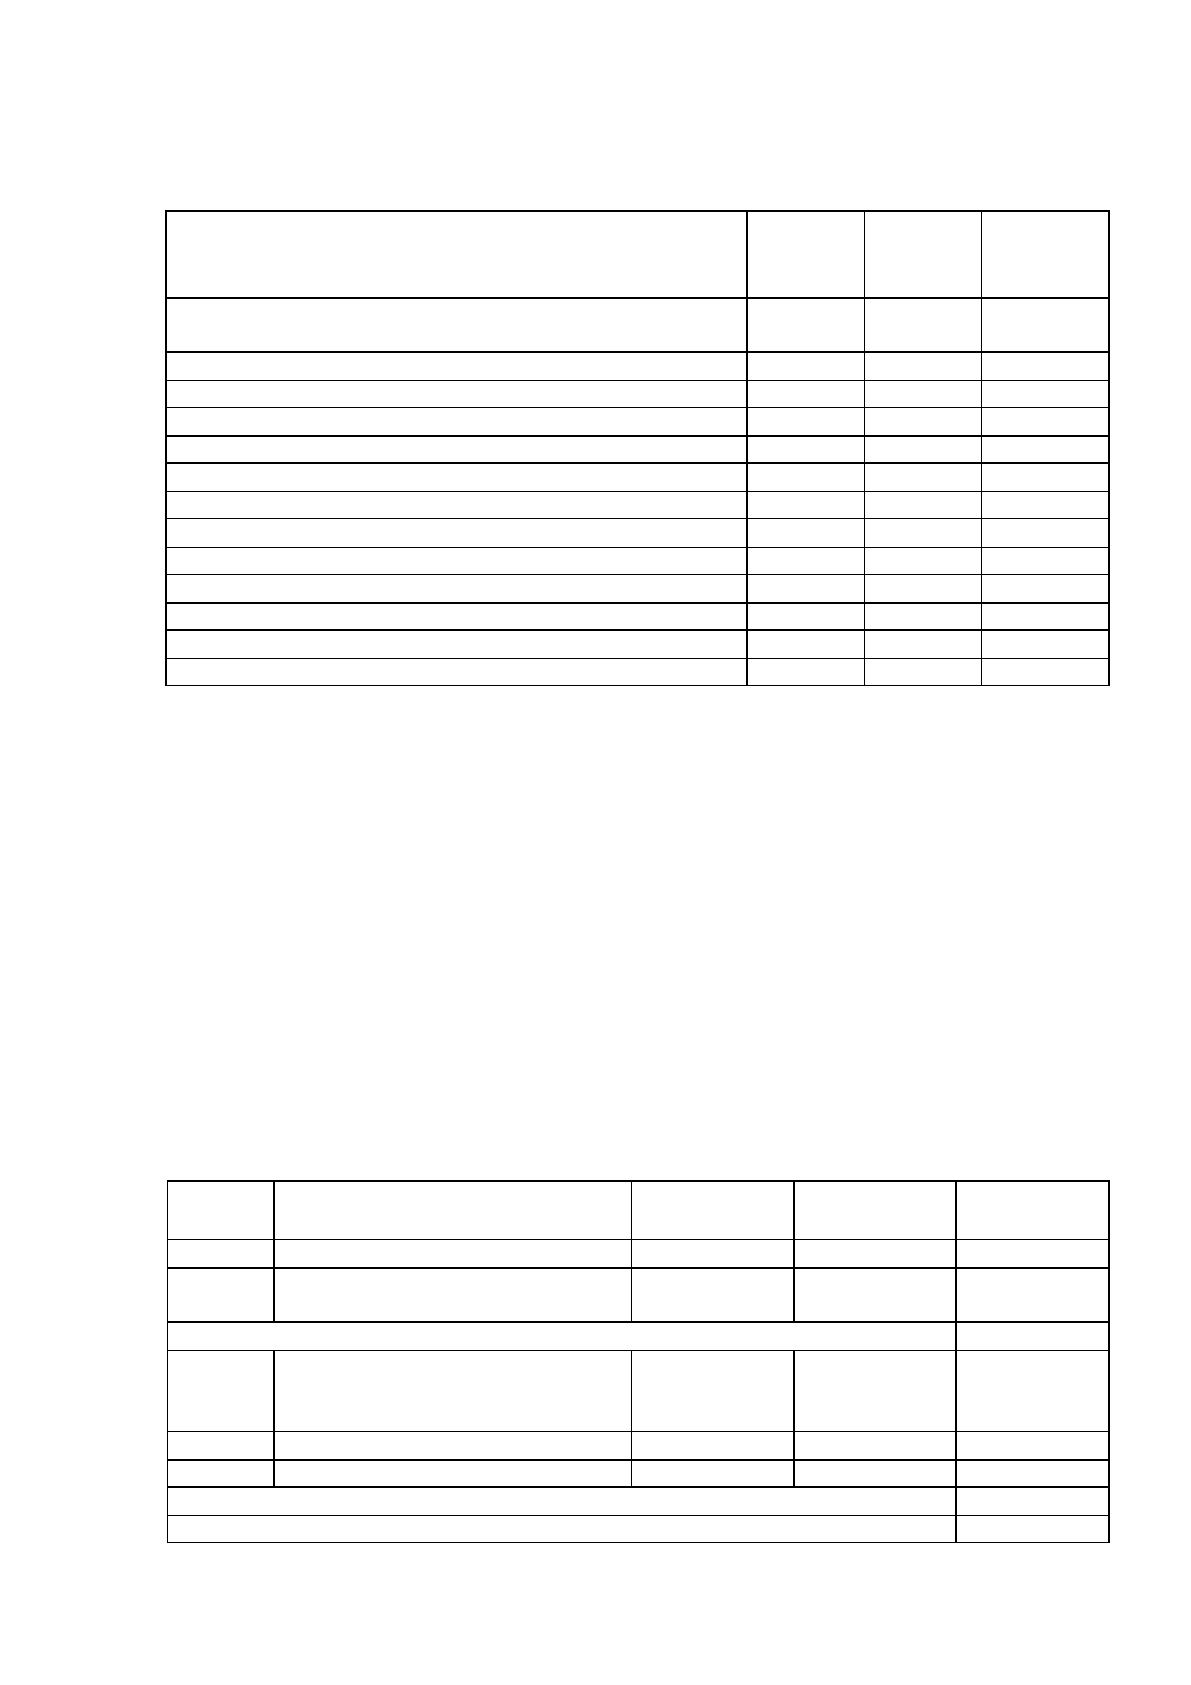
Таблица 21
Состав, трудоемкость и продолжительность работ
Наименование работ
????
????
чел.
дни
????
????
чел.
????
????
дни
I. Исследование предметной области и выбор
пути модификации
1,52
1
2,7
1. Исследование предметной области
0,7
1
1,2
2. Постановка задач на разработку ИС
0,82
1
1,4
II. Разработка программы
8,6
1
15,2
4. Изучение базы данных
1
1
1,8
5. Выбор среды разработки
1,4
1
2,5
6. Реализация программы
6,2
1
10,9
7. Написание руководства пользователя
1,4
1
2,5
III. Внедрение системы
4,2
1
7,4
8. Установка системы
1,4
1
2,5
9. Обучение пользователей
1,4
1
2,5
10. Тестирование работы
1,4
1
2,5
ИТОГО
-
-
25,3
Согласно тарифной ставке программиста один час его работы стоит 220
рублей, тогда затраты на заработную плату разработчикам составят:
FC
зп
= 250*8*25,3=44528 рублей,
Отчисления в государственные внебюджетные фонды от затрат на
заработную плату разработчиков составляют 30% и равны
Н
стр.в
= 0,3*44528= 13358,4 рублей
Затраты на материалы и технические средства стоимостью менее 40
тыс. рублей представлены в таблице 22.
Таблица 22
Затраты на материалы и технические средства
№
Наименование
материалов
Кол-во,
единиц
Цена,
руб./ед.*
Сумма,
рублей
1
Ручка
1
10
10
2
Бумага (пачка А4 200
листов)
1
260
260
Итого FC M
270
№
Наименование технических
средств, стоимостью менее
40 тыс. руб.
Кол-во,
единиц
Цена,
руб./ед.*
Сумма,
рублей
1
Ноутбук Asus
1
28900
28900
2
Принтер Canon
1
4490
4490
Итого FC ТС
33390
Итого FCмр = FCм + FCтс
33660
73
Данные о ценах взяты с сайта market.yandex.ru на апрель 2018 года.
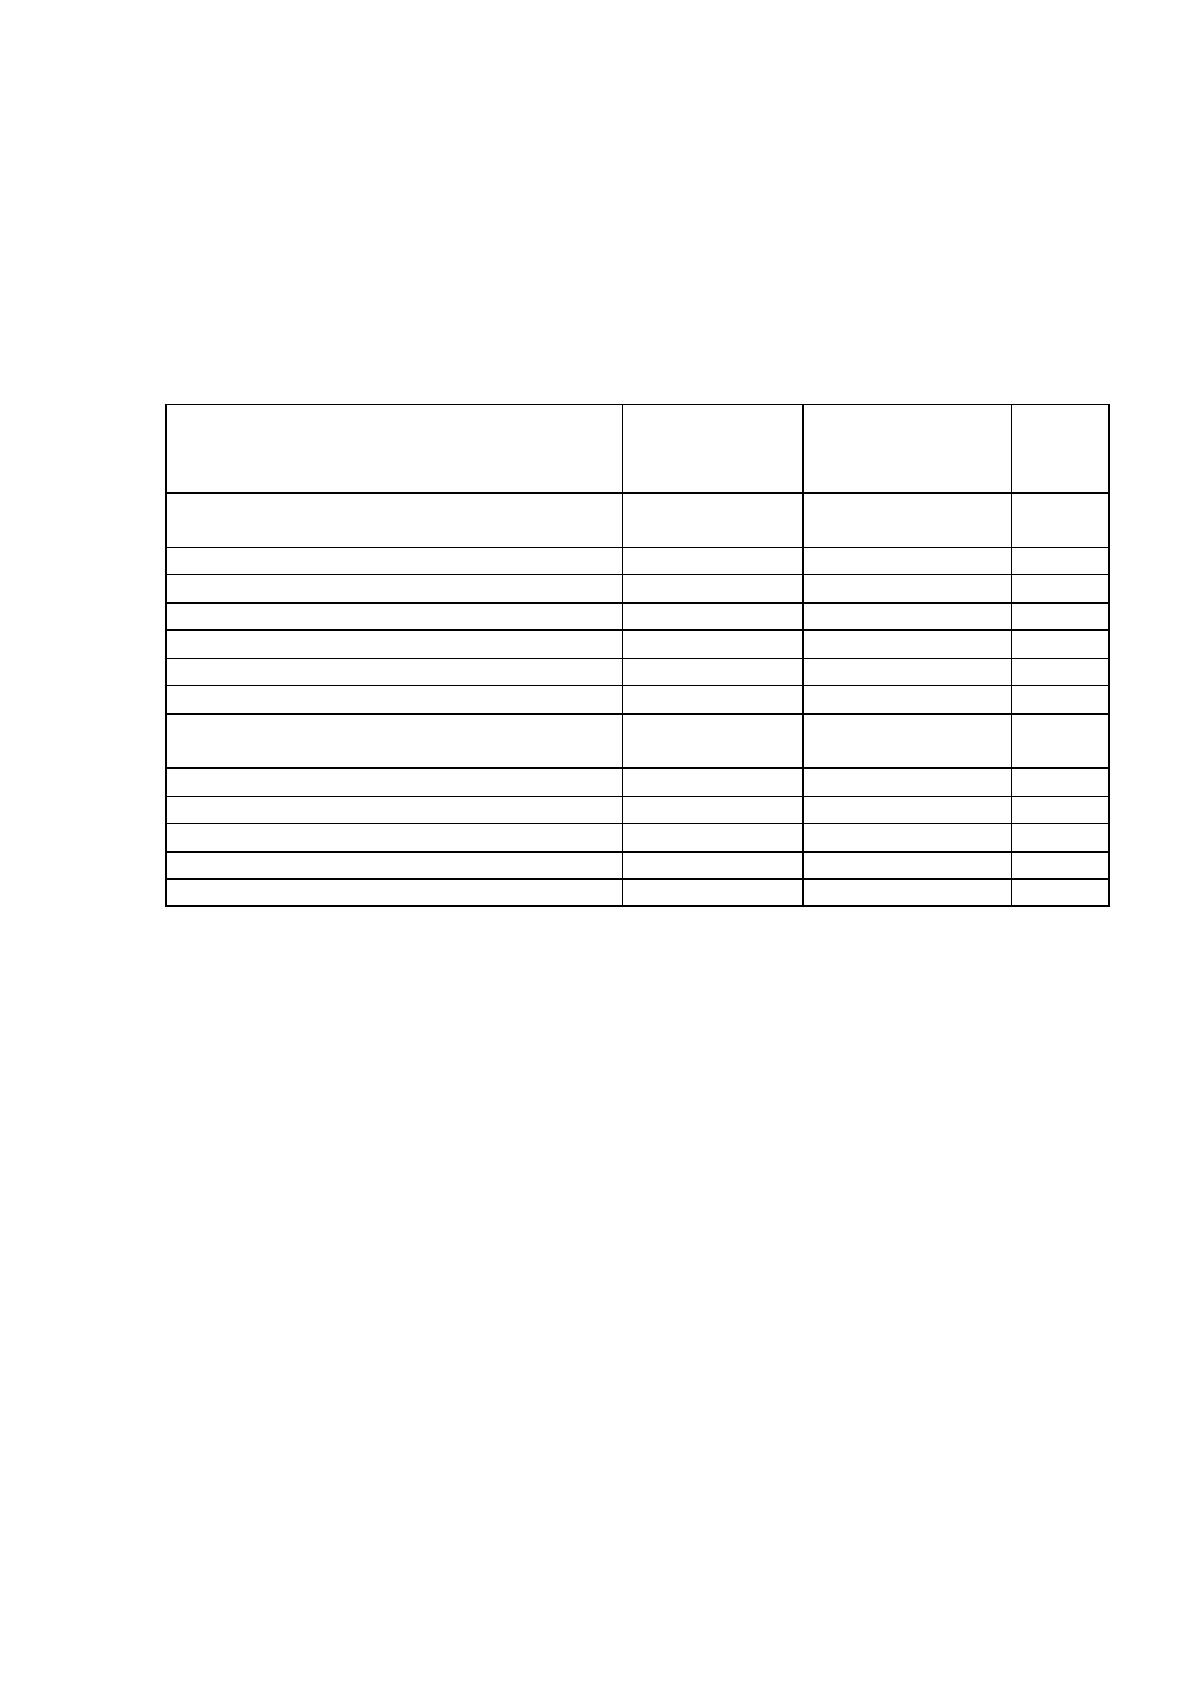
Затраты на потребляемую электроэнергию во время разработки
представлены в виде таблицы 23.
Таблица 23
Затраты на потребляемую электроэнергию
Наименование работ
Время
выполнения
работы, ч
Потребляемая
мощность,
кВт/ч
WЭi
tчi кВт
I. Исследование предметной области и
выбор пути модификации
21,5
-
0,7
1. Исследование предметной области
9,9
0
0,0
2. Постановка задач на разработку ИС
11,6
0,06
0,7
II. Разработка программы
121,4
-
8,5
4. Изучение базы данных
14,1
0,06
0,8
5. Выбор среды разработки
19,8
0,06
1,2
6. Реализация программы
87,5
0,06
5,3
7. Написание руководства
пользователя
19,8
0,06
1,2
III. Внедрение системы
59,3
-
3,6
8. Установка системы
19,8
0,06
1,2
9. Обучение пользователей
19,8
0,06
1,2
10. Тестирование работы
19,8
0,06
1,2
ИТОГО
-
-
12,7
При тарифе 4,78 руб/Квт*час затраты на электроэнергию составят:
FC
эр
=12,7*4,78=60,7 рублей
При разработке информационной системы технические средства
стоимостью более 40 тысяч рублей не использовались, поэтому амортизацию
технических средств закладывать не нужно, т.е. FА
t
=0
рублей.
Накладные расходы при разработке:
FC
нр
= 0,5* (FC
мр
+ FC
эр
+1,3* FC
зп
)
FC
нр
=0,5*(33660+60,7+1,3*44528)= 45803,55 рубля
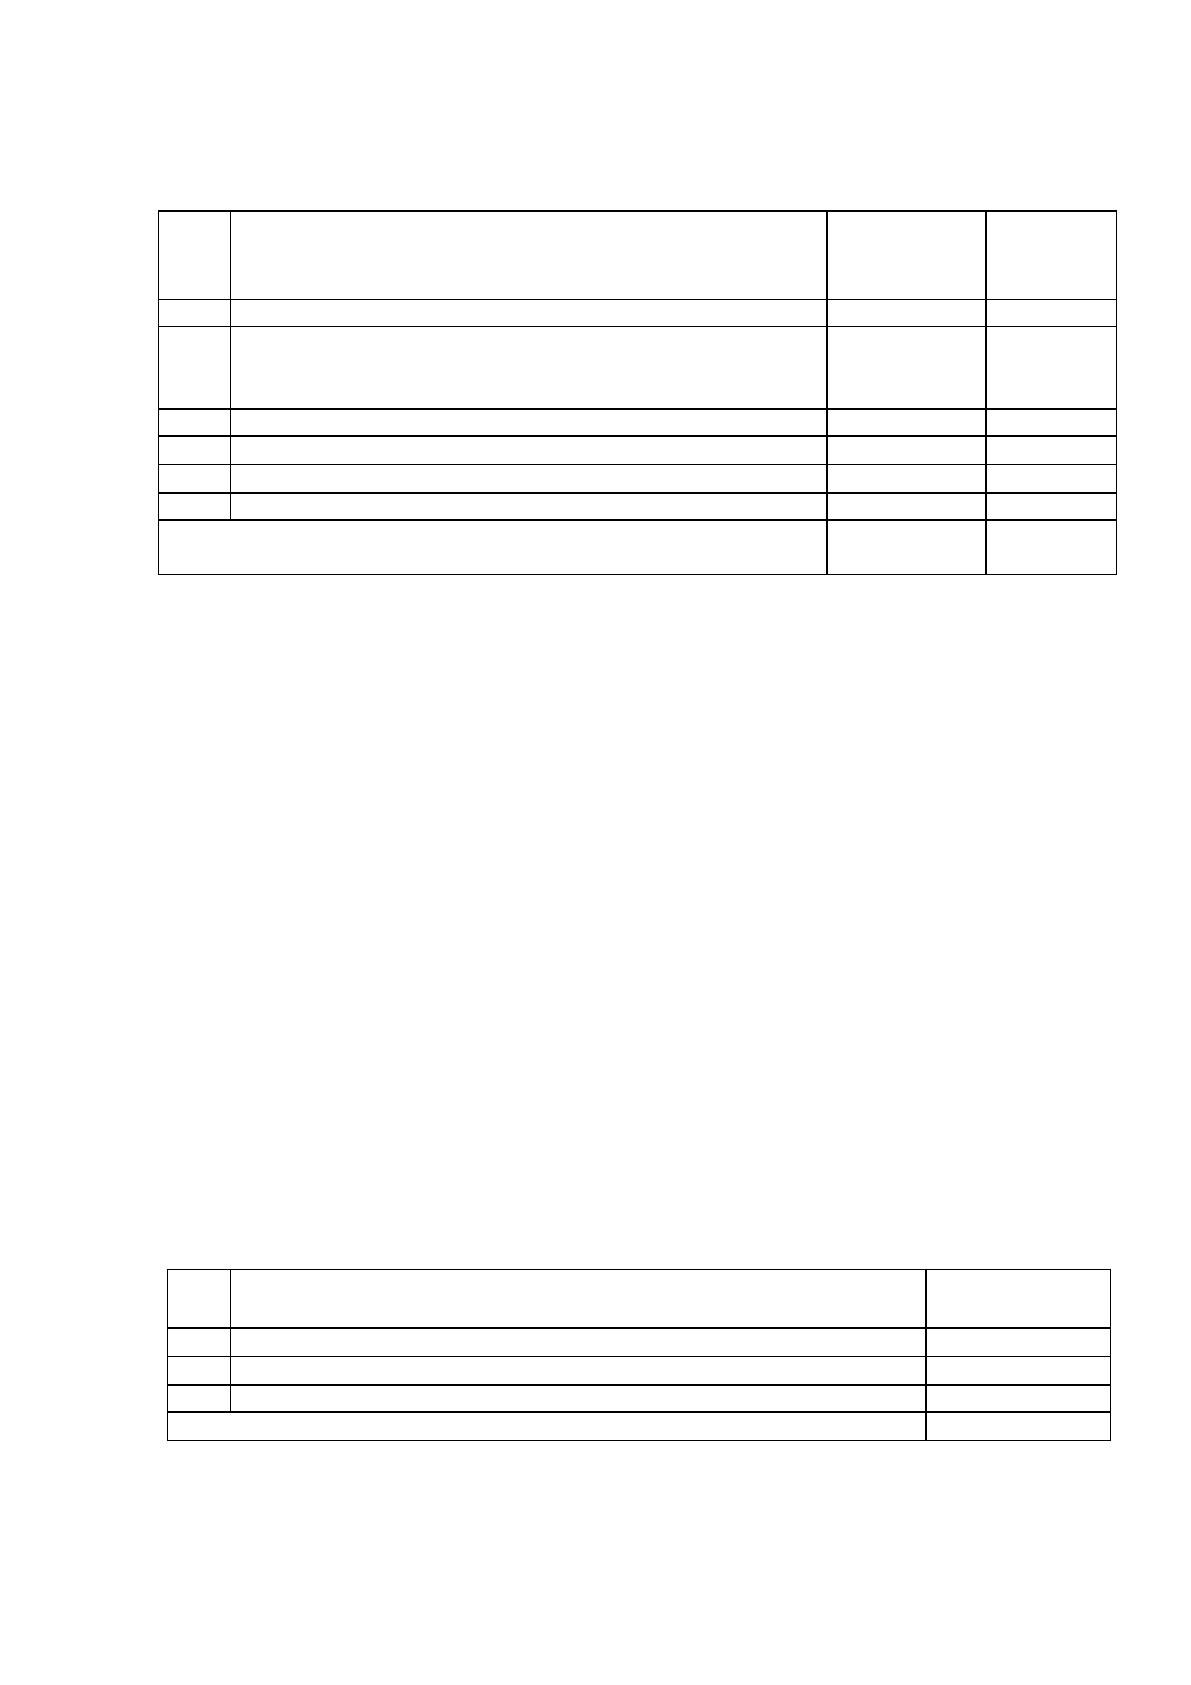
Общие затраты на разработку ИС представлены в таблице 24.
74
Таблица 24
Затраты на разработку ИС
№
п/
п
Статьи затрат
Условные
обозначе
ния
Сумма
затрат,
руб
1
Затраты на заработную плату разработчиков
FCзп
44528
2
Отчисления в Государственные внебюджетные
фонды от затрат на заработную плату
разработчиков
Hстр.в
13358,4
3
Затраты на материалы
FCмр
33660
4
Затраты на электроэнергию
FCэр
60,7
5
Амортизационные отчисления
FАt
0
6
Накладные расходы
FCнр
45803,55
Итого затрат на разработку
КР
137410,6
5
Затраты на внедрение ИС включают:
затраты на приобретение дополнительного оборудования для
внедрения ИС, стоимостью более 40 тысяч рублей;
затраты на приобретение дополнительных производственных
площадей для внедрения ИС, руб.;
затраты на подготовку персонала для работы с ИС, руб.
Дополнительное оборудование для внедрения ИС, стоимость более 40
тыс. рублей не приобретается.
Для работы в ИС необходимо подготовить 2 сотрудников, стоимость
подготовки одного специалиста составляет 750 рублей. Таким образом,
затраты на подготовку персонала равны: FC
пп
= 750*2=1500 рублей
Итоговые затраты на внедрение ИС представлены в таблице 25.
Таблица 25
Затраты на внедрение системы
№
Статьи затрат
Сумма,
руб.
1
Затраты на амортизируемое оборудование
0
2
Затраты на помещения
0
3
Затраты на подготовку персонала
1500
Итого
1500
75
Таким образом, затраты на разработку и внедрение информационной
системы составят:
К
=137410,65+ 1500=138910,65 рублей
Таким образом, ежегодные амортизационные отчисления составят:
138910,65*25%=34727,67
Всего затраты после внедрения ИС в деятельность компании в год
составят:
С
п
= 7260+175550+114,72+34727,67= 217652,39 руб.
Расчёт значений стоимостных показателей:
Абсолютное снижение стоимостных затрат(∆С) в соответствии с (4):
∆С = 273600 – 217625,39 = 55947,61 руб.
Коэффициента относительного снижения стоимостных затрат (Кс) в
соответствии с (5):
К
с
= 55947,61/273600 *100%=20,4 %
Индекс изменения стоимостных затрат (Yc) в соответствии с (6):
Y
c
=273600/217652,39 =1,28
Эффективность капитальных затрат определяется сроком окупаемости
(Т) дополнительных капитальных затрат на разработку и внедрение ИС, в
соответствии с (7):
Т = 138910,65 /55947,61= 2,48 лет
После получения всех необходимых расчетных показателей для
обеспечения наглядности были составлены графические диаграммы,
представленные на рисунках 32 (сравнительная диаграмма трудовых затрат)
и 33 (сравнительная диаграмма стоимостных затрат). На диаграммах
отражены показатели трудовых и стоимостных затрат при базовом и
проектном (автоматизированном) вариантах, а также их разница (изменение).
Источник: https://baza.diplomsite.ru/previewfile/2122