Дипломная работа: Автоматизация учёта посещений клиентов в ГБУ ЕИРЦ города Москвы
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
66
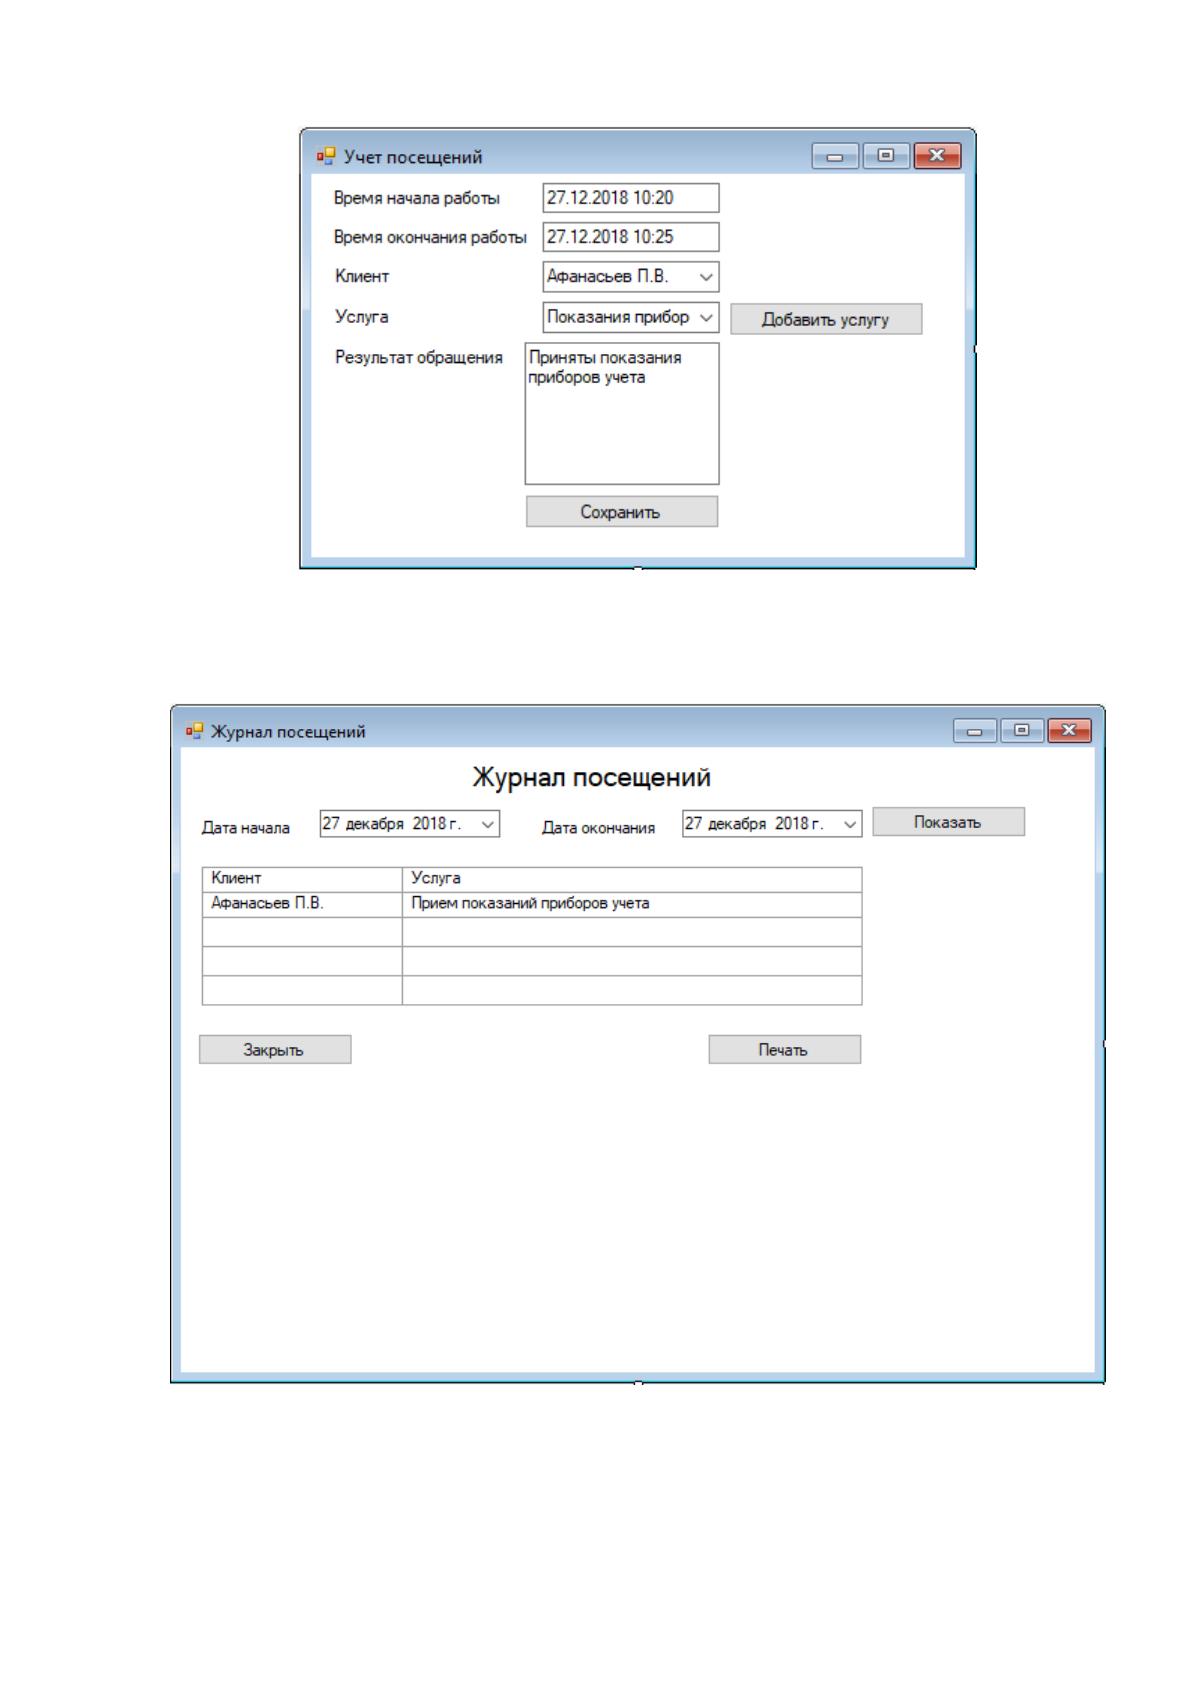
Рисунок 31. Добавление посещения
Введенные данные о посещении клиентом отражаются в журнале посещения.
Сформированный журнал посещения представлен на рисунке 32.
Рисунок 32. Форма журнала посещений
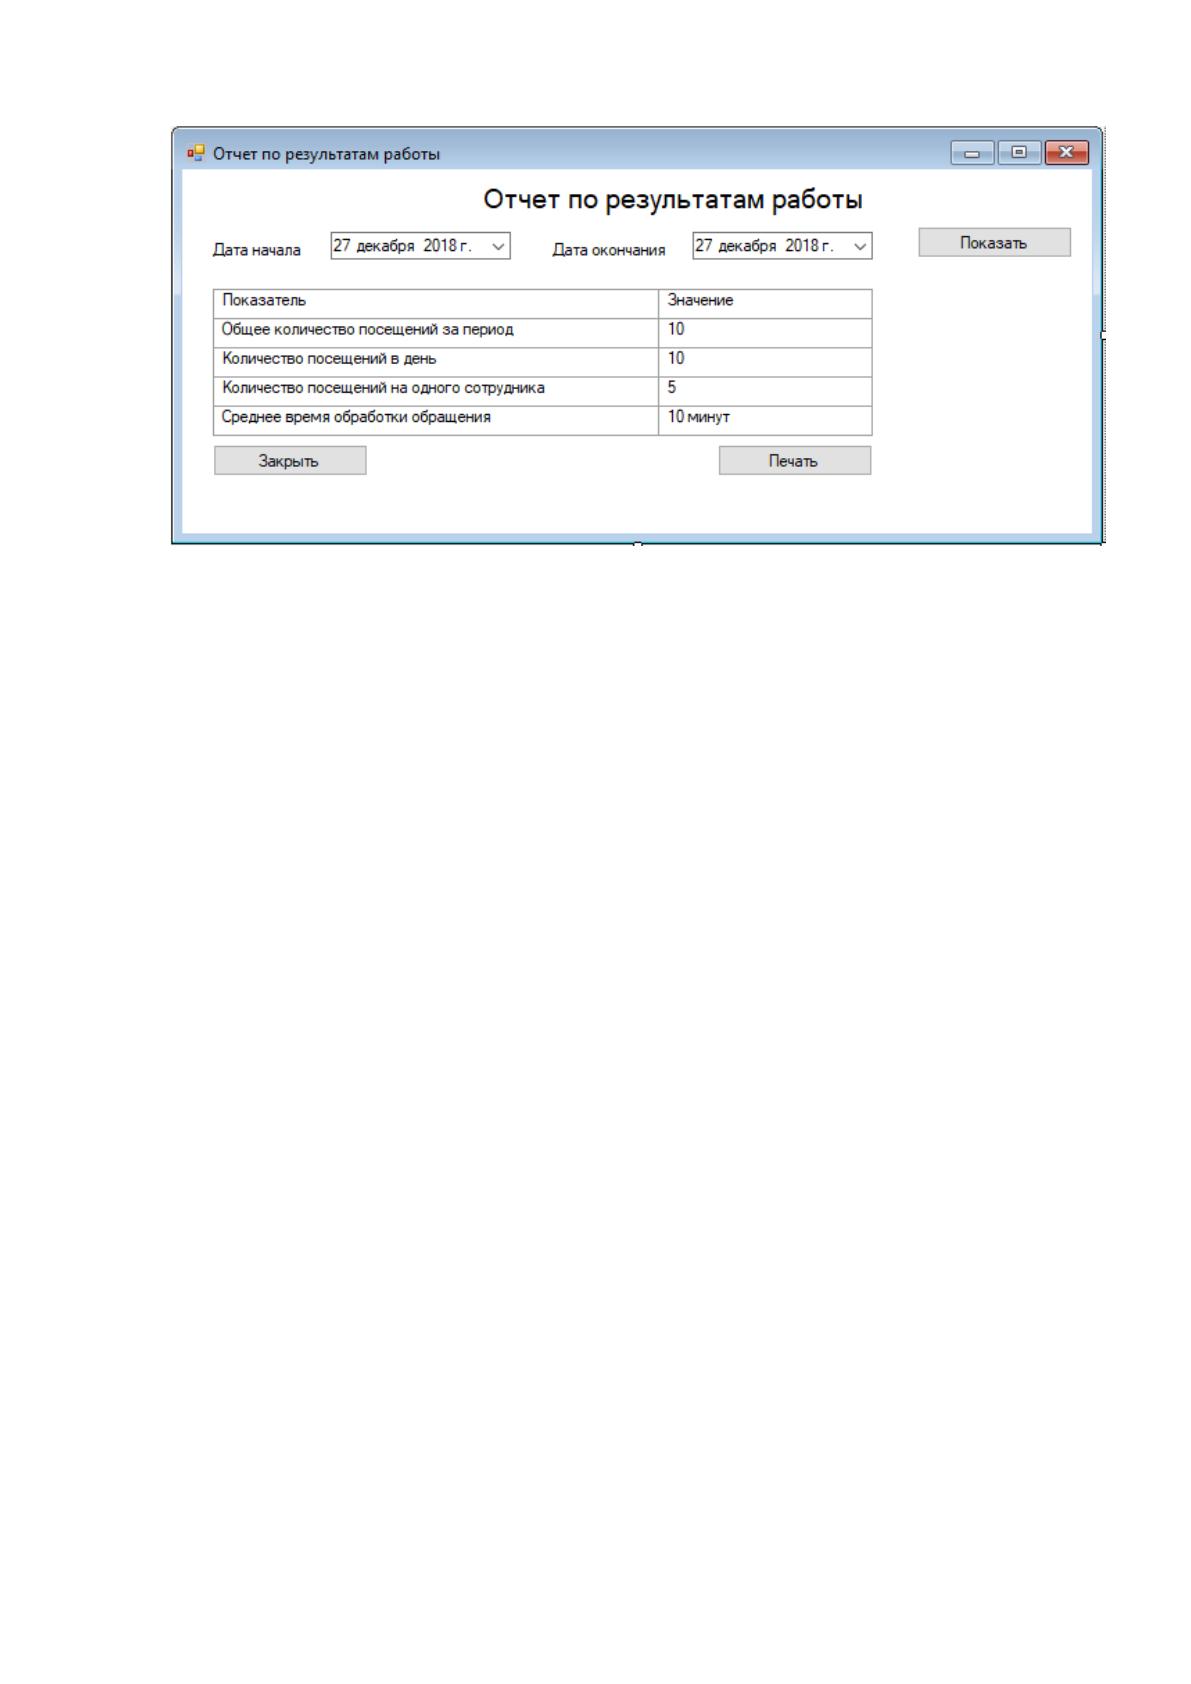
Сформируем отчет по результатам работы организации для того, чтобы
оценить правильность расчетов. Форма отчета по результатам работы представлена
на рисунке 33.
67
Рисунок 33. Форма отчета по результатам работы
На основании проведенной работы можно заключить, что разработанная
система осуществляет верный расчет показателей, функционирует без сбоев и
ошибок.
68
3. Обоснование экономической эффективности проекта
3.1. Выбор и обоснование методики расчёта экономической эффективности
Для того чтобы оценить эффективность внедрения информационных систем
существует несколько подходов. Например, при использовании метода «от
противного» происходит оценка потерь компании, в отсутствии информационной
системы. Так же можно воспользоваться методом расчета окупаемости инвестиций
(ReturnOnInvestment- ROI), при этом стоимость расчета эффективности по этому
методу может оказаться соизмеримой с проектом внедрения ИС. В таких случаях
становится целесообразным использование подхода, основанного на четкой
постановке измеримых целей перед началом проекта и контроле их достижения по
его результатам.
Несомненным является тот факт, что, с одной стороны, внедрение ИС
позволяет оптимизировать бизнес-процессы и увеличить стоимость бизнеса, но, с
другой стороны, финансовые вложения в ИС являются прежде всего затратами
компании. Важно помнить, что затраты на ИС включают не только стоимость
приобретения или разработки ИС, но и затраты при сопровождении и опытной
эксплуатации системы. Такие затраты могут значительно превысить затраты на
предыдущих этапах.
Для проведения оценки эффективности внедрения информационных
технологий необходимо выполнить следующие этапы:
1. Фиксация стратегических целей компании.
2. Определение структуры основных бизнес-процессов.
3. Оценка бизнес-процессов с позиции их влияния на достижение
стратегических целей.
4. Определение показателей, позволяющих провести измерение этого
влияния.
5. Определение для каждого бизнес-процесса факторов, которые
оказывают как положительное, так и отрицательное влияние.
6. Подбор количественных показателей, отражающих влияние этих
факторов. Например, «сокращение числа отказов клиентов позволит увеличить
оборот в 2 раза»; или «сокращение объема запасов сырья на 15% позволяет
экономить расходы на хранение на 30%» и т.д.
69
7. Расчет этих показателей в стоимостном выражении и включение их в
обоснование экономического эффекта внедрения системы.
Степень эффективности функционирования информационной системы
необходимо оценивать не только набором количественных метрик, но и
качественных показателей.
Внедрение информационной системы позволит связать планируемые и
фактические данные предприятия, формировать оперативную план-фактную
отчетность. Такая система планирования и анализа обеспечивает прозрачность
финансово-хозяйственных показателей, управляемость, гибкость в принятии
оперативных управленческих решений.
Прозрачность финансово-хозяйственной деятельности достигается за счет
унификации основных финансовых и нефинансовых показателей для различных
направлений бизнеса и подразделений и возможности быстрого и прямого доступа
к этим данным для руководителей различного уровня.
Управляемость достигается за счет использования показателей деятельности
отдельных подразделений как инструмента планирования, контроля и мотивации.
Возможность оперативно адаптировать модель бюджетного управления к
изменениям требований бизнеса, внешних условий и пр. обеспечивает гибкость в
управлении. Помимо этого, система бюджетирования предоставляет такие
преимущества, как возможность моделирования для расчета различных вариантов
планов; повышение экономической обоснованности принимаемых решений; рост
профессиональных навыков персонала в области финансового управления и др.
Количественные показатели выражаются в виде результатов внедрения
эффективной информационной системы управления организацией. Поэтому степень
эффективности внедрения можно оценить и определенными измеримыми
экономическими показателями. Например, при внедрении системы может
наблюдаться сокращение потребности в оборотных средствах на 10-30%, а снижение
прямых операционных расходов на 3-20%. Внедрение информационной системы
может приводить к существенному сокращению времени, которое затрачивают
менеджеры разных уровней и специалисты финансовых подразделений на
формирование и согласование бюджета, формирование отчетности и план-фактный
анализ.
70
Таким образом, четко поставив цели и сформулировав задачи внедрения
информационной системы в начале проекта, компания тем самым сама определяет
результаты, которых хочет достигнуть.
Как правило, эффективность проекта подразумевает соотношение затрат и
результатов проекта. Затраты проекта включают совокупные затраты на
приобретение, установку, настройку и поддержку программного обеспечения, а
также расходы, связанные с приобретением и поддержкой требуемых технических
средств, обучением персонала и т.д. Также в них можно включить расходы, которые
связаны с организационными изменениями в бизнес-процессах компании, но расчет
их оценки может являться неточным. Результаты эффективности внедрения
достигаются так же и в последующей эксплуатации программного обеспечения.
Иногда сложно сразу вычислить прямой экономический или какой-либо другой
эффект от проекта.
Существующие методы оценки эффективности внедрения информационных
технологий делятся на две группы в зависимости от используемого подхода к
оценке:
1. Апостериорный подход объединяет методы непосредственной оценки
результатов внедрения информационных систем на этапе эксплуатации системы.
Данные методы учитывают различные ключевые факторы до и после внедрения
информационной системы и сравнение результата с затраченными усилиями на
реализацию проекта внедрения системы.
2. Априорный подход – объединяет методы оценки и прогнозирования
результатов внедрения информационной системы на этапе выбора решения и
согласования объемов инвестиций. В данных методах используются прогнозные
значения ключевых факторов, которые определяются на основании построенных
моделей, при этом могут быть учтены различные виды рисков, влияющие как на
эффекты, так и на затраты проекта внедрения информационной системы, а также
различные неявные возможности.
Рассмотрим особенности этих групп методов. В случае, когда до начала
внедрения системы зафиксированы измеримые цели этого внедрения (например,
сокращение производственного цикла на 20%, увеличение выручки на 10%),
применение методов оценки эффективности в рамках апостериорного подхода
Источник: https://baza.diplomsite.ru/previewfile/2479