Дипломная работа: Автоматизация управления проектами студии Нюанс
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
101
IRR (Internal rate of return) представляет собой внутреннюю норму
доходности или внутреннюю норму рентабельности, также в
зависимости от формулировки;
Payback - период окупаемости вложений.
Расчет значений экономической эффективности будет рассчитываться
базируясь на периоде окупаемости проектирования, поскольку
информационные технологии сами по себе не способствуют улучшению
положения компании на рынке и не предоставляют прямого экономического
эффекта [22].
3.2 Расчёт показателей экономической эффективности проекта
Определение затрат на разработку ЭИС производится путем
составления соответствующей сметы, которая включает следующие статьи:
заработная плата разработчиков;
отчисления с заработной платы;
эксплуатационные расходы;
затраты на расходные материалы;
расходы на приобретение средств электронно-вычислительной
техники;
амортизационные отчисления;
накладные расходы [23].
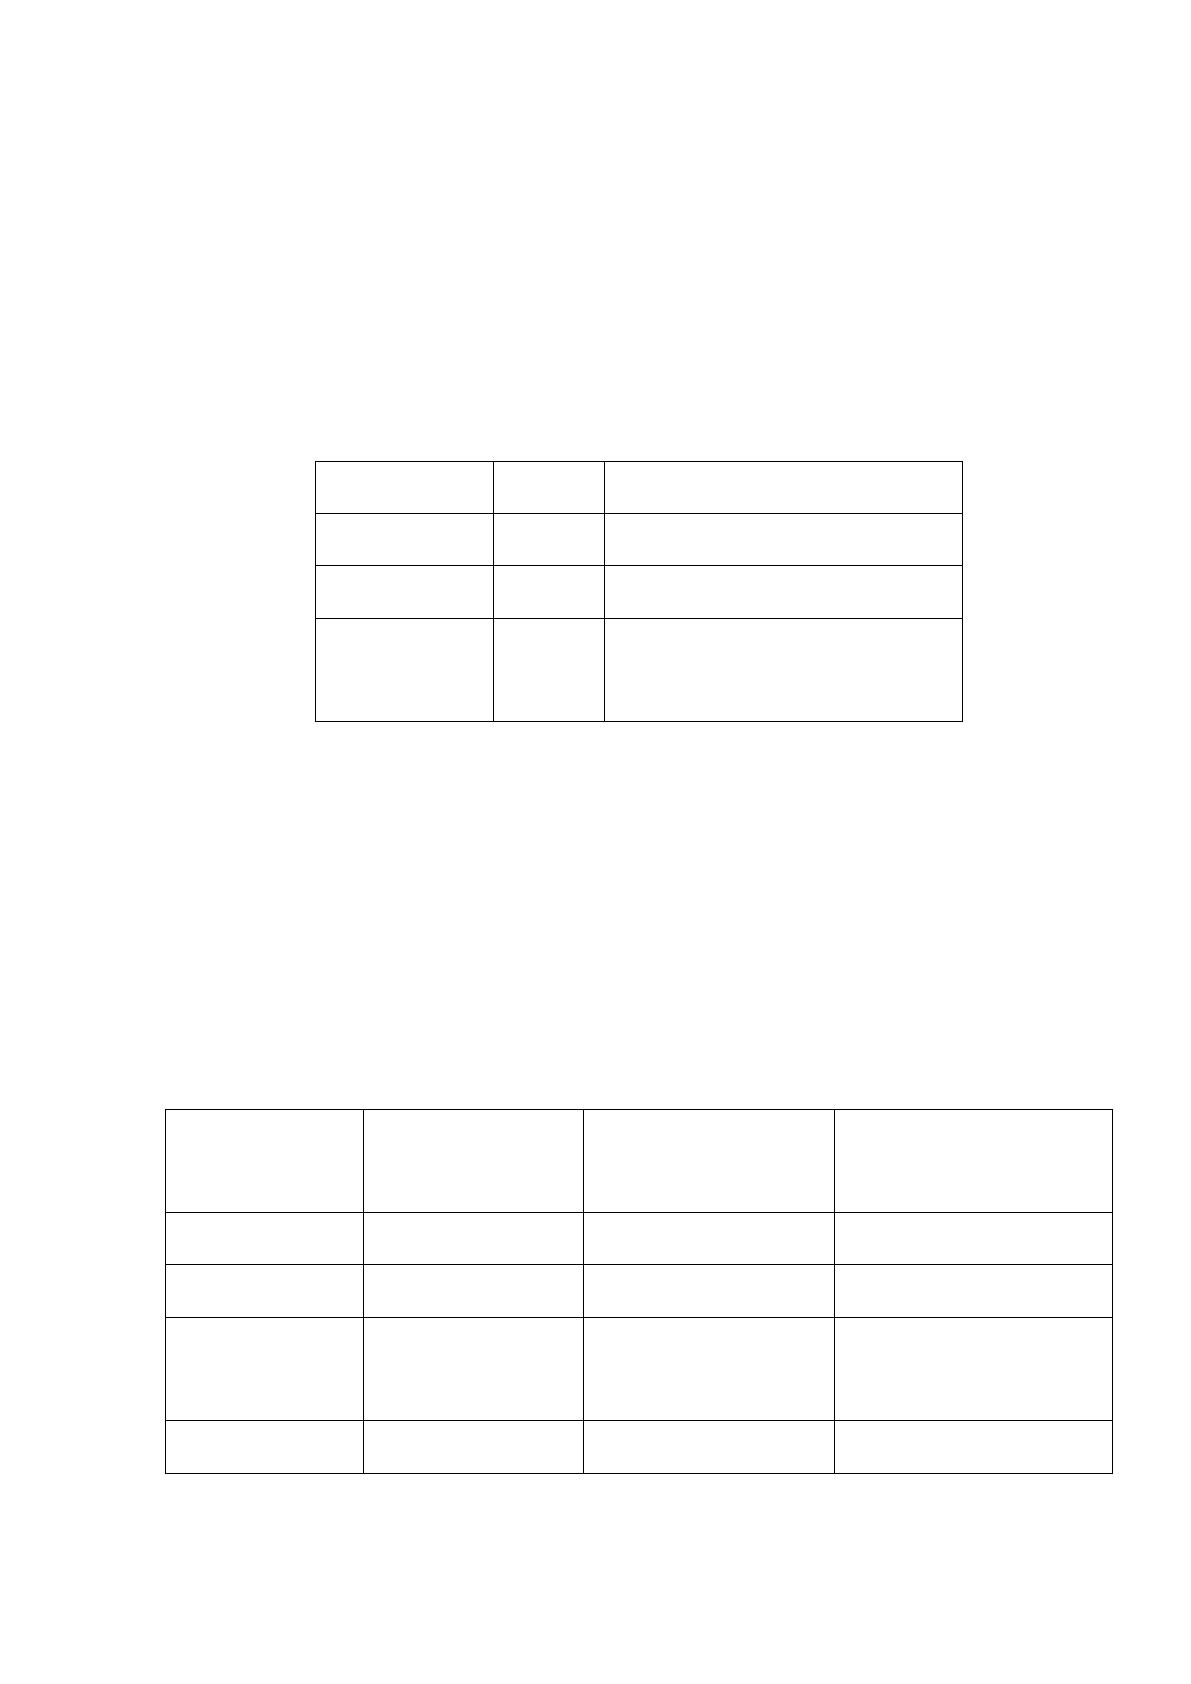
На предприятии используется повременная форма расчёта заработной
платы сотрудников, которая определяется в соответствии с их квалификацией
и количеством отработанного времени. В таблице 13 отражены оклады
специалистов, участвующих в разработке и внедрении информационной
системы для выполнения ЭИС, а также представлена оплата их труда за 8-ми
часовой рабочий день.
102
В соответствии с данными о продолжительности работы каждого из
специалистов и оплате их труда, представленными в таблица, могут быть
рассчитаны планируемые суммарные затраты на заработную плату
разработчикам ЭИС. Результаты расчёта представлены в таблице 11.
Таблица 10 - Оплата труда разработчиков
Разработчик
Оклад
Оплата за 8-ми часовой день
Руководитель
55000 р.
2500 р.
Программист
45000 р.
2045 р.
Технический
специалист
25000 р.
1136 р.
Таблица 11. - Планируемые суммарные затраты на оплату труда
Специалист
Оплата за 8-ми
часовой день
Кол-во рабочих
дней
Затраты на оплату
труда
Руководитель
2500 р.
3
7500 р.
Программист
2045 р.
24
49080 р.
Технический
специалист
1136р.
34
38624 р.
Итого:
95204 р.
103
Согласно закону № 213-ФЗ от 24.07.2009 «О страховых взносах в
Пенсионный фонд Российской Федерации, Фонд социального страхования
Российской Федерации, Федеральный фонд обязательного медицинского
страхования и территориальные фонды обязательного медицинского
страхования» с 1 января 2011 г. единый социальный налог был заменён
страховыми взносами во внебюджетные фонды. Страховые взносы
уплачиваются работодателями по единой ставке с суммы выплат и иных
вознаграждений, не превышающей 415 000 рублей в год в пользу одного
работника. Свыше этой суммы выплаты и иные вознаграждения не облагаются
и, соответственно, страховые взносы не уплачиваются [24].
Совокупный тариф страховых взносов составляет 34% из них:
26% — в Пенсионный Фонд РФ;
2,9% — в Фонд социального страхования РФ;
3,1% — в Федеральный фонд обязательного медицинского
страхования;
2% — в Территориальные фонды обязательного медицинского
страхования.
Таким образом, ставка страховых взносов для всех специалистов,
привлечённых к созданию и внедрению информационной системы,
устанавливается в размере 34%, а сумма отчислений во внебюджетные фонды
на основании планируемой суммарной заработной платы разработчиков
рассчитывается следующим образом:
Отчисления заработной платы =
Следующей статьёй затрат на разработку и внедрение ЭИС являются
эксплуатационные расходы, представляющие собой издержки производства,
связанные с поддержанием в работоспособном состоянии используемого
104
производственного оборудования, машин, механизмов. При создании и вводе
в эксплуатацию информационной системы к таким расходам относятся
затраты на оплату электроэнергии, затраченной вычислительной техникой и
периферийными устройствами. Специалистами, участвующими в
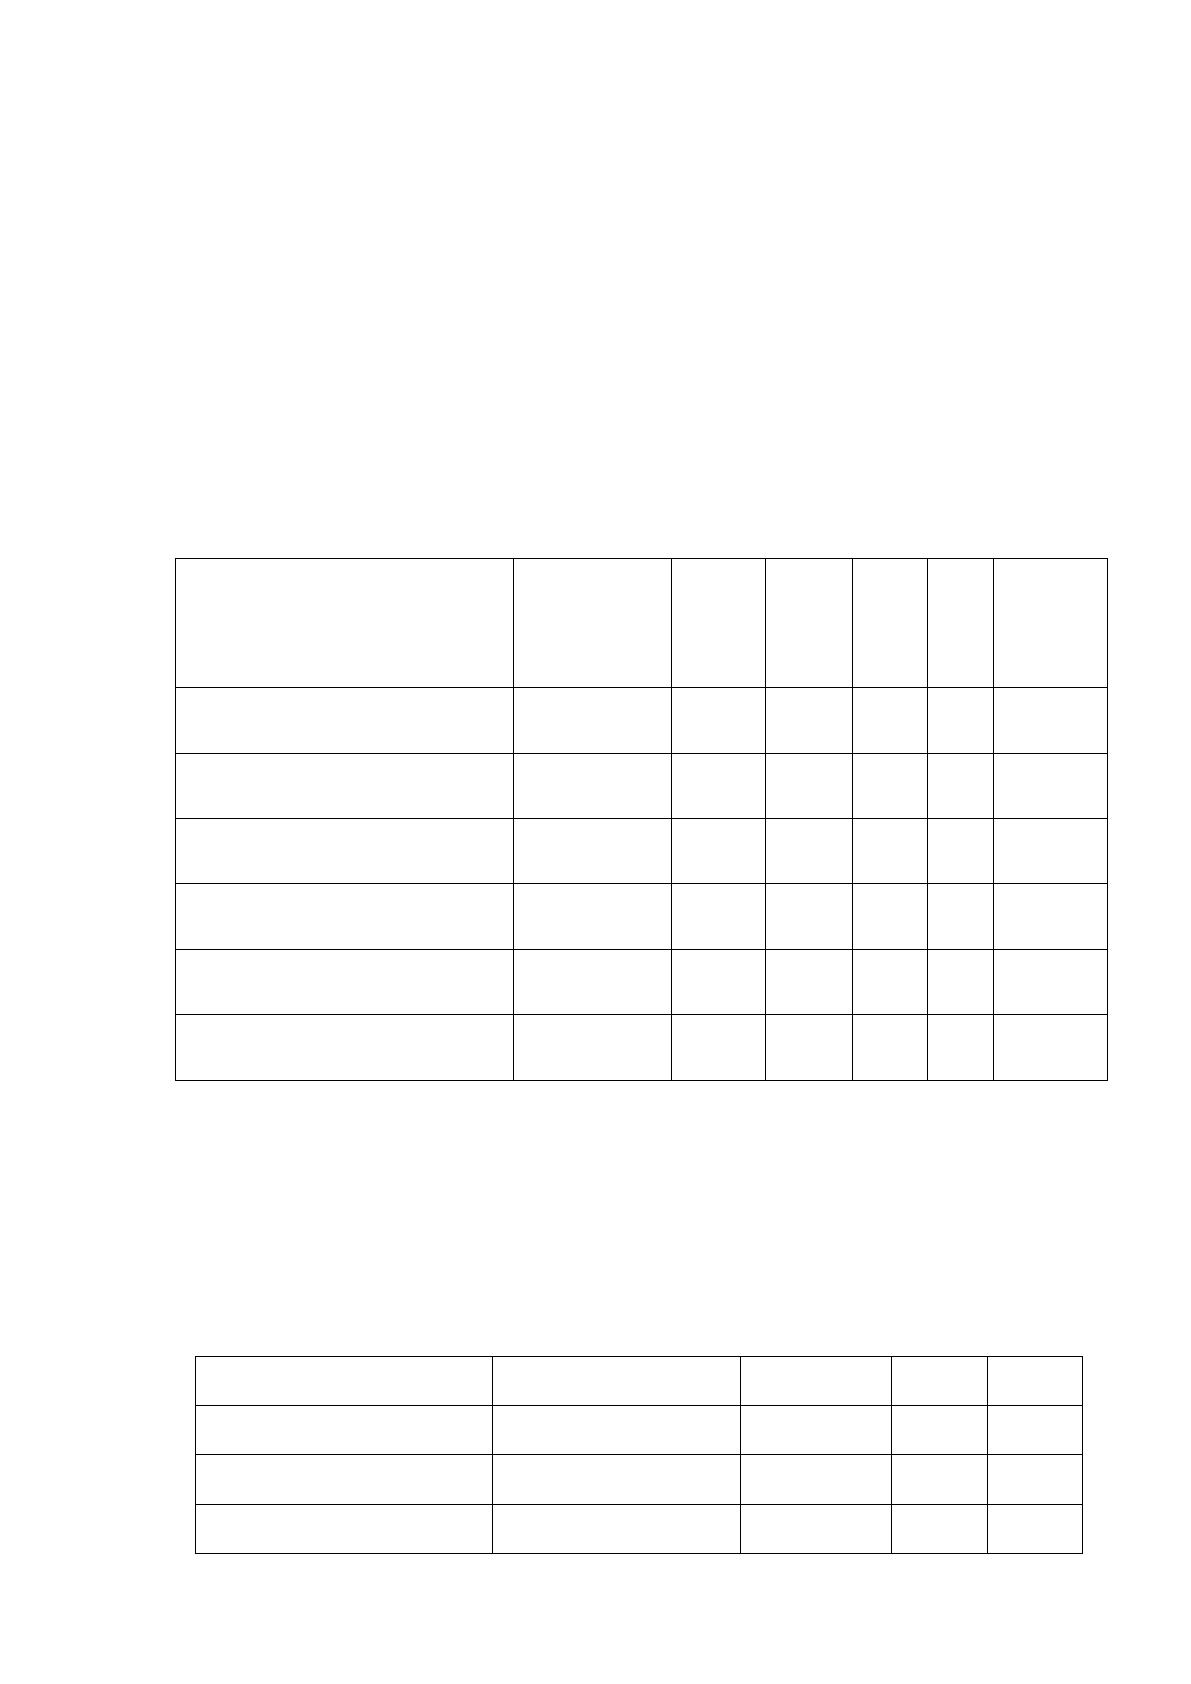
проектировании ЭИС, были использованы два компьютера и один ноутбук.
Исходя из потребляемой мощности оборудования, продолжительности его
работы, а также тарифов на оплату электроэнергии, можно рассчитать
планируемые эксплуатационные расходы, данные о которых приведены в
таблице 12.Таблица 12 - Расчёт планируемых затрат на электроэнергию
Наименование
оборудования
Мощность,
Вт
Кол-
во
дней
Кол-
во
часов
Кол-
во
кВт
Сто
имо
сть
кВт
К
оплате,
руб.
DEPO Neos 435
300
3
24
7
3,45
р.
25 р.
DEPO Neos 435
300
24
192
58
3,45
р.
200 р.
Acer Aspire 5920G
90
34
272
25
3,45
р.
76 р.
Монитор NEC MultiSync
LCD1770NX
36
3
24
0,9
3,45
р.
3 р.
Монитор NEC MultiSync
LCD1770NX
36
24
192
7
3,45
р.
23 р.
Ито
го:
327 р.
В процессе разработки и внедрения ЭИС для обеспечения деятельности
специалистов необходимо приобретение расходных материалов, список и
стоимость которых представлены в таблице 13.
Таблица 13 - Затраты на приобретение расходных материалов
Наименование
Единица измерения
Количество
Цена
Итого
Бумага для принтера
пачка
3
210 р.
630 р.
Картридж для принтера
штука
1
3000 р.
3000 р.
Канцелярский набор
штука
3
130 р.
390 р.
105
Диск CD-RW Digitex
пачка
1
200 р.
200 р.
Итого:
4220 р.
При создании и внедрении информационной системы расходы,
связанные с приобретением средств электронно-вычислительной техники, и
амортизационные отчисления отсутствуют, так как в процессе
проектирования ЭИС специалистами использовалась приобретённая ранее
техника, стоящая на балансе компании, срок службы которой составляет 5 лет.
Последней статьёй расходов являются накладные расходы, т.е. затраты,
сопровождающие, сопутствующие основному производству и связанные с
ним. Это затраты на содержание и эксплуатацию основных средств, на
управление, организацию, обслуживание производства, на командировки,
обучение работников и так называемые непроизводительные расходы (потери
от простоев, порчи материальных ценностей и др.). В процессе разработки
ЭИС данный вид расходов связан с оплатой труда административно-
хозяйственного персонала, премированием специалистов, с затратами на
доставку расходных материалов и оплатой всех видов связи. В соответствии с
нормативами предприятия накладные расходы структурированы по
соответствующим статьям. В Таблице 14 представлены результаты расчёта
накладных расходов на основании утверждённых в организации ставок,
которые используются для отнесения доли накладных расходов на
себестоимость продукции.
Таблица 14 - Калькуляция накладных расходов
Статьи затрат
Сумма
% от суммы
Сумма накладных
расходов
Заработная плата
специалистам
95204 р.
4 %
3808,2 р.
Эксплуатационные расходы
327 р.
1,5 %
4,9 р.
Источник: https://baza.diplomsite.ru/previewfile/2306