Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
стороны, налоговые органы контролируют поведение налогоплательщиков и налоговых агентов при исчислении и уплате налогов, пользуясь правами, учитывая обязанности и права налогоплательщиков. Таким образом, содержание налогового администрирования состоит в том, что оно использует все элементы налоговой системы, являясь внутренним фактором ее развития.
Содержание налогового администрирования составляет деятельность уполномоченных органов управления в налоговой сфере, направленную на исполнение налогового законодательства, обеспечивающую эффективность функционирования налоговой системы и включающую:
1)контроль соблюдения налогового законодательства налогоплательщиками (плательщиками сборов) – центральный элемент налогового администрирования;
2)контроль за реализацией и исполнения налогового законодательства налоговыми органами, который включает в себя внутриведомственный контроль и налоговый аудит как формы досудебного разрешения налоговых споров налогоплательщиков с налоговыми органами;
3)организационное, методическое и аналитическое обеспечение контрольной деятельности. Сюда входят:
определение структуры и функциональных обязанностей (иерархия) различных уровней налоговых органов;
разработка форм и содержания отчетности налогоплательщиков по налоговым платежам;
процедуры представления, обработки и проверки налоговой отчетности налогоплательщиков;
порядок регулирования уплаты налоговых платежей (предоставление отсрочек и рассрочек) и применения налоговых санкций;
планирование и прогнозирование налоговых платежей;
4)анализ поступлений налоговых платежей в бюджетную систему страны;
5)оперативное реагирование на различные изменения в сфере налогов и сборов;
6)совершенствование действующих норм налогового законодательства, применяемых методов контроля.
Важнейшими условиями повышения качества налогового администрирования выступают:
11
совершенствование организационной структуры налоговых органов, укрепление их материально-технической базы;
использование новых технологий контрольной работы;
изменение концепции взаимоотношений налоговых органов и налогоплательщиков;
совершенствование методов взаимодействия и координации налоговых органов с другими органами налогового администрирования.
Термин «налоговое администрирование» с экономической точки зрения раскрывается с двух сторон. Во-первых, это система органов управления в налоговой сфере. Во-вторых, это совокупность норм и правил, регламентирующих налоговые действия и конкретную налоговую технику, а также определяющих меры ответственности за нарушение налогового законодательства. Таким образом, налоговое администрирование фактически означает управление налоговой системой, является процессом управления налоговым производством, реализуемый налоговыми и иными органами, обладающими определенными властным полномочиями в отношении налогоплательщиков и плательщиков сборов. Следовательно, к признакам налогового администрирования как научного понятия относятся: предмет (налоговое производство); субъект (налоговые администрации); объект (процесс управления налоговым производством).
Механизм налогового администрирования состоит из свода законодательных, подзаконных и инструктивных правил поведения каждого участника налоговых правоотношений.
Налоговое администрирование – это особая сфера деятельности государства, перед которой стоят следующие задачи:
1)прогнозирование объемов налоговых поступлений на среднесрочную перспективу;
2)разработка новых концепций в сфере налогового производства, способствующих развитию бизнеса без ущерба для государственных социальных программ;
3)контроль за соблюдением налогового законодательства, правильностью исчисления, полнотой и своевременностью внесения в бюджет налогов и сборов.
Цель налогового администрирования – обеспечение наиболее эффективного функционирования налогового производства при помощи налогового механизма и системы налоговых органов.
12
Таким образом, налоговое администрирование можно определить как управленческую деятельность государства, муниципальных и иных властных органов по налоговому планированию, формированию и совершенствованию налоговой системы, контролю за соблюдением законодательства о налогах и сборах, прав и обязанностей участников налоговых правоотношений, учету и анализу в налоговой сфере.
На современном этапе усиливается значение налогового администрирования как вида государственной деятельности. Для налогоплательщиков стали открытыми и прозрачными цели, задачи, отчеты о деятельности ФНС РФ, увеличены электронные услуги для налогоплательщиков, внедрена система АИС «Налог – 3» с единой налоговой базой по всей РФ.
1.2. Принципы, формы и методы налогового администрирования
Для проведения эффективной финансово-экономической политики государству необходимо иметь систему налогового администрирования, механизм которой надежно обеспечивал бы налоговые поступления в бюджеты всех уровней и в государственные внебюджетные фонды.
Эффективность системы налогового администрирования определяется основными принципами, на которых она базируется. К принципам налогового администрирования относят:
1)единство системы налогового администрирования. Элементы налогового администрирования, порядок их применения должны быть едиными для всех звеньев хозяйственной системы общества и на всех территориях страны. Не допускается использование собственных методов налогового администрирования в отдельных регионах;
2)ясность системы налогового администрирования для налогоплательщиков. Излишнее усложнение администрирования приводит к снижению уровня взаимопониманий между должностными лицами налоговых органов и налогоплательщиками и, как следствие, делает налоговое администрирование менее эффективным;
3)прозрачность системы администрирования налогов. Налоговая система должна служить на благо общества. Поэтому действия
13
государства в рамках налогового администрирования должны подвергаться периодическому контролю и быть известны обществу;
4)экономичность налогового администрирования. Затраты государства по содержанию налогового аппарата должны быть как можно меньше в сравнении с суммами уплачиваемых налогов;
5)гибкость системы. Возможность быстро реагировать на макроэкономические перемены в стране;
6)комплексность применения методов налогового администрирования. Только применение всех способов администрирования налогов позволяет эффективно контролировать исчисление и уплату налогов;
7)стабильность системы. Изменения в налоговом администрировании должны происходить только в необходимых случаях. Частая модернизация системы налогового администрирования приводит
кхаосу в налоговых правоотношениях, который наблюдается как в отношениях между налогоплательщиками, так и непосредственно между звеньями налоговых органов.
Процесс налогового администрирования реализуется в различных формах, к которым можно отнести:
1)учет налогоплательщиков и объектов, подлежащих налогообложению, и т.п.
2)налоговый контроль, который осуществляется в основном в виде камеральных и выездных налоговых проверок;
3)налоговое стимулирование в виде применения различных видов налоговых льгот, возврата и зачета сумм излишне уплаченных или излишне взысканных налогов, сборов, пеней и штрафов;
4)налоговое воздействие в виде привлечения к ответственности лиц, нарушающих налоговое законодательство.
В ходе осуществления налогового администрирования государственные органы используют различные методы налогового администрирования, которые позволяют государству реализовывать функции налогового администрирования. Методы взаимодействия налоговых органов и налогоплательщиков могут быть достаточно разнообразными, но укрупнено можно выделить три основных типа – методы стимулирования, регулирования и принуждения.
Стимулирующие методы обеспечивают и стимулируют правомерную деятельность налогоплательщика по исполнению налоговых обязательств: налоговые льготы, изменение сроков уплаты налогов, договора поручительства, залог имущества, налоговые вычеты и т.д.
14
В рамках методов регулирования осуществляются налоговый учет, выездные и камеральные налоговые проверки и т.д. Данные методы направлены на предупреждение и пресечение неправомерной деятельности налогоплательщика.
Методы административного принуждения применяются исключительно к налогоплательщикам, нарушающим законодательство о налогах и сборах. К таким методам относятся: штрафы, пени, арест имущества налогоплательщика, приостановление операций по его счетам и т. п.
1.3. Задачи и функции налогового администрирования
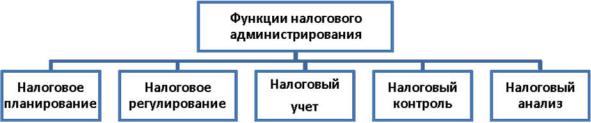
Налоговое администрирование как любая экономическая категория обладает рядом функциональных особенностей. Через функции налогового администрирования налоговые органы осуществляют воздействие на налоговые отношения с другими субъектами этих отношений и тем самым создают условия для предотвращения возможных угроз налоговой безопасности и снижения потенциально возможных налоговых рисков.
Каждая функция налогового администрирования означает широкое осуществление задач, попадающих в поле воздействия функции; в ее арсенале есть достаточно широкий набор инструментов, способствующий решению задач по созданию благоприятных условий для обеспечения налоговой безопасности. Рассмотрим эти инструменты.
Налоговое планирование – особый элемент системы выработки и принятия решений. Под налоговым планированием понимается для хозяйствующего субъекта оптимизация налоговых обязательств, а для государства - максимизация поступлений в казну.
Рисунок 2 - Функции налогового администрирования
15