Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
-фальсификация балансов, отчетов и расчетов по налогам;
-занижение стоимости имущества, прибыли и других объектов налогообложения;
-завышение доходов, на которые распространяются законные скидки и льготы, или ложное оформление сделки под “льготный режим” и другие.
Последствиями уклонения от уплаты налогов являются:
-снижение объема налоговых поступлений в бюджет и рост его дефицита;
-как следствие, невыполнение различных социальноэкономических программ из-за недостаточного бюджетного финансирования;
-усиление общей криминогенной обстановки в стране с соответствующим ростом расходов на аппарат управления и контроля.
“Уклонение от налогообложения подрывает основы рыночной конкуренции, ставит недоимщика в более выгодное положение по сравнению с добросовестным налогоплательщиком. Кроме того, недоплата налога одним лицом осуществляется за счет других налогоплательщиков: государству приходится увеличивать ставки или прибегать к новым видам налогообложения”. (72, с.184).
6.2.Сущность, этапы и значение налогового контроля
Всоответствии со п.1 статьи 82 НК РФ налоговым контролем признается деятельность уполномоченных органов по контролю за соблюдением налогоплательщиками, налоговыми агентами и плательщиками сборов, плательщиками страховых взносов (СВ) законодательства о налогах и сборах в порядке, установленном Кодексом. Налоговый контроль проводится должностными лицами налоговых органов в пределах своей компетенции посредством налоговых проверок, получения объяснений налогоплательщиков, налоговых агентов и плательщиков сбора, плательщиков СВ, проверки данных учета
иотчетности, осмотра помещений и территорий, используемых для извлечения дохода (прибыли), а также в других формах, предусмотренных Кодексом. (3).
Всоответствии с налоговым законодательством налоговые органы несут ответственность за полный и своевременный учет всех налогоплательщиков – предприятий, учреждений и организаций, ос-
261
нованных на любых формах собственности, индивидуальных предпринимателей, и проведения камеральных и выездных проверок по правильности исчисления, полноты и своевременности уплаты в бюджетную систему налогов и других платежей. В ст. 83 НК РФ отмечается, что в целях проведения налогового контроля организации и физические лица подлежат постановке на учет в налоговых органах соответственно по месту нахождения организации, месту нахождения ее обособленных подразделений, месту жительства физического лица, а также по месту нахождения принадлежащих им недвижимого имущества и транспортных средств и по иным основаниям, предусмотренным Кодексом. (3). Налоговые органы на основе имеющихся данных и сведений о налогоплательщиках обязаны обеспечить постановку их на учет (снятие их с учета) и учет сведений о налогоплательщиках.
Государство придает важное значение налоговому контролю не только в решении фискальных задач, но и в регулировании социаль- но-экономической деятельности субъектов хозяйствования, снижении уровня экономических преступлений и стабилизации общества. Налоговый контроль является формой реализации контрольной функции налогов. Кроме того, надлежащее выполнение фискальной и регулирующей функций осуществляется именно через контрольный механизм налогов. Таким образом, налоговый контроль представляет собой совокупность действий и операций по проверке финансовых, налоговых и связанных с ними вопросов деятельности субъектов хозяйствования и управления с применением специфических форм и методов его организации и проведения, и обусловленный главным образом мобилизацией налогов и других обязательных платежей в бюджетную систему страны.
В рамках организации налогового контроля немаловажное значение имеет рассмотрение его этапов. Контрольная деятельность имеет ярко выраженный циклический характер, а мероприятия налогового контроля повторяются периодически, как правило, в одной и той же последовательности. Общепризнано, что контроль имеет многостадийный характер и развивается поэтапно. Однако при определении основных этапов контрольной деятельности существует целый спектр научных мнений, использующих различные критерии для отделения одной стадии (этапа) контроля от другой. Так, например, Нестеров Г.Г. разбивает процесс осуществления контроля на ряд последовательно идущих друг за другом стадий:
262
1)планирование проверки и организационных мероприятий по
еепроведению;
2)подготовка к проверке;
3)проведение проверки;
4)составление, обсуждение и принятие контролирующим органом (лицом) акта проверки, принятие решения по ней и ознакомление с ними заинтересованных органов и лиц;
5)реализация принятого по материалам проверки решения;
6)рассмотрение возможных жалоб на принятое контрольным органом (должностным лицом) решение;
7)контроль за фактическим исполнением решений, а также предложений и рекомендаций, содержащихся в акте проверки. (79,
с.49).
В.А.Красницкий выделяет не стадии, а три основных этапа контроля;
- проверка согласованности показателей, прямо влияющих на налогооблагаемую базу, различных форм собственности;
- сличение отдельных отчетных показателей с записями в регистрах бухгалтерского учета;
- проверка обоснованности учетных записей по данным первичных документов. (61, с. 43).
Профессор РГЭА (РИНХ) Е.В.Поролло считает, что налоговый контроль включает в себя следующие стадии:
- регистрация и учет налогоплательщиков; - прием налоговой отчетности; - осуществление камеральных проверок; - начисление платежей к уплате;
- контроль за своевременной уплатой начисленных сумм; - проведение документальных проверок;
- контроль за реализацией материалов проверок и уплатой начисленных финансовых санкций и административных штрафов. (90,
с. 135).
В соответствии со статьи 87 НК РФ налоговые органы проводят следующие виды налоговых проверок налогоплательщиков, плательщиков сборов и налоговых агентов:
1)камеральные налоговые проверки;
2)выездные налоговые проверки.
263
Субъекты – налоговые администрации, государственные финансовые органы, бюджетные комиссии Парламенты РФ, Администрация Президента РФ, Счетная палата РФ и др.
Оперативные проверки отдельных плательщиков и фи- нансово-хозяйственных операций (внезапный налоговый контроль)
Налоговый контроль – часть государственного финансового контроля
Объект – вся совокупность финансово-хозяйственных операций и их результаты
Камеральные и выездные (полные документальные и тематические, плановые и внеплановые) проверки
Состав налоговых правонарушений
Сокрытие прибы- |
|
Противодействия |
|
Неверное при- |
|
Нарушение сроков |
||||||
ли, дохода, объек- |
|
налоговым инспек- |
|
менение режима |
|
уплаты, представ- |
||||||
тов налогообложе- |
|
торам в целях со- |
|
налоговых льгот |
|
ления деклараций |
||||||
ния |
|
крытия нарушений |
|
|
|
и отчетов по нало- |
||||||
|
|
|
|
|
|
|
|
|
гам |
|||
|
|
|
|
|
|
|
|
|||||
|
Фальсификация данных учета |
|
Заведомое сокрытие налоговых преступлений, |
|
||||||||
|
и отчетности |
|
|
|
порча документов, поджог ценностей, другие |
|
||||||
|
|
|
|
|
|
преступления |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
Виды ответственности |
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Гражданско- |
|
Финансовая (пе- |
|
Уголовная |
|
Административ- |
|||
правовая (перед |
|
ред государст- |
|
(ст.198, |
|
ная (гл15КоАП |
|||
своими кредитора- |
|
вом) (гл.14 НК |
|
199,199.1, 199.2 |
|
РФ) |
|||
ми и контрагента- |
|
РФ) |
|
УК РФ) |
|
|
|
||
ми) |
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
||
|
|
|
|
Виды и меры наказания |
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Арест имущества, |
|
Администра- |
проведение проце- |
|
тивные взы- |
дур банкротства |
|
скания, штра- |
|
|
фы |
Приостановление расчетов на счетах в банке, арест имущества и ценностей
Закрытие счетов в банке, лишение лицензии и др.
Штрафы, пени, |
|
Лишение свободы, конфи- |
неустойки |
|
скация имущества |
|
|
|
Рисунок 9 - Содержание налогового контроля
264
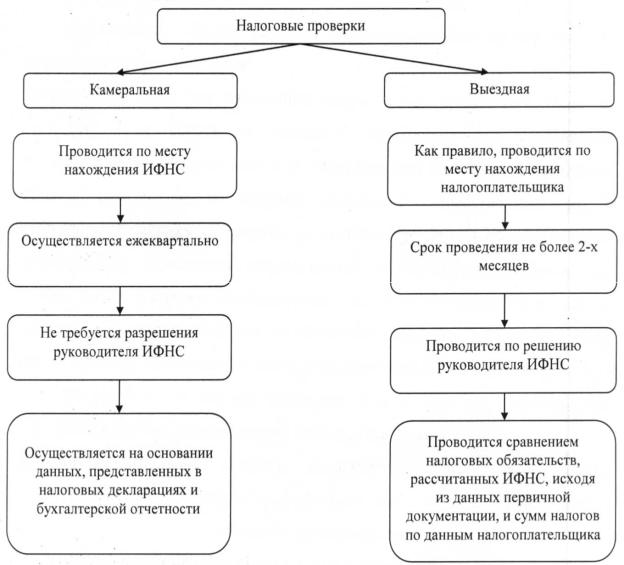
Целью камеральной и выездной налоговых проверок является контроль за соблюдением налогоплательщиком, плательщиком сборов, плательщиком страховых взносов или налоговым агентом законодательства о налогах и сборах.
Отличительные особенности камеральных и выездных проверок представлены на рисунке 10.
Рисунок 10 - Основные отличительные особенности налоговых проверок
Камеральная налоговая проверка имеет большое значение для организации эффективного налогового контроля. Камеральная налоговая проверка проводится непрерывно и требует значительно меньше временных и иных затрат, чем выездная налоговая проверка.
Практикой установлено, что выездными налоговыми проверками может быть охвачено только 20-25% налогоплательщиков, в то
265