Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
Главы РД Васильева В.А. – от 40 до 60%) налоговым органам совместно с другими государственными органами власти и органами местного самоуправления приходится практически в ручном режиме выправлять ситуацию по актуализации налоговой базы, постановке на учет «высокорентабельных» налогоплательщиков (владельцев АЗС, залов торжеств, торговых точек, рынков, застройщиков и др.). Деятельность налоговых органов РД с 2019 г. еще больше усилилась в связи с тем, что республика перешла на кадастровую стоимость исчисления налога на имущество физических лиц, но при этом работа по кадастровой оценке имущества находится на начальной стадии. В этой связи указанный налог будет уплачиваться по новой схеме за 2020 год до 1 декабря 2021 г.
6.3. Характеристика камеральной налоговой проверки
Камеральная налоговая проверка проводится по месту нахо-
ждения налогового органа на основе налоговых деклараций (расчетов) и документов, представленных налогоплательщиком, а также других документов о деятельности налогоплательщика, имеющихся у налогового органа. Проверка проводится уполномоченными лицами налогового органа в соответствии с их служебными обязанностями без какого-либо специального решения руководителя налогового органа в течение трех месяцев со дня представления перечисленных выше документов (ст. 88 НК РФ). При этом налоговый орган вправе истребовать у налогоплательщика дополнительные сведения, получить объяснения и документы, подтверждающие правильность исчисления и своевременность уплаты в бюджет налогов. (3).
Камеральная налоговая проверка представляет собой форму оперативного налогового контроля, которая проводится непрерывно должностными лицами налогового органа без какого-либо специального решения руководителя (его заместителя) налогового органа. Камеральная налоговая проверка относится к текущему налоговому контролю, т.е. проверке подлежит текущая деятельность налогоплательщика, плательщика сбора или налогового агента. Однако названная проверка может проводиться и в отношении уже прошедших периодов времени, в случае, если проверяемое лицо представило уточненные налоговые декларации за прошедшие налоговые периоды. Указанное обстоятельство относится к случаям исключения и поэто-
271
му не меняет вид налогового контроля, проводимого при камеральной налоговой проверке.
Основными задачами камеральной проверки являются:
—получение, проверка и обеспечение сохранности отчетов и расчетов по налогам плательщиков;
—осуществление контроля за правильностью начисления налоговых санкций предприятиям, несвоевременно представившим бухгалтерские отчеты и расчеты;
—прием налогоплательщиков по вопросам, связанным с правильностью исчисления и уплаты в бюджет и во внебюджетные фонды налогов, сборов и других обязательных платежей, и т.п.
На наш взгляд, исходя из поставленных перед камеральной проверкой задач, работа по ее проведению делится на следующие этапы:
подготовка к проведению камеральной проверки;
проведение проверки;
оформление результатов проверки;
принятие решения и контроль за его исполнением.
Этап подготовки к проведению проверки включает в себя:
-сверку данных, имеющихся в Государственном реестре предприятий о проверяемом предприятии, с данными учредительных документов: заявления учредителя (учредителей), устава предприятия, решения о его создании или договора с учредителем (учредителями), свидетельства об уплате государственной пошлины за регистрацию предприятия и других регистрационных документов. При отсутствии
вделе предприятия, имеющегося в налоговом органе, документов, подтверждающих его создание, проверяющий обязан получить их от налогоплательщика либо от органа, зарегистрировавшего предприятие;
-анализ недостатков и нарушений, выявленных при проведении предыдущих проверок;
-сверку данных о начислении авансовых платежей, показанных в карточке лицевого счета налогоплательщика, с данными справки об авансовых платежах в бюджеты на текущий квартал или справки, представленной на год с разбивкой по кварталам. В случаях расхождения данных, проверяющий обязан выяснить их причину и дать указание по устранению;
-сверку данных по суммам, доначисленным по результатам выездных проверок, проведенных в отчетном году, с суммами, отраженными в лицевом счете налогоплательщика.
272
-уточнение данных о фактических суммах платежей, внесенных
вбюджет, сверив суммы фактических поступлений, отраженных в лицевых счетах, реестрах и в книгах учета, с данными, указанными в налоговых расчетах за отчетный период, увеличенными на сумму авансовых взносов и сумм, доначисленных в результате проведения в отчетном периоде камеральных и выездных проверок;
-проверку правильности применения ставок налогов.
Камеральная проверка (второй этап) проводится в основном по данным форм бухгалтерской отчетности, налоговых деклараций и расчетов для исчисления налогооблагаемой базы и суммы налога, подлежащей взносу в бюджет (или возврату из бюджета), заполняемых самим налогоплательщиком.
Важным этапом проведения камеральной проверки является проверка полноты представленных налогоплательщиком в налоговый орган квартального (годового) бухгалтерского отчета и расчетов, необходимых для исчисления и уплаты налога. Проверяющий обязан сверить фактическое наличие форм бухгалтерской отчетности и расчетов с объемом, предусмотренным нормативными документами. В формах бухгалтерской отчетности и расчетах приводятся все предусмотренные показатели. При незаполнении той или иной статьи (строки, графы) ввиду отсутствия у предприятия соответствующих активов, пассивов, операций, льгот и скидок, эта статья (строка, графа) прочеркивается. Информация, содержащаяся в бухгалтерской отчетности, а также в налоговых расчетах, должна основываться на данных синтетического и аналитического учета. Одним из основных этапов проведения камеральной проверки является взаимоувязка данных, показанных в формах расчетов по исчислению соответствующего налога с показателями, отраженными в формах годовой (квартальной) бухгалтерской отчетности.
Третий и четвертый этапы камеральной проверки (оформление результатов проверки и принятие решения, и контроль за его исполнением) идентичны с соответствующими этапами проведения документальной проверки. В соответствии с Налоговым кодексом РФ на суммы доплат по налогам, выявленные по результатам камеральной проверки, налоговый орган направляет требования об уплате соответствующей суммы налога и пени (ст. 88). (3).
При проведении камерального контроля можно выделить четыре основных метода, представленных на рисунке 11.
273
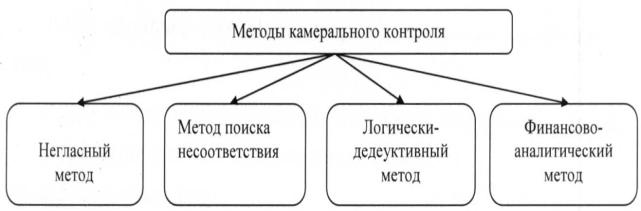
Рисунок 11 - Методы камерального контроля
Конкретные методы камеральной налоговой проверки определяются налоговыми органами самостоятельно.
Составными частями камеральной проверки являются:
-проверка полноты представления налогоплательщиком документов налоговой отчетности;
-визуальная проверка правильности оформления документов налоговой отчетности;
-проверка своевременности представления налоговой отчетности.
-проверка правильности арифметического подсчета итоговых сумм налогов и сборов, подлежащих уплате в бюджет;
-проверка обоснованности примененных ставок налогов и сборов и их соответствие действующему законодательству;
-проверка правильности исчисления налоговой базы. На данном этапе осуществляется камеральный анализ, включающий в себя: проверку логической связи между отдельными отчетными и расчетными показателями, необходимыми для исчисления налоговой базы; проверку сопоставимости отчетных показателей с аналогичным показателями прошлого года; взаимоувязку показателей бухгалтерской отчетности и налоговых деклараций; оценку отчетности и деклараций относительно имеющихся в налоговом органе данных о налогоплательщике, полученным из других источников.
Отличительными чертами камеральной формы налоговой проверки являются: порядок назначения, срок и место проведения, круг проводимых мероприятий налогового контроля, порядок оформления результатов проведенной камеральной проверки.
Камеральная налоговая проверка проводится уполномоченными должностными лицами налогового органа в соответствии с их слу-
274
жебными обязанностями. В отличие от выездной налоговой проверки камеральная налоговая проверка проводится без какого-либо специального решения руководителя налогового органа, что обусловлено оперативным характером камеральной формы.
Объектами камеральной налоговой проверки являются налоговые декларации и документы, представленные налогоплательщиком, а также другие документы о деятельности налогоплательщика, имеющиеся у налогового органа. Такими документами могут быть материалы ранее проведенных мероприятий налогового контроля, документы, истребованные налоговым органом у контрагента или иных лиц, располагающими документами (информацией), касающимися деятельности проверяемого налогоплательщика.
Камеральные проверки отчетов и расчетов налогоплательщиков проводятся по каждому конкретному виду налогов в соответствии с действующими инструкциями. По результатам таких проверок возможно дополнительное начисление налога, а также применение санкций за нарушения, факты, совершения которых не требуют документального подтверждения. По таким нарушениям руководители налоговых органов принимают решения на основании докладных (служебных) записок соответствующих должностных лиц инспекций.
Гарантией защиты прав налогоплательщика от ограничения прав, подвергшегося камеральной налоговой проверке, может служить срок ее проведения. Однако в арбитражной практике нарушение налоговыми органами трехмесячного срока проведения камеральной налоговой проверки не оценивается как основание для признания незаконными мероприятий налогового контроля, проводимых за пределами установленного срока.
Налоговым кодексом РФ предусмотрено, что камеральная проверка осуществляется в соответствии с должностными обязанностями работниками налоговых органов, при этом особого разрешения руководства не требуется.
В случае, если в результате камеральной проверки были выявлены какие-либо несоответствия или нарушения, то налогоплательщику предлагается внести в документы необходимые уточнения и изменения. При этом ИФНС РФ может потребовать у налогоплательщика дополнительные объяснения в письменном виде, которые подтверждают правильность исчисления и уплаты налогов в установленный законодательством срок.
275