Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
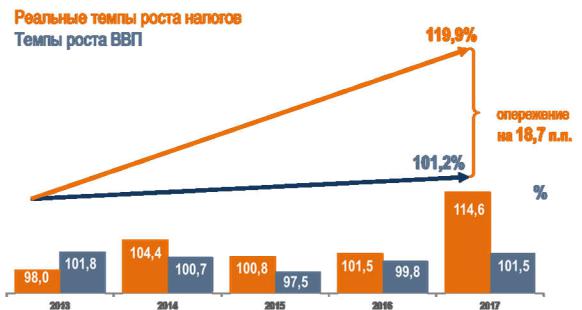
доходы, поддержанные хорошей динамикой ключевых макроэкономических показателей. (103).
Рисунок 4 - Темпы роста налоговых поступлений в консолидированный бюджет РФ и ВВП (103)
Так, поступления налога на прибыль организаций выросли на
18,8 %, чему в определенной степени способствовал рост прибыли в экономике: прибыль прибыльных организаций увеличилась на 3 %.
Оживление потребительского спроса, индикатором которого традиционно выступает рост в секторе розничной торговли (4 % в номинальном выражении), положительно отразилось на динамике поступлений НДС (увеличение на 15,5 %). Это обусловлено тем, что на макроуровне «чистой» налоговой базой для НДС, т. е. очищенной от влияния налоговых вычетов на промежуточных стадиях формирования добавленной стоимости, выступает объем конечного потребления.
Увеличению потребительского спроса способствовало и ускорение роста средней заработной платы в экономике до 6,7 %, которое одновременно дало эффект роста НДФЛ — на 7,7 %. (103).
В целом поступления по всем ненефтегазовым доходам выросли на 11,6 %. По нашим оценкам, общий вклад макроэкономических факторов в динамику налоговых поступлений составляет около 3,9 %, или 554 млрд руб. На долю изменений налогового законодательства (прежде всего речь идет об ограничении списания убытков по налогу
31
на прибыль организаций и о ежегодной индексации ставок акцизов) приходится около 5 %, или 725 млрд руб. Оставшиеся 2,7 % прироста поступлений, или порядка 390 млрд руб., обеспечены за счет качественного налогового администрирования. Это дополнительные доходы, полученные благодаря работе налоговых органов по «обелению» экономики с использованием инструментов дистанционного цифрового контроля и мониторинга налоговой среды.
Таким образом, повышение эффективности налогового администрирования способствует наполнению бюджета, а также сокращению теневого сектора, выравниванию условий конкуренции, снижению коррупции и в долгосрочном плане повышению эффективности экономики. В целом повышение ключевых макроэкономических индикаторов является фундаментальным фактором роста и в разрезе основных налогов.
Как известно с 2017 г. ФНС России приступила к администрирования страховых взносов. В результате, по итогам 2017 года, поступления страховых взносов во все фонды увеличились на 483 млрд руб., или на 9,1 %, по сравнению с 2016 годом. Так, в ПФР поступило 4490 млрд руб. (рост на 8,7 %), ФСС России — 223 млрд руб. (на 24,7 %), ФОМС — 1087 млрд руб. (на 8,0 %). (103).
Такие значительные результаты – свидетельство высокого качества администрирования налоговыми органами страховых взносов. Накопленные компетенции ФНС России по администрированию НДФЛ позволили проводить комплексные мероприятия по легализации заработной платы, сопоставительному мониторингу поступлений, выявлению и взысканию задолженности, что в конечном итоге привело к повышению платежной дисциплины и росту поступлений страховых взносов.
Второе направление анализа используется для расчета базисных темпов роста и выявление тех налоговых доходов, в динамике которых наблюдаются наиболее сильнее изменения. Анализ причин таких изменений используется для корректировки прогнозных значений налоговых параметров и сценариев развития налоговой и бюджетной политики.
Третье направление анализа необходимо для оценки влияния на налоговые прогнозы других макроэкономических показателей и тенденций.
В аналитической работе налоговых органов при анализе налоговых поступлений применяются методы факторного и комплексного
32
анализа.
Факторный анализ направлен на выявление всех важнейших факторов роста налоговых поступлений и определение их зависимости от конъюнктуры рынка, внутренней структуры экономики и других значимых явлений макроуровня.
Налоговое регулирование – один из наиболее значимых элементов налогового механизма. Его основу составляет система экономических мер оперативного вмешательства в ходе исполнения налоговых обязательств. Эта функция налогового администрирования заключается в том, что государство ставит разные условия налогообложения для различных категорий налогоплательщиков. Разность условий заключается в снижении и повышении ставок, предоставлении льгот, отсрочек по уплате налоговых платежей, применении разных систем налогообложения (общая система налогообложения, упрощенная система налогообложения, применение единого налога на вмененный доход и др.).
Налоговое регулирование – меры косвенного воздействия на экономику, экономические и социальные процессы путем изменения вида налогов, налоговых ставок, установления налоговых льгот, понижения или повышения общего уровня налогообложения, отчислений в бюджет. Так, снижение налогов способно стимулировать производство, а повышение налогов - сдерживать или даже подавлять некоторые виды деятельности.
Налоговое регулирование направлено на достижение равновесия общественных, корпоративных и личных экономических интересов участников налоговых правоотношений. Основной целью налогового регулирования является достижение компромисса между фискальными интересами государства и экономическими интересами налогоплательщиков.
В качестве форм налогового регулирования можно назвать:
1)систему налогового стимулирования, предполагающую изменение сроков уплаты налогов или сборов; предоставление отсрочки или рассрочки уплаты платежей; предоставление инвестиционного налогового кредита.
2)оптимизацию налоговых ставок, целью которой является достижение относительного равновесия между налоговыми функциями: фискальной и регулирующей. От размера налоговых ставок зависит построение рациональной налоговой системы. Расчет оптимального уровня налоговых ставок – процесс крайне сложный и тру-
33
доемкий. Здесь, прежде всего, необходимо экономическое обоснование с целью оптимизации государственных расходов, их приведение
всоответствие с возможностями реальной экономики.
3)систему налоговых льгот, представляющих собой комплекс налоговых преференций стратегического действия, компенсирующих финансовые потери при выпуске новой и конкурентоспособной продукции, модернизации технологических процессов, укрепляющий основы малого и среднего производственного бизнеса. Налоговые льготы предоставляются в виде отмены авансовых платежей, уменьшения или полного сложения налогового обязательства при соблюдении определенных условий, снижения размера налоговой ставки.
4)систему налоговых санкций нарушителей законодательства о налогах и сборах в виде финансовых и административных санкций, а также мер уголовной ответственности.
Оптимальное соотношение перечисленных методов и форм налогового стимулирования обеспечивает результативность налоговой политики государства.
1.4. Нормативно-правовое обеспечение налогового администрирования
Правовой базой налогового администрирования является свод законов и подзаконных актов, которые регламентируют действия субъектов администрирования и других участников налоговых правоотношений.
К правовой основе налогового администрирования, в частности, относятся:
1)Конституция РФ;
2)Международные договора РФ в области налогообложения;
3)Налоговый кодекс РФ;
4)Закон РФ от 21 марта 1991 г. № 943-1 «О налоговых органах Российской Федерации»;
5)Положение о Федеральной налоговой службе (утверждено постановлением Правительства РФ от 30 сентября 2004 г. № 506).
Эти законы и подзаконные акты перечислены в порядке убывания преимущества над другими актами. Конституция РФ имеет преимущество над Международными договорами. В свою очередь, при возникновении противоречий между Международными договорами и
34
Налоговым кодексом РФ преимущество получают Международные договора РФ в области налогообложения.
Помимо этих основных правовых актов налоговые органы в своей деятельности руководствуются:
-федеральными конституционными законами;
-федеральными законами;
-актами Президента и Правительства РФ;
-нормативными правовыми актами Министерства финансов РФ;
-правовыми актами ФНС России;
-нормативными правовыми актами органов власти субъектов РФ
иместного самоуправления, принимаемыми в пределах их полномочий по вопросам налогов и сборов.
Ведущее положение в правовом регулировании налогового администрирования занимает первая часть НК РФ, устанавливающая систему налогов и сборов, страховые взносы и принципы обложения страховыми взносами, а также общие принципы налогообложения и сборов в РФ, в том числе:
1)виды налогов и сборов, взимаемых в РФ;
2)основания возникновения (изменения, прекращения) и порядок исполнения обязанностей по уплате налогов и сборов;
3)принципы установления, введения в действие и прекращения действия ранее введенных налогов субъектов РФ и местных налогов;
4)права и обязанности налогоплательщиков, налоговых органов
идругих участников отношений, регулируемых законодательством о налогах и сборах;
5)формы и методы налогового контроля;
6)ответственность за совершение налоговых правонарушений;
7)порядок обжалования актов налоговых органов и действий (бездействия) их должностных лиц.
1.5. Органы налогового администрирования в РФ
Деятельность налоговых органов по администрированию платежей в бюджет является важной составляющей функционирования госслужбы в РФ на основе Федерального закона №79-ФЗ «О государственной службе».
Органами, осуществляющими налоговое администрирование в РФ, выступают органы государственной законодательной и исполни-
35