Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
ниринг бизнес-процессов камерального контроля на основе новых алгоритмов сопоставления данных. Такое изменение архитектуры камерального контроля налога на добавленную стоимость свидетельствует о значительном сокращении времени на проведение камерального контроля и повышении его эффективности.
Налоговая безопасность в данном случае обеспечивается не только снижением рисков по предоставлению недостоверных сведений в декларациях, но и благодаря тотальному контролю каждой облагаемой НДС хозяйственной операции, осуществляемой налогоплательщиком. Безусловно, это обеспечивает дополнительное поступление налоговых доходов в бюджет, сокращает «теневые» обороты, повышает прозрачность осуществляемых между контрагентами сделок.
Понятность и прозрачность процедур налогового администрирования во многом уже на сегодня реализована в созданной системе электронных информационных сервисов для налогоплательщиков — юридических и физических лиц, доступных в он-лайн режиме через использование официального интернет-сайта ФНС России. Свыше 30 млн граждан зарегистрировались в «Личном кабинете налогоплательщика для физических лиц», сообщает пресс-служба ФНС РФ. (103). С помощью «Личного кабинета налогоплательщика для физических лиц» можно проверить список объектов собственности налогоплательщика, уточнить льготы, оплатить налоги, не дожидаясь единого налогового уведомления, сформировать декларацию по форме 3-НДФЛ и отследить статус камеральной проверки декларации.
Кроме того, для более удобного электронного документооборота с налоговыми органами пользователь Личного кабинета может использовать усиленную неквалифицированную электронную подпись. С ее помощью можно подавать в электронном виде декларацию 3- НДФЛ, а также заявление на зачет/возврат переплаты из бюджета, заявление на предоставление налоговой льготы, уведомление о выборе льготного объекта, уведомление о необходимости (об отказе) получения документов на бумажном носителе, запрашивать справку о состоянии расчетов с бюджетом, об исполнении обязанности по уплате налогов, акт сверки и другие документы.
Получить доступ к сервису можно, обратившись с заявлением в любую инспекцию и предъявив документ, удостоверяющий личность. Логин и пароль инспектор выдаст в течение 15 минут. Кроме того, подключиться к «Личному кабинету» можно без посещения инспекции. Это можно сделать с помощью усиленной квалифицированной
26
электронной подписи либо учетной записи на Едином портале госуслуг. В последнем случае «учетка» должна быть подтверждена лично в одном из уполномоченных центров регистрации Единой системы идентификации и аутентификации (ЕСИА), в отделении Почты России, МФЦ, центре обслуживания клиентов ПАО «Ростелеком» и других уполномоченных организациях.
С помощью сервиса — «Личный кабинет налогоплательщика юридического лица» можно посмотреть всю информацию о начислениях и уплатах, невыясненных платежах, направить в налоговый орган любой запрос, например, на получение выписки из ЕГРЮЛ или на проведение совместного акта сверки, выбрать способ получения ответа и отследить статус прохождения документа с помощью сервиса и много другое.
Налоговый анализ. Налоговый анализ — это совокупность форм и методов определения и интерпретации экономически обоснованных налоговых параметров и результатов решений государственных органов управления, направленных на выявление резервов формирования и поступления в бюджеты налоговых доходов рамках проводимой налоговой политики
Взависимости от масштабов и уровня налоговой органа, анализ бывает макроэкономический и микроэкономический.
1) Макроэкономический анализ подразделяется на: - стратегический; - оценка налогового потенциала.
2) Микроэкономический состоит из:
- оценки деятельности налоговых органов; - текущего анализа внутренней отчетности налоговых органов.
Анализ в системе налогового администрирования применяется с целью интерпретации информации, полученной в ходе реализации других функций, что необходимо для информационного обеспечения принимаемых решений и выбора новых подходов и направлений применения новых инструментов налоговой политики государства и обеспечения налоговой безопасности. Анализ рассматривают с макроэкономической и микроэкономической позиций. (71, с.104).
Врамках макроэкономического анализа осуществляются:
•стратегический анализ прогнозных поступлений налоговых платежей в бюджеты всех уровней;
•анализ и оценка налогового потенциала территорий;
•анализ и оценка налоговых баз крупнейших налогоплательщи-
27
ков и консолидированных групп налогоплательщиков;
•анализ возможности увеличения налоговых доходов за счет развития информационного взаимодействия внутри государства и на международном уровне в рамках Конвенции о взаимной административной помощи по налоговым делам.
Анализ администрируемых налоговыми органами налоговых доходов осуществляется в трех направлениях:
1)общий анализ поступлений в разрезе уровней бюджетной системы, видов и групп налогов;
2)сравнительный анализ фактических данных с плановыми и прогнозными;
3)экономико-статистический анализ структуры налоговых поступлений, их тенденций и связей.
Первое направление анализа необходимо для выявления тех налоговых доходов, которые имеют наибольший удельный вес в общей их совокупности. Это позволяет выявить тенденции, характерные для произошедших изменений в соотношениях налогов (их удельных весов). Причины изменений необходимы для дальнейшего совершенствования структуры налоговой системы, снижение налоговых рисков государства при введении новых налогов.
Налоги играют ведущую роль в формировании доходной базы бюджетов всех уровней РФ. Основными налогами, имеющими наибольшее фискальное значение для бюджетной системы РФ, являются налог на добавленную стоимость (НДС), налог на прибыль организаций, налог на добычу полезных ископаемых (НДПИ), акцизы и налог на доходы физических лиц (НДФЛ). В таблице 2 отражена структура поступления администрируемых ФНС России доходов в бюджетную систему РФ в 2017-2018 гг.
Таблица 2 Поступление администрируемых ФНС России доходов в бюджетную
систему Российской Федерации в 2017-2018 гг.
В млрд. рублей
|
2017 год |
2018 |
В % |
|
|
год |
к 2017 г. |
||
|
|
|||
Всего поступило в бюджетную систему РФ |
23 143,3 |
27 745,3 |
119,9 |
|
в том числе: |
|
|
|
|
Страховые взносы на обязательное социаль- |
5 799,9 |
6 416,8 |
110,6 |
|
ное страхование в ГВФ |
||||
|
|
|
||
28 |
|
|
|

|
2017 год |
2018 |
В % |
|
|
год |
к 2017 г. |
||
|
|
|||
Консолидированный бюджет РФ |
17 343,4 |
21 328,5 |
123,0 |
|
в том числе: |
|
|
|
|
в федеральный бюджет |
9 162,0 |
11 926,8 |
130,2 |
|
в консолидированные бюджеты субъектов РФ |
8 181,5 |
9 401,7 |
114,9 |
|
из него: |
|
|
|
|
Налог на прибыль организаций |
3 290,0 |
4 100,0 |
124,6 |
|
в федеральный бюджет |
762,4 |
995,5 |
130,6 |
|
в консолидированные бюджеты субъектов РФ |
2 527,6 |
3 104,5 |
122,8 |
|
НДФЛ лиц в консолидированные бюджеты |
3 251,1 |
3 653,0 |
112,4 |
|
субъектов РФ |
||||
|
|
|
||
НДС в федеральный бюджет |
3 236,3 |
3 761,2 |
116,2 |
|
Акцизы |
1 521,3 |
1 493,2 |
98,2 |
|
в федеральный бюджет |
909,6 |
860,7 |
94,6 |
|
в консолидированные бюджеты субъектов РФ |
611,7 |
632,4 |
103,4 |
|
Имущественные налоги в консолидирован- |
1 250,3 |
1 396,8 |
111,7 |
|
ные бюджеты субъектов РФ |
||||
|
|
|
||
из них: |
|
|
|
|
Налог на имущество физических лиц |
52,2 |
61,3 |
117,4 |
|
Налог на имущество организаций |
856,1 |
985,2 |
115,1 |
|
Транспортный налог |
154,9 |
161,2 |
104,1 |
|
Земельный налог |
186,0 |
187,1 |
100,6 |
|
Налог на добычу полезных ископаемых |
4 130,4 |
6 127,4 |
148,3 |
|
в федеральный бюджет |
4 061,4 |
6 060,3 |
149,2 |
|
в консолидированные бюджеты субъектов РФ |
69,1 |
67,0 |
97,0 |
|
Утилизационный сбор в федеральный бюд- |
139,3 |
178,8 |
128,3 |
|
жет |
||||
|
|
|
Источник: http://www.nаlоg.ru [Электронный ресурс]: Официальный сайт ФНС России.
По данным таблицы 2, в 2018 г. на долю НДПИ приходилось 28,7% всех администрируемых ФНС России доходов в консолидированный бюджет РФ, налог на прибыль организаций – 19,2%, НДС –
17,6%, НДФЛ – 17,1%, акцизы – 7,0%.
29
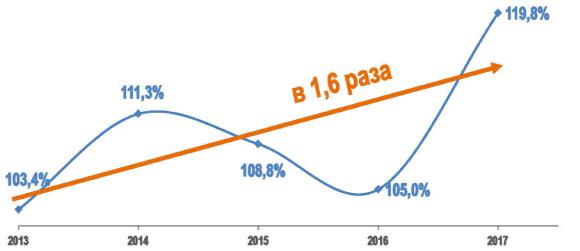
Рисунок 3 - Номинальные темпы роста налоговых поступлений в консолидированный бюджет РФ (103)
В общественном мнении доминирует тезис о том, что рост налоговых поступлений обеспечивается только за счет увеличения ставок налогов. Вместе с тем на протяжении 5 лет (2013—2017 гг.) поступления налогов в консолидированный бюджет РФ показывали устойчивый рост и увеличились почти в 1,6 раза (на 58,6 %) (рис. 3), в то время как ставки по основным налогам — налогу на прибыль организаций, НДС, НДФЛ — не изменялись. Также следует подчеркнуть, что рост налоговых поступлений был сформирован в условиях крайне волатильной конъюнктуры на основные товары сырьевого экспорта, введения внешних ограничений и общего замедления экономики: в реальном выражении (т. е. с учетом инфляции) он составил 19,9 %, в то время как накопленный за 5 лет рост ВВП только 1,2 % (рис. 4). (103).
Интересно, что наиболее высокие темпы роста налоговых поступлений за 5 лет сложились по итогам 2017 года, когда началось оживление экономики после снижения в 2015—2016 гг.: в 2017 году поступления в консолидированный бюджет РФ по сравнению с 2016 годом выросли на 20 %, или почти на 2,9 трлн руб., и превысили 17 трлн руб. Почти 40 % прироста поступлений было обусловлено корректировкой цены на нефть, которая увеличилась на 29 % в декабре 2016 г. — ноябре 2017 г. (с 40,3 до 52,1 долл. за баррель), что дополнительно принесло 1,2 трлн руб. нефтегазовых доходов. Однако 60 % прироста поступлений, или 1,7 трлн руб., обеспечили ненефтегазовые
30