Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
Раздел 6. Поступления администрируемых доходов в консолидированный бюджет Российской Федерации в структуре основных видов экономической деятельности.
Раздел 7. Задолженность по налогам и сборам в консолидированный бюджет Российской Федерации.
Раздел 8. Задолженность по налогам и сборам по основным видам экономической деятельности.
Раздел 9. Показатели налоговой нагрузки.
Раздел 10. Показатели налоговой нагрузки по отдельным видам экономической деятельности.
Раздел 11. Оценка и прогнозирование поступлений отдельных налогов. (103).
Найти налоговый паспорт региона на текущую дату можно в открытом доступе на сайте ФНС. В рамках мониторинга реализации Концепции открытости федеральных органов исполнительной власти (ФОИВ), разработанной Экспертным советом при Правительстве РФ для повышения прозрачности и подотчетности госорганов и расширения возможностей для участия гражданского общества в подготовке и экспертизе государственных решений, составляется рейтинг открытости ФОИВ. Концепция утверждена Распоряжением Правительства РФ от 30.01.2014 и является обязательной для реализации федеральными органами власти. Кроме ФНС России, в десятку лидеров вошли Минобороны, МЧС, Минэкономразвития, Минфин, Минтруд и др. ведомства.
Наибольшая открытость и прозрачность всех процедур налоговых органов была достигнута с введением АИС «Налог-3», которая позволила создать единую базу данных налогоплательщиков на всей территории РФ, объединив в единую сеть все структурные подразделения налоговой службы России.
В качестве заключительного, обобщающего блока в АИС «На- лог-3» представлена подсистема налогового администрирования, которая демонстрирует новый уровень взаимоотношений налоговых органов и налогоплательщиков на основе сокращения контактов между ними, что должно способствовать повышению уровня налогового администрирования. Нужно указать на важность внедрения ФНС России новой АИС «Налог-3», которую уже называют «электронным инспектором». Программа АИС «Налог-3» облегчит перевод компании из одной инспекции в другую. Принимающая ИФНС изначально имеет доступ к существующей карточке расчетов с бюджетом, которую
41
вела прежняя инспекция. Задав необходимые параметры, налоговый инспектор может найти данные любого налогоплательщика на всей территории РФ, что облегчит проведение проверок, получение данных и принятие решений по спорным вопросам.
42
ГЛАВА 2. ФУНКЦИОНАЛЬНАЯ ХАРАКТЕРИСТИКА НАЛОГОВЫХ ОРГАНОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
2.1. Федеральная налоговая служба России: полномочия и организация деятельности
В соответствии со статьей 30 Налогового кодекса РФ «Налоговые органы составляют единую централизованную систему контроля за соблюдением законодательства о налогах и сборах, за правильностью исчисления, полнотой и своевременностью уплаты (перечисления) в бюджетную систему РФ налогов, сборов, страховых взносов, а в случаях, предусмотренных законодательством РФ, за правильностью исчисления, полнотой и своевременностью уплаты (перечисления) в бюджетную систему РФ иных обязательных платежей. В указанную систему входят федеральный орган исполнительной власти, уполномоченный по контролю и надзору в области налогов, сборов, страховых взносов, и его территориальные органы». (3).
Согласно Постановлению Правительства РФ от 30 сентября 2004 г. № 506 "Об утверждении Положения о Федеральной налоговой службе «Федеральная налоговая служба и ее территориальные органы - управления Службы по субъектам Российской Федерации, межрегиональные инспекции Службы, инспекции Службы по районам, районам в городах, городам без районного деления, инспекции Службы межрайонного уровня (далее - налоговые органы) составляют единую централизованную систему налоговых органов. ФНС России не имеет подведомственных органов государственной власти и зарубежных представительств». (23).
Центральное звено в этой системе – ФНС России. В соответствии с Указом Президента РФ от 9 марта 2004 г. № 314 «О системе и структуре федеральных органов исполнительной власти» ФНС России находится в непосредственном ведении Минфина России. Однако территориальные налоговые органы в своих действиях при реализации предоставленных им полномочий независимы от финансовых органов субъектов РФ и органов местного самоуправления. Статус совокупности налоговых органов как централизованной системы обеспечивает проведение единой общегосударственной налоговой политики на территории всей страны.
43
Федеральная налоговая служба и её территориальные органы при осуществлении налогового администрирования руководствуются Конституцией РФ, федеральными конституционными законами, Законом РФ от 21 марта 1991 г. № 943-1 «О налоговых органах Российской Федерации» (с последующими изменениями и дополнениями), НК РФ (Федеральным законом от 31 июля 1998 г. № 146-ФЗ с учетом последующих изменений и дополнений, в том числе Федерального закона от 27 июля 2006 г. № 137-ФЗ «О внесении изменений в часть первую и часть вторую Налогового кодекса Российской Федерации и в отдельные законодательные акты Российской Федерации в связи с осуществлением мер по совершенствованию налогового администрирования»). Кроме того, они руководствуются нормативными правовыми актами Президента РФ и Правительства РФ, международными договорами РФ, нормативными правовыми актами Минфина России, органов власти субъектов РФ и органов местного самоуправления, принимаемыми в пределах их полномочий по вопросам налогов и сборов.
Федеральная налоговая служба и территориальные налоговые органы осуществляют деятельность во взаимодействии с другими федеральными органами исполнительной власти, органами исполнительной власти субъектов РФ, органами местного самоуправления. В тоже время ФНС России при реализации своих функций выступает как самостоятельная система.
Структура ФНС России и ее территориальных органов установлена постановлением Правительства РФ от 30 сентября 2004 г. № 506 «Об утверждении Положения о Федеральной налоговой службе» и утверждена приказом Минфина России от 9 августа 2005 г. № 104н «Об утверждении положений о территориальных органах Федеральной налоговой службы» (ред. от 05.04.2012 г.).
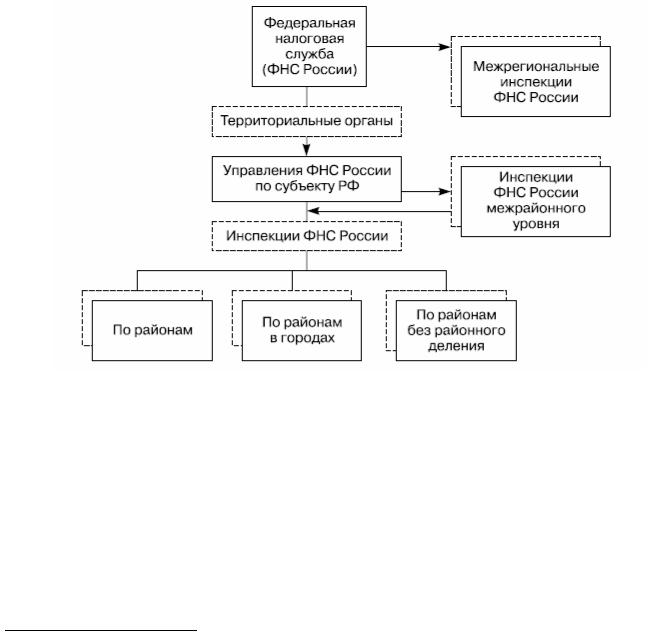
Современная система налоговых органов в России построена в соответствии с административным и национально-территориальным делением, принятом в РФ, и состоит из трех звеньев. Основным элементом этой системы являются налоговые инспекции по районам, районам в городах, городам без районного деления. Второе звено включает в себя Управления ФНС по республикам в составе России, краям, областям, округам, городам федерального значения Москве, Санкт-Петербургу и Севастополю, межрегиональные инспекции ФНС России. Возглавляет систему налоговых органов центральный аппарат ФНС России (рис. 5).
44
Глава ФНС России с 6 апреля 2010 года – М.В.Мишустин. Общая численность работников ФНС России по состоянию на конец 2017 года составляла примерно 146 тысяч человек (это 23% от общего числа федеральных работников). (103).
Рисунок 5 - Структура ФНС России и ее территориальных органов
В центральном аппарате ФНС России по состоянию на 1 июля 2019 г. выделено 20 управлений1, функции и задачи которых хорошо просматриваются во всех сферах деятельности налоговых органов и управления налоговыми отношениями, включая область налоговой безопасности. Статус налоговым органам предоставлен законодательством.
На федеральном уровне управления налоговыми отношениями следует рассматривать и отношения налоговых органов с крупней-
1 1 — аналитическое управление; 2 — контрольное управление; 3 — управление налогообложения юридических лиц; 4 — управление кадров; 5 — финансовое управление; 6 — управление информационных технологий; 7 — правовое управление; 7 — управление обеспечения процедур банкротства; 9 — управление по работе с задолженностью; 10 — управление оперативного контроля; 11 — управление досудебного урегулирования налоговых споров; 12 — административно-контрольное управление; 13 — управление налогообложения имущества и доходов физических лиц; 14 — управление стандартов и международного сотрудничества; 15 — управление регистрации и учета налогоплательщиков; 16управление камерального контроля; 17 — управление модернизации налоговых органов; 18 — управление трансфертного ценообразования; 19 — управление контроля налоговых органов; 20 — управление обеспечения контроля оборота товаров
45