Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
просам (пока не в автоматическом режиме и не в унифицированном формате).
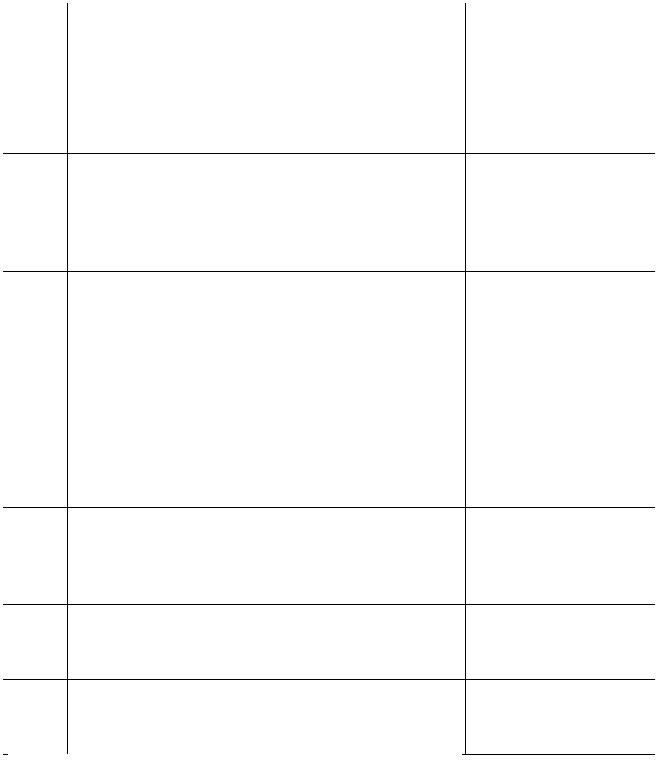
Таблица 13 Виды нарушений и суммы штрафов при международном обмене
налоговой информацией, установленные НК РФ
Статья НК Вид нарушения РФ
Ненаправление в установленный срок органи-
129.7 зацией финансового рынка финансовой инфор- (п.1) мации
Невключение организацией финансового рынка финансовой информации о клиенте организации
129.7 финансового рынка, выгодоприобретателе и (п.2) (или) лицах, прямо или косвенно их контроли-
рующих
Нарушение порядка установления налогового
резидентства клиентов, выгодоприобретателей 129.8 и лиц, прямо или косвенно их контролирующих,
путем непринятия установленных мер
Неправомерное непредставление в установленный срок уведомления об участии в международной группе компаний или представление
129.9 уведомления об участии в международной группе компаний, содержащего недостоверные сведения
Неправомерное непредставление в установленный срок странового отчета или представление 129.10 странового отчета, содержащего недостоверные
сведения
Сумма штрафа, руб.
500 000
50 000 за каждый факт
50 000
50 000
100 000
129.11 (п.1)
129.11 (п.2)
Непредставление в установленный срок налогоплательщиком национальной документации (по 100 000 международной группе компаний)
Непредставление в установленный срок налогоплательщиком глобальной документации (по 100 000 международной группе компаний)
Источник: Составлена авторами на основании НК РФ (часть 1). - http://www.garant.ru.
386
Кроме того, на сайте ОЭСР рядом с «Россией» вместо нулей появились цифры «Россия 56/73», это означает, что из России налоговая информация в автоматическом режиме будет отправляться в 56 государств, а в Россию поступать в таком же режиме из 73 госу-
дарств. (103).
Держателям счетов в иностранных банках следует отслеживать заключения ФНС России двусторонних соглашений с другими государствами.
Конвенция о взаимной административной помощи по налого-
вым делам большое внимание уделяет проведению одновременных налоговых проверок и оказанию помощи по взысканию налоговой задолженности налогоплательщиков за рубежом. Ключевыми моментами оказания административной помощи являются: обмен информацией; проведение одновременных налоговых проверок; участие в налоговых проверках за границей; оказание помощи по взиманию налогов, включая принятие обеспечительных мер; своевременное направление документов. Административная помощь оказывается государством независимо от того, является ли налогоплательщик резидентом, либо гражданином страны или любого иного государства. (103).
Между налоговыми органами разных стран реализуется концепция нового административного механизма взаимодействия. Если традиционными во взаимодействии до настоящего времени считались два механизма: обмен информацией по запросу и обмен опытом и лучшей практикой, — то для реализации новых механизмов планируется активное использование Объединенного центра информации о налоговых уклонениях и Общей системы передачи информации
(Common Transmission System).
Для налоговой прозрачности всех входящих в состав Конвенции юрисдикций создан механизм международного контроля, который большей частью реализуется участниками Глобального форума ОЭСР по прозрачности и обмену налоговой информацией. В настоящее время он включает в себя 122 юрисдикции и его задачами являются:
•внедрение международного стандарта прозрачности и обмена налоговой информацией;
•участие и внесение вклада в проведение страновых обзоров;
•поддержка бюджета организации.
Международный стандарт прозрачности и обмена налоговой
информацией требует наличия действенных механизмов обмена информаций по запросу. Надежность информации и полномочия по ее
387

получению, а также своевременному предоставлению по запросам гарантируется четырьмя принципиальными критериями:
•банковские счета (практически перестала существовать банковская тайна);
•собственность;
•идентификация налогоплательщика;
•бухгалтерская отчетность.
Международный стандарт прозрачности и обмена налоговой информацией реализуется на основе неукоснительного соблюдения требований конфиденциальности в отношении обмениваемой информации. Разработанный стандарт автоматического обмена информацией о финансовых счетах в налоговых целях (Standard for Automatic Exchange of Financial Account Information in Tax Matters) основан на ис-
пользовании Модельного соглашения компетентных органов и Общем стандарте отчетности.
Большой интерес представляет Общий стандарт отчетности, согласно которому для каждой страны — участники Соглашения является обязательным представление отчетности следующими финансовыми организациями: банками, опекунскими учреждениями, депозитариями, страховыми компаниями, трастами, фондами, инвестиционными организациями. Отчетность должна содержать информацию о счетах, включая депозиты и опекунские счета; процентах; дивидендах; результатах продажи финансовых активов и ином доходе от активов, находящихся на счетах или соответствующих платежах по счетам; страховых продуктах; задолженности; собственных средствах.
Качество предоставляемых в отчетности данных оценивается при помощи особых процедур Due Diligence5
Для обеспечения качества предоставляемой в отчетности информации важное значение имеет прозрачность «пассивных организаций» в целях выхода на контролируемых лиц.
Применение общего стандарта отчетности в России коснется, в первую очередь, банков и иных финансовых учреждений. В соответ-
5 Due Diligence, дью-дйлидженс (англ, due diligence — должная добросовестность) процедура составления объективного представления об объекте инвестирования, включающая в себя оценку инвестиционных рисков, независимую оценку объекта инвестирования, всестороннее исследование деятельности компании, комплексную проверку её финансового состояния и положения на рынке. Обычно проводится перед началом покупки бизнеса, осуществлением сделки по слиянию (присоединению), подписанием контракта или сотрудничеством с этой компанией
388
ствии с требованиями стандарта все финансовые учреждения, включая коммерческие банки будут проводить Due Diligence и выявлять контролирующих лиц.
Полученная информация должна быть передана в налоговый орган, который, в свою очередь, должен осуществлять правильную поэтапную работу с полученной информацией:
1)сортировку информации о контролирующих лицах по соответствующим странам;
2)направление информационного сегмента в ту или иную стра-
ну;
3)получение необходимых сегментов от налоговых органов других стран;
4)сопоставление полученных данных со сведениями, содержащимися в собственных базах данных;
5)осуществление обратной связи с налоговыми органами других стран в целях повышения качества информации. (103).
Общая система передачи информации в Российской Федерации
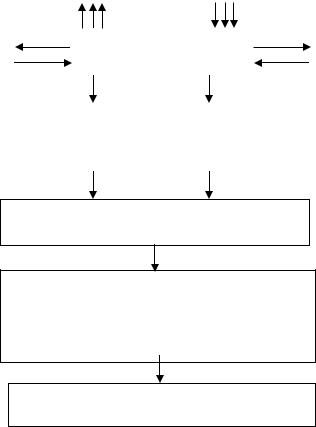
регулируется Федеральным законом «Об особенностях осуществления финансовых операций с иностранными гражданами и юридическими лицами, о внесении изменений в Кодекс Российской Федерации об административных правонарушениях и признании утратившими силу отдельных положений, законодательных актов Российской Федерации» от 28.06.2014 № 173-ФЗ. Согласно данному закону все организации финансового рынка обязаны выявлять лиц, на которых распространяются нормы законодательства иностранного государства о налогообложении иностранных счетов и их обслуживании. Законом установлены сроки предоставления клиентом такой информации, запрашиваемую организациями финансового рынка – не менее 15 рабочих дней со дня направления запроса. Информационное взаимодействие между организациями финансового рынка и налоговыми органами отражено на рисунке 14.
Под клиентом — иностранным налогоплательщиком Федеральный закон № 83-ФЗ понимает:
• физических лиц — граждан РФ. Исключение составляют физические лица, имеющие вместе с российским гражданством гражданство иностранного государства (за исключением гражданства государства — члена Таможенного союза), а также физические лица, имеющие вид на жительство в иностранном государстве;
389
|
|
|
Центральный банк РФ |
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Иностранный нало- |
|
Организация финансового |
|
|
Иностранный нало- |
||||
гоплательщик |
|
|
рынка |
|
|
|
говый орган |
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
Информация о выявлении |
|
Информация о клиенте – ино- |
|
|||||
|
клиента – иностранного на- |
|
странном налогоплательщике по |
|
|||||
|
логоплательщика |
|
|
|
|
запросу |
|
||
|
|
|
|
|
|
|
|
|
|
Уполномоченные органы о регистрации в иностранном налоговом органе
Федеральный орган исполнительной власти, уполномоченный на осуществление функции по противодействию легализации доходов, полученных преступным путем и финансированию терроризма
Решение уполномоченного органа о запрете на направление информации в иностранный нало-
Рисунок 14 - Схема информационного взаимодействия между организациями финансового рынка и уполномоченными органами
• юридических лиц, созданных в рамках законодательства РФ, у которых 90% акций (долей) уставного капитала прямо или косвенно контролируются РФ и (или) гражданами РФ. (20, ст.2).
Перечисленные налоговые механизмы являются новыми, для их реализации созданы: Объединенный центр информации о налоговых уклонениях и Общая система передачи информации.
Россия, как страна, заинтересованная в международном налоговом сотрудничестве, активно развивает информационное обеспечение для собственной системы налогового администрирования за счет использования всех информационных ресурсов государственных органов управления, новых информационных технологий и созданных на их основе электронных сервисов для налогоплательщиков. Следует отметить особую роль двух информационных систем: Федеральной информационной адресной системы (ФИАС), созданной в 2011 г. для обеспечения унификации структуры адресной информации в России, не содержащей персональных данных, и обеспечения предоставления
390