Дипломная работа: Бухгалтерский учет и аудит расчетов по оплате труда и иным операциям с персоналом (на примере ООО Тавдинский ФПК)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
72
- По данным проверки правильности формирования налоговой базы по
видам начисления выявлена ошибка – в бухгалтерском учете не отражена
материальная помощь сотруднику Ивановой Н.Л., в следствии халатности
бухгалтерского работника, невнимательность повлекла ошибку.
- По данным проверки документального подтверждения правильности
представления стандартных вычетов выявлена ошибка – в бухгалтерском учете
не верно рассчитан налоговый вычет Кокуриной Г.И., которая имеет 3 детей.
Бухгалтер рассчитал вычет в сумме 4200 рублей (1400*3), упустив тот момент,
что согласно законодательству РФ вычет на 3-го и последующего ребенка равен
3000 рублей.
- По данным проверки правильности исчисления налога на доходы
физических лиц по ставке 13 %выявлена ошибка – в бухгалтерском учете не
верно рассчитан налог Урсатий В.И, бухгалтер совершил опечатку при
исчислении что в дальнейшем повлекло ошибку и как следствие неверный
расчет заработной платы. Необходимо до удержать налог 100 рублей с Урсатий
В.И.
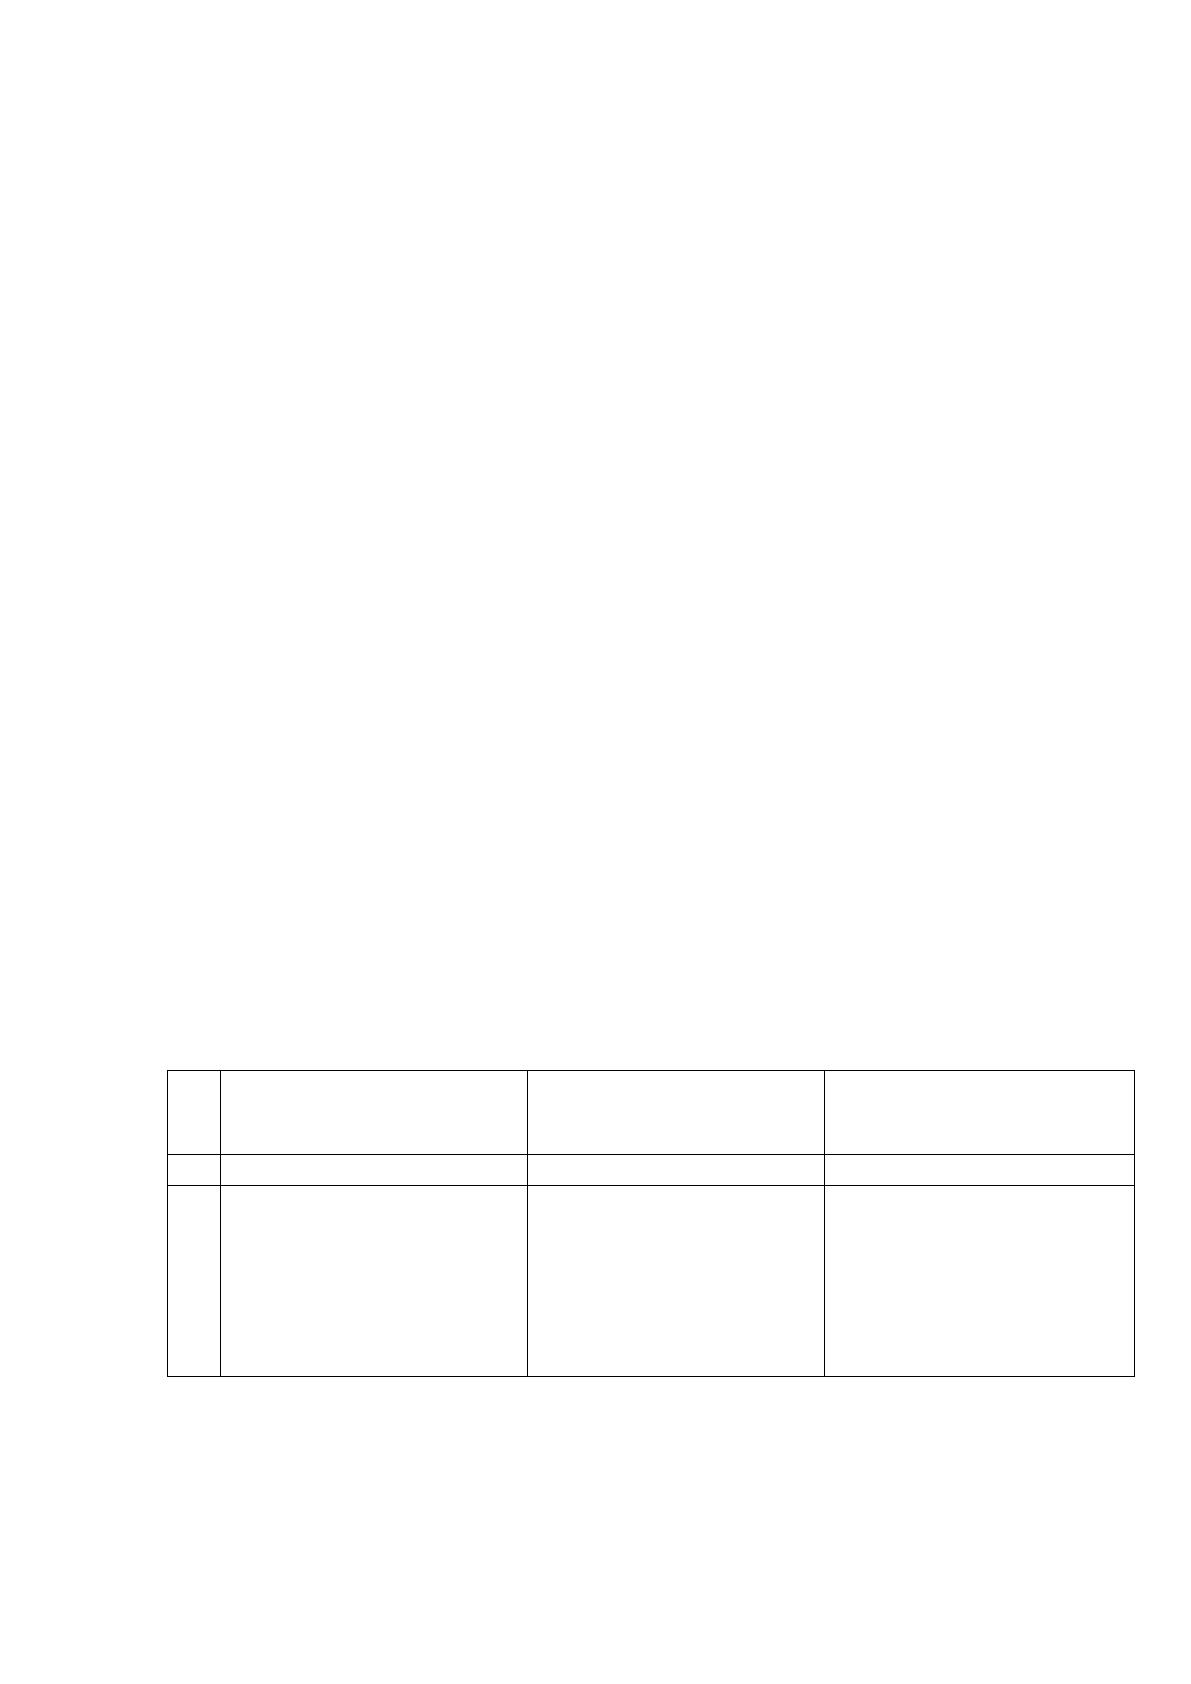
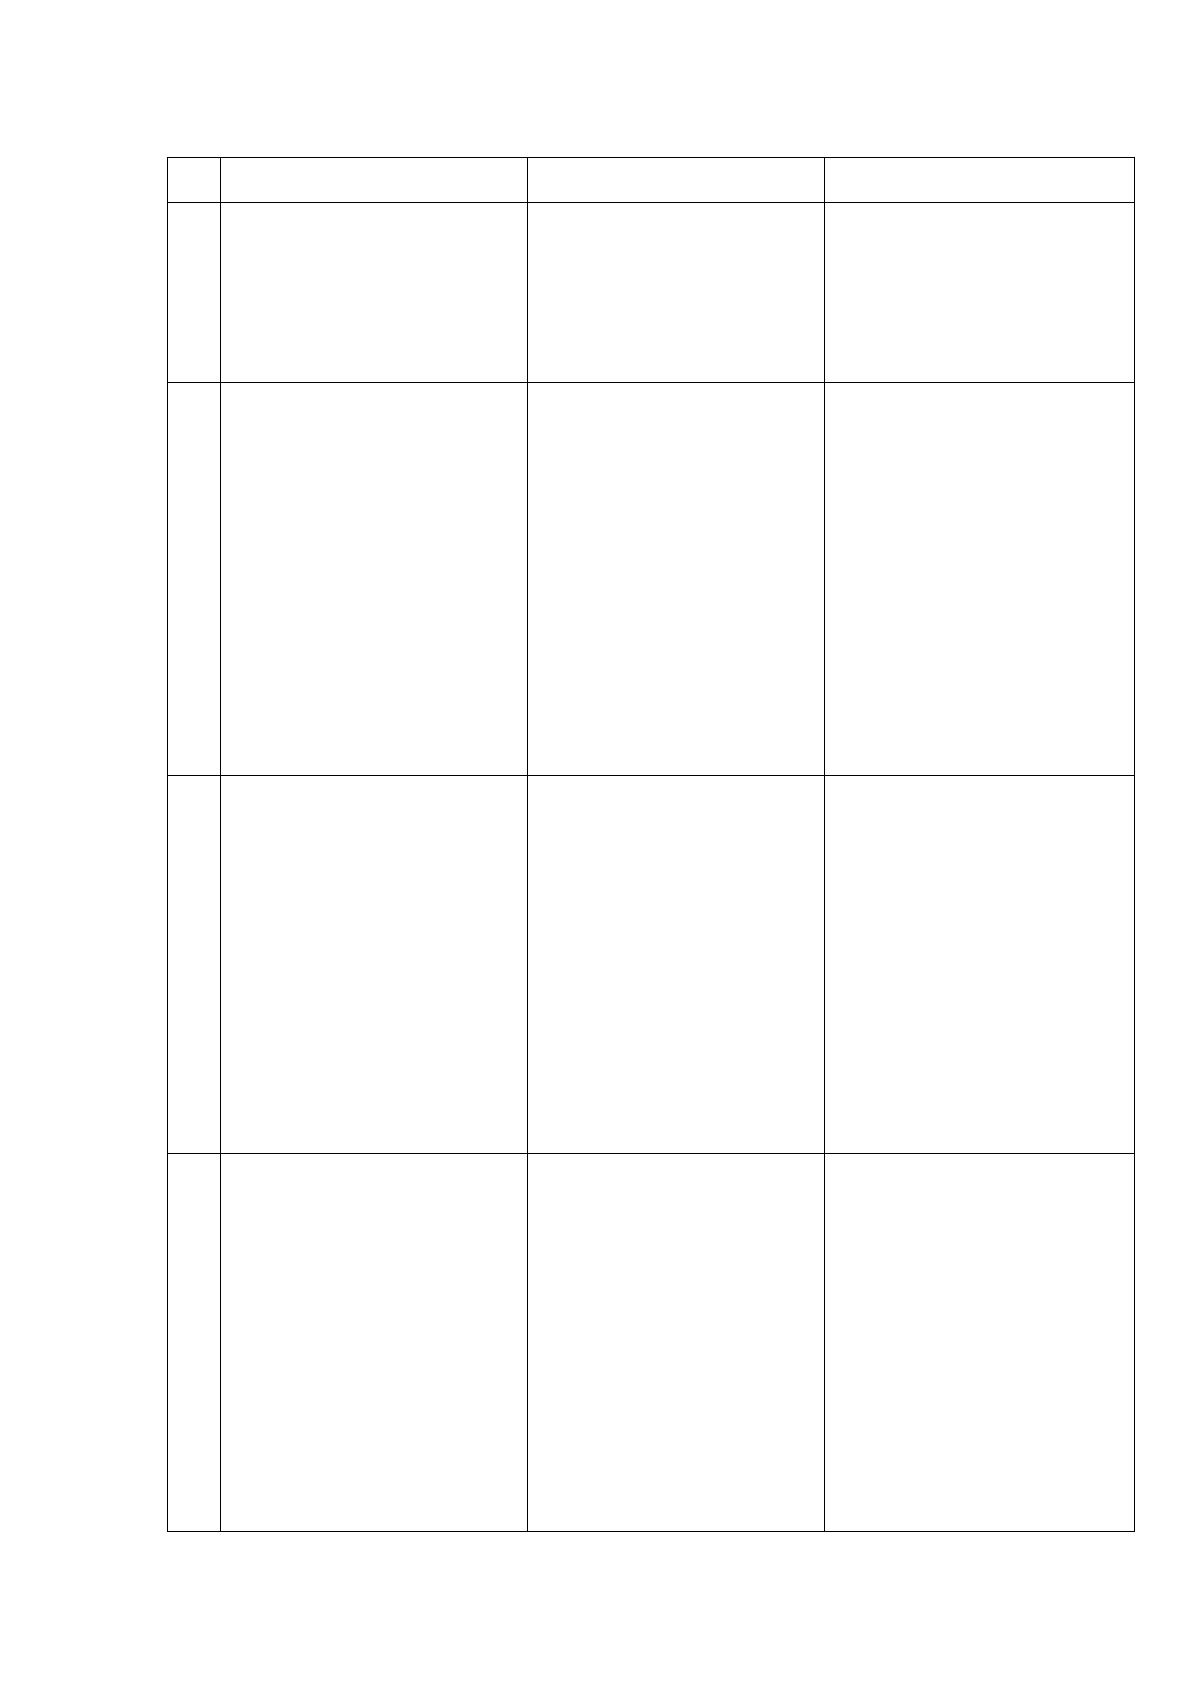
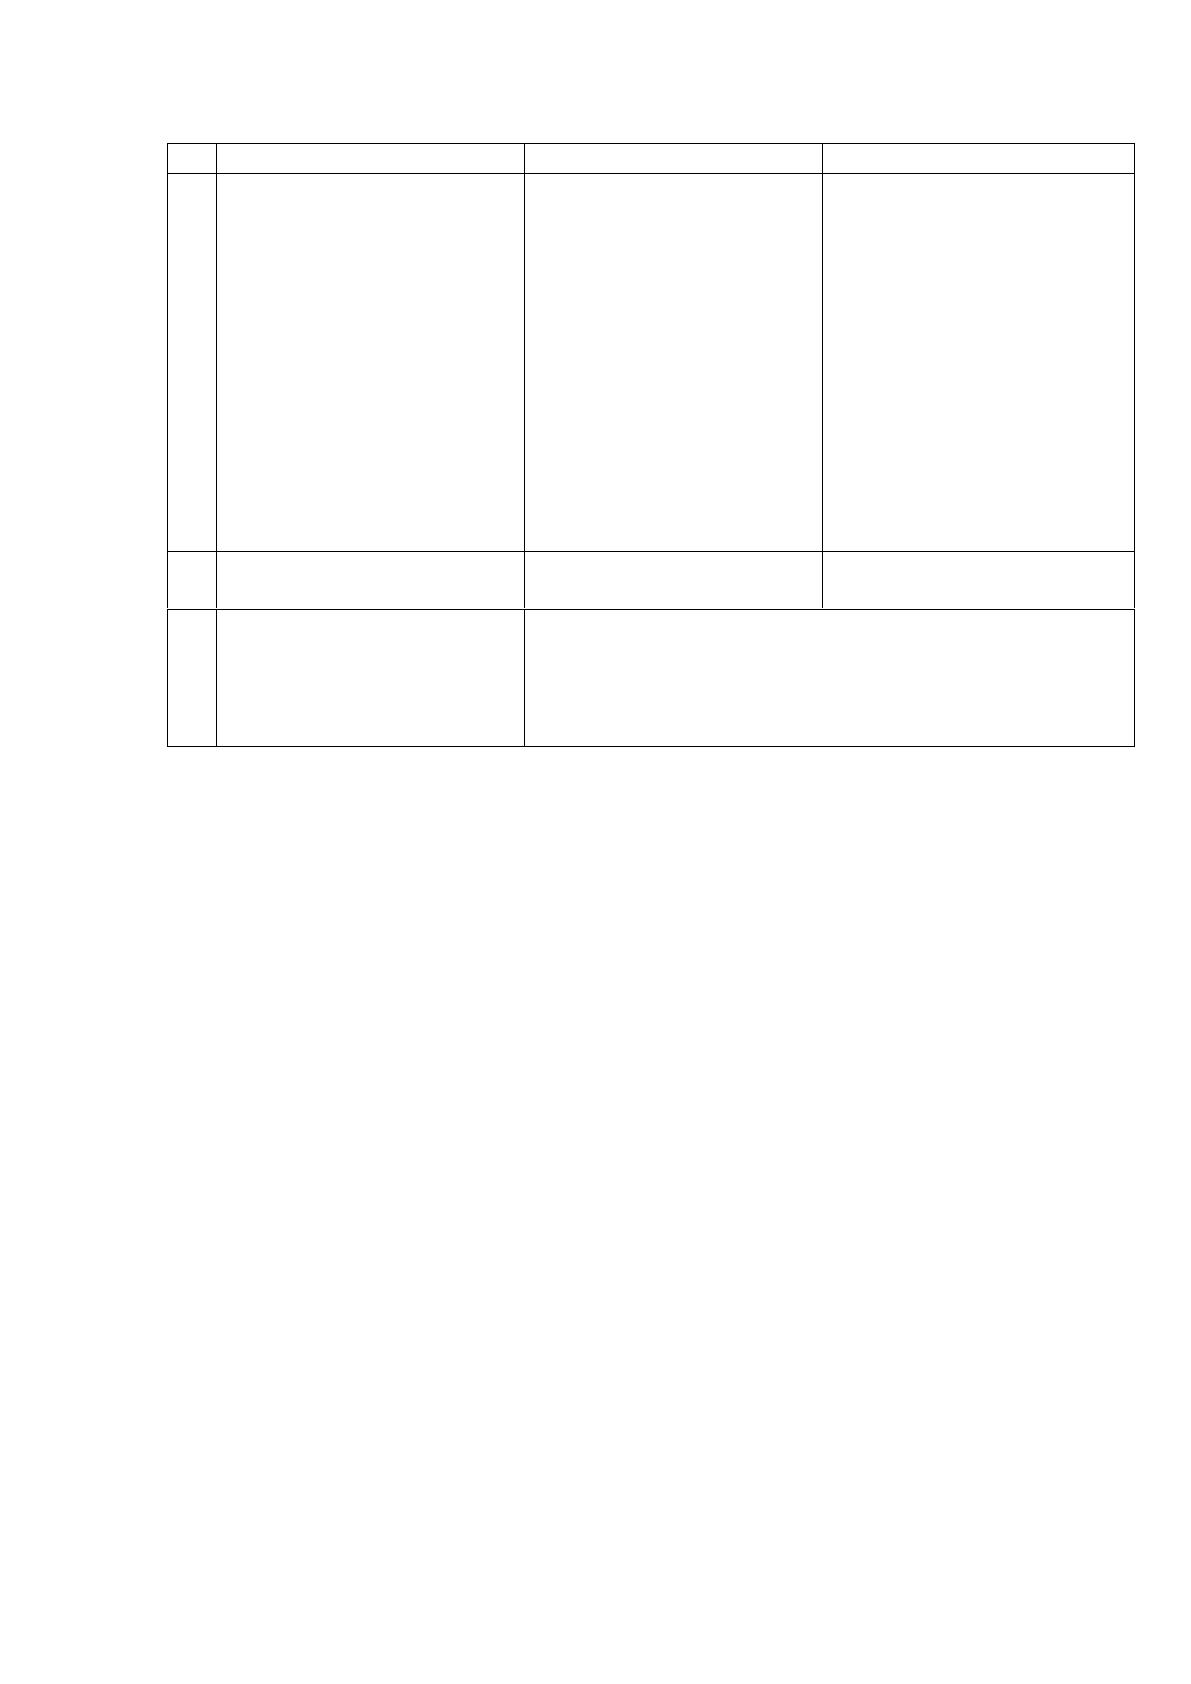
Выявленные недостатки и предложенные рекомендации по их
устранению приведены в таблице 33.
Таблица 33
Ведомость выявленных недостатков и рекомендации по их
устранению в ООО «Тавдинский ФПК»
№
п/п
Выявленные
недостатки
Рекомендации по
устранению
недостатков
Нормативный документ
1
2
3
4
1.
Отсутствует
утвержденное
положение об оплате
труда и премировании
работников.
Разработать и
утвердить приказом
руководителя
Положение об оплате
труда и премировании
работников
Трудовой кодекс РФ от
30.12.2001 № 197-ФЗ
(ред. от 05.02.2018)
73
Продолжение таблицы 33
1
2
3
4
2.
В некоторых
документах
отсутствуют
обязательные
реквизиты
Привести документы в
соответствующий вид,
проставить
необходимые
реквизиты.
Федеральный закон №
402-ФЗ «О
бухгалтерском учете»
от 06.12.2011
3.
По данным проверки
правильности
начислений оплаты
труда за фактически
отработанное время
выявлена ошибка – не
доначислена
заработная плата
сотруднику Кокуриной
Г.И
Доначислить
заработную плату
Кокуриной Г.И
Трудовой кодекс РФ от
30.12.2001 № 197-ФЗ
(ред. от 05.02.2018),
Приказ Минфина РФ от
31.10.2000 N 94н (ред.
от 08.11.2010) "Об
утверждении Плана
счетов бухгалтерского
учета финансово-
хозяйственной
деятельности
организаций и
Инструкции по его
применению"
4.
По данным проверки
правильности
исчисления налога на
доходы физических
лиц по ставке 13
%выявлена ошибка –
в
бухгалтерском учете
не верно рассчитан
налог Урсатий В.И
Удержать налог с
Урсатий В.И
Трудовой кодекс РФ от
30.12.2001 № 197-ФЗ
(ред. от 05.02.2018),
Приказ Минфина РФ от
31.10.2000 N 94н (ред.
от 08.11.2010) "Об
утверждении Плана
счетов бухгалтерского
учета финансово-
хозяйственной
деятельности
организаций и
Инструкции по его
применению"
5.
По данным проверки
правильности
формирования
налоговой базы по
видам начисления
выявлена ошибка – не
отражена
материальная помощь
сотруднику Ивановой
Н.Л
Пересчитать
налоговую базу,
Ивановой Н.Л
Трудовой кодекс РФ от
30.12.2001 № 197-ФЗ
(ред. от 05.02.2018),
Приказ Минфина РФ от
31.10.2000 N 94н (ред.
от 08.11.2010) "Об
утверждении Плана
счетов бухгалтерского
учета финансово-
хозяйственной
деятельности
организаций и
Инструкции по его
применению"
74
Продолжение таблицы 33
1
2
3
4
6.
По данным проверки
документального
подтверждения
правильности
представления
стандартных вычетов
выявлена ошибка – в
бухгалтерском учете
не верно рассчитан
Пересчитать
налоговую базу,
Кокуриной Г.И
Трудовой кодекс РФ от
30.12.2001 № 197-ФЗ
(ред. от 05.02.2018),
Приказ Минфина РФ от
31.10.2000 N 94н (ред.
от 08.11.2010) "Об
утверждении Плана
счетов бухгалтерского
учета финансово-
хозяйственной
деятельности
организаций и
Инструкции по его
применению"
налоговый вычет
Кокуриной Г.И
7.
Устаревшее
программное
обеспечение по учету
расчетов с персоналом
по оплате труда
В целях совершенствования бухгалтерского
учета предлагается внедрение сетевой версии
многопользовательской версии 1С:
Предприятие 8.3, с доступом в нее сотрудника
отдела кадров
Таким образом, предложенные рекомендации позволят в ООО
«Тавдинский ФПК» достоверно формировать информацию о расчетах с
персоналом по оплате труда и прочих операциях, избежать штрафных санкций
и увеличить эффективность учетной работы и деятельности предприятия в
целом.
Результаты проведенной проверки фиксируются в специальном
документе – аудиторском заключении, особое место в котором занимает
мнение специалиста о правдивости и достоверности информации,
представленной в финансовой отчетности аудируемого предприятия.
Заключение предназначается для пользователей отчетности компании – ИФНС,
акционерам, собственникам, инвесторам и др.
Аудиторское заключение должно содержать мотивированное мнение о
подлинности отчетности фирмы. Под достоверностью отчетных данных
понимается такой уровень правдивости показателей, опираясь на который
пользователь может делать безошибочные выводы, принимать справедливые и
экономически обоснованные решения.МСА 705 (пересмотренный), который
75
устанавливает обязанности аудитора по формированию мнения о финансовой
отчетности.
Таким образом, по результатам аудиторской проверки расчетов с
персоналом по оплате труда и прочих операций в ООО «Тавдинский ФПК»
аудитором было выдано немодифицированное аудиторское заключение,
поскольку выявленные нарушения и ошибки не превышают рассчитанный
уровень существенности. Данное аудиторское заключение свидетельствует о
достоверности представления данных расчетов в отчетности аудируемого лица.
76
ЗАКЛЮЧЕНИЕ
Подводя итоги выпускной квалификационной работы, можно сделать
вывод, что расчет с персоналом по оплате труда представляет собой сложный
процесс, требующий значительных усилий бухгалтерской службы. Основные
нормы и понятия, связанные с оплатой труда, установлены главой 21 Трудового
кодекса РФ.
Основополагающее направление бухгалтерской деятельности
организации– учет оплаты труда работников организации. Эта часть работы
является одной из наиболее ответственных и трудоемких в работе бухгалтера.
Учет оплаты труда обеспечивает оперативный контроль над качеством и
количеством труда, за использованием средств, входящих в фонд выплат
социального характера и оплаты труда.
Основанием для оформления операций по расчетам с персоналом по
оплате трудаявляются надлежащим образом оформленные первичные
оправдательные документы. Все расчетыс персоналом по оплате труда в ООО
«Тавдинский ФПК» осуществляются как в наличной, так и в безналичной
форме.
Особенности организации учета расчетов с персоналом по оплате труда в
ООО «Тавдинский ФПК» определены нормативно–правовыми актами и
положением об оплате труда работников.
Трудовые отношения по оплате труда (размеры и порядок выплаты
заработной платы) в ООО «Тавдинский ФПК»регулируются трудовым
законодательством (гл. 21 ТК РФ). Заработная плата сотрудника определяется
трудовым договором в соответствии с действующей в ООО «Тавдинский ФПК»
системой оплаты труда.
Бухгалтерский учет ведется по журнально-ордерной форме, обработка
данных учетной информации ведется с помощью автоматизированной системы
ведения бухгалтерского учета. Аналитический учет расчетов по оплате труда в
учреждении ведется по каждому работнику.Синтетический учет расчетов с
Источник: https://baza.diplomsite.ru/previewfile/6625