Дипломная работа: Депозитная политика коммерческого банка (на примере АО "Газпромбанк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
10
Депозитные операции очень значимы для обеспечения необходимой,
приемлемой и нормальной деятельности коммерческих финансово-кредитных
организаций, так как на их основе, формируется большая часть средств банка,
которые являются источником для проведения активных операций.
Депозитные операции выполняют все коммерческие кредитные
организации. В условиях, когда существует конкуренция между банком за
вкладчика, каждый коммерческий банк должен разрабатывать и проводить
гибкую и многоступенчатую депозитную политику.
Конечной целью выработки и реализации эффективной депозитной
политики любого коммерческого банка является увеличение объема ресурсной
базы при минимизации расходов банка и поддержании необходимого уровня
ликвидности с учетом всех видов рисков.
Депозитные операции реализуются через депозитную политику,
разработанную коммерческим финансово-кредитным институтом. В последнее
время кредитные организации стараются осуществить реализацию
эффективной политики по вкладам учитывающей интересы и права вкладчиков.
В данный момент времени, существует множество различных видов
депозитных операций, каждый банк старается разработать, внедрить новый вид
вклада или новую операцию по депозиту, чтобы заинтересовать потенциальных
вкладчиков в данного рода операциях, и выдерживать конкуренцию среди
других банков. Помимо этого коммерческие кредитные институты, пытаются
гибко реагировать на изменяющиеся условия в банковской сфере, касаемо
депозитной политики
1
.
Депозитные операции бывают двух основных видов:
- вклады (депозиты) по требованию (до востребования) - это денежные
средства или банковские металлы, которые размещены вкладчиками и банки
обязаны их вернуть по их (вкладчиков) первому требованию;
1
Валигарский П.Е. Депозитная политика коммерческого банка во взаимоотношениях с населением / П.Е.
Валигарский // Финансы и кредит. - 2015. - № 6/7. - С. 123-126.
11
- вклады (депозиты) срочные - это денежные средства или банковские
металлы, которые переданы вкладчиками в банк на определенный договором
срок и могут быть сняты вкладчиками только по истечении этого срока или
после отправки, не менее чем за месяц, предварительного уведомления в
банк.
В настоящее время в России актуальной проблемой в банковской сфере
является недостаточная капитализация коммерческих банков. В современной
России регулированием банковской деятельности занимается Банк России. Он
ужесточает требования к формированию собственного капитала банка и
контролирует прозрачность отчётов коммерческих банков. В 2016 году Банк
России отозвал лицензии у 87 кредитных организаций из них 73 банка. Одними
из причин отзыва лицензий являлись - недостоверная отчётность и потеря
капитала. По факту недостоверности отчётных данных было отозвано 11
лицензий, что составляет 15 % от общего количества. Потеря капитала
представляет собой уменьшение количества собственных средств до уровня
ниже минимального значения уставного капитала, который устанавливается
Банком России.
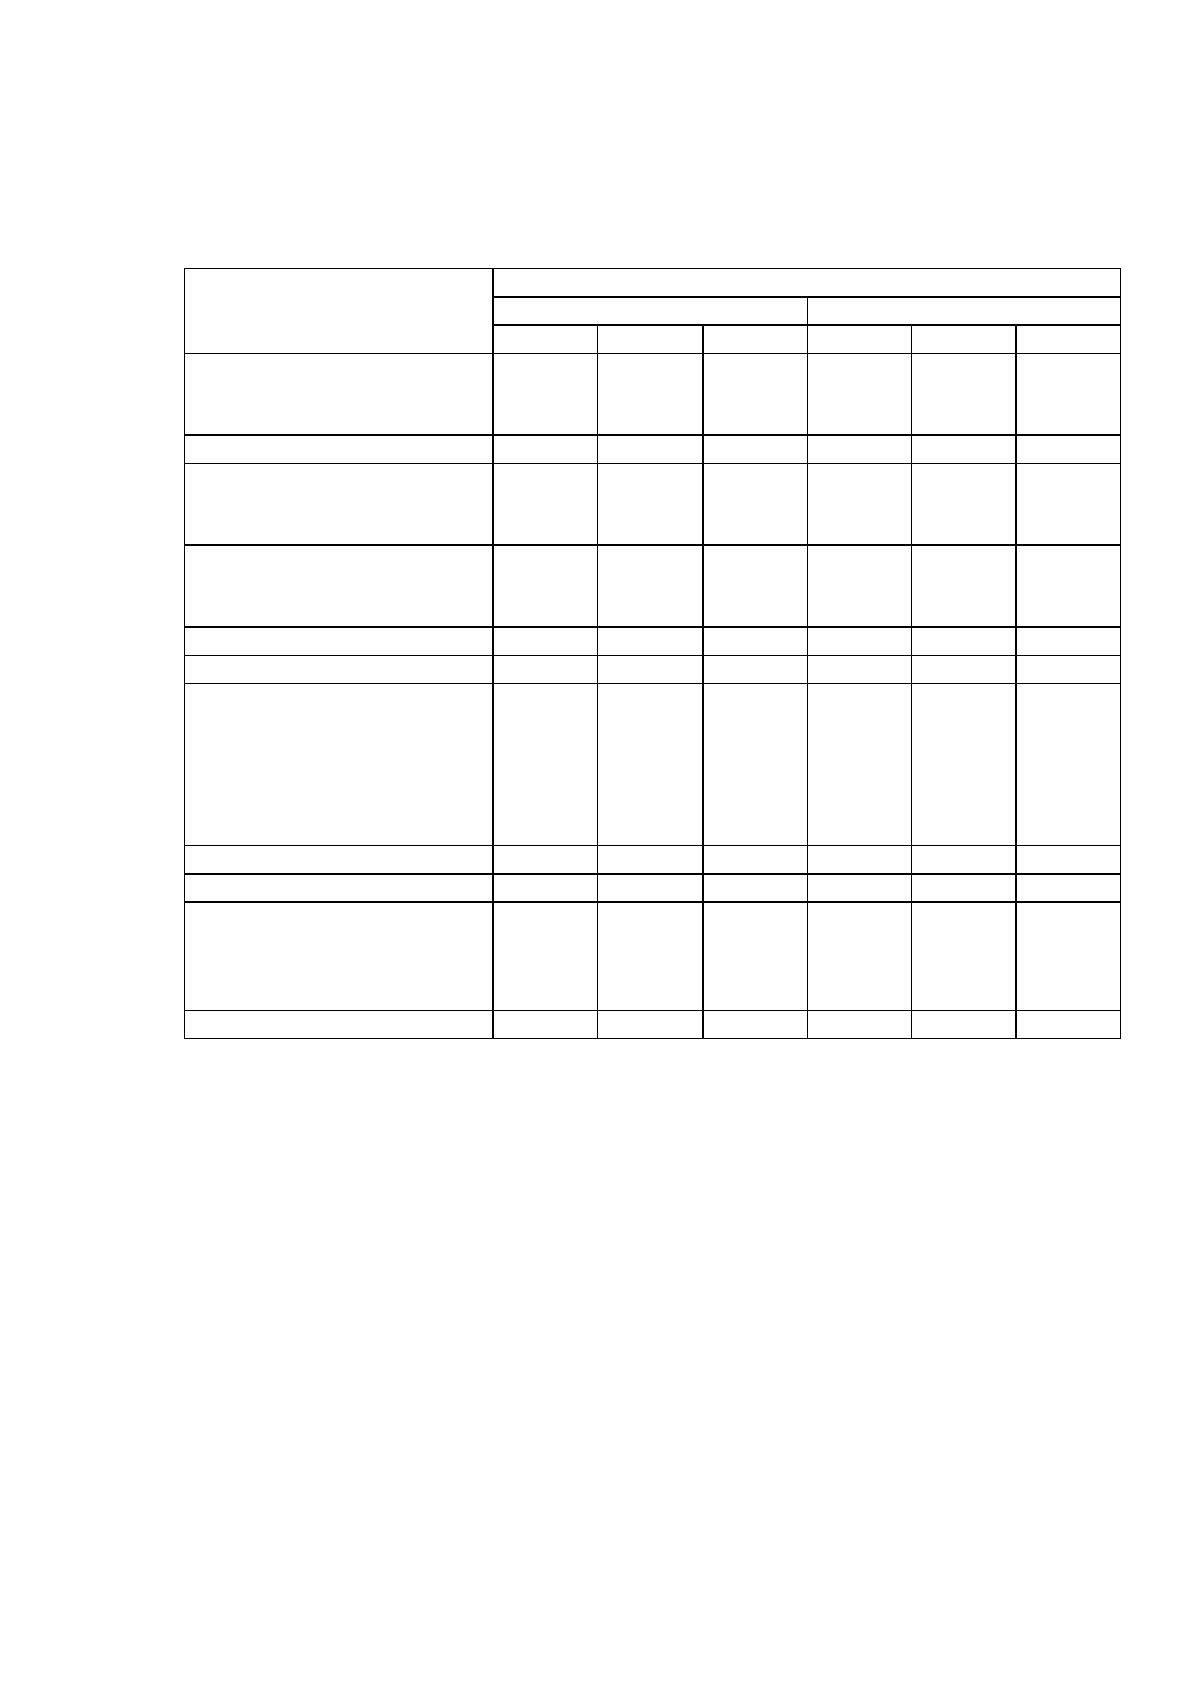
Рассмотрим статистику депозитов по областям и по показателям банков
(см. таблицу 1.2)
1
.
Из таблицы можно увидеть динамику роста депозитов, как в рублях, так и
в иностранной валюте. Вклады в иностранной валюте по состоянию на октябрь
2016 года уменьшились на 2873 млн. руб. На вклады в иностранную валюту
влияет постоянно меняющийся курс доллара и евро. Конечно, в первую очередь
клиенты обращают внимания на размер процентной ставки и выгодные
предложения. За 2015 год активы банковского сектора Российской Федерации
увеличились на 6,9 %. Прирост масштабов банковского бизнеса за 2016-й год
составил - 3,5%. Активы банков Российской Федерации по состоянию на
1
Рэнкинг банков по объему депозитов населения на 1 января 2017 года [Электронный ресурс] - Режим
доступа: http://riarating.ru/banks rankings/20150211/610646059.htm (дата обращения: 15.08.17).
12
01.01.2017 составили 80,1 трлн. руб., их доля в ВВП уменьшилась с 102,7% на
начало 2016 года до 98,9 % по итогам 12 месяцев 2016 года (Приложение 1).
Таблица 1.2
Банковские депозиты (вклады) областей, млн. руб.
Название области
Вклады (депозиты)
В рублях
В иностранной валюте
2016
2015
2014
2016
2015
2014
Белгородская
123517
107509
96032
40422
39062
23073
Брянская
74055
63451
57924
8668
8107
5677
Владимирская
120030
104228
92230
21969
19540
13787
Воронежская
226701
203223
178541
38973
37343
21491
Ивановская
61406
53629
44173
18071
16320
5616
Калужская
78871
66847
60964
12268
11631
6910
Архангельская
103781
96119
80726
11748
10996
7437
Вологодская
84207
74909
68245
16482
20048
9742
Мурманская
99316
90150
89249
13578
13399
9877
Волгоградская
160512
142818
124212
24140
27013
21333
Астраханская
57312
51120
46142
7911
7692
5220
Снижение реальных доходов населения в 2015-2016 годах привело к
изменениям на рынке потребительского кредитования: ужесточению
требований к заемщикам со стороны банков и уменьшению количества
одобренных заявок по кредитам. Однако общий объем кредитов, выданных
банками физическим лицам, с начала 2016 года увеличился на 1,1 %, составив
на 01.01.2017 - 10,80 трлн. руб. При этом доля кредитов физическим лицам в
общем кредитном портфеле банков увеличилось с 24,3 % на 01.01.2016 до
26,4% на 01.01.2017. Доля кредитов населению по отношению к ВВП
увеличилось с 13,2 % на начало 2016 года до 13,3 % на 01.01.2017.
13
Вклады физических лиц в российских банках выросли за 2015 год на
25,2%, составив на 01.01.2016 23,22 трлн. руб. или 28,7 % ВВП (для сравнения -
на 01.01.2015 они составляли 23,8 %). За 2016-й год объем сбережений
населения увеличился на 4,2 %, составив на 01.01.2017 24,2 трлн. руб.
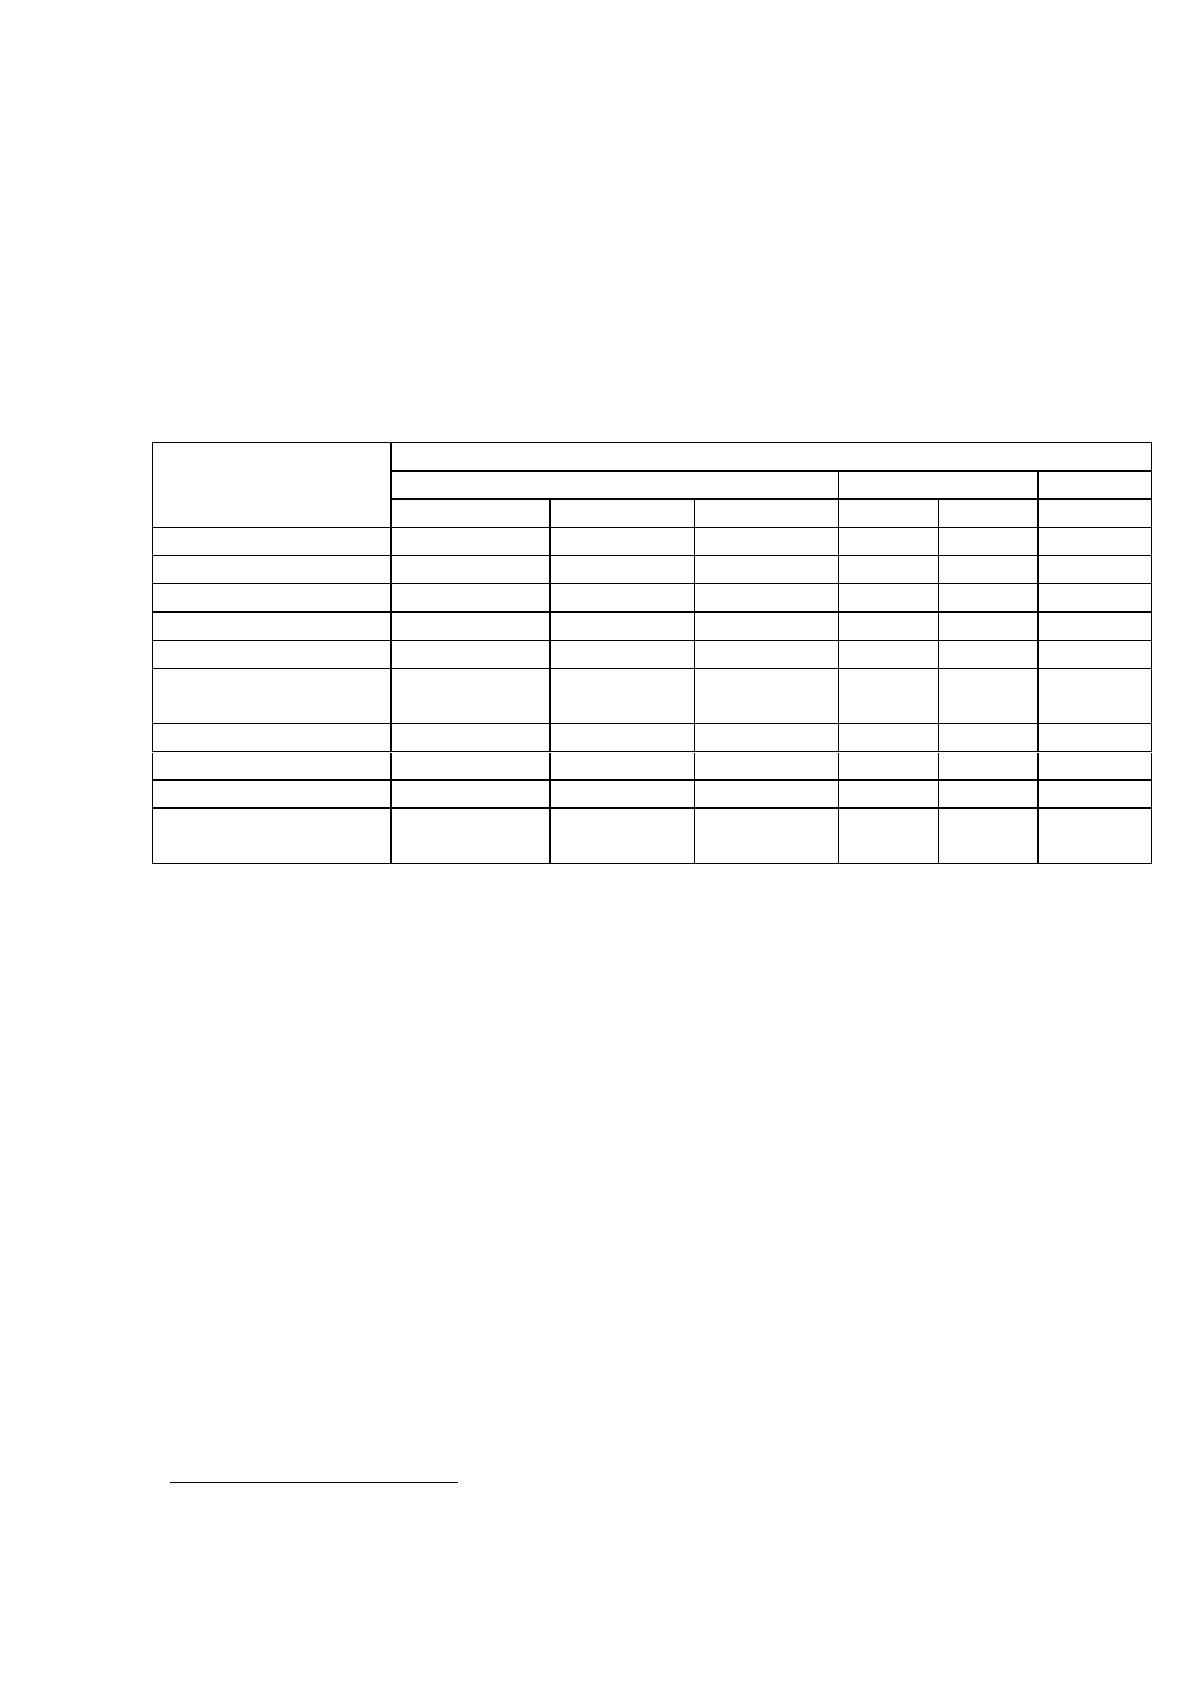
Проведем анализ вкладов 10-ти крупнейших банков России в табл. 1.3.
Таблица 1.3
Депозиты (вклады) 10-ти крупнейших банков России
Название банка
Вклады (депозиты)
В рублях
Изменение В
В %
2016
2015
2014
2016
2015
2014
1) Сбербанк
10811700583
9770509810
8159129064
+ 10,66
+ 19,75
+ 12,36
2) ВТБ 24
2050051844
1845208861
1505024951
+ 11,10
+ 22,60
+ 15,39
3) Альфа-Банк
633050135
568587584
427997155
+ 11,34
+ 32,85
+ 19,75
4) Газпромбанк
629685264
534504255
418100955
+ 17,81
+ 27,84
+ 24,08
5) Россельхозбанк
556796902
442841579
302395343
+ 25,73
+ 46,44
+ 32,88
6) ВТБ Банк
Москвы
499681047
34848439
20753874
+133,87
+ 67,91
+19,71
7) ФК Окрытие
486625729
237153223
106077650
+105,19
+123,57
- 5,40
8) Бинбанк
364550954
234257639
156226585
+ 55,62
+ 49,84
+ 5,74
9) Промсвязьбанк
353571549
242517817
156226585
+ 45,79
+ 9,60
+ 15, 74
10)
Райффайзенбанк
341886201
322225770
221269510
+ 6,10
+10,73
+ 19,37
Исходя из данных таблицы можно сделать вывод, что практически в
каждом банке динамика вкладов положительна. Лидером по количеству
депозитов является Сбербанк. И так же можно заметить, что, несмотря на
положительную тенденцию конкуренция между банками большая.
Таким образом, вклады физических лиц в российских банках выросли за
2015 год на 25,2%, составив на 01.01.2016 23,22 трлн. руб. или 28,7 % ВВП (для
сравнения - на 01.01.2015 они составляли 23,8 %). За 2016-й год объем
сбережений населения увеличился на 4,2 %, составив на 01.01.2017 24,2 трлн.
руб.
1
По состоянию на 01.01.2017 года активы двадцати крупнейших банков
составили 62,49 трлн. руб. или 78,1 % активов российских банков (для
сравнения - на 01.01.2016 - 75,7 %). Следует также отметить, что до сих пор
1
Рейтинг банков по объему вкладов физических лиц - итоги 2016 года. [Электронный ресурс] -Режим
доступа: http://riarating.ru/banks rankings/20120130/552179323.html (дата обращения: 15.08.17).
14
происходит усиление роли и влияния банков с государственным участием -
таких как, Газпромбанка, группы ВТБ, Газпромбанка и др. - вследствие
слияний и поглощений в банковском секторе, а также совершенствованием
менеджмента про-государственных банков с последующей более рыночной
ориентацией бизнес-моделей.
1.2. Модели формирования депозитной политики
Банковский вклад в соответствии с Федеральным законом №395-1
представляет собой денежные средства в валюте РФ или в иностранной валюте,
которые размещаются физическими лицами с целью хранения и получения
дохода. Доход по вкладу представляет собой процент, который выплачивается в
денежном выражении. Денежные средства по вкладу возвращаются вкладчику
в соответствии с договором и действующим законодательством.
Вклад может быть принят только теми банками, которые имеют данное
право в соответствии с полученной лицензией, которая выдается Банком
России, должен быть участников системы обязательного страхования вкладов
физических лиц и состоять на учете в организации,
Осуществляющая функции по страхованию вкладов обязательному.
Данным способом банк обеспечивает сохранность денежных средств, принятых
во вклад и своевременное исполнение своих обязательств перед вкладчиками.
Денежные средства, принятые во вклад, оформляются договором в
письменном виде и в двух экземплярах, один из которых остается вкладчику.
Коммерческий банк должен иметь расширенную лицензию, выдаваемую
Центральным Банком России, которая дает право банку привлекать денежные
средства во вклады физических лиц. Данная лицензия может быть получена
банком не ранее чем через 2 года с момента создания.
Вкладчиками могут выступать граждане Российской Федерации,
иностранные граждане и лица без гражданства.
Вкладчик самостоятельно выбирает банк, в котором будет размещать
свои денежные средства во вклады. Вкладчик может размещать свои средства в
Источник: https://baza.diplomsite.ru/previewfile/7043