Дипломная работа: Депозитная политика коммерческого банка (на примере АО "Газпромбанк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
15
нескольких банках. Также вкладчик может распоряжаться вкладом, получать по
нему доход, совершать безналичные расчеты в соответствии с договором
банковского вклада.
Коммерческий банк, привлекающий денежные средства граждан во
вклады, должен состоять в системе обязательного страхования вкладов
физических лиц. В соответствии с данной системой, вклад до суммы 1 млн. 400
тыс. руб. застрахованы.
Также коммерческий банк имеет право формировать фонды
добровольного страхования вкладов для обеспечения возврата вклада и
выплаты дохода по нему. Порядок создания и управления фондом
добровольного страхования вкладов регулируется действующим
законодательством.
Коммерческий банк должен поставить в известном клиентов о своем
участии / неучастии в фонде добровольного страхования вкладов.
В соответствии с договором банковского вклада (депозита)
коммерческий банк является стороной, которая принимает поступившую
денежную сумма от вкладчика и обязуется вернуть сумму вклада и выплатить
проценты на условиях, которые прописан в договоре банковского вклада.
Субъектами депозитных операций являются
1
:
- государственные предприятия и организации;
- государственные учреждения;
- акционерные общества;
- финансовые компании и страховые организации;
- инвестиционные фонды;
- физические лица;
- банки и другие организации.
При открытии депозита физическое лицо заключает с коммерческим
банком договор банковского вклада, по которому коммерческий банк обязуется
1
Гаджиев П.Я., Панасенко А.А. Депозитная политика банка: модели, инструменты, основные элементы / П.Я.
Гаджиев, А.А. Панасенко. - М.: Международный издательский центр «Этносоциум», 2013. – С. 112.
16
вернуть сумму вклада и начисленные проценты. Данный договор является
публичным по причине того, что коммерческий банк не имеет право отказать
клиенту в открытии вклада.
Коммерческий банк самостоятельно устанавливает процентные ставки по
вкладам, которые зависят от срока вклада и суммы.
Договор банковского вклада заключается в письменном виде, внесение
денежных средств удостоверено именной сберегательной книжкой или
сберегательной книжкой на предъявителя.
В сберегательной книжке указывается наименование банка, его
местонахождение, номер счета по вкладу, сумма внесенных денежных средств
и дата, суммы денежных средств списанных со счета и остаток денежных
средств на определенную дату.
По сроку открытия банковский вклад подразделяется на
1.) до востребования;
2.) срочные вклады и депозиты
2.1. срок до 30 дней
2.2. срок от 31 - 90 дней
2.3. срок от 91 - 180 дней
2.4. срок от 181 дня - 1 года
2.5. срок от 1 года до 3 лет
2.6. срок свыше 3 лет.
К вкладу до востребования относят остатки на расчетных счетах, остатки
на текущих счетах клиента и депозиты до востребования. Вклад до
востребования может быть изъят вкладчиком в любое время и поэтому доход
по такому вкладу минимален.
Наиболее распространенным вкладом считается срочный вклад, который
подразделяется на определенные временные промежутки и возврат вклада и
суммы доходов осуществляется по истечению срока вклада в соответствии с
договором.
17
Также по срочным вкладам коммерческий банк не имеет право изменять
процентные ставки в течение всего срока действия договора, если иное не
предусмотрено договором. По вкладам до востребования банк обладает правом
изменения процентной ставки в одностороннем порядке, но, в целях защиты
интересов вкладчиков и кредиторов банка, новая процентная ставка по вкладам,
внесенным до ее изменения, начинает действовать только через месяц с
момента ее изменения. Депозиты физических лиц – индивидуальных
предпринимателей функционируют как депозиты юридических лиц.
К основам проведения депозитных операций относятся привлечение
финансовых ресурсов на банковский депозитный счет. Депозитные операции в
практике банка относятся к пассивным операциям. Благодаря депозитным
операциям выполняются функции регистрации и открытия депозитного счета,
начисление процентной ставки, которая предусмотрена договором, выдача
депозитных средств с начисленными процентами по окончанию срока действия
договора и (или) его расторжение.
Депозитные счета образуются благодаря привлеченных средств в
наличной и безналичной формах, в национальной и иностранной валютах.
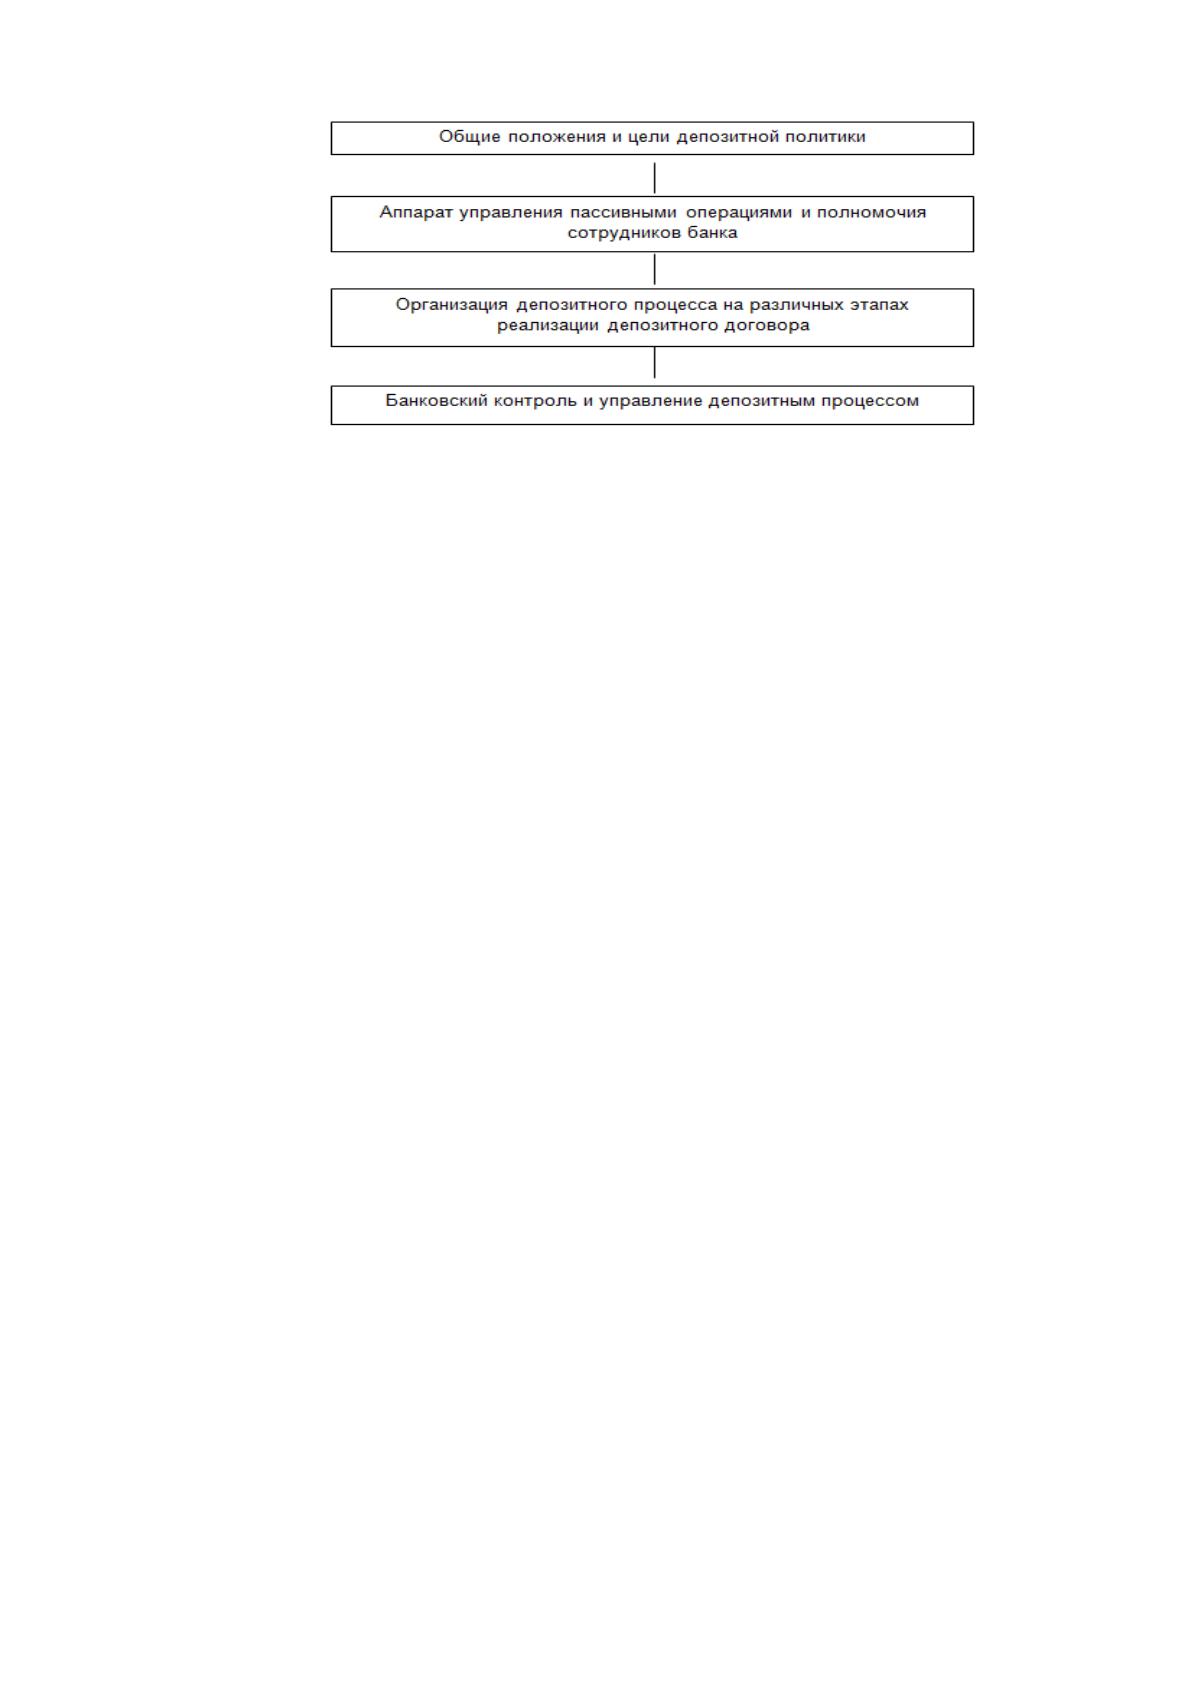
Таким образом, модель формирования депозитной политики банка
предполагает формирование текущих (тактических) и перспективных
(стратегически) задач, которые необходимо решить в процессе осуществления
операций, а также создания должной ресурсной базы. Представим модель
формирования депозитной политики банка на рисунке 1
1
.
1
Гаджиев П.Я., Панасенко А.А. Депозитная политика банка: модели, инструменты, основные элементы / П.Я.
Гаджиев, А.А. Панасенко. - М.: Международный издательский центр «Этносоциум», 2013. – С.114.
18
Рисунок 1. Модель формирования депозитной политики
коммерческого банка
Управление процессом привлечения кредитных средств требует
формирования и эффективной реализации депозитной процентной политики,
которая поддерживает ликвидность коммерческого банка и включает:
• объективность процентных условий по всем видам депозитов;
• обоснованность процентных ставок, увязанных с ключевой ставкой
Центробанка;
• соответствие депозитных процентов с процентными ставками по
активным банковским операциям.
При построении оптимальной депозитной политики коммерческого банка
необходимо определиться с методиками анализа депозитных операций,
которые бы давали полное представление о влиянии структуры ресурсной базы
в целом и депозитного портфеля в частности. Один из подходов решения
подобной задачи выбора сводится к формировании депозитной матрицы, в
которой выделяются четыре сектора:
• «золотые» депозиты, которые иметь выгодно, поскольку у них
небольшие сроки привлечения средств и можно устанавливать низкие
процентные ставки;
• «проблемные» депозиты, по которым трудно спрогнозировать срок
изъятия;
19
• «затратные» депозиты, характеризующиеся высокой стоимостью и
хорошей возможностью прогнозирования и необходимостью выплаты по таким
вкладам высоких процентов;
• «тяжелые» депозиты с высокой стоимостью и сложностью в
прогнозировании сроков изъятия, доля которых в структуре депозитного
портфеля банка обычно высока.
Эффективность привлечения вкладов (депозитов) банка зависит от его
процентной политики
1
.
Сформированные банковские ресурсы направляются на финансирование
активных операций. Существуют дискуссионные вопросы по поводу
источников формирования ресурсов для осуществления отдельных видов
банковских активов. В частности, неоднозначным является использования
таких ресурсов банка, как остатки на расчетных и текущих счетах клиентов, то
есть вкладов до востребования, для проведения активных операций банка.
Работа некоторых банков отличается формированием относительно
долгосрочных активов путем привлечения относительно краткосрочных
пассивов, в частности остатков на клиентских счетах.
Другого мнения придерживается австрийская школа, которая
устанавливает суровый запрет на пользование деньгами клиентов, вне
зависимости от уровня срочности, ликвидности и прибыльности активов, на
которые они направляются. Согласно положениям австрийской школы, деньги,
которые хранятся на текущем счете клиентов, должны находиться или в сейфе,
или на корреспондентском счете в ЦБ РФ. Поскольку клиент передал свои
средства банку с целью обеспечения их сохранности и осуществления расчетов,
но не для получения процентного дохода. Таким образом, резервируя средства,
банк может полностью их вернуть по первому требованию клиента.
Депозитная политика предполагает разработку и осуществление научно-
аргументированных подходов к созданию отношений коммерческих кредитных
1
Гаджиев П.Я., Панасенко А.А. Депозитная политика банка: модели, инструменты, основные элементы / П.Я.
Гаджиев, А.А. Панасенко. - М.: Международный издательский центр «Этносоциум», 2013. – С.115.
Источник: https://baza.diplomsite.ru/previewfile/7043