Материал: Экономика и организация производства. практикум. Зеленская С.Г., Перцев Ю.А
Технические характеристики штампов необходимо занести в табл. 2.20.
Таблица 2.20
Техническая характеристика штампов
Тип штампа |
Стойкость, тыс. уд. |
Масса, кг |
Цена, руб. |
1. ... |
|
|
|
2. ... |
|
|
|
Тип штампа |
Толщина материала, мм |
Стойкость (в тыс. ударов) в зависимости от материала рабочих частей |
||||
Углеродистая сталь |
Легированная сталь (Х12М, Х12Ф1) |
|||||
Вырубной (с направляющими колонками) |
0,2 - 0,5 |
800-1000 |
1200- 1500 |
|||
1 |
600 - 800 |
800- 1100 |
||||
1,5 |
500 - 650 |
650 - 900 |
||||
2 |
400 - 550 |
600 - 800 |
||||
3 |
350-500 |
500 - 650 |
||||
6 |
250-400 |
450-550 |
||||
Пробивной |
до 4 |
250-350 |
450 - 650 |
|||
Гибочный простой |
до 3 |
900- 1100 |
1400-1700 |
|||
Гибочный сложный |
до 3 |
550 - 700 |
800-100 |
|||
Вытяжной простой |
до 3 |
1200- 1600 |
1800-2400 |
|||
Формовочный |
до 3 |
350-500 |
600 - 800 |
|||
Чеканочный |
- |
100-150 |
150-250 |
|||
Цеховые расходы - 450 % от основной заработной платы.
Общезаводские расходы - 180 % от основной заработной платы.
Коммерческие расходы - 3 % от производственной себестоимости.
Норма банковского процента - 20 % годовых на капитал (стоимость ОПФ SОПФ и оборотных средств SОС = 0,5 / 0,7 SОПФ)
Вторую часть практической работы рекомендуется представить в виде следующих расчётных таблиц (2.7 — 2.12) и пояснений к ним.
Расчёт чистого дисконтированного дохода от реализации проекта
Чистый дисконтированный доход (ЧДЦ) представляет собой экономический эффект (убыток), получаемый от реализации проекта за период жизненного цикла проекта. ЧДД определяют по формуле:
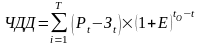 ,
(3.1)
где
 – результат, полученный в году t, руб.
(определяют как стоимостную оценку
объёма продаж);
 – совокупные затраты в году t, руб.
(определяют как сумму единовременных
затрат (затраты на НИОКР, покупку ОПФ,
пополнение оборотных средств) и текущих
затрат (переменные расходы, постоянные
расходы, налог на прибыль));
 – норма дисконта, принимают на уровне
инфляции или банковского процента; to
– год начала работ по проекту; t
– год завершения использования проекта.
Результаты и
затраты оценивают по расчётным ценам
на начало работ по проекту и затем
корректируют с помощью коэффициента
 ,
который отражает степень обесценивания
денег в соответствующем году расчётного
периода и позволяет привести затраты
и результаты к начальному моменту:
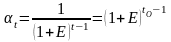 .
(3.2)
На основе ЧДД определяют срок окупаемости проекта, который представляет собой минимальный временной интервал, за пределами которого ЧДД становится и продолжает оставаться положительной величиной.
3.1 Задания к практической работе № 4
Используя материалы практической работы №3, рассчитать ЧДД и срок окупаемости проекта освоения производства на многопредметной поточной линии. Результаты расчёта рекомендуется представить в виде табл. 3.1.
Таблица 3.1
Расчёт ЧДЦ
Наименование показателей |
Номер шага расчётного периода |
||||
1 |
2 |
3 |
4 |
5 |
|
1. Стоимостная оценка результата (объём продаж) в расчётных ценах, тыс. руб. |
|
|
|
|
|
2. Коэффициент приведения к ценности денег начального шага |
|
|
|
|
|
3. Дисконтированная оценка результата, тыс. руб. |
|
|
|
|
|
4. Стоимостная оценка затрат в расчётных ценах, тыс. руб. |
|
|
|
|
|
4.1. Единовременные затраты, тыс. руб., в том числе: |
|||||
4.1.1. НИОКР; |
|||||
4.1.2. ОПФ; |
|||||
4.1.3. ОС. |
|||||
4.2. Текущие затраты, тыс. руб., в том числе: |
|||||
4.2.1. переменные; |
|||||
4.2.2. постоянные; |
|||||
4.2.3. налог на прибыль |
|||||
5. Дисконтированная оценка затрат, тыс. руб., |
|
|
|
|
|
Продолжение табл. 3.1
6. Превышение дисконтированной оценки результата над дисконтированной оценкой затрат, тыс. руб. |
|
|
|
|
|
7. ЧДД, тыс. руб. |
|
|
|
|
|
Дополнительная информация:
Годовую норму дисконта необходимо принять на уровне нормы банковского процента годовых на капитал.
Инвестиции на НИОКР (стоимость разработки проекта) можно принять в размере 25 % от стоимости ОПФ, приходящихся на заданные детали, или рассчитать по зависимости:
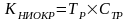 ,
(3.3)
где
 – трудоёмкость НИОКР, чел.-дн.;
 – стоимость 1 чел.-дн. выполнения НИОКР,
тыс. руб.
Инвестирование НИОКР в большинстве случаев осуществляют на первом шаге расчётного периода, инвестирование в ОПФ и оборотные средства - в пределах первых двух шагов расчётного периода.
Налог на прибыль принять в размере 20 % от валовой прибыли.
Горизонт расчёта (расчётный период) - 5 лет.
Шаг горизонта расчёта - 1 год.
Выпуск и реализацию продукции следует начать после покупки ОПФ и пополнения оборотных средств, при этом можно выходить на плановые объёмы производства постепенно, например, реализовав на втором шаге 50 % производственной программы, а на третьем и последующих шагах - 100 % производственной программы.
При расчёте величины постоянных и переменных расходов следует помнить, что постоянные расходы не зависят от объёма производства и реализации продукции, а переменные - зависят.
Стоимостную оценку результатов в расчётных ценах определяют по шагам расчётного периода (табл. 3.2).
Таблица 3.2
Стоимостная оценка результатов по шагам
№ шага |
Стоимостная оценка результатов (Р) |
1 |
Р = 0 (нет выпуска продукции) |
2 и последующие шаги |
Р = Ц • Ai (3.4) где Ц - цена детали, руб. (принимается по табл. 2.12); Ai - годовая программа выпуска соответствующего года (плановый выпуск указан в задании к практической работе № 3), шт. |
Расчёт коэффициента приведения к ценности следует провести по зависимости (3.2). Например, расчёт для нормы дисконта 20 % приведён в табл. 3.3.
Таблица 3.3
Расчёт коэффициента приведения к ценности денег начального шага при норме дисконта 20 %
№шага |
1 |
2 |
3 |
4 |
5 |
t |
1 |
0,833 |
0,694 |
0,579 |
0,482 |
Определение срока окупаемости проекта производится на основе расчёта ЧДД, и принимается тот шаг горизонта расчёта, в котором ЧДД имеет значение. Если в пределах заданного расчётного периода ЧДД остается отрицательной величиной, то горизонт расчёта следует расширить и найти положительное значение ЧДД.