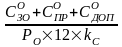Материал: Экономика и организация производства. практикум. Зеленская С.Г., Перцев Ю.А
Для расчёта себестоимости и цены детали:
износ инструмента - 5 % от балансовой стоимости оборудования;
цеховые расходы - 350 % от основной зарплаты;
общезаводские расходы - 180 % от основной зарплаты;
коммерческие (внепроизводственные) расходы 3 % от производственной стоимости;
норма банковского процента - 20 % годовых на капитал (стоимость ОПФ Sопф и оборотных средств Soc= 0,5/0,7 Sопф).
Вторую часть практической работы рекомендуется представить в виде следующих расчётных таблиц (2.7 - 2.11) и пояснений к ним.
Таблица 2.7
Расчёт балансовой стоимости оборудования
Наименование оборудования |
Принятое количество, шт. |
Затраты на единицу, руб. |
Всего |
|||
Оптовая цена |
Транспортные расходы |
Монтаж |
Итого |
|||
Станок ... |
|
|
|
|
|
|
... |
|
|
|
|
|
|
Итого: |
|
|
|
|
|
|
Таблица 2.8
Расчёт стоимости производственных зданий
Наименование оборудования |
Принятое количество, шт. |
Занимаемая площадь, м2 |
Стоимость производственных площадей, тыс. руб. |
||
Ед. оборудования Fni |
С учётом Кдп*) |
Всеми ед. оборудования |
|||
Станок ... |
|
|
|
|
|
... |
|
|
|
|
|
Итого: |
|
|
|
|
|
*) Кдп – коэффициент дополнительной площади (на проходы, проезды) принимается равным при Fni = 2 - 3 м2; 3,5 при Fn; = 4 - 10 м2; 3 при Fni = 10 - 15 м2; 2,5 при Fni = 15-25 м2, 2 при Fni свыше 25 м2. |
|||||
Таблица 2.9
Расчёт стоимости ОПФ
Наименование |
Сумма, руб. |
Обоснование стоимости |
1. Здания и сооружения |
|
См. табл. 2.8 |
2. Оборудование всего: 2.1. станочное; 2.2. энергетическое |
|
См. табл. 2.7; 5 тыс. руб. на 1 кВт установленной мощности |
3. Инвентарь всего: 3.1. производственный; 3.2. хозяйственный |
|
п. 3.1. + п. 3.2. 4 % от балансовой стоимости оборудования; 3 тыс. руб. на одного основного рабочего. |
Итого: |
|
п. 1 + п. 2 + п. 3 |
с учётом kc |
|
(п. 1 + п. 2 + п. 3) • kc |
Таблица 2.10
Ведомость рабочей силы
Наименование профессий |
Численность, чел. |
В том числе по разрядам |
|||
В первую смену |
Всего |
II |
IV |
V |
|
Продолжение табл. 2.10
Основные рабочие: - станочник; - шлифовщик; |
|
|
|
|
|
Итого: |
|
|
|
|
|
Примечание. Численность основных рабочих устанавливают на основе принятого числа станков с учётом числа смен их работы или рассчитывается по зависимости:
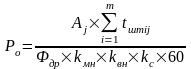 ,
(2.32)
где
 – годовой фонд времени одного рабочего,
принимается 1820 час;
 – коэффициент многостаночности;
 – коэффициент выполнения норм времени;
 – коэффициент специализации, принимается
на уровне
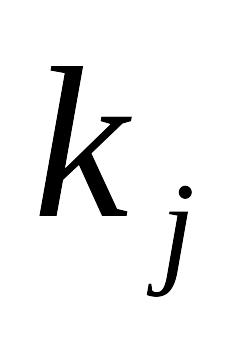 (2.20) или рассчитывается по формуле
(2.31).
Таблица 2.11
Расчёт себестоимости и цены детали
Статьи расходов |
Сумма, руб. |
Обоснование расхода |
|
1. Основные материалы |
На единицу |
на год. прог. |
|
2. Основная заработная плата основных рабочих |
|
|
|
3. Премии основных рабочих |
|
|
|
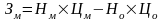
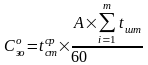
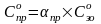
Продолжение табл. 2.11
4. Дополнительная заработная плата основных рабочих |
|
|
|
5. Отчисления во внебюджетные фонды с зарплаты основных рабочих |
|
|
|
6. Возмещение износа инструментов |
|
|
|
7. Расходы на содержание и эксплуатацию оборудования |
|
|
|
8. Цеховые расходы |
|
|
|
Итого цеховая себестоимость: |
|
|
|
9. Общезаводские расходы |
|
|
|
Итого производственная себестоимость: |
|
|
|
10. Коммерческие (внепроизводственные) расходы |
|
|
|
Итого полная себестоимость: |
|
|
|
11. Целевая прибыль |
|
|
|
12. Оптовая цена детали |
|
|
|
13. Рентабельность детали по отношению к себестоимости, % |
|
|
|
14. Точка безубыточности |
|
|
|
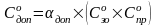
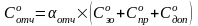
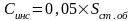
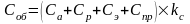
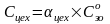
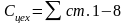
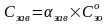
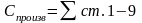
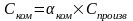
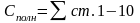
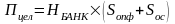
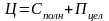
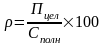
Примечание: Приняты следующие условные обозначения:
 и
 – норма расхода материалов и отходов;
 и
 – цена материала и отходов (см. табл.
2.4);
 – средняя часовая
тарифная ставка, определяется по
формуле:
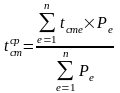 ,
(2.33)
где – часовая тарифная ставка рабочего
е-го разряда, руб./ч (по заданию и табл.
2.5);
 – численность рабочих е-го разряда (см.
табл. 2.5); n - число тарифных разрядов;
 – балансовая
стоимость станочного оборудования
(см. табл. 2.7);
 – амортизация
оборудования;
 – ремонт
оборудования;
 – затраты на
силовую электроэнергию:
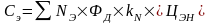 ,
(2.34)
где
 – суммарная установленная мощность
электродвигателей, кВт;
 – коэффициент потерь в сетях;
 – цена электроэнергии, руб./кВт-ч.
 ,
 ,
 ,
 ,
 – соответственно коэффициент, учитывающий
премии, дополнительную заработную
плату, отчисления во внебюджетные
фонды, цеховые расходы, общезаводские
расходы;
 – банковский
процент на капитал (задание).
Общая стоимость продукции на уровне целевой прибыли определяется графически (рис. 2.4) или по формуле:
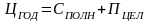 .
(2.35)
Соответственно цена одного изделия будет составлять:
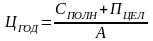 .
(2.36)
Точка безубыточности - это уровень продаж физического объёма за год, при котором деятельность предприятия будет безубыточной, хотя цена единицы будет равна себестоимости изделия.
Точка безубыточности может определяться графически (рис. 2.4) или по формуле:
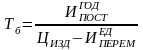 ,
(2.37)
где
 – годовые постоянные издержки, руб./год;
 – переменные издержки на единицу
продукции, руб./ед.;
 – цена изделия, руб.
Постоянные и переменные издержки определяются на год и на единицу продукции по табл. 2.11
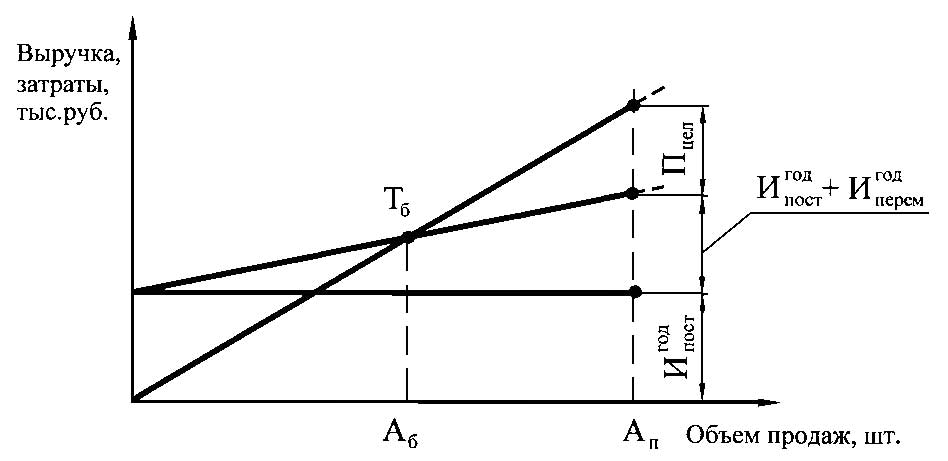
Рис. 2.4. График определения точки безубыточности
К постоянным издержкам в рамках практической работы относится сумма расходов на содержание и эксплуатацию оборудования, цеховых, общезаводских и коммерческих расходов.
К переменным издержкам относится сумма расходов по статьям 1, 2, 3, 4, 5, 6.
Составляют перечень ТЭП участка по форме табл. 2.12.
Таблица 2.12
ТЭП участка
Наименование показателей |
Значение показателей |
Примечание |
1 |
2 |
3 |
1. Годовая программа, шт. |
|
По заданию |
2. Объём производства и реализации продукции, тыс. руб. |
|
|
3. Стоимость ОПФ, тыс. руб. |
|
См. табл. 2.9 (с учётом kc) |
4. Количество оборудования, шт. |
|
См. табл. 2.7 |
5. Численность основных рабочих, чел. |
|
См. табл. 2.10 |
6. Среднемесячная зарплата одного основного рабочего, руб. |
|
|
7. Производительность труда одного основного рабочего, руб. |
|
п.2 / п.5 |