Материал: Фінанси_Посібник
Аналіз проблем, пов’язаних із поняттям місцеві фінанси дозволяє сформулювати його визначення.
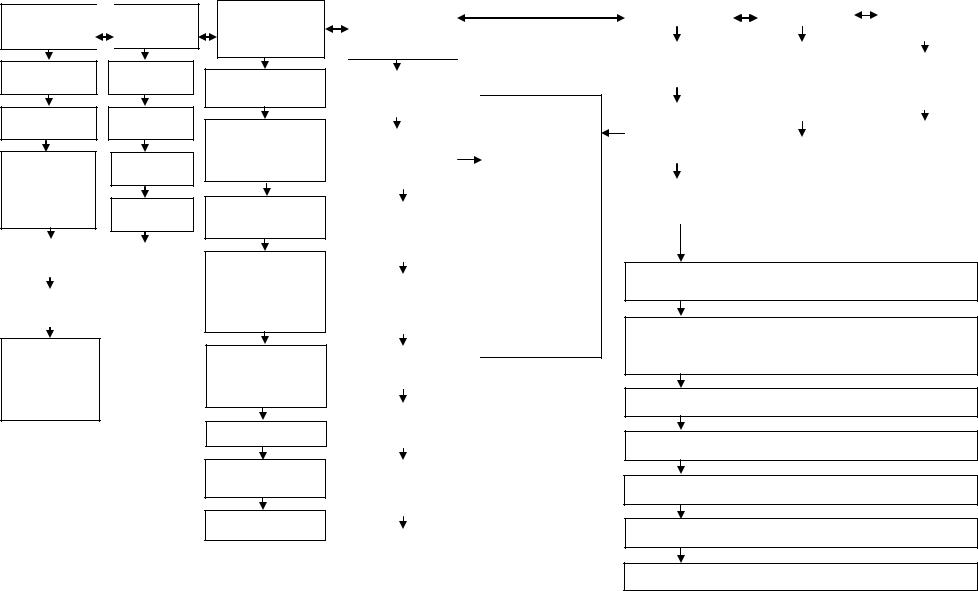
Місцеві фінанси – це система формування, розподілу і використання грошових та інших фінансових ресурсів для забезпечення місцевими органами влади покладених на них функцій і завдань, як власних так і делегованих [4].
Фінанси місцевих органів влади це – складна, багатогранна система, яка має свої особливості в кожній країні і включає у себе кілька основних взаємопов`язаних структурних елементів: видатки, доходи, способи формування доходів, інститути системи, суб’єкти і об’єкти системи та відносини між суб’єктами системи, системою та іншими ланками фінансової системи держави взагалі.
Уреальному житті ця система набагато складніша і має свої особливості
вкожній країні. Рис. 9.1 розкриває місцеві фінанси як систему.
За роки незалежності в Україні виразно проявилася тенденція розширення завдань і функцій, які покладаються на місцеві органи влади. Разом з тим помітною є й інша тенденція – відставання процесу становлення місцевих фінансів відповідно до нових завдань місцевої влади.
Окреслимо основні форми впливу місцевих органів влади, їхніх
фінансів на економіку та соціальну сферу держави.
По-перше, до фінансових систем місцевих органів влади мобілізується значна частина валового внутрішнього продукту. Через зазначені системи здійснюється розподіл і перерозподіл цієї частини ВВП. Це означає, що поряд із державним регулюванням економічної та соціальної сфер здійснюється комунальне (муніципальне) регулювання їх. Держава і місцеве самоврядування розподіляють між собою функції соціально–економічного регулювання. Функції соціально–економічного регулювання, які забезпечують фінанси місцевих органів влади, не обмежуються вилученням, розподілом і перерозподілом частини ВВП. Місцеві органи влади, подібно до держави, у сфері своєї компетенції здійснюють також і правове регулювання соціально– економічної діяльності, тобто вони встановлюють певні правила поведінки суб’єктів господарювання.
По-друге, місцеві фінанси є фіскальним інструментом, тобто місцеві органи влади мають право в рамках, визначених законодавством, встановлювати місцеві податки і збори, надавати пільги із сплати податків, що надходять до місцевих бюджетів. Це дозволяє забезпечувати ресурсами розв’язання завдань, що покладаються на місцеві органи влади. Як бачимо, існує як державний фіск, так і фіск місцевих органів влади. Відмінність між фіском першої форми і фіском другої форми в тому, що межі фіскальної діяльності місцевих органів влади регламентуються державою. Її ж фіскальна діяльність ніким не обмежується.
По-третє, місцеве самоврядування, як і держава, є інструментом, котрий надає громадські послуги. Держава і місцеве самоврядування розподіляють між собою завдання та відповідальність за надання громадянам країни громадських послуг.
251
Видатки 
 Доходи
поточні власні
розвитку закріплені
на передані фінансування
власних податкові повноважень
обов’язкові |
|
неподат- |
|
кові |
|
|
|
|
|
|
|
|
|
|
факультативні |
|
|
|
|
|
на
фінансування
делегованих
повноважень
Способи
формування
доходів
місцеві
податки
частки загальнодержавних податків
комунальні
платежі
доходи від майна та землі, що належать місцевій владі
доходи
комунальних
підприємств
кредити
комунальні
позики
трансферти
|
Місцеві |
|
|
|
фінансові |
|
|
|
інститути |
|
|
|
|
|
|
|
громадські |
|
|
|
послуги |
|
бюджети АР |
|
|
||
|
|
|
|
|
|
|
Крим, обласні, |
|
самостійні |
|
|
|
|
міські, міст |
|
|
місцеві |
|
|
|
|
Києва і |
|
|
бюджети |
|
|
|
|
Севастополя, |
|
|
|
|
|
|
|
|
районні в міс- |
|
Комуналь- |
|
|
|
|
тах, сільські, |
|
|
на форма |
|
|
|
|
селищні тери- |
|
|
власності |
|
|
|
|
торіальних |
|
|
|
|
|
|
позабюджетні |
|
громад, поточ- |
|
валютні, |
|
ні, розвитку, |
|
цільові фонди |
|
приєднані, |
|
|
|
|
|
|
|
додаткові |
|
місцеві подат- |
|
|
|
|
|
|
|
ки і збори |
|
|
|
|
|
|
|
|
|
|
|
комунальний |
|
|
|
кредит |
|
|
|
|
|
|
|
|
|
|
|
фінанси |
|
|
|
комунальних |
|
|
|
підприємств |
|
|
|
|
|
|
|
комунальні |
|
|
|
платежі |
|
|
Суб’єкти |
|
Об’єкти |
|
Взаємо- |
|
|
|
|
відносини |
|
|
|
|
|
|
|
|
|
|
територіальні |
|
фінансові |
|
|
|
|
між |
||
громади |
|
ресурси у |
|
|
|
|
суб’єктами |
||
|
|
фондовій |
|
|
|
|
|
системи |
|
|
|
формі |
|
|
міські, |
|
|||
|
|
|
||
|
|
|
|
|
селищні, |
|
|
|
між |
сільські ради |
|
фінансові |
|
місцевими |
|
|
ресурси у |
|
фінансовими |
|
||||
голови міст, |
|
нефондових |
|
та іншими |
селищ та сіл |
|
формах |
|
ланками |
|
|
|
|
фінансової |
|
|
|
||
|
|
|
|
системи |
обласні, Київська та Севастопольська міські, районні, районні в містах Києва і Севастополі ради
обласні, Київська та Севастопольська міська, районні, районні в містах Києва і Севастополі державні адміністрації
Рада Міністрів Автономної Республіки Крим
Верховна Рада Автономної Республіки Крим
Міністерство фінансів України
Кабінет Міністрів України
Верховна Рада України
Рис. 9.1. Схема місцевих фінансів
252
Ефективність і масштаби діяльності місцевих органів влади у цій сфері залежать, головним чином, від стану фінансів місцевих органів влади. Місцеві фінанси є фіскальним інструментом, тобто місцеві органи влади мають право в рамках, визначених законодавством, встановлювати місцеві податки і збори, надавати пільги із сплати податків, що надходять до місцевих бюджетів. Це дозволяє забезпечувати ресурсами розв’язання завдань, що покладаються на місцеві органи влади. Як бачимо, існує як державний фіск, так і фіск місцевих органів влади. Відмінність між фіском першої форми і фіском другої форми в тому, що межі фіскальної діяльності місцевих органів влади регламентуються державою. Її ж фіскальна діяльність ніким не обмежується.
По-четверте, місцеві фінанси є інструментом забезпечення економічного зростання. Вплив фінансів МОВ на економічне зростання здійснюється через капітальні витрати, через діяльність на ринку позичкового капіталу, нерухомості, землі.
Крім зазначених форм впливу на економіку та соціальну сферу, є й інші, наприклад, пов’язані з виконанням делегованих повноважень центральної влади, а саме проблеми громадської безпеки, охорони правопорядку, оборони, дотримання законності, державного нагляду і державної реєстрації та ін. У цій сфері місцеві органи влади є продовженою на місцях «рукою» центральної влади. Отже, фінанси цих органів влади є інструментом забезпечення частини функцій, які виконує держава, тобто справжнє здійснення місцевого самоврядування залежить від його матеріального та грошового забезпечення. І тому законодавством була визначена фінансово-економічна база місцевого самоврядування, до якої увійшли:
– природні ресурси, розпорядження якими здійснюється радами народних депутатів базового рівня;
– місцеве господарство, комунальна та інша власність, яка слугує джерелом одержання доходів місцевого самоврядування й задоволення соціально-економічних потреб населення;
– фінансові ресурси (місцеві бюджети, позабюджетні кошти, валютні фонди місцевих рад, кошти територіально-громадського самоврядування).
9.2. Місцеві бюджети, їх доходи і видатки
Місцеві бюджети об’єднують фонди фінансових ресурсів, що мобілізуються й витрачаються на відповідній території.
Система місцевих бюджетів існує в усіх країнах світу. Проте її розвиток і функції зумовлені низкою національних, політичних, економічних та інших факторів. Найбільший вплив мають економічні та політичні фактори.
При дослідженні проблем місцевих бюджетів їх треба розглядати у двох аспектах. По-перше, як організаційну форму мобілізації частини фінансових ресурсів у розпорядження місцевих органів самоврядування. По-друге, як систему фінансових відносин, що складаються:
- між місцевими бюджетами й господарськими структурами, що
253
функціонують на відповідній території;
-між бюджетами й населенням даної території;
-між бюджетами різних рівнів із перерозподілу фінансових ресурсів;
-між місцевими бюджетами та державним.
Як організаційна форма мобілізації доходів і здійснення витрат місцевими органами самоврядування, місцеві бюджети – це балансові розрахунки, які відповідають вимогам складання балансів, тобто вони мають дохідну й витратну частини, принципи збалансування тощо. Тому можна стверджувати, що місцеві бюджети – це балансові розрахунки доходів і витрат, які мобілізуються й витрачаються на відповідній території.
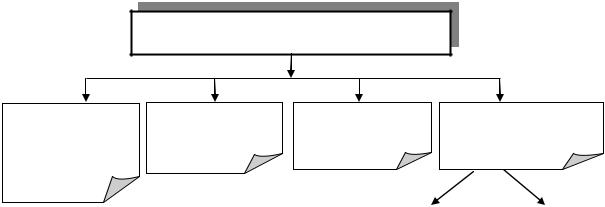
Згідно з прийнятим у 2010 році Бюджетним кодексом України та закріпленими Конституцією України нормами до місцевих бюджетів віднесено
(рис. 9.2):
–бюджет Автономної Республіки Крим;
–обласні бюджети;
–районні бюджети;
–бюджети місцевого самоврядування [2].
МІСЦЕВІ БЮДЖЕТИ
Бюджет |
Обласні |
Районні |
Бюджети |
|
Автономної |
бюджети |
бюджети |
місцевого |
|
Республіки |
|
|
|
|
|
|
|
|
|
|
|
бюджети територіальних |
|
бюджети |
|
|
громад сіл, їх об’єднань, |
|
районів |
|
|
селищ, міст |
|
у містах |
Рис. 9.2. Система місцевих бюджетів України
Бюджетами місцевого самоврядування є бюджети територіальних громад сіл, їх об'єднань, селищ, міст (у тому числі районів у містах).
Місцевий бюджет – план формування та використання фінансових ресурсів для забезпечення функцій, які здійснюються відповідно органами влади Автономної Республіки Крим та органами місцевого самоврядування протягом бюджетного періоду.
Тобто, місцеві бюджети – це фонди фінансових ресурсів, що зосереджені у розпорядженні місцевих рад народних депутатів та органів місцевого і регіонального самоврядування.
Компетенція кожного з них у галузі бюджету і фінансів розмежована, усього місцевих бюджетів в Україні станом на початок 2013 року налічувалось 11395. Найчисельніша група – це сільські, селищні та міські бюджети.
254
У більшості країн місцеві бюджети не включаються до державних чи федеральних бюджетів. Місцеві органи самоврядування самостійно визначають напрямки використання коштів своїх бюджетів.
Ринкова економіка потребує суттєвої реформи системи фінансового забезпечення соціальної сфери. Багато років розвиток соціальної сфери був тісно пов`язаний із суспільними фондами споживання. Такий зв`язок відповідав ідеї соціальних гарантій населення і мав дуже привабливий вигляд.
В умовах незалежності України розв`язання проблеми перенесено на рівень місцевих рад. Це забезпечить більш дієвий контроль за розподілом ресурсів, раціональний вибір пріоритетів розвитку, поставить фінансування розвитку соціальної сфери у залежність від зростання ефективності виробництва в регіоні. З державного бюджету мають фінансуватися лише заходи загальнодержавного значення. Справедливий та економічно обґрунтований розподіл соціальних благ і послуг може бути забезпечений лише в межах міста або регіону. Звісно, що в окремих випадках підтримка гарантованого державним законодавством рівня соціального обслуговування може потребувати виділення субвенцій із загальнодержавного бюджету.
Важливим напрямком щодо поліпшення фінансового забезпечення соціальної сфери є удосконалення системи управління її розвитком, децентралізація управління.
Безумовно, що методи вирішення питань фінансового забезпечення різних підгалузей соціальної сфери мають бути різними. У ринкових відносинах система фінансування має ґрунтуватися на збалансованому поєднанні бюджетних і позабюджетних джерел при значній децентралізації на користь самоуправлінських територіальних структур.
Спроба вирішення питання зміцнення дохідної бази місцевих бюджетів за
рахунок |
податкових |
надходжень |
закріплена |
в нової |
редакції Бюджетного кодексу України, прийнятому у 2010 році. |
|
|||
Найважливішими передумовами демократичної держави є самостійність і незалежність місцевих органів влади, які започатковані Європейською хартією місцевого самоврядування, що була прийнята у жовтні 1985 року. На сьогодні до Європейської хартії місцевого самоврядування входять понад 30 кран, до яких у 1996 р. приєдналася й Україна.
Європейська хартія місцевого самоврядування передбачає відокремлення місцевих органів влади від державної влади, повну їхню незалежність і самостійність у виконанні делегованих і закріплених за ними функцій у межах своїх компетенцій і за рахунок власних і закріплених доходів.
Самостійність місцевих бюджетів гарантується власними та закріпленими за ними на стабільній основі загальнодержавними доходами, а також правом самостійно визначати напрямки використання коштів місцевих бюджетів.
В Україні існує система так званих зведених бюджетів. Вони використовуються для аналізу та в процесі бюджетного планування і прогнозування економічного і соціального розвитку держави.
Зведений бюджет України включає показники Державного бюджету України, зведеного бюджету Автономної Республіки Крим та зведених
255