Материал: Фінанси_Посібник
розвитку страхування як у регіонах, так і в Україні в цілому впливають проблеми різного характеру, більшість яких знаходяться власне поза площиною страхового ринку, зокрема:
1)повільні темпи ринкової трансформації та реструктуризації реального сектора економіки;
2)значна частка тіньової економіки;
3)збиткова діяльність більшості підприємств;
4)приховані монопольні утворення.
Незважаючи на значні темпи приросту основних показників діяльності страховиків та страхових посередників, страховий ринок України має ряд
об'єктивних причин свого недостатнього розвитку і невирішених проблем,
зокрема:
низька заінтересованість у страхуванні через недостатню платоспроможність населення;
недосконале законодавство щодо обов'язкових видів страхування, в т.ч. значна кількість економічно недоцільних видів обов'язкового страхування;
нерозвиненість довгострокового страхування життя, пенсійних ануїтетів та інших видів особистого накопичувального страхування (частка страхування життя становить близько 0,5 % від валових страхових платежів по ринку);
недостатня капіталізацію та низька ліквідність страховиків.
високий обсяг страхових премій, переданих за кордон за договорами перестрахування (як через об’єктивно обмежені можливості внутрішнього страхового і перестрахового ринків, так і у зв’язку із схемами «псевдоперестрахування»).
недостатнє регулювання страхового посередництва, що не сприяє загальному підвищенню страхової культури населення, а в деяких випадках призводить до поширення елементів шахрайства та неконкурентних засад діяльності.
недостатній рівень правого забезпечення медичного страхування.
невідповідність вітчизняного страхового законодавства вимогам міжнародного законодавства, у т. ч. ЄС, а також принцам та стандартам Міжнародної асоціації страхового нагляду;
недостатній рівень кадрового та наукового забезпечення.
З метою підвищення фінансової надійності страховиків, забезпечення рівних і справедливих умов для всіх, хто працює у сфері страхування серед
першочергових завдань розвитку страхового ринку України пропонується визначити:
1)розробка та прийняття Концепції розвитку страхового ринку України, яка передбачала б з урахуванням принципів та стандартів, рекомендованих Міжнародною асоціацією нагляду за страховою діяльністю, а також законодавства ЕС у сфері страхування;
2)удосконалення системи оподаткування в сфері страхування з метою стимулювання фізичних та юридичних осіб до укладення договорів страхування;
341
3)подальше формування правової бази участі страховиків у системі соціального забезпечення населення через запровадження обов'язкового медичного страхування, прийняття необхідних нормативно-правових актів з питань пенсійного страхування та страхування життя;
4)посилення державного регулювання та нагляду за діяльністю на ринку перестрахування, в т.ч. удосконалення системи оподаткування операцій з перестраховиками – нерезидентами;
5)удосконалення державного регулювання та нагляду за страховими посередниками у відповідності до положень Директиви 2002/92/ЕС «Про страхових посередників», зокрема, сприяння створенню страхових (перестрахових) посередників, спрощення правил їхньої діяльності та запровадження вимог щодо реєстрації страхових агентів та нагляду за їх діяльністю;
6)внесення змін до Цивільного і Господарського кодексів України, Законів України «Про фінансові послуги та державне регулювання ринків фінансових послуг», «Про страхування», «Про недержавне пенсійне забезпечення» щодо:
удосконалення договірних відносин у сфері страхування;
внесення змін до класифікації ризиків та видів страхування;
посилення системи державного регулювання ринку страхових послуг;
запровадження додаткових вимог до страховиків, у т.ч. встановлення спеціального реєстру активів, що покривають страхові резерви та абсолютного пріоритету страхових вимог по відношенню до будь-яких інших вимог стосовно активів, які покривають страхові резерви;
захисту прав страхувальників (вигодонабувачів, застрахованих осіб),
ут. ч. створення альтернативного механізму вирішення спорів на ринку страхових послуг (страховий омбудсмен).
Страхування є необхідним елементом ринкової економіки. Воно за своєю сутністю здатне значно впливати на забезпечення безперервності процесів виробництва та споживання, а також на мобілізацію тимчасово вільних грошових ресурсів для цілей інвестування. Застраховані ланки сфери економіки стабілізують нормальний процес відтворення, забезпечують безперервність функціонування виробництва, підприємницької діяльності, громадського життя.
За допомогою страхування державний бюджет, державні фонди (страховий, пенсійний та ін.) частково вивільнюються від фінансування різних соціальних програм допомоги окремим людям, підприємствам, регіонам при настанні негативних подій.
Держава повинна підтримувати страхування, тому що чим більше в країні укладено договорів страхування, тим меншого навантаження зазнають фінанси різних рівнів.
Вумовах існування незбалансованого бюджету страхування може стати опорою соціально-економічного розвитку суспільства. Воно повинно бути гарантом неперервності процесу суспільного відтворення і джерелом фінансових ресурсів, які використовують довгострокові вкладення в економіку країни, оскільки страхові організації інвестують кошти в різні галузі економіки.
342
Страхування слід розглядати і як фактор формування платіжного балансу країни, оптимізації якого буде сприяти максимальне використання місткості внутрішнього страхового ринку.
13.4.Вторинний страховий ринок (перестрахування і співстрахування)
Перестрахування є системою економічних відносин, у процесі яких страхувальник (цедент, перестрахувальник) з метою створення збалансованого портфеля договорів страхування, забезпечення фінансової стійкості й рентабельності страхових операцій, беручи на страхування ризики, певну частку відповідальності за них (з урахуванням своїх фінансових можливостей) передає на узгоджених умовах іншим страхувальникам (перестраховикам) у частині, що перевищує допустимий розмір власного утримання.
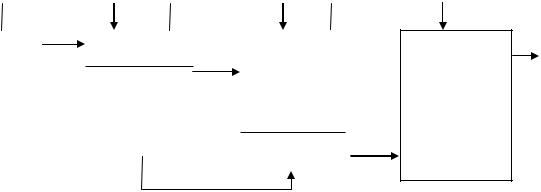
Наочно процедуру перестрахування подано на рис. 13.3.
Первинний |
Вторинний |
|
Третинний |
|
розподіл |
розподіл |
|
розподіл |
|
|
|
|
|
|
Страхувальник |
стр-ня |
Страховик |
|
Перестра- |
|
|
|
цесія |
ховик |
|
|
|
||
|
|
|
|
|
|
|
Цедент |
|
|
|
|
|
Цесіонарій |
|
|
|
(перестраху- |
|
|
|
|
|
(цесіонер) |
|
|
|
вальник) |
|
|
|
|
|
|
|
|
|
|
|
Ретроцедент |
|
|
|
|
|
|
|
|
|
|
і т.д.
Ретроцесіонер
ретроцесія
перестрахування
Рис. 13.3. Процедура перестрахування
Цедент – страховик, що передає за плату частину прийнятого за договором зі страхувальником ризику на перестрахування іншому страховикові або професійному перестраховикові.
Цесіонер у страхуванні – страхова компанія, яка приймає ризик у перестрахування.
Цедент продовжує нести перед своїм страхувальником відповідальність у повному обсязі договору страхування.
Однією з форм перестрахування є факультативне перестрахування –
індивідуальна угода, яка стосується тільки одного ризику. Цей договір дає сторонам, що його підписали, повну незалежність: цеденту – щодо питання, яку частину ризику залишити собі (власне утримання) і на яких умовах передавати іншу частину ризику; перестраховику (цесіонарію) – щодо питання про взяття ризику в повному обсязі.
343
На відміну від факультативного перестрахування існують договірні відносини, які мають обов'язковий, тобто облігаторний характер. Облігаторне перестрахування зобов'язує цедента передати перестраховику в межах певної частини всі ризики одного виду.
Якщо участь перестраховика в кожному переданому йому ризику визначається заздалегідь і зумовлена часткою участі цедента в цих ризиках, то таке перестрахування називають пропорційним. У практиці пропорційного перестрахування розрізняють квотні, ексцедентні й квотно-ексцедентні договори.
Непропорційне перестрахування використовується за договорами страхування цивільної відповідальності власників транспортних коштів за збитки, заподіяні третім особам, а також в усіх видах страхування, коли немає верхньої межі відповідальності перестрахувальника. Різновидами договорів є ексцедент збитку та ексцедент збитковості, тобто покриття поширюється на абсолютний та відносний рівень збитків як недоотримання доходів.
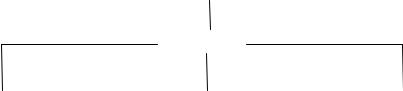
Співстрахування – особливий вид спільної діяльності страховиків, коли одночасно два або кілька страховиків за угодою про співстрахування приймають на страхування великі страхові ризики одного страхувальника з дотриманням принципу пропорційної відповідальності.
Наочно процедуру співстрахування подано на рис. 13.4.
|
|
|
Cтрахувальник |
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Ризик |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
Страхувальник 1 |
|
|
Страхувальник 2 |
|
|
Страхувальник N |
||
|
|
|
|
|
|
|
|
|
Рис. 13.4. Процедура ведення співстрахування
Кожен з цих страховиків відповідає за свою частину страхових зобов'язань безпосередньо перед страхувальником. За наявності відповідної угоди між страховиками і страхувальниками один зі страховиків може представляти всіх інших у взаємовідносинах зі страхувальником, залишаючись відповідальним перед ним у розмірі своєї частки.
13.5 Доходи та витрати страховика
Доходи страховика – кошти, що створюють необхідний страховий фонд. Доходи поділяються на:
–доходи від страхової діяльності – усі премії зі страхування і перестрахування;
–доходи від розміщення тимчасово вільних коштів як власних, так і страхових резервів.
344
Доходами від розміщення коштів (доходи від інвестиційної діяльності) є відсотки за депозитами коштів, розміщених на розрахункових рахунках у банку; відсотки від облігацій і акцій; участь у прибутку перестрахувальника; доходи від реалізації корпоративних прав; відсотки за довгостроковими інвестиціями.
Доходи від інвестиційної діяльності включають власні кошти у вигляді статутного фонду і резервних фондів; вільні резерви спеціального призначення; нерозподілений прибуток.
За економічним змістом витрати страховика складаються із таких груп:
витрати щодо страхових операцій (собівартість страхової послуги);
витрати на перестрахування.
Виплати залежать від розміру збитку і страхових сум, а також наданих
пільг.
У складі витрат на ведення справи розрізняють:
–аквізиційні витрати, пов'язані із залученням нових страхувальників, актуарними розрахунками;
–комісійні винагороди посередникам, оплата послуг фахівця, ведення страхової документації;
–витрати на рекламу;
–витрати, пов'язані з обслуговуванням наявного обороту страхових премій, оплатою праці, банківських послуг;
–ліквідаційні витрати з урегулювання збитків: збирання інформації, виплати, поштово-телеграфні витрати, відрахування в резерв збитків;
–витрати на утримання страхової компанії – основна і додаткова заробітна плата з нарахуваннями, оренда, оплата комунальних послуг, послуг зв'язку, канцелярські витрати, обслуговування автотранспорту, амортизація, витрати на відрядження (витрати на ведення справи не повинні перевищувати
30 %).
Відповідно до Закону України «Про страхування» основним фінансовим результатом діяльності страхової компанії є балансовий прибуток, що включає прибуток від страхової діяльності (крім страхування життя і медичного страхування); прибуток від розміщення вільних коштів; прибуток від інших операцій.
Фінансова надійність страховика – це його здатність виконати страхові зобов'язання, які взяті за договорами страхування та перестрахування, у разі впливу несприятливих чинників.
Фінансова надійність забезпечується кількома чинниками:
розміром власних коштів;
вірно розрахованими тарифними ставками;
збалансованим страховим портфелем;
величиною страхових резервів, адекватних сумі взятих страховиком зобов'язань;
розміщенням страхових резервів;
перестрахуванням.
345