Материал: Фінанси_Посібник
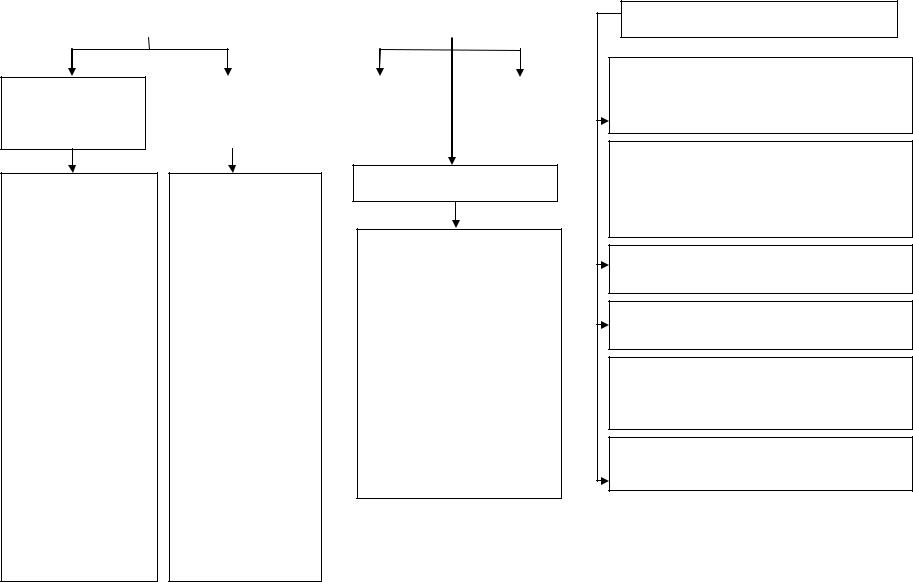
Майнове страхування |
|
Особисте страхування |
|
|
|
Страхування
майна юридичних осіб
-Страхування будівель, споруд, обладнання
-Страхування
транспорту
-Страхування вантажів і багажу
-Страхування врожаю і худоби
-Страхування
технічних
ризиків
-Страхування
фінансових
ризиків
-Інші види
Страхування |
|
Страхування |
|
Медичне |
майна |
|
від нещасних |
|
|
|
|
страхування |
||
громадян |
|
випадків |
|
|
|
|
|
||
|
|
|
|
|
-Страхування
будівель
-Страхування
автомобілів
-Страхування домашніх тварин
-Страхування
домашнього
майна
-Страхування майна в господарствах
-Інші види
Страхування життя
-Змішане страхування життя
-Страхування дітей
-Страхування домашніх тварин
-Страхування домашнього майна
-Страхування майна в господарствах
-Інші види
Страхування відповідальності
Страхування відповідальності за збитки, заподіяні при експлуатації транспортного засобу
Страхування відповідальності роботодавців за шкоду, завдану  здоров ю працівників при виконанні ними трудових обов язків
Страхування професійної відповідальності
Страхування загальноцивільної відповідальності
Страхування відповідальності за невиконання договірних зобов язань  цивільної відповідальності
Страхування відповідальності за забруднення довкілля
Рис. 13.1. Галузі страхування
336
Особисте страхування провадиться на випадок смерті страхувальника (застрахованого), тимчасової або постійної втрати ним працездатності (втрати здоров'я), дожиття страхувальника (застрахованого) до кінця строку дії договору страхування або до визначеної в договорі події. Особливістю цієї галузі є поєднання в її рамках усіх видів страхування, що пов'язані зі страховим захистом життя й здоров'я особи, а також додатковим пенсійним її забезпеченням. При цьому окремі види належать до довгострокового або накопичувального (страхування життя), а окремі – до загального страхування (страхування від нещасних випадків). Саме ця особливість зумовлює потребу виокремлення підгалузей особистого страхування.
Особисте страхування включає 3 підгалузі. Їх існування пов'язане з різною тривалістю договорів страхування і різними обсягами страхової відповідальності (переліком подій, на випадок яких провадиться страхування). Підгалузями особистого страхування є:
страхування від нещасних випадків,
медичне страхування,
страхування життя.
Урамках цих підгалузей виокремлюються види страхування.
Страхування відповідальності – це галузь страхування, в якій об'єктом страхових відносин є відповідальність перед третіми фізичними і юридичними особами, що можуть зазнати збитків унаслідок яких-небудь дій чи бездіяльності страхувальника.
Економічне призначення такого страхування полягає в захисті майнових інтересів страхувальника в разі, якщо він завдасть шкоди життю, здоров'ю і майну третьої особи, а також майнових інтересів потерпілої третьої особи. Відповідно обсяг відповідальності страховика включає виплату відшкодування страхувальникові або третій особі в разі настання передбаченої договором страхування страхової події.
Страховою подією при страхуванні відповідальності вважається факт настання відповідальності страхувальника, який може бути встановлений судовими органами або добровільно визнаний самим страхувальником.
На відміну від майнового та особистого страхування, особливістю страхування відповідальності є те, що крім страховика і страхувальника тут завжди присутня третя особа, на користь якої укладається договір. І найчастіше вона невідома (виняток становить страхування відповідальності за невиконання договірних зобов'язань).
Види страхування, які належать до цієї галузі, мають комплексний характер. Адже більшість полісів страхування відповідальності забезпечують одночасний страховий захист як життя і здоров'я третьої особи (об'єкти особистого страхування), так і її майна (об'єкти майнового страхування). У цьому полягає ще одна особливість страхування відповідальності. Особливістю страхування відповідальності є також порядок визначення в договорі страхової суми. На відміну від страхування майна, де страхова сума зазвичай визначається страховою (дійсною) вартістю об'єкта страхування, при страхуванні відповідальності страхова сума не встановлюється. Договором
337
визначається лише гранична сума відшкодування – ліміт відповідальності, яку бере на себе страховик при скоєнні страхувальником шкоди третім особам (їхньому життю, здоров'ю, майну).
13.3 Страховий ринок
Послідовний перехід нашої країни до ринкової економіки об'єктивно зумовлює зростання потреби у страховому захисті усіх суб'єктів ринку. Саме наявність такої потреби та реальна можливість її задоволення характеризують рівень розвитку економіки тієї чи іншої країни, дають уявлення про захищеність її юридичних і фізичних осіб.
Створення дієвої системи захисту інтересів громадян, підприємців, держави, підтримання соціальної стабільності суспільства неможливе без ефективного функціонування ринку страхових послуг – страхового ринку.
Існує значна кількість його визначень як з теоретичної, так і з практичної точки зору.
С т р а х о в и й р и н о к
система економічних відносин, які становлять сферу діяльності страховиків і перестраховиків у певній країні, групі країн або міжнародному масштабі щодо здійснення відповідних страхових послуг страхувальникам – продажу специфічного товару – «страхового захисту»
система фінансово-економічних відносин, де об'єктом купівлі-продажу виступає страхова послуга, формуються попит і пропозиція на неї
Головною функцією страхового ринку є акумуляція та розподіл страхового фонду з метою страхового захисту суспільства (громадян) і суб’єктів господарювання.
Систему суб'єктів страхового ринку, які обслуговують процес страхування, подано на рис. 13.2.
Страховий ринок являє собою складну, інтегровану систему, яка включає різноманітні ланки.
Базова ланка страхового ринку – страхове товариство, або страхова компанія. Саме тут здійснюється процес формування і використання страхового фонду, формуються й з'являються інші економічні відносини, особисті, групові, колективні інтереси.
Страховики та страхувальники є головними суб'єктами страхового ринку, між якими укладається договір про страхування.
338
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Страхові |
|
||
|
|
Нацкомфінпослуг |
|
|
|
СТРАХОВИЙ РИНОК |
|
|
|
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
послуги |
|
|||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Продавці |
|
|
Страхові |
|
|
|
|
|
Покупці |
|
|
|
|
|
Інші учасники |
|
|
||||||||||||
|
страхової |
|
|
|
|
|
|
|
страхової |
|
|
|
|
страхового ринку |
|
|
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||||
|
|
|
посередники |
|
|
|
|
|
|
|
|
|
|
|||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||||
|
|
послуги |
|
|
|
|
|
|
послуги |
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Професійні оцінювачі |
||||||||
|
|
Страхові |
|
|
Страхові |
|
|
|
|
|
Страхуваль- |
|
|
|
|
|
|
|
ризиків |
|||||||||||
|
|
компанії |
|
|
агенти |
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||
|
|
|
|
|
|
|
|
|
|
ники |
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Андерайтери |
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
Перестраху- |
|
|
Страхові |
|
|
|
|
|
Юридичні |
|
|
|
|
|
|
|
Сюрвеєри |
|
|
||||||||||
|
|
вальні |
|
|
брокери |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
особи |
|
|
|
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
компанії |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Професійні оцінювачі |
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Фізичні |
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
збитків |
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
Товариства |
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
особи |
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
взаємного |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Диспашери |
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
страхування |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Застраховані |
|
|
|
|
Аварійні |
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
особи |
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
комісари |
|
|
|||||||
|
Об’єднання |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
страховиків |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Аджастери |
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис. 13.2. Структура страхового ринку
Терміни «страховик», «страхова компанія», «страхова організація» та похідні від них дозволяється використовувати лише тим юридичним особам, які мають ліцензію на здійснення страхової діяльності.
Страховиками визнаються фінансові установи, які створені у формі акціонерних, повних, командитних товариств або товариств з додатковою відповідальністю згідно з Законом України «Про господарські товариства» з урахуванням особливостей, передбачених Законом України «Про страхування», а також одержали у встановленому порядку ліцензію на здійснення страхової діяльності [1].
Страхувальниками визнаються юридичні особи та дієздатні громадяни, які уклали із страховиками договори страхування або є страхувальниками відповідно до законодавства України [1].
Професійні оцінювачі ризиків і збитків є, як правило, уповноваженими особами страховика та виконують визначені функції.
Андерайтер має право від імені страховика брати на страхування запропоновані ризики, визначати тарифні ставки та умови договору страхування на основі норм страхового права, висновків експертів (наприклад, сюрвеєра), економічної доцільності прийняття конкретних ризиків на страхування.
Сюрвеєр – незалежний експерт, який здійснює огляд майна, що приймається на страхування, визначає ймовірну ступінь настання страхового випадку, складає сюрвеєрський звіт.
339
До головних суб'єктів страхового ринку також можна віднести страхових посередників, за допомогою яких страховики можуть здійснювати свою діяльність. До страхових посередників відносять страхових агентів та брокерів.
Аджастер представляє інтереси страховика у вирішенні та врегулюванні заявлених претензій страхувальника, пов'язаних зі страховим випадком.
Диспашер – офіційний експерт, уповноважений здійснити диспашу; спеціаліст у галузі морського права, який здійснює розрахунки втрат у загальній аварії, що розподіляються між судновласником і вантажовласником пропорційно до вартості судна, вантажу і фрахту. Функції диспашера може виконувати аджастер.
Аварійний комісар встановлює причини, характер і розмір збитку в результаті страхового випадку, як правило, ДТП.
Особливі завдання на страховому ринку виконують актуарії, діяльність яких пов'язана з розрахунком страхових тарифів.
Перестрахувальні компанії – це спеціалізовані страховики, що виконують функції перестрахування.
Представником держави на страховому ринку є Національна комісія,
що здійснює державне регулювання у сфері ринків фінансових послуг
(Нацкомфінпослуг), яку було утворено згідно з Указом Президента України «Про Національну комісію, що здійснює державне регулювання у сфері ринків фінансових послуг» № 1070/2011 від 23 листопада 2011 р.
Основними завданнями Нацкомфінпослуг є проведення єдиної та ефективної державної політики у сфері надання фінансових послуг; розробка й реалізація стратегії розвитку ринків фінансових послуг; здійснення державного регулювання та нагляду за наданням фінансових послуг і додержанням законодавства в цій сфері; захист прав споживачів фінансових послуг шляхом застосування заходів впливу з метою запобігання порушенням законодавства на ринках фінансових послуг та їх припинення; узагальнення практики застосування законодавства України з питань функціонування ринків фінансових послуг, розробка і внесення пропозицій щодо його вдосконалення; запровадження визнаних на міжнародному рівні правил розвитку ринків фінансових послуг; сприяння інтеграції в європейський та світовий ринки фінансових послуг.
Структура страхового ринку може бути охарактеризована в інституціональному, галузевому та територіальному аспектах.
В інституціональному аспекті вона представлена акціонерними, корпоративними, взаємними і державними страховими компаніями.
У територіальному аспекті можна виділити місцевий (регіональний) страховий ринок, національний (внутрішній) і світовий (зовнішній) страхові ринки.
Галузева структура страхового ринку представлена ринками майнового, особистого страхування та страхування відповідальності.
Страховий ринок України являє собою певною мірою структуроване економічне середовище. В той же час на процеси подальшого планомірного
340