Материал: Фінанси_Посібник
10 000 грн. Термін надання – 3 місяці. Відсоткова ставка – 33 % річних. Відповідальність страховика – 85 %. Визначити розмір збитків та розмір страхового відшкодування.
Задача 13.4
Працівник в офісі великої компанії отримав травму внаслідок нещасного випадку на робочому місці. Працівники компанії були застраховані від нещасного випадку у період перебування на роботі, на 10 000 грн. кожний.
Постраждалий перебував на лікарняному 21 |
добу. |
|
Визначить розмір страхових виплат |
та |
розмір страхових внесків, |
враховуючи, що тариф зі страхування від нещасного випадку за таких умов –
0,52%
Задача 13.5
Актив балансу страховика становить 38,5 млн. грн.. Страхових платежів надійшло за 1-й звітний період на суму 22,5 млн. грн., а за 2-й – 22,4 млн. грн.. Нематеріальні активи компанії становлять 126 тис. грн. Страхові резерви у 1-му звітному періоді дорівнювали 28,6 млн. грн., а у 2-му – 27,7 млн. грн.
Страхова компанія виплатила у 1-му звітному періоді 20,6 млн. грн. страхових відшкодувань, а у 2-му – на 15 % більше. Розрахуйте динаміку змін рівня платоспроможності страховика.
ЛІТЕРАТУРА
1.Закон України «Про страхування» від 7.03.1996 р. № 85/96-ВР (зі змінами та доповненнями) // Відомості Верховної Ради України.
2.Закон України «Про фінансові послуги та державне регулювання ринків фінансових послуг» від 12.07.2001 р. р. № 2664-III ( зі змінами та
доповненнями) // Відомості Верховної Ради України. – 2002. – № 1.
3.Страхування : підручник / Керівник авт. кол. і наук ред. С. С. Осадець.
–Вид. 3-те. – К. : КНЕУ, 2006.
4.Страхування : теорія та практика : навчально-методичний посібник / Внукова Н.М., Успаленко В. І., Временко Л. В. та ін.; За загальною редакцією проф. Внукової Н. М. – Харків : Бурун Книга, 2004.
5.Говорушко Т. А. Страхові послуги : підручник. – К. : Центр учбової літератури. – 2011. – 376 с.
6.Вовчак О.Д. Страхова справа : підручник / О. Д. Вовчак. – К. : Знання, 2011. – 391 с.
7.Ротова Т.А. Страхування : навч. посіб. – 2-ге вид. перероб. та допов. – К.: Київ. нац. торг. екон. ун-т, 2006.
8.Плиса В. Й. Страхування : навч. посіб. – К. : Каравела, 2005.
351
Тема 14
ФІНАНСОВИЙ РИНОК
14.1 Сутність та функції фінансового ринку
В умовах ринкової економіки постійно відбуваються процеси акумуляції тимчасово вільних коштів різних суб’єктів ринку, їх подальший розподіл, перерозподіл та спрямування у вигляді позичкового та інвестиційного капіталу у різні сфери економіки з метою її розвитку. Ці процеси здійснюються на фінансовому ринку, на якому відбувається рух грошей як капіталу.
Фінансовий ринок – це особлива сфера фінансової системи, складова її інфраструктури, де здійснюється рух тимчасово вільного капіталу, формуються і функціонують обмінно-перерозподільні відносини, що пов’язані з процесами купівлі-продажу вільних фінансових ресурсів, їх трансформація в позичковий та інвестиційний капітал через фінансово-кредитні інститути на основі попиту та пропозиції, формується ціна на різноманітні фінансові інструменти.
Фінансовий ринок – це складовий елемент ринку ресурсів.
Векономіці постійно відбувається кругообіг фінансових ресурсів, суб’єктами якого є домашні господарства, підприємства, держава і різноманітні фінансові інститути – фінансові посередники.
Впроцесі господарювання у одних суб’єктів виникає потреба в додаткових коштах для розширення своєї діяльності, а у інших – нагромаджуються заощадження.
Фінансовий ринок допомагає зустрітися продавцям та покупцям особливого товару – фінансових зобов’язань, він займає важливе місце на ринку ресурсів, тому що сприяє обміну грошей майбутніх на гроші теперішні.
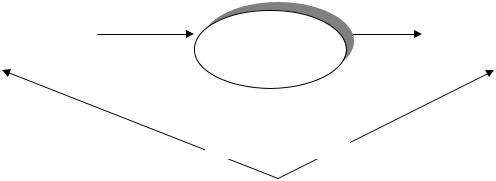
Взаємовідносини продавців та покупців вільних грошових коштів на фінансовому ринку відображено на рис. 14.1.
|
|
|
Заощадження |
|
Інвестиції |
|||||
|
|
|
|
|
|
Фінансовий |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Продавці |
|
|
|
|
|
Покупці |
|
||
|
|
|
|
ринок |
|
|
|
|||
|
|
|
|
|
|
Кредитні |
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
Нагромадження |
|
|
|
|
||||
|
|
|
|
ресурси |
||||||
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
||||
Грошові кошти
Рис. 14.1. Взаємовідносини продавців та покупців на фінансовому ринку
352
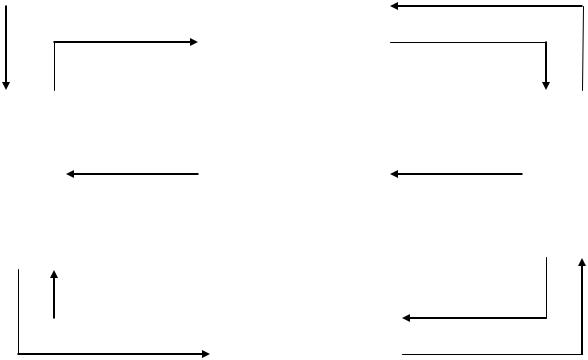
Головними суб’єктами фінансового ринку є домашні господарства у яких у більшості випадків доходи перевищують видатки на величину заощаджень. Через фінансові інститути (банки, страхові компанії, інвестиційні фонди та ін.) заощадження домашніх господарств перетворюються в інвестиції для підприємств, що дає їм змогу розширити свою діяльність (рис. 14.2).
|
Гроші |
|
|
Гроші |
||
|
|
|||||
|
|
|
|
РИНОК |
|
|
|
|
|
|
|
|
|
|
|
|
|
ПРОДУКТІВ |
|
|
|
Товари |
|
|
|
Товари |
|
|
|
|
|
|
||
|
|
|||||
|
|
|
|
|
|
|
|
|
|
Інвестиції |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
Фірми, |
|
|
|
|
Заощадження |
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
||||
|
|
підприємств |
|
ФІНАНСОВИЙ |
|
населення |
|
|
Домашні |
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
госпо- |
|
|
|
підпри- |
|
|
|
РИНОК |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
дарства |
|
||
|
|
|
|
|
|
|
|
|
|
||
|
ємства |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Товари |
|
|
|
Товари |
|
РИНОК |
|
||
|
|
|
|
|
|
|
|
|
|
|
|
РЕСУРСІВ |
|
|
Гроші |
|
|
|
Гроші |
|
|
|
||
|
|
|
Рис. 14.2. Місце фінансового ринку в системі товарно-грошових відносин
Значення фінансового ринку в системі ринкових відносин полягає у можливості відкласти сьогоднішнє споживання, нагромадити заощадження і спрямувати їх у сферу підприємництва.
Фінансовий ринок – це підсистема фінансових відносин, що має свою структуру та визначені функції.
Функції фінансового ринку:
1)обслуговування товарного обігу за допомогою кредиту;
2)акумуляція грошових заощаджень та нагромаджень населення, підприємств, держави;
3)трансформація акумульованих грошових коштів у позичковий та інвестиційний капітал;
4)реалізація вартості, втіленої у фінансових активах, та організація процесу доведення фінансових активів до споживачів (покупців, вкладників);
5)перерозподіл на взаємовигідних умовах грошових коштів підприємств із метою їх ефективнішого використання;
6)вплив на грошовий обіг та прискорення концентрації та централізації
353
капіталу, обороту капіталу, що сприяє активізації економічних процесів;
7)формування ринкових цін на окремі види фінансових активів;
8)страхова діяльність та формування умов для мінімізації фінансових та комерційних ризиків;
9)кредитування уряду, місцевих органів самоврядування шляхом розміщення урядових та муніципальних цінних паперів;
10)обслуговування населення при кредитуванні споживчих видатків.
Економічна роль фінансового ринку полягає в його здатності об’єднати дрібні, розрізнені грошові кошти в інтересах усього суспільного нагромадження.
Держава пов’язана з фінансовим ринком через економічні відносини, які виникають між державою та іншими суб’єктами ринку з приводу створення, розподілу, перерозподілу та використання вартості ВВП та національного доходу країни. При цьому утворюються централізовані та децентралізовані фонди фінансових ресурсів. Через державні позики на фінансовому ринку шляхом емісії та розміщення державних цінних паперів держава має змогу фінансувати дефіцит державного бюджету.
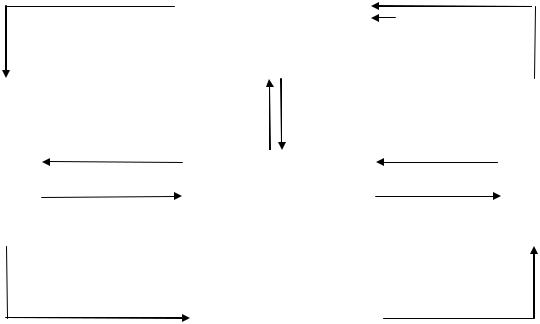
Систему взаємозв’язків на фінансовому ринку між різними економічними суб’єктами (державою, юридичними та фізичними особами) представлено на рис. 14.3.
|
Витрати на |
|
|
|
|
|
|
|
|
|
|
|
Витрати на |
|||||||||
|
|
|
|
|
|
|
|
|
||||||||||||||
|
|
|
|
|
|
|
|
|
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
споживання |
||||||||||
|
національний продукт |
|
|
|
|
РИНОК |
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
ПРОДУКТІВ |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Державні |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
ДЕРЖАВА |
|
|
|
|
|
закупівлі |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Фірми, |
|
|
Інвестиції |
Державні |
Державні |
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
Заощадження |
|
|
|
|
|
|||||||||||||
|
|
|
|
|
|
позики |
позики |
|
|
|
Домашні |
|
||||||||||
|
|
|
|
підприємств |
|
|
|
|
|
|
|
населення |
|
|
|
|||||||
|
підпри- |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
госпо- |
|
||||
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
дарства |
|
||
|
ємства |
|
|
|
|
|
|
|
ФІНАНСОВИЙ |
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
РИНОК |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Нагромадження |
|
|
|
|
|
|
Споживчий |
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|||||||||||||
|
|
|
|
підприємств |
|
|
|
|
|
|
|
|
|
|
|
кредит |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
РИНОК |
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
РЕСУРСІВ |
|
|
|
|
|
|
|
|
|
|
|||
|
Плата за ресурси |
|
|
|
|
|
|
|
Національний дохід |
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
(заробітна платня) |
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис. 14.3. Система взаємозв’язків між суб’єктами фінансовому ринку
354
14.2 Суб’єкти фінансового ринку, їх класифікація та функції
Усіх суб’єктів фінансового ринку можна розглядати за різними ознаками: економічною, юридичною, функціональною.
1. З економічної точки зору основними суб’єктами на фінансовому ринку є:
домашні господарства (населення);
суб’єкти господарювання різноманітних форм власності;
держава та місцеві органи влади;
фінансові посередники.
Через систему фінансових посередників на фінансовому ринку заощадження населення (домашніх господарств), нагромадження фірм та підприємств перетворюються на кредити та інвестиції для інших суб’єктів господарювання, що дає їм змогу задовольнити потребу в додаткових коштах для розширення своєї діяльності.
До фінансових посередників відносяться: банки, спеціалізовані небанківські фінансово-кредитні установи: кредитні спілки, ломбарди, страхові компанії, пенсійні фонди, інвестиційні та фінансові фонди, лізингові, трастові компанії та ін.
2.З правової точки зору у ролі суб’єктів фінансового ринку виступають індивідуальні, інституціональні учасники та органи державного регулювання.
Індивідуальні учасники – це фізичні особи, які мають певні права та зобов’язання на фінансовому ринку згідно з чинним законодавством. У цій ролі можуть виступати громадяни певної держави, особи без громадянства та іноземні громадяни.
Інституціональні учасники – це юридичні особи, які не є органами державного регулювання. До них належать підприємства, організації, товариства, компанії, фонди тощо. Ці учасники мають відокремлене майно, характеризуються організаційною єдністю, мають змогу виступати від свого імені, наділені певними правами та обов’язками, мають розрахункові рахунки в банку та інше.
Особливе місце займають на фінансовому ринку органи державного регулювання. В їх ролі виступають органи законодавчої, виконавчої та судової влади, а також інші державні органи.
3.Залежно від функцій, які виконуються суб’єктами фінансового ринку, їх можна поділити на такі групи:
1)основні або прямі учасники фінансового ринку – продавці і покупці фінансових активів (інструментів, послуг);
2)інфраструктурні – фінансові посередники (фінансові інститути);
3)професійні учасники фінансового ринку – суб’єкти, що виконують допоміжні функції (функції обслуговування основних учасників або окремих операцій на фінансовому ринку тощо). Вони відносяться до складу інфраструктури фінансового ринку, але виконують допоміжні, обслуговуючі за своїм характером, функції, на відміну від фінансових інституційних посередників.
355