Материал: Фінанси_Посібник
ФІНАНСОВИЙ КОНТРОЛЬ
ЗАЛЕЖНО ВІД СУБ’ЄКТІВ, ЯКІ |
|
ЗАЛЕЖНО ВІД ТЕРМІНУ |
ЗДІЙСНЮЮТЬ КОНТРОЛЬ |
|
ПРОВЕДЕННЯ |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Державний |
|
|
|
|
Внутрішньогосподарський |
|
Аудиторський |
|
|
Громадський |
|||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Палата |
|
|
||
|
Верховна |
|
|
|
|
|
Кабінет |
|
|
|
|
Бухгалтерії |
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
аудиторів |
|
|
|||||||||||
|
Рада |
|
|
|
|
Міністрів |
|
|
|
підприємств |
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||
|
України |
|
|
|
|
|
України |
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Аудиторські |
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Фінансові |
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
фірми |
|
|
|||||
|
Рахункова |
|
|
Міністерство |
|
Міністерство |
|
|
відділи |
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||
|
|
|
|
|
доходів і |
|
|
|
|
|
|
|
|
|||||||||||
|
Палата |
|
|
|
фінансів |
|
|
|
|
підприємств |
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
зборів |
|
|
|
Окремі |
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
аудитори |
|
|
||
|
Місцеві |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Державна |
|
|
Державна |
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
Ради |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
народних |
|
|
казначейська |
|
|
фінансова |
|
|
|
|
|
|
|
|
|
|
|
||||||
|
депутатів |
|
|
|
служба |
|
|
інспекція |
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
 Попередній
Поточний
Наступний
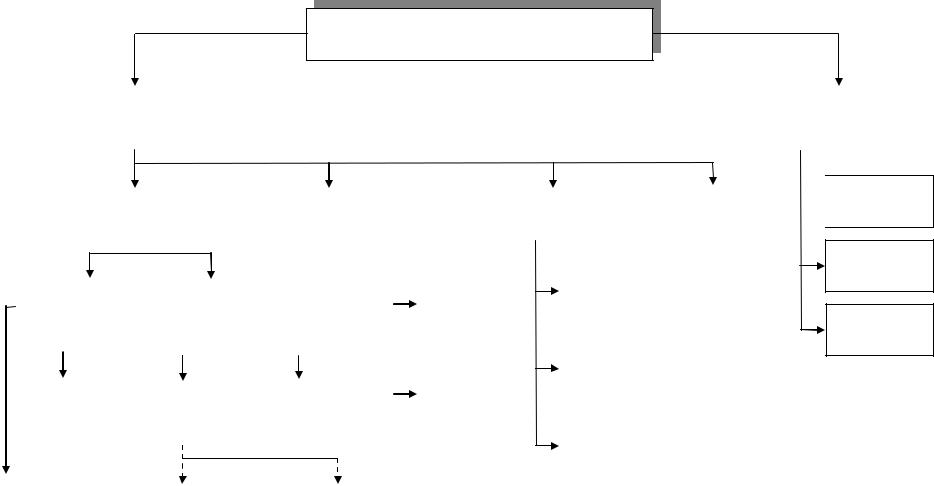
Рис. 15.3. Структурно-логічна схема системи фінансового контролю в Україні
396
Загальнодержавний фінансовий контроль здійснює Верховна Рада України, Кабінет Міністрів України, Міністерство фінансів, Державна казначейська служба України, Державна податкова служба України, спеціальні органи державного фінансового контролю, до яких належать Рахункова палата та Державна фінансова інспекція України.
Особливе місце у системі органів державного фінансового контролю посідає Рахункова палата України, яка є постійно діючим органом контролю, що утворюється Верховною Радою України, здійснює свою діяльність самостійно, незалежно від інших органів влади, звітує перед Верховною Радою України. До основних функцій та повноважень Рахункової палати відносяться: контроль за виконанням законів України, виконанням Державного бюджету та державних цільових позабюджетних фондів; здійснення за дорученням Верховної Ради України контролю за виконанням бюджету за поквартальним розподілом доходів і видатків, видатків по обслуговуванню внутрішнього та зовнішнього боргу України, витрачанням коштів цільових фондів; контроль за ефективністю управління коштів Державного бюджету Державною казначейською службою України, законність і своєчасність руху коштів бюджету, загальнодержавних цільових фондів в Національному банку України, уповноважених банках та кредитних установах; контроль органів місцевого самоврядування, підприємств, банків, організацій щодо використання ними бюджетних коштів; проведення комплексних ревізій та тематичних перевірок; внесення пропозицій щодо удосконалення бюджетного законодавства.
Важливим органом державного фінансового контролю є Державна фінансова інспекція України, яка утворена у результаті реорганізації Державної контрольно-ревізійної служби України і діє відповідно до Указу Президента України від 23.04.2011 р. [9]. Держфінінспекція України входить до системи органів виконавчої влади. Її діяльність спрямовується і координується Кабінетом Міністрів України. Основними завданнями Держфінінспекції України є реалізація державної політики у сфері державного фінансового контролю, а також внесення пропозицій щодо її формування.
Держфінінспекція України здійснює свої повноваження безпосередньо та через територіальні органи в Автономній Республіці Крим, областях, містах Києві та Севастополі, районах, містах або міжрайонні, об'єднані в районах та містах територіальні органи, головних інспекторів у районах та містах. У процесі виконання покладених на неї завдань Держфінінспекція України взаємодіє в установленому порядку з іншими органами виконавчої влади, допоміжними органами і службами, утвореними Президентом України, органами місцевого самоврядування, відповідними органами іноземних держав і міжнародних організацій, а також підприємствами, установами, організаціями, всеукраїнськими об'єднаннями профспілок і всеукраїнськими об'єднаннями організацій роботодавців.
Держфінінспекція України відповідно до покладених на неї завдань здійснює державний фінансовий контроль за використанням і збереженням державних фінансових ресурсів, необоротних та інших активів, правильністю визначення потреби в бюджетних коштах та взяттям зобов'язань, ефективним
397
використанням коштів і майна, станом і достовірністю бухгалтерського обліку і фінансової звітності у міністерствах та інших органах виконавчої влади, державних фондах, фондах загальнообов'язкового державного соціального страхування, бюджетних установах і суб'єктах господарювання державного сектору економіки, а також на підприємствах, в установах та організаціях, які отримують (отримували) кошти з бюджетів усіх рівнів, державних фондів та фондів загальнообов'язкового державного соціального страхування або використовують (використовували у періоді, який перевіряється) державне чи комунальне майно, за дотриманням законодавства на всіх стадіях бюджетного процесу щодо державного і місцевих бюджетів; дотриманням законодавства про державні закупівлі; діяльністю суб'єктів господарської діяльності незалежно від форми власності та ін.
Держфінінспекція України здійснює державний фінансовий контроль шляхом проведення інспектування у формі планових та позапланових ревізій певного комплексу чи окремих питань фінансово-господарської діяльності підприємств, установ та організацій; державного фінансового аудиту. Щомісяця подає Верховній Раді України, Кабінету Міністрів України та Мінфіну України звіти про узагальнені результати контролю за дотриманням бюджетного законодавства.
З метою контролю правильності нарахування, повноти та своєчасності сплати податків і зборів, а також дотримання законодавства з питань проведення розрахункових та касових операцій, патентування, ліцензування та іншого законодавства контролюючі органи здійснюють податковий контроль.
Податковий контроль здійснюється Міністерством доходів і зборів України (Міндоходів України) щодо податків, які справляються до бюджетів та державних цільових фондів, а також стосовно законодавства, контроль за дотриманням якого покладається на органи державної податкової служби; митними органами щодо мита, акцизного податку, податку на додану вартість, інших податків, які відповідно до податкового законодавства справляються у разі ввезення або вивезення (пересилання) товарів і предметів на митну територію України або територію спеціальної митної зони.
Податковий контроль здійснюється шляхом ведення обліку платників податків, інформаційно-аналітичного забезпечення діяльності органів державної податкової служби, перевірок і звірок відповідно до вимог Податкового кодексу України, а також перевірок щодо дотримання податкового законодавства.
Внутрішньогосподарський фінансовий контроль на підприємствах, в
установах та організаціях здійснюється бухгалтеріями та фінансовими відділами цих підприємств, установ та організацій. Цей вид контролю спрямований на виявлення та усунення порушень та недоліків у фінансово - господарській діяльності підприємств, організацій та установ.
Надання самостійності підприємствам та організаціям, їх приватизація, створення на їхній основі акціонерних товариств, приватних підприємств призвело до необхідності створення органу, в обов’язки якого входило б проведення незалежних перевірок фінансово-господарської діяльності
398
підприємств усіх форм власності, забезпечення консультацій з фінансових питань. Таким органом незалежного фінансового контролю стала Аудиторська палата. Вона видає ліцензії юридичним та фізичним особам на право здійснення аудиторської діяльності, атестує аудиторів, веде облік аудиторів, їх фірм, розробляє методичні рекомендації, контролює дотримання вимог законодавства з аудиторського контролю.
Аудит – це незалежний фінансовий контроль, який здійснюється незалежними контролюючими організаціями – аудиторськими фірмами, окремими аудиторами, і включає перевірку публічної фінансової звітності, бухгалтерського обліку, первинних документів та іншої інформації щодо фінансово-господарської діяльності суб’єктів господарювання з метою визначення достовірності їх звітності, правильності обліку, повноти і відповідності чинному законодавству.
Громадський фінансовий контроль – це контроль з боку суспільства за фінансовою діяльністю держави, місцевих органів влади. Він не має організованих форм і здійснюється представниками громадських організацій на засадах добровільності та безоплатності.
Важливим критерієм класифікації фінансового контролю виступає час проведення. На цій підставі виділяють: попередній, поточний, наступний фінансовий контроль.
Особливістю попереднього фінансового контролю є те, що він здійснюється на етапі розробки та прийняття управлінського рішення з фінансових питань. Він пов’язаний із процесами визначення оптимального обсягу централізованих і децентралізованих фінансових ресурсів у плановому періоді, а також з їх ефективним розподілом та використанням. Вихідною інформаційною базою для цього контролю є фактичні дані та фінансові показники минулих періодів. На рівні держави попередній фінансовий контроль проводиться на стадії розробки та прийняття законодавчих та нормативних актів у сфері фінансів.
Поточний фінансовий контроль становить оперативний контроль за реалізацією фінансової діяльності держави, місцевих органів влади, суб’єктів господарювання, дотриманням планових фінансових показників, виконанням вимог фінансової дисципліни тощо. Він здійснюється через аналіз, перевірки, обстеження діяльності фінансових органів, суб’єктів господарювання, його завдання – вчасно реагувати на зміни умов фінансової діяльності
Наступний фінансовий контроль здійснюється на завершальній стадії виконання планового завдання. Його мета – контроль за фінансовими результатами, порівняння фактичних і планових показників фінансової діяльності, оцінка ефективності проведеної роботи. Цей вид контролю є базою для попереднього контролю майбутнього періоду. Таким чином, існує тісний взаємозв’язок між попереднім, поточним та наступним фінансовим контролем.
Залежно від обов’язковості проведення розрізняють обов’язковий та ініціативний фінансовий контроль.
Обов’язковий фінансовий контроль здійснюється згідно вимог нормативних актів і рішень відповідних органів державного контролю.
399
Ініціативний фінансовий контроль проводиться за власним бажанням суб’єктів господарювання.
Основними формами фінансового контролю є: перевірка, ревізія.
Перевірка – це обстеження і вивчення окремих ділянок фінансовогосподарської діяльності підприємства, установи, організації або їх підрозділів. Органи державної податкової служби мають право проводити камеральні, документальні (планові або позапланові, виїздні або невиїздні) та фактичні перевірки.
Камеральною вважається перевірка, яка проводиться у приміщенні органу державної податкової служби виключно на підставі даних, зазначених у податкових деклараціях (розрахунках) платника податків.
Документальною перевіркою вважається перевірка, предметом якої є своєчасність, достовірність, повнота нарахування та сплати усіх передбачених Податковим кодексом податків та зборів, а також дотримання валютного та іншого законодавства, контроль за дотриманням якого покладено на контролюючи органи, дотримання роботодавцем законодавства щодо укладання трудового договору, оформлення трудових відносин з працівниками тощо.
Фактичною вважається перевірка, що здійснюється за місцем фактичного провадження платником податків діяльності, розташування господарських або інших об’єктів права власності такого платника. Така перевірка здійснюється органом державної податкової служби щодо дотримання порядку здійснення платниками розрахункових операцій, ведення касових операцій, наявності ліцензій, патентів, свідоцтв тощо.
Результати перевірок оформлюються у формі акта або довідки. У разі встановлення під час перевірки порушень складається акт. Якщо такі порушення відсутні, складається довідка.
Ревізія – це форма документального контролю за фінансовогосподарською діяльністю підприємства, установи, організації, дотриманням законодавства з фінансових питань, достовірністю обліку і звітності, спосіб документального викриття нестач, розтрат, привласнень і крадіжок коштів і матеріальних цінностей, попередження фінансових зловживань
Ревізія становить найбільш глибоке та всебічне обстеження діяльності господарського суб’єкта для оцінки рівня його фінансової дисципліни; здійснюється всіма контролюючими органами. Залежно від об’єкта ревізії поділяють на: повні, часткові, тематичні, комплексні. Залежно від обсягу даних ревізії поділяють на суцільні та вибіркові. За наслідками ревізії складається акт.
400