Дипломная (вкр): Финансирование сделок слияний и поглощений на российском рынке капитала
Как только что было отмечено, в начале года доля крупных
компаний в совокупном объеме выше, чем в среднем за год. Возможно, это связано
с какими-либо всплесками активности? Ниже предлагаем посмотреть на график
количества сделок за 2010 - 2013 годы. Последний квартал не будем подвергать
рассмотрению, т.к. временной промежуток достаточно мал и он не сможет предоставить
какую-либо информацию относительно сезонной активности сделок по слияниям и
поглощениям.
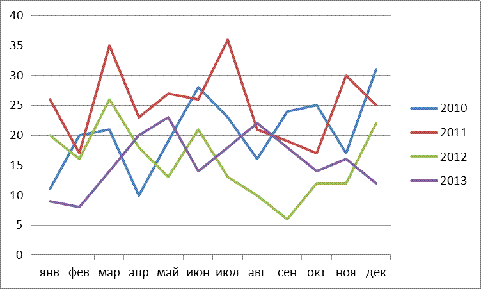
График 1. Количество сделок по слияниям и поглощениям в
России в 2010-2013 гг. Источник: Составлено автором на основе выборки сделок
Сезонную активность в данном случае зафиксировать не представляется возможным. Единственное, что является общим - количество сделок в конце года превышает их количество в начале года, а также их количество в начале следующего года.
Что касается финансовой стороны перехода корпоративного контроля, стоит отметить, что далеко не все Российские компании желают раскрывать источник финансирования своих приобретений. Недостаток информации является основной проблемой, с которой могут столкнуться аналитики при исследовании рынка. Остается надеяться, что с продолжением процесса глобализации компании будут стремиться к ведению более прозрачного бизнеса в целях привлечения новых инвесторов.
Ниже предлагаем диаграмму, наглядно показывающую источник
финансирования сделок слияния и поглощения за весь рассматриваемый период.
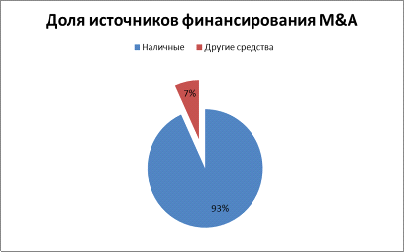
Диаграмма 1. Источник финансирования сделок слияния и поглощения.
Источник: Составлено автором на основе расчетов
Однако, как уже было сказано выше, большая часть компаний предпочитает не раскрывать свои источники финансирования, поэтому под понятием «наличные» подразумеваются собственные денежные средства компаний, а также привлеченные займы. Можно увидеть, что, как утверждают теории финансирования, Денежные средства на самом деле являются самым популярным способом. Именно денежные средства, будь то собственные или заемные, составляют основу (93%) оплаченных сделок.
На следующей диаграмме мы предлагаем посмотреть на инструменты, которые составляют «Другие средства». В эту группу входит как смешанное финансирование, так и финансирование, отличное от денежных средств. Если рассматривать последнее, то эту группу в основном составляет финансирование с помощью акций - 23 сделки из 25. Оставшиеся 2 сделки финансировались с помощью принятия задолженности и активов.
Отдельно стоит выделить финансирование с помощью принятия задолженности, т.к. этот инструмент не является типичным и не был рассмотрен в первой главе данной работы. Этот вид чаще всего используется, когда покупатель является кредитором цели. Говоря простым языком, покупатель может снизить цену приобретаемого бизнеса, если он предоставлял заем цели, которая его еще не погасила. Этот вид финансирования имеет свои достоинства:
) Для покупателя, который принимает собственные кредитные обязательства, стоимость транзакции гораздо ниже, чем в случае оплаты исключительно денежными средствами.
) Покупатель вправе применить премию к поглощаемому долгу, таким образом, 1 денежная единица долга будет стоить больше 1 денежной единицы наличностью.
) Для цели передача долга является наиболее важным фактором в сделке, т.к. исчезает необходимость погашать обязательства
Итак, 25 сделок были профинансированы исключительно акциями, активами или же путем принятия задолженности. Оставшиеся 40 сделок приходились на финансирование с использованием одновременно нескольких инструментов. Стоит отметить, что наличные средства использовались в каждой из этих сделок. Наряду с наличными компании использовали такие инструменты, как принятие задолженности (2 сделки), активы (5 сделок), а также акционерный капитал (28 сделок). Еще одним дополнительным способом приобретения компании является условие, по которому покупатель будет выплачивать определенный процент от прибыли приобретаемой компании продавцу в будущем. С помощью этого условия было осуществлено 4 сделки. outs (Последующие выплаты - авторский перевод с английского) - контрактное обязательство, утверждающее, что продавец будет в будущем получать дополнительную компенсацию, зависящую от уровня достижения тех или иных финансовых показателей. Обычно в качестве финансовых показателей используется выручка или прибыль, а выплата может быть установлена как процент от них, но не меньше определенной суммы. Однако конкретные условия договора зависят от ситуации и могут различаться раз от раза.
Результат данного анализа позволяет сделать вывод, что, действительно, наиболее предпочтительным финансированием сделок по слияниям и поглощениям являются денежные средства (согласно эмпирическим исследованиям, предпочтение отдается сначала собственным средствам, в случае их нехватки - заемным средствам). При условии необходимости дополнительного финансирования компании используют акции.
Кроме того, именно исследование рынка позволило выявить такие способы финансирования сделок по слияниям и поглощениям, как принятие задолженности и соглашение о последующих выплатах.
К сожалению, отсутствие достоверной и полной финансовой информации не позволяет выявить наиболее популярные кредитные ресурсы среди компаний. Данная информация была бы также интересна для анализа и разработки новых, смешанных кредитных ресурсов.
Возможно, с усилением глобализационных процессов компании
будут более охотно раскрывать подобную информацию.
Заключение
В данной работе были освещены основные аспекты сделок по слияниям и поглощениям, раскрыт смысл главных этапов таких сделок. Кроме того, была поднята проблема финансирования сделок. Вопрос о том, как же финансировать сделку M&A встает перед руководством еще на ранних этапах и этот вопрос является одним из самых ключевых во всем процессе. Так как в случае невозможности нахождения средств для финансирования сделка, скорее всего, сорвется и стратегическим целям компании не суждено будет сбыться.
В первой главе работы были освещены теоретические аспекты основных способов финансирования сделок: собственные средства, долговое финансирование и смешанное финансирование. В эти способы включаются инструменты с помощью которых и осуществляется привлечение средств, эти инструменты также были
Отмечен тот факт, что финансирование из собственных денежных средств является наиболее преимущественным по отношению к другим видам финансирования. К собственным источникам относятся: аккумулированные денежные средства, прибыль от реализации других бизнес-активов, привлеченные средства от выхода компании на IPO.
В случае недостачи собственных средств для финансирования покупки следует использовать долговое финансирование, которое также включает в себя ряд структурированных и неструктурированных инструментов.
Использование акций в качестве средства платежа является наименее предпочтительным, но от этого не менее действенным. Обычно акции редко используются самостоятельно и занимают только долю в смешанном финансировании, но существуют и сделки, которые полностью финансируются за счет акций.
Проблема изучения факторов, которые влияют на выбор метода оплаты давно стоит перед общественностью. В данной работе были приведены основные исследования рынков, выделяющие конкретные детерминанты, влияющие на выбор метода платежа. Основными факторами являются: существование асимметрии информации, наличие инвестиционных возможностей, доступность финансовых ресурсов, наличие институционального инвестора в доле компании, степень владения акциями компании топ-менеджерами, а также относительный и абсолютный размер сделки.
Стоит отметить, что на развивающихся рынках детерминанты выбора способа оплаты являются такими же, как и на развитых рынках. Однако на Российском рынке сложнее привлекать дополнительные кредитные ресурсы, а их цена довольно высока.
В работе был предложен алгоритм выхода на оптимальный метод финансирования. Этот алгоритм учитывал все важные детерминанты способа финансирования и является достаточно актуальным для Российского рынка.
Стоит также отметить, что в качестве привлеченных заемных средств может выступать достаточно большое количество инструментов. В работе были приведены характеристики и требования самых распространенных на Российском рынке инструментов.
Основной трудностью для исследования Российского рынка капитала является нехватка информации. Закрытость информации может отталкивать международных инвесторов. Для их привлечения необходима прозрачная и достоверная информация. Если говорить о финансировании, то компании предпочитают не раскрывать источники финансовых ресурсов, которые они привлекают для сделок M&A. Однако это не помешало нам провести анализ финансирования компаниями своих сделок по слияниям и поглощениям.
В работе был приведен анализ рынка M&A России за период 01.01.2010 - 08.05.2014. Были подтверждены основные теории финансирования и приведены данные по рынку.
Необходимо также отметить, что данная работа может получить свое продолжение в тематике магистерской диссертации. Необходимо исследовать те факторы, которые не были освещены в литературе, проверить других важные гипотезы.
Так как главной целью компаний является достижение эффекта синергии, возникает вопрос, способен ли какой-то из способов финансирования увеличить шансы на достижение эффекта синергии? Также в литературе высказывались мысли, что банковские кредиты должны способствовать финансовой устойчивости компаний и блокировать снижение курса акций этих компаний, что также необходимо проверить.
Интересным мнением является и то, что в случае заключения сделки с международной компанией вероятность использования акций сокращается.
Эти вопросы будут подняты, что позволит нам еще больше узнать о факторах, влияющих на выбор финансирования.
Список литературы
Монографии
1. Аксель Зелль Бизнес-план. Инвестиции и финансирование, планирование и оценка проектов / пер. с нем. - М.: Ось-89, 2007 - 240 с.
. Брейли Р. Принципы корпоративных финансов/ Брейли Р., Майерс С.// Пер. с англ. Н. Барышниковой. - М.: ЗАО «Олимп-Бизнес», 2009. - 1008 с.
. Гохан Патик А. Слияния, поглощения и реструктуризация компаний / Пер. с англ. - 3-е издание - М.: Альпина Бизнес Букс, 2007 - 741 с.
. Рид Лажу А. Искусство слияний и поглощений / Рид Лажу А., Рид С.; Пер. с англ. - 3-е издание - М.: Альпина Бизнес Букс, 2007 - 957 с.
. Шеремет В.В. Управление инвестициями Том 1 / В.В. Шеремет, В.М. Павлюченко, В.Д. Шапиро и др. М., 1998. 416 С.
. Шим Дж.К. Финансовый менеджмент / Шим Дж.К., Сигел Дж.Г. - пер. с англ. - М.: Информационно-издательский дом «Филинъ», 1996 - 400 с.
. Эванс Ф. Оценка компаний при слияниях и поглощениях: Создание стоимости в частных компаниях/ Эванс Фрэнк Ч., Бишоп Дэвид М.; Пер. С англ. - 2-е издание - М.: Альпина Бизнес Букс, 2007 - 332 с.
Русскоязычные статьи
1. Воронина Н.В., Бабанин В.А., Веслова А.В. Значение ценных бумаг и денежных средств как инструментов финансирования слияний и поглощений//Дайджест-Финансы - М.: 2006 - №10, стр. 19-28
. Воронина Н.В., Веслова А.В. Информационное обеспечение объекта и источников финансирования слияний и поглощений//Дайджест-финансы - М.: 2006 - №11 - стр. 40-44
. Григорьева С.А., Фоменко Н.В. Детерминанты метода платежа в сделках слияний и поглощений на развивающихся рынках капитала / Корпоративные финансы - М.: 2012 - №4(24) - стр. 65-79
. Латыпова С.И. Этапы слияний и поглощений//Современные наукоемкие технологии - Уфа: 2006 - №7 - стр. 104-106
. Пискунов А.И. Подготовительный этап слияний и поглощений компаний//Актуальные вопросы экономических наук - Самара: 2010 - №11-1 - стр. 126-129
. Семенова С.В. Слияния и поглощения: формирование этапов процессов интеграции //Транспортное дело России - М.: 2009 - №8 - стр. 143-146
. Сердюков А.В. Особенности планирования и основные этапы сделок слияния и поглощения//Актуальные проблемы гуманитарных и естественных наук - М.: 2011 - №3 - стр. 138-144
. Тарасов А.И. О проблемах оценки стоимости Российских компаний//Электронный экономический вестник Татарстана - 2012-№2-3 - стр. 51-54
. Туфанова Е.Е. ТЭК сохраняет лидирующие позиции / Проект Mergers.ru «Слияния и поглощения в России», М.: 2014
. Цховребов М. IPO: В ЛОНДОН ЧЕРЕЗ РТС // Слияния и Поглощения - М.: 2006. - No5(39).
Англоязычные статьи
1. Amihud Y., Lev B., Travlos N., Corporate control and the choice of investment financing: the case of corporate acquisition, Journal of Finance, 45, 1990, p. 603-616
. Blackburn V., Dark F., Hanson R., Mergers, method of payment and returns to manager- and owner- control firms, The Financial Revie, 32(3), 1997, p. 569-589
. Bruner R., Asquith P., Mullins D., Merger returns and the form of financing, Massachusetts Institute of Technology (MIT), Working Paper, 1990
. Bruner R.F., Where M&A Pays and where it Strays: A Survey of the Research, Journal of Applied Corporate Finance, 16, 2004, p. 63-76
. Cornett M., De S., Medium of payment in corporate acquisitions: evidence from interstate bank mergers, Journal of Money, Credit and Banking, 23, 1991, p. 767-776
. Di Giuli A., Cash or stock? The Post Merger Investments as the Key to explain the Method of Payment in Mergers, Bocconi University, Working Paper, 2007
. Dong M., Hirshleifer D., Richardson S., Hong Teoh S., Does investor misevaluation drive the takeover market?, Journal of Finance, 61, 2006, p. 725-762
. Faccio M., Masulis R.W. The choice of payment method in European mergers and acquisitions, The Journal of Finance - 60, 2004, p. 1345-1388
. Ghosh A., Ruland W., Managerial ownership, the method in European mergers and acquisitions, The Journal of Finance, 53, 1998, p. 785-798
. Grinblatt M., Titman S., Financial Markets and Corporate Policy, McGraw-Hill, Chapter 20, 2002, p. 691-729
. Grullon G., Michaely R., Swary I., Capital adequacy, bank mergers, and the medium of payment, Journal of Business Finance and Accounting, 24(1), 1997, p. 97-124
. Hansen R., A theory for the choice of exchange medium in mergers and acquisitions, Journal of Business, 60, 1987, p. 75-95
. Lamont O., Investment plans and stock returns, Jourmal of Finance, 55(6), 2000, p. 2719-2745
. Lipton M., Merger Waves in the 19th, 20th and 21st Centuries, Working Paper, York University, 2006
. Martin K., The method of payment in corporate acquisitions, investment opportunities, and management ownership, Journal of Finance, 4, 1996, p. 1227-1246
. Myers S., Majluf N., Corporate financing and investment decisions when firms have information that investors do not have, Journal of Financial Economics - 13, 1984, p. 187-221
. Myers S.C., Determinants of corporate borrowing, Journal of Financial Economics, 5, 1977, p. 147-175
. Paul A. Pautler. The Effects of Mergers and Post-Merger Integration // Federal Trade Commission. January 21, 2003.
. Rhodes-Kropf M., Robinson D.T., Viswanathan S., Valuation waves and merger activity: The empirical evidence, Journal of Financial Economics - 77(3), 2005, p. 561-603
. Song M., Walkling R., The impact of managerial ownership on acquisition attampts and target shareholder wealth, Journal of Financial and Quantitative Analysis, 28(4), 1993, p. 439-457
. Stulz R., Managerial control of voting rights - financing policies and the market for corporate control, Journal of Financial Economics, 20, 1998, p. 25-54
. Travlos N., Corporate takeover bids, methods of payment, and bidding firms’ stock returns, Journal of Finance, 42, 1987, p. 943-963
. Zhang
P., What really determine the payment methods in M&A Deals, Manchester School
of Management, Working Paper #0103
Приложение 1
Характеристики основных способов привлечения заемных средств. Составлено автором
|
|
Инвестиционные банковские кредиты |
Бридж-кредиты |
Синдицированные банковские кредиты |
LBO-финансирование |
||
|
Минимальная сумма |
Не установлена |
До 50% от объема эмиссии |
$20 млн. |
$10 млн. |
||
|
Оптимальная сумма |
Не установлена |
- |
$50 млн |
$25 млн. |
||
|
Валюта |
USD/EUR/RUR |
USD/EUR/RUR |
USD/EUR |
USD/EUR/RUR |
||
|
Средний срок привлечения (лет) |
2-10 |
До 2 |
1-5 |
3-10 |
||
|
Средняя ставка % |
От 10% |
От 9% |
Базовая ставка + 3% |
Базовая ставка + 3% |
||
|
Комиссия за организацию кредита |
0,1-0,5% |
- |
До 0,5% |
До 0,5% |
||
|
Кредитор |
1 |
1 |
2-10 |
1-10 |
||
|
Обязательный залог |
Внеоборотные активы |
|
|
Акции |
||
|
Досрочное погашение |
Имеется |
Имеется |
Имеется |
Имеется |
||
|
Раскрытие информации |
Нет |
Нет |
Нет |
Нет |
||
|
Отчетность по МСФО |
Нет |
Нет |
Желательно |
Обязательно |
||
|
Контроль над использованием |
Присутствует |
Нет |
Нет |
Присутствует |
||
|
Минимальная сумма |
$20 млн. |
$5 млн. |
$35 млн. |
$70 млн. |
||
|
Оптимальная сумма |
$50 млн. |
$15 млн. |
$50 млн. |
$200 млн. |
||
|
Валюта |
EUR/USD |
RUR |
RUR |
EUR/USD |
||
|
Средний срок привлечения (лет) |
1-3 |
1-3 |
2-5 |
2-5 |
||
|
Средняя ставка % |
Базовая ставка + 3% |
15% |
11% |
10% |
||
|
Комиссия за организацию кредита |
До 0,5% |
До 1% |
До 1% |
До 1% |
||
|
Кредитор |
Нет ограничений |
Нет ограничений |
Нет ограничений |
Нет ограничений |
||
|
Обязательный залог |
Нет |
Нет |
Нет |
Нет |
||
|
Досрочное погашение |
Нет |
Нет |
Нет |
Нет |
||
|
Раскрытие информации |
Желательно |
Обязательно |
Обязательно |
Обязательно |
||
|
Отчетность по МСФО |
Желательно |
Нет |
Нет |
Обязательно |
||
|
Контроль над использованием |
Нет |
Нет |
Нет |
Нет |
||