Курсовая работа (т): Финансовый анализ предприятия
Как показал анализ таблицы 14, показатели рентабельности в 2012 г. имеют положительную динамику, что произошло за счет роста полученного в 2012 г. чистого дохода предприятия. Данное обстоятельство является положительной стороной деятельности предприятия и в будущем ему необходимо сохранить данную динамику, тем самым следить за темпами роста выручки, себестоимости, прочих доходов и расходов. Как видно из таблицы 20 наибольший рост наблюдается с 2011 г. по 2012 г. в показателях рентабельность собственного капитала и фондорентабельность.
В таблице 15 представлены значения показателей деловой активности ООО
«Авто-Транс».
Таблица 15 - Анализ показателей деловой активности ООО «Авто-Транс»
|
Показатель |
Порядок расчета |
2010г. |
2011г. |
2012г. |
Отклонение 2011г.от 2010 г. |
Отклонение 2012г.от 2011 г. |
|
|||||
|
1.Коэффициент оборачиваемости оборотных средств |
Выручка от реализации / Средняя стоимость текущих активов |
1,94 |
1,15 |
3,37 |
-0,79 |
2,22 |
|
|||||
|
Период оборота |
360 дней / Коэф-т оборачиваемости оборот.средств |
185 |
313 |
107 |
128 |
-206 |
|
|||||
|
2.Коэффициент оборачиваем. совокупных активов |
Выручка от реализации / Средняя величина активов |
1,09 |
0,61 |
1,46 |
-0,48 |
0,85 |
|
|||||
|
Период оборота |
360 дней / Коэф-т оборачиваемости совокупных активов |
329 |
589 |
247 |
260 |
-342 |
|
|||||
|
3.Фондоотдача |
Выручка от реализации / Средняя стоимость основных средств |
5,98 |
2,99 |
6,13 |
-2,99 |
3,14 |
||||||
|
Период оборота |
360 дней / Фондоотдача |
60 |
120 |
59 |
60 |
-62 |
||||||
|
4.Коэффициент оборачиваемости запасов |
Себестоимость реализованной продукции / Средняя стоимость запасов |
35,44 |
19,42 |
40,17 |
-16,02 |
20,75 |
||||||
|
Период оборота |
360 дней / Коэф-т оборачиваемости запасов |
10 |
19 |
9 |
8 |
-10 |
||||||
|
5.Коэффициент оборачиваемости дебиторской задолженности |
Выручка от реализации / Средняя величина дебиторской задолженности |
2,06 |
1,23 |
3,76 |
-0,83 |
2,53 |
||||||
|
Период оборота |
360 дней / Коэф-т дебит.задолженности |
174 |
293 |
96 |
118 |
-197 |
||||||
|
6.Коэффициент оборачиваемости кредиторской задолженности |
Себестоимость реализованной продукции / Средняя величина кредиторской задолженности |
1,92 |
1,28 |
3,98 |
-0,64 |
2,69 |
||||||
|
Период оборота |
360 дней / Коэф-т оборачиваемости кредиторской задолженности |
187 |
91 |
93 |
-190 |
|||||||
Анализ данных таблицы 15 показал, что за анализируемые периоды все
показатели деловой активности растут (рис. 7) и как следствие сокращение
периодов оборота, что является положительной стороной деятельности предприятия.
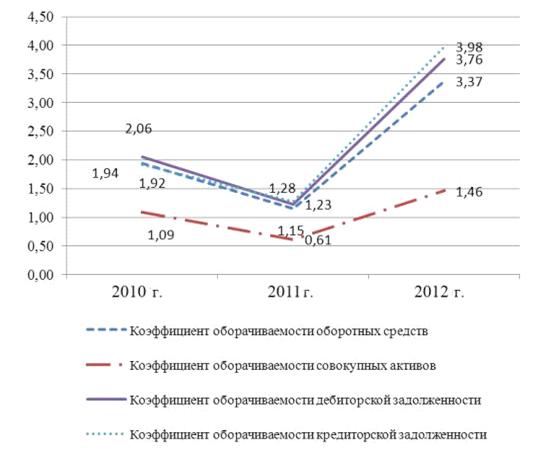
Рисунок 7 - Динамика показателей деловой активности ООО «Авто-Транс» за 2010 - 2012 гг.
Данное увеличение произошло за счет превышение темпов увеличения выручки и себестоимости над темпами снижения оборотных активов, активов, запасов, кредиторской и дебиторской задолженности.
Таким образом, результаты проведенного анализа позволяют сделать следующие выводы.
К положительным моментам деятельности предприятия можно отнести следующее:
1 уровень и динамика показателей рентабельности и оборачиваемости собственного капитала свидетельствует об эффективном использовании собственного капитала предприятия;
2 улучшилось положение с кредиторской задолженностью. Предприятию удалось ускорить оборачиваемость кредиторской задолженности, уменьшить период погашения кредиторской задолженности. На конец отчетного периода снижение кредиторской задолженности составило 60,5% по сравнению с 2010 г.;
- анализ финансовой устойчивости свидетельствует о наличии собственного капитала. В 2012 г. произошло снижение привлеченных заемных средств, об этом свидетельствует рост коэффициента автономии;
- рост показателей рентабельности продукции и продаж;
- за анализируемый период коэффициенты оборачиваемости оборотных активов и дебиторской задолженности значительно увеличились, поскольку темпы роста выручки от реализации значительно превышают темпы роста оборотных активов и их элементов;
- оборачиваемость дебиторской задолженности увеличилась на 197 дней. Это свидетельствует об улучшении сбытовой деятельности предприятия, так как выручка возросла на 99,59%, а дебиторская задолженность снизилась на 40,15%.
Деятельность предприятия также характеризуется следующими негативными моментами:
стоимость имущества предприятия в 2012 г. снизилась на 111 954 тыс. руб. или на 12,74% и составила 766 515 тыс. руб. Снижение стоимости имущества произошел за счет снижения стоимости оборотных активов на 151 744тыс. руб. (на 35,12%), внеобротные активы в 2012 г. показали незначительный рост (8,9%);
- результаты анализа ликвидности баланса характеризуют баланс предприятия как неудовлетворительный, а предприятие как неплатежеспособное, предприятие испытывает дефицит абсолютно ликвидных активов;
- коэффициент абсолютной ликвидности на конец 2012 г. составил 0,04. Это значит, что только 4% краткосрочных обязательств предприятия, может быть немедленно погашено за счет денежных средств и краткосрочных финансовых вложений.
Данные выводы свидетельствуют о существующих недостатках в системе
управления на предприятии и необходимости ее совершенствования.
Заключение
Финансовый анализ представляет собой систему определенных знаний, связанную с исследованием финансового положения организации и ее финансовых результатов, складывающихся под влиянием объективных и субъективных факторов, на основе данных финансовой отчетности.
В состав информационной базы финансового анализа входят сведения нормативно-правового и справочного характера, бухгалтерская и статистическая отчетность, несистемные данные. В структуре информационного обеспечения все эти элементы являются равноправными, но базой для принятия финансовых решений все же являются показатели, сконцентрированные в бухгалтерской (финансовой) отчетности.
Проведение эффективного финансового анализа деятельности хозяйствующего субъекта предполагает разработку системы последовательно осуществляемых мероприятий на основе единых принципов, подчиняющих себе все элементы системы и позволяющих предоставить строго определенному кругу пользователей наиболее актуальную в данный момент информацию.
На основе проведенного финансового анализа деятельности ООО «Авто-Транс» были сделаны следующие выводы.
К положительным моментам деятельности предприятия можно отнести следующее:
3 уровень и динамика показателей рентабельности и оборачиваемости собственного капитала свидетельствует об эффективном использовании собственного капитала предприятия;
4 улучшилось положение с кредиторской задолженностью. Предприятию удалось ускорить оборачиваемость кредиторской задолженности, уменьшить период погашения кредиторской задолженности. На конец отчетного периода снижение кредиторской задолженности составило 60,5% по сравнению с 2010 г.;
- анализ финансовой устойчивости свидетельствует о наличии собственного капитала. В 2012 г. произошло снижение привлеченных заемных средств, об этом свидетельствует рост коэффициента автономии;
- рост показателей рентабельности продукции и продаж;
- за анализируемый период коэффициенты оборачиваемости оборотных активов и дебиторской задолженности значительно увеличились, поскольку темпы роста выручки от реализации значительно превышают темпы роста оборотных активов и их элементов;
Деятельность предприятия также характеризуется следующими негативными моментами:
стоимость имущества предприятия в 2012 г. снизилась на 111 954 тыс. руб. или на 12,74% и составила 766 515 тыс. руб. Снижение стоимости имущества произошло за счет снижения стоимости оборотных активов на 151 744тыс. руб. (на 35,12%), внеобротные активы в 2012 г. показали незначительный рост (8,9%);
- коэффициент абсолютной ликвидности на конец 2012 г. составил 0,04. Это значит, что только 4% краткосрочных обязательств предприятия, может быть немедленно погашено за счет денежных средств и краткосрочных финансовых вложений;
результаты анализа ликвидности баланса характеризуют баланс предприятия как неудовлетворительный, а предприятие как неплатежеспособное, предприятие испытывает дефицит абсолютно ликвидных активов.
В соответствии с основными задачами антикризисного финансового управления финансовая стабилизация ООО «Авто-Транс» должна последовательно осуществляться по следующим этапам:
Восстановление платежеспособности. Данный этап заключается в восстановлении способности ООО «Авто-Транс» к осуществлению платежей по своим неотложным финансовым обязательствам с тем, чтобы предупредить банкротство. Эта задача предполагает использование оперативных мер финансовой стабилизации предприятия.
Основными направлениями финансовой стабилизации ООО «Авто-Транс» на данном этапе являются:
. Увеличение суммы денежных средств предприятия.
- ликвидация портфеля краткосрочных финансовых инвестиций;
ускорение инкассации текущей дебиторской задолженности;
предоставление ценовой скидки при осуществлении наличного расчета за реализуемую продукцию;
- снижение размера страховых запасов товарно-материальных ценностей;
- для повышения платежеспособности предприятия необходимо прибыль, полученную от основной деятельности, направлять на увеличения наиболее ликвидной части оборотного капитала, то есть денежных средств. Хотя этот шаг может рассматриваться как не эффективное использование ресурсов предприятия, но в настоящей ситуации необходимо.
. Сокращение размера краткосрочных финансовых обязательств.
Данное направление обеспечивает сокращение объема отрицательного денежного потока в краткосрочном периоде.
Данное направление обеспечивает сокращение объема отрицательного денежного потока в краткосрочном периоде и предполагает реализацию следующих мер:
- увеличение периода предоставляемого поставщиками товарного (коммерческого) кредита;
необходимо провести реструктуризацию портфеля краткосрочных финансовых кредитов с переводом в долгосрочные;
- полученные денежные средства от факторинговой операции необходимо направить на погашение задолженности перед поставщиками и подрядчиками.
После проведенных мероприятий у ООО «Авто-Транс» коэффициент
абсолютной ликвидности полностью удовлетворяет условиям нормативного ограничения.
Восстановление финансовой устойчивости предприятия предполагает увеличение объема собственных финансовых ресурсов. Для увеличения доходов от операционной деятельности ООО «Авто-Транс» предлагается расширить сферу услуг. Предлагается оказывать мэрии г.о. Тольятти услуги по комплексному содержанию территории жилых кварталов 90,91,93,94,95 Центрального района городского округа Тольятти.
Реализация предложенных мероприятий позволит предприятию улучшить свое
финансовое положение. Подводя итог, можно отметить, что вопрос
совершенствования финансовой деятельности актуален для любого предприятия. При
правильном управлении финансовыми ресурсами и воспользовавшись выше изложенными
рекомендациями, предприятие может значительно улучшить свое финансовое
состояние.
Библиографический список использованных
источников
1. Арбитражный процессуальный кодекс РФ. Утвержден Федеральным законом от 24.07.2002 № 95-ФЗ (редакция от 09 марта 2010 г.) // Собрание законодательства Российской Федерации. - 2010. - №13. - Ст. 3012.
. Гражданский кодекс РФ. Часть I. Утвержден Федеральным законом от 30.11.1994 № 51-ФЗ (с изм. от 17 декабря 2009 г. № 310-ФЗ) // Собрание законодательства Российской Федерации. - 2009. - №32. - Ст. 3301.
3. Налоговый кодекс Российской Федерации (Часть II) от 05.07.2000 г. №117-ФЗ (принят ГД ФС РФ 19.07.2000) (ред. от 28.12.2010) [Электронный ресурс]. - КонсультантПлюс: Версия Проф. - Электрон. дан. и прогр. - ЗАО «Консультант Плюс». - Режим доступа: Локальная сеть ВУиТ. - Загл. с экрана.
4. Федеральный закон от 8 февраля 1998 г. № 14-ФЗ «Об обществах с ограниченной ответственностью» (с изм. от 11 июля 2011) [Электронный ресурс]. - КонсультантПлюс: Версия Проф. - Электрон. дан. и прогр. - ЗАО «Консультант Плюс». - Режим доступа: Локальная сеть ВУиТ. - Загл. с экрана.
5. Постановление Правительства РФ от 25.06.2003 № 367 «Об утверждении правил проведения арбитражным управляющим финансового анализа» // Собрание законодательства Российской Федерации. - 2003. - №26. - Ст. 2664.
6. Методические указания по проведению анализа финансового состояния организаций / Приказ ФСФО РФ от 23 января 2001 г. №16 «Об утверждении «Методических указаний по проведению анализа финансового состояния организаций» [Электронный ресурс]. - КонсультантПлюс: Версия Проф. - Электрон. дан. и прогр. - ЗАО «Консультант Плюс». - Режим доступа: Локальная сеть ВУиТ. - Загл. с экрана.
7. Приказ Минфина РФ от 6 июля 1999 г. № 43н «Об утверждении Положения по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99» (с изм. от 08 ноября 2010г.) [Электронный ресурс]. - КонсультантПлюс: Версия Проф. - Электрон. дан. и прогр. - ЗАО «Консультант Плюс». - Режим доступа: Локальная сеть ВУиТ. - Загл. с экрана.
. Приказ Минфина РФ от 2 июля 2010 г. N 66н «О формах бухгалтерской отчетности организаций» [Электронный ресурс]. - КонсультантПлюс: Версия Проф. - Электрон. дан. и прогр. - ЗАО «Консультант Плюс». - Режим доступа: Локальная сеть ВУиТ. - Загл. с экрана.
9. Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности. - М.: Высшая школа, 2007. - 224 с.
10. Афоничкин А.И., Журова Л.И., Михаленко Д.Г. Основы финансового менеджмента: учеб. пособие. - Тольятти: Волж. ун-т им. В.Н. Татищева, 2011. - 596 с.
11. Анализ и диагностика финансово-хозяйственной деятельности / Под ред. В.Я. Позднякова. - М.: Инфра-М, 2008. - 416 с.
. Бернстайн Л.А. Анализ финансовой отчетности. - М.: Финансы и статистика, 2007. - 291 с.
13. Бочаров В.В. Финансовый анализ: учебник. - М.: Дело и сервис, 2010. - 617 с.
. Быкадыров В.А., Алексеев П.Д. Финансово-экономическое состояние предприятия: Практическое пособие. - М.: Приор, 2009. - 306 с.
. Гиляровская Л.Т. Экономический анализ. - М.: ЮНИТИ-ДАНА, 2007. - 615 с.
16. Гинзбург А.Г. Экономический анализ. - М.: ЮНИТИ-ДАНА, 2010.
17. Грачев А.В. Анализ и управление финансовой устойчивостью предприятия. - М.: Финпресс, 2008. - 193 с.
18. Ерзунова А. Анализируем состояние дел компании // Расчет. - 2010. - №9. - С. 7-11.