Книга / учебник: Финансы предприятий
Единовременные затраты могут при отсутствии резервов списываться на издержки обращения и производства того месяца, в котором они произведены.
На уровень издержек обращения влияют субъективные и объективные факторы. К субъективным относятся факторы, которые непосредственно связаны с деятельностью организации: объем и структура товарооборота, использование собственного и заемного оборотного капитала, торговой площади, торгово-технического оборудования, транспортных средств, условия формирования и оплаты труда работников и др.
К объективным факторам, определяющим размер издержек, относятся изменения розничных цен, тарифов на перевозки товаров различными видами транспорта, процентных ставок за использование банковских кредитов, стоимости коммунальных услуг, арендной платы и др.
Одни из перечисленных факторов способствуют снижению издержек обращения, другие - их увеличению, а в целом они определяются эффективностью затрат в торговле.
Источником финансирования издержек обращения служит валовой доход.
Состав и назначение основных фондов. Осуществление предпринимательской деятельности в торговле связано с формированием и использованием основного и оборотного капитала, которые необходимы для продвижения, хранения и реализации товаров и услуг.
Основной капитал охватывает все объекты, предназначенные для постоянного пользования на предприятии, основные фонды, нематериальные активы и финансовые вложения.
Средства труда, функционирующие в сфере товарного обращения, образуют основные фонды торговой организации. Они состоят из:
• активной части - торгового оборудования, машин, транспортных средств и т.д.;
• пассивной части - зданий, помещений (магазинов, павильонов, киосков и т.д.), сооружений (подъездных путей, площадок и т.д.).
Особенностью основных фондов является их высокая стоимость и большая продолжительность эксплуатации, а также относительно динамичное изменение их технического уровня в результате научно-технического прогресса, что приводит к их обесцениванию. Все это обусловливает определенные требования как к характеру приобретаемых основных фондов, так и к их эксплуатации.
Основные фонды должны обладать высокой производительностью и экономичностью при использовании, универсальностью в работе и надежностью. Они влияют на соотношение переменных и постоянных издержек обращения, что существенно отражается на прибыли.
Структура основных фондов торговой организации отличается от структуры основных фондов промышленных организаций, где удельный вес машин и оборудования значительно выше - около 35%, а в торговле - 10%. В основных фондах торгового предприятия удельный вес зданий, сооружений и передаточных устройств составляет свыше 80%. С учетом арендуемых и безвозмездно предоставляемых помещений удельный вес зданий окажется выше, а машин и оборудования - ниже.
В известной мере эти различия определяются спецификой торгового процесса, необходимостью применения ручного труда, но в то же время они отражают и более низкий уровень механизации и технической вооруженности труда в торговле по сравнению с предприятиями промышленности. Расширение и совершенствование основных фондов торгового предприятия являются непременным условием увеличения объема продаж и улучшения обслуживания покупателей.
Затраты на воспроизводство основных фондов осуществляются в форме капитальных вложений и финансируются за счет тех же источников, что и в промышленности.
Особенность оборотных активов торговых организаций. В отличие от других отраслей экономики в составе и структуре оборотных средств торговли наибольший удельный вес занимают товарные запасы. Это вызвано следующими причинами, связанными с особенностью торгового обслуживания: равномерностью процессов обращения; сезонностью производства и потребления; неравномерностью размещения производства и районов потребления; непредвиденными колебаниями спроса и ритма производства; преобразованием производственной продукции в торговую; необходимостью образования страховых резервов, а также другими причинами.
Товарные запасы представляются в абсолютных и относительных измерениях.
Абсолютная величина товарных запасов может быть выражена в натуральных или в стоимостных единицах.
Абсолютная величина товарных запасов непостоянна. Она все время изменяется в зависимости от поступления и продажи товаров. Поэтому при анализе и планировании важное значение имеет соизмерение товарных запасов с товарооборотом. С этой целью товарные запасы выражаются в днях. Этот показатель - относительный, он характеризует величину товарного запаса, находящегося на предприятии торговли на определенную дату, и показывает, на сколько дней торговли хватит товарных запасов.
Товарные запасы в днях оборота исчисляются делением абсолютной величины
запасов (на определенную дату) на среднедневной товарооборот соответствующего
периода:
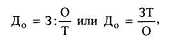
где: До - дни оборота, уровень товарных запасов, 3 - сумма товарных запасов, О - объем товарооборота, Т - число дней в периоде.
Объемы товарных запасов непосредственно связаны со скоростью обращения товаров. При неизменном объеме товарооборота ускорение оборачиваемости товаров приводит к снижению товарных запасов, и наоборот, замедление оборачиваемости требует большей массы товарных запасов. Оценка товарных запасов проводится по фактической себестоимости.
Ускорение времени обращения товаров имеет большое значение: повышает экономическую эффективность товарного обращения, влияет на воспроизводственные процессы в торговле, является одновременно важным условием повышения прибыли и рентабельности производственно-финансовой деятельности торговой организации.
Особенностью финансирования оборотных средств торговых предприятий является совокупная стоимостная оценка оборотных активов. Она включает следующие элементы: оценку запасов товарно-материальных ценностей; оценку незавершенного производства; оценку текущих затрат в форме издержек производства и обращения; оценку текущих расчетов и денежных средств, используемых в обороте; оценку материально-вещественных ценностей, используемых в качестве средств труда и не относящихся к внеоборотным активам.
В совокупной стоимостной оценке оборотных активов, участвующих в воспроизводственном процессе, основной является оценка запасов товарно-материальных ценностей. По фактической себестоимости оцениваются сырье, основные и вспомогательные материалы, топливо, покупные полуфабрикаты и комплектующие изделия, запасные части, тара. Фактическая себестоимость включает затраты на приобретение материальных ресурсов, в том числе оплату процентов за приобретение в кредит, предоставляемый поставщиком; наценки и надбавки; комиссионные вознаграждения, уплаченные снабженческим, внешнеэкономическим организациям; стоимость услуг товарных бирж; таможенные пошлины; расходы на транспортировку, хранение и доставку, осуществляемые силами сторонних организаций.
Фактическая себестоимость материальных ресурсов подвержена существенным колебаниям даже по одному и тому же сырью, материалам и т.п. Это вызвано изменением цен, стоимости услуг, расходов на транспортировку и других составляющих себестоимости или издержек обращения. Поэтому для оценки стоимости запасов, которыми располагает предприятие на конкретную дату, необходимо воспользоваться одним из следующих методов оценки: по текущим ценам; по фактическим ценам закупки; по средним фактическим ценам закупки. Выбранный предприятием метод оценки запасов товарных и других материальных ресурсов определяет не только величину издержек производства и обращения или себестоимость, но и прибыли, следовательно, влияет на сумму уплачиваемых налогов.
Формирование финансовых результатов. Конечный финансовый результат (прибыль или убыток) определяется по методике, аналогичной применяемой в организациях промышленности.
Валовой доход торговой организации представляет собой сумму всех доходов, полученных как от реализации товаров, так и от оказания услуг по другим видам деятельности. Основная часть валового дохода формируется за счет разницы между розничной ценой без налога на добавленную стоимость и ценой приобретения товаров без налога на добавленную стоимость в виде торговых наценок.
Формирование, распределение и использование прибыли в торговле. В процессе производственно-финансового анализа результатов работы торговой организации применяются различные показатели прибыли: прибыль (убыток) от реализации товаров; прибыль от реализации основных фондов и иного имущества; валовая (балансовая) прибыль; чистая прибыль (прибыль, остающаяся в распоряжении предприятия). Различия понятий прибыли определяются их экономическим содержанием и положениями законодательства о налогообложении прибыли организаций.
Прибыль (убыток) от реализации товаров определяется как разность между валовым доходом от реализации товаров (без учета налога на добавленную стоимость) и издержками обращения.
При определении прибыли от реализации основных фондов и иного имущества
учитывается разница (превышение) между продажной ценой (без налога на
добавленную стоимость) и остаточной (первоначальной) стоимостью этих фондов и
имущества, увеличенной на индекс инфляции, который исчисляется в порядке,
установленном Правительством РФ. При этом остаточная стоимость имущества
рассматривается применительно к основным фондам, нематериальным активам,
малоценным и быстроизнашивающимся предметам, а первоначальная стоимость - для
прочего имущества. Взаимоотношения с бюджетом и распределение прибыли
аналогичны тем, что существуют в промышленности.
. Особенности организации финансов жилищно-коммунальных и дорожных
предприятий
Специфика организации финансов транспорта основана на особенностях его экономики и организации производства и управления, обусловленных производственным процессом.
Транспорт как отрасль экономики имеет следующие особенности:
• продукция транспорта не имеет вещественной формы: транспорт не производит новых вещей, а лишь перемещает товары, продукцию, созданные в других отраслях экономики;
• транспорту не принадлежит предмет его труда - перевозимые грузы, он принадлежит отправителям и получателям грузов;
• цены на транспортную продукцию складываются на основе тарифов на грузовые и пассажирские перевозки;
• в качестве единицы измерения транспортной продукции используют: тонно-километры, пассажиро-километры, отправленные тонны грузооборота и количество пассажиров;
• продукцию транспорта нельзя накопить, отложив в запас, поэтому транспорт не может работать без резерва локомотивов и вагонов и должен учитывать пропускную способность на дорогах;
• транспорт не создает и не добавляет ничего вещественного к перевозимому товару. Отсюда вытекает и особенность кругооборота средств труда - из формы кругооборота капитала выпадает товар (Т) в виде вещи, так как на транспорте продается сам производственный процесс, т.е. перевозка;
• в составе средств производства на транспорте нет сырья, стоимость которого весьма значительная на промышленных предприятиях;
• транспорт характеризуется неравномерностью использования в течение года транспортных средств (т.е. наличием «сезонных пиков»).
Формула кругооборота транспорта:
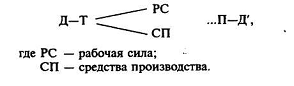
Она показывает особенности саморегулирования транспорта: отсутствие готового продукта в виде вещественного товара Т, совпадение во времени акта производства и потребления продукции, отсутствие в составе средств производства сырья.
Продукция транспорта, т.е. полезный эффект перемещения товаров и людей, имеет подобно промышленности товарную стоимость, в процессе реализации которой создается прибавочный продукт трудом работников транспорта. Поэтому чем больше объем перевозок, объективно необходимых обществу, тем выше доля транспорта в национальном доходе, идущем на потребление и накопление для расширенного воспроизводства.
Как всякий производственный процесс, транспортный процесс состоит из последовательных этапов. Это, во-первых, погрузка грузов в подвижной состав (посадка пассажиров); во-вторых, перемещение грузов и пассажиров между пунктами отправления и назначения; в-третьих, выгрузка грузов из подвижного состава (высадка пассажиров) в пункте назначения. Каждый из этих элементов транспортного процесса в свою очередь слагается из ряда операций, осуществляемых в ходе подготовки, организации и выполнения перевозок. Так, погрузка груза включает работы и затраты по подготовке груза к отправлению, сортировке его по получателям и направлениям, погрузке в подвижной состав (транспортное средство), закреплению, увязке, взвешиванию или подсчету штучных товаров, оформлению транспортной документации. Для перемещения груза выбирается тип подвижного состава, определяется маршрут движения, обеспечиваются безопасность движения и сохранность груза, заправка транспортных средств горючесмазочными материалами в пути, контроль за движением подвижного состава и соблюдением графика движения. Выгрузка груза включает такие операции, как ознакомление грузополучателя с товарно-транспортными документами и соответствием им груза, взвешивание или пересчет груза, выявление порчи или потерь груза, подготовка к выгрузке и непосредственно сама выгрузка.
Эффективность транспортного процесса, его непрерывность во многом зависят от согласованности продолжительности выполнения каждого элемента во времени. При перевозках элементы транспортного процесса для каждой единицы подвижного состава постоянно повторяются. Это обстоятельство определяет цикличный характер транспортного процесса. Продолжительность цикла складывается из времени, затрачиваемого на выполнение всех элементов транспортного процесса. Сокращение продолжительности этого цикла относится к общим факторам роста производительности труда на транспорте и снижения стоимости перевозок.
Для удовлетворения возрастающих потребностей в перевозочной работе при наличии в них сезонных пиков важно планировать соответствующие транспортные резервы в виде резервных провозных способностей. Опережающее развитие транспортных связей обусловлено не только сезонными пиками в перевозочной работе, но и тем, что в отличие от других отраслей экономики строительство новых и развитие действующих транспортных путей связано с длительными сроками изысканий и проектирования, создания соответствующих промышленно-строительных мощностей и подготовки материально-финансовых ресурсов.
Транспорт используется для осуществления не только внешних перевозок, но и для перевозок внутри производства. Поэтому кроме транспорта общего пользования в народном хозяйстве имеется внутрипроизводственный (ведомственный) транспорт.
Внутрипроизводственный транспорт - неотъемлемая часть технологического процесса организации (предприятия). Он участвует непосредственно в производственном процессе и создании новых вещественных продуктов труда. Издержки внутрипроизводственного транспорта составляют часть производственных издержек предприятия, следовательно, часть себестоимости его продукции. Внутрипроизводственный транспорт представляет собой не самостоятельную отрасль транспортного производства, а составную часть той отрасли, в которой функционирует.
Транспорт - составная часть всех стадий производства продукции предприятий отраслей экономики. Это крупная многоотраслевая сфера, включающая все виды грузового и пассажирского транспорта: железнодорожного, автомобильного, речного, морского, неф-тепроводного, воздушного.
Распределение грузовых перевозок по видам магистрального транспорта России представлено в табл. 13.1.
Ведущее место в транспортной системе страны занимает железнодорожный транспорт, позволяющий обеспечивать устойчивые и регулярные грузовые и пассажирские перевозки между районами страны.
Железные дороги остаются в собственности государства, сохраняется единая транспортная система, принципы централизованного управления технологией перевозок, финансовая, инвестиционная, тарифная политика отрасли, внешнеэкономическая деятельность.
Однако реальное состояние железнодорожного транспорта в переходный период рыночного развития экономики страны оказалось сложным. Электроэнергия, топливо и другие материальные ресурсы транспортной отраслью приобретаются по рыночным ценам, а услуги оказываются в рамках государственного регулирования тарифов на грузовые и пассажирские перевозки.