Книга / учебник: Финансы предприятий
Заемный капитал - это совокупность заемных средств, приносящих предприятию прибыль. В гл. 42 Гражданского кодекса РФ предусмотрено, что заемные средства могут быть оформлены в виде договоров кредита и займа, а также в виде товарного и коммерческого кредита. При этом выделяются отдельные виды обязательств займа: вексельные обязательства и обязательства, возникающие при выпуске и продаже хозяйственным обществом облигаций.
Бухгалтерский учет кредитов и займов ведется на счетах 66 «Расчеты по краткосрочным кредитам и займам» и 67 «Расчеты по долгосрочным кредитам и займам». Здесь отражается движение заемных средств со сроком до года и более одного года соответственно в российской и иностранной валютах, полученных в банках на территории Российской Федерации и за рубежом.
Краткосрочные и долгосрочные займы, привлеченные путем выпуска и размещения облигаций, учитываются на соответствующих счетах 66,67 обособленно. Причитающиеся по полученным кредитам и займам проценты к уплате отражаются по кредиту счетов 66,67 и дебету счета 91 «Прочие доходы и расходы». Суммы задолженности поставщикам и подрядчикам учитываются в аналитическом учете к счету 60.
Определение величины заемного капитала и его структуры является необходимым этапом при решении ряда задач финансового менеджмента, наиболее распространенными из которых в настоящий момент являются следующие:
♦ оценка финансовой устойчивости на основе расчетов коэффициентов финансовой независимости и платежеспособности предприятия;
♦ прогнозирование вероятного банкротства и оптимизации структуры капитала;
♦ расчет цены заемного капитала и средневзвешенной стоимости капитала предприятия;
♦ определение приемлемого уровня финансового риска.
Каждая из этих задач может быть поставлена различными заинтересованными сторонами, начиная от собственников компании и заканчивая государственными органами, поэтому учитывает тот вид заемного финансирования, который касается их интересов. Наиболее общая трактовка понятия заемного капитала встречается при оценке финансового состояния предприятия и характеристике общего уровня финансовой независимости.
Здесь ключевыми принято считать показатели доли собственного капитала в общей его величине и соотношение всех заемных источников и собственных. Этот подход вызван заинтересованностью инвесторов в быстрой и простой оценке возможности предприятия рассчитаться по всем своим обязательствам. Увеличение доли заемных средств влечет за собой повышенный риск вложений в данное предприятие и требует дальнейшего, более подробного изучения причин, вызвавших этот процесс.
В первом приближении возможна оценка на основе суммы долгосрочных и краткосрочных пассивов бухгалтерского баланса. В группе статей «Заемные средства» раздела «Долгосрочные пассивы» показываются непогашенные суммы заемных средств, подлежащие погашению в соответствии с договорами более чем через 12 месяцев после отчетной даты. В составе «Краткосрочных пассивов» выделяются группы статей: «Расчеты по дивидендам», «Доходы будущих периодов», «Резервы предстоящих расходов и платежей», а также «Прочие краткосрочные пассивы», где показываются суммы краткосрочных пассивов, не нашедших отражения по другим статьям данного раздела бухгалтерского баланса. Эта группа статей требует более детального рассмотрения в каждом конкретном случае, так как по своему характеру они могут быть ближе к собственным источникам финансирования. Так, в составе резервов предстоящих расходов и платежей в зарубежной практике резервы на оплату отпусков принято относить к среднесрочным обязательствам и включать в состав заемного капитала при оценке платежеспособности и финансовой независимости предприятия. В группе статей «Кредиторская задолженность» принято выделять так называемые устойчивые пассивы, поскольку они постоянно находятся в обороте. Их минимальный размер выступает в качестве источника приравненных к собственным оборотных средств. Важным аспектом оценки финансовой устойчивости и прогнозирования банкротства предприятия является его зависимость от размера заимствований в финансово-кредитной сфере. Это связано как с приоритетным правом кредиторов на получение своих долгов в случае банкротства предприятия, так и с нестабильностью банковской системы, особенно остро проявившейся в условиях финансового кризиса.
Такой подход обусловливает учет в составе заемного капитала только
средств, полученных от кредитных организаций со сроком погашения более одного
года или операционного цикла (в зависимости от того, что продолжительнее).
Кроме определения содержания заемного капитала, его величины и размера
отдельных составных частей, важным моментом является анализ структуры заемного
капитала. Положительным с точки зрения потенциальных инвесторов явлением
принято считать наличие долгосрочных кредитов, которые наряду с собственным
капиталом формируют постоянный капитал.
. Цена заемного капитала. Влияние заемных средств на рентабельность
собственного капитала
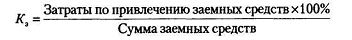
При определении цены заемного капитала в расчет включают только те средства, привлечение которых связано с дополнительными издержками. На этом основании не рекомендуют включать в состав заемного капитала сумму кредиторской задолженности. В реальной практике расчеты с поставщиками в форме векселей и штрафные санкции за просроченные платежи и налоги в бюджеты и внебюджетные фонды представляют собой дополнительные издержки предприятия по использованию этих средств и увеличивают тем самым плату за привлечение заемных средств.
Цена заемного капитала (Кз) находится как относительная величина, выраженная в процентах:
Влияние заемных средств на рентабельность собственного капитала
Решение о выборе тех или иных форм привлечения заемных средств принимается на основе сравнительного анализа их цены, а также оценки влияния использования заемного капитала на финансовые показатели деятельности предприятия в целом. Эффективное управление заемным капиталом увеличивает рентабельность собственных средств. Неправильный подход к формированию заемных источников может пагубно отразиться на финансовом состоянии предприятия, так как требования кредиторов должны быть удовлетворены независимо от результатов финансово-хозяйственной деятельности предприятия. В то же время использование заемного капитала может быть крайне выгодным для собственников предприятия, поскольку позволяет достичь увеличения объемов производства, прибыли и роста рентабельности без дополнительных вложений крайне дефицитного финансового ресурса - собственного капитала.
Поэтому перед финансовым менеджером стоят две достаточно противоречивые задачи - как при привлечении заемного капитала не допустить критической потери финансовой независимости и вместе с тем увеличить рентабельность собственного капитала. Механизм оценки влияния использования заемных средств на рентабельность собственного капитала построен на учете действия финансового рычага.
Эффект финансового рычага отражает принцип роста доходов собственников за счет привлечения заемных средств. Уровень эффекта финансового рычага зависит от условий кредитования, наличия льгот при налогообложении кредитов, займов, ссуд и порядка оплаты процентов по кредитам и займам.
19. Понятие и виды стоимости капитала. Стоимость собственного капитала,
оптимизация его структуры
Стоимость капитала - одно из основных понятий финансового менеджмента, дающее возможность оценки предприятия, регулирования и прогнозирования его финансовой деятельности, отражает условия, на которых руководство привлекает капитал для финансирования всех видов деятельности предприятия. Следует различать текущую, предельную и целевую стоимость капитала.
Текущая стоимость капитала характеризует существующую структуру капитала и может быть выражена как в балансовой, так и в рыночной оценке. Каждый подход имеет свои определенные преимущества и недостатки. Основным недостатком балансовой оценки является искажение реальной стоимости капитала и его величины, что в российских условиях особенно заметно на примере формирования добавочного капитала, стоимости всего собственного капитала. Рыночная оценка является более точной, так как определяет истинные доходы предприятия, которые могут быть получены при реализации своих ценных бумаг на рынке. В соответствии с Законом РФ «Об акционерных обществах» выкуп акций обществом у своих акционеров осуществляется по рыночной стоимости.
Поскольку текущая стоимость капитала учитывает уже произведенные затраты по привлечению капитала акционеров, пайщиков и уже заключенные кредитные договоры и условия коммерческого кредитования, она представляет интерес в плане оценки прошлых действий руководства.
Предельная стоимость капитала выступает как критерий принятия решений при выборе источников финансирования, поэтому во внимание следует принимать будущую структуру капитала и связанные с привлечением дополнительных средств издержки. Осуществление инвестиционных проектов, например, зависит от того, насколько будущие доходы от этих инвестиций смогут компенсировать издержки, связанные с их финансированием. Этот вопрос будет волновать и кредиторов, и акционеров, заинтересованных в стабильных дивидендах и в росте цены своих акций. Следовательно, здесь стоимость капитала выступает как предельная ставка той формы финансирования, которую предприятие собирается использовать в будущем.
Целевая стоимость капитала характеризует желаемое соотношение заемных и собственных средств. Предприятие может, пользуясь эффектом финансового рычага, стремиться к дополнительному заемному финансированию. В таком случае интерес будет представлять новая структура капитала и соответствующая ей общая стоимость всего финансирования в будущем.
Учитывая то, что предприятие в зависимости от конкретной задачи имеет в
виду определенное соотношение отдельных элементов капитала, оценка капитала
должна строиться на основе стоимости каждого элемента и его доли в данном
соотношении. Расчет стоимости всего капитала проводят по методу
средневзвешенной величины (Weighted Average
Cost of Capital) WACC:
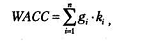
где gi - доля i-го источника в общей сумме финансирования;
ki - цена i-ro источника, %.
Цена собственного капитала в целом рассматривается с позиции упущенной выгоды, при этом следует учитывать особенности формирования отдельных его составляющих.
Самой трудной задачей является определение цены акционерного капитала, так как приобретая обыкновенные акции, их владелец может рассчитывать на получение дохода по ним в последнюю очередь, после распределения чистой прибыли между держателями ценных бумаг с фиксированным доходом. Свой риск акционер стремится возместить соответствующим уровнем доходов по акциям. Поэтому методы определения цены акций учитывают два направления: прогноз будущего уровня доходности по акциям и оценку риска, связанного с вложениями в данное предприятие. Существуют три основных метода определения рыночной цены акций:
♦ метод доходов;
♦ метод дивидендов;
♦ оценка риска на основе модели САРМ.
Дивидендный метод и метод доходов с различной степенью точности пытаются оценить будущий уровень доходов. Метод дивидендов является наиболее приближенным вариантом оценки выгод, получаемых акционерами. В его основе лежит модель М.Гордона
где D - прогнозируемый дивиденд на акцию;
k - требуемая норма прибыли на акцию;
d - ожидаемый темп роста дивидендов.
Отсюда:

Если необходима предельная оценка, которая должна учитывать стоимость
размещения новых акций (стоимость эмиссии), то формула может быть
модифицирована следующим образом:
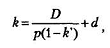
где k - стоимость выпуска новых акций, выраженная в процентах. Этот метод требует осторожности. Он не учитывает специфику предприятия, отрасли, риска вложений в данное предприятие, к тому же статистические данные говорят об отсутствии прямой связи между ростом дивидендов и ростом цены акций.
Метод доходов строится на расчете коэффициентов: соотношение рыночной цены акций (Р) и прибыли, приходящейся на акцию (EPS) - коэффициент Р/Е.
Приблизительная оценка будущей доходности:
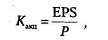
где EPS - прогнозируемая прибыль на акцию. Возможен еще более упрощенный вариант расчета, основанный на соотношении величины прогнозируемой чистой прибыли и текущей цены акции.
Этот подход предполагает, что вся будущая прибыль будет распределена среди акционеров, что является весьма грубым приближением. При этом необходимо иметь информацию о рыночной цене акции предприятия и возможность прогнозировать доходы.
Более совершенным и точным является метод оценки риска на основе модели оценки капитальных активов (Capital Assets Pricing Model - САРМ). Он включает в себя расчет следующих показателей:
♦ Rf - безрисковой ставки, соответствующей, как правило, доходности государственных ценных бумаг (в наших условиях - ставке Сбербанка РФ, в США - ставке казначейского векселя);
♦ Rm - среднерыночная доходность, т. е. средняя ставка дохода по всем акциям, котирующимся на фондовом рынке. Фондовые индексы в России в силу ограниченного количества корпоративных ценных бумаг и различных методик расчета еще не в состоянии дать полную и объективную картину, характеризующую среднерыночный риск;
♦ ß - коэффициент бета - показатель систематического риска. Он характеризуется колебаниями показателей на рынке ценных бумаг. В целом 0 трактуется как коэффициент эластичности, показывающий, насколько изменение цены акции предприятия обусловлено рыночными тенденциями. Коэффициент ß, равный 1,3, говорит о том, что цена акций предприятия растет на 30% быстрее, чем среднерыночный индекс.
Цена нераспределенной прибыли связана со стоимостью акционерного капитала, так как в случае распределения могла бы быть направлена на выплату дивидендов. Поэтому цена этого источника определяется так же, как и акционерного капитала.
До 25% уставного капитала акционерного общества могут составлять привилегированные акции.
Цена этого источника определяется по следующей формуле:
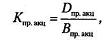
где D - дивиденды по привилегированным акциям;
В - выручка от продажи привилегированных акций с учетом затрат на размещение.
Акционерное общество может выпускать для финансирования своих проектов
такие ценные бумаги, как облигации. По сути это в чистом виде заемный капитал,
но цена рассчитывается без поправок на налогообложение, поскольку проценты по
облигациям выплачиваются из прибыли, остающейся в распоряжении предприятия:
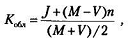
где J - сумма годового дохода по процентам;
М - номинальная стоимость облигации;
V- чистый доход от продажи облигаций;
n - количество лет, на которые выпущена облигация.
Оптимизация структуры капитала учитывается в обязательном порядке, так как при выборе источников финансирования и расширения деятельности своего предприятия руководство заинтересовано в том, чтобы средневзвешенная цена росла при условии опережающего роста, во-первых, показателя EPS, и, во-вторых, стоимости предприятия. Только такое финансирование отвечает долговременным целям развития предприятия, поэтому эти условия и являются основными критериями оптимизации структуры капитала.
Для этого устанавливается зависимость показателя прибыли на акцию от прибыли от продаж (EBIT) при различных сочетаниях долгосрочных источников финансирования. В модели точек безразличия сравниваются выпуск обыкновенных акций и выпуск привилегированных акций, а также выпуск облигаций и выпуск обыкновенных акций.
Основной целью анализа данной модели является определение точек равновесия, при которых безразлично, какой источник финансирования выбрать. Финансовые менеджеры уделяют особое внимание поиску таких точек, поскольку именно при соответствующем уровне прибыли ситуация с преимуществом одного источника перед другим меняется кардинально.
При значении прибыли до уплаты процентов и налогов (EBIT) ниже уровня равновесия более выгодным может оказаться выпуск акций. Выше точки равновесия эффект финансового рычага может привести к увеличению привлекаемых средств за счет кредитов.