Книга / учебник: Финансы предприятий
Деление затрат на постоянные и переменные используется при проведении анализа безубыточности и связанных с ним показателей, при оптимизации структуры выпускаемой продукции, а также применяется при маржинальном методе планирования, в системе бюджетирования, т. е. внутрифирменном финансовом планировании. Сумма постоянных и переменных издержек образует совокупность издержек, т. е. сумму всех расходов на производство и реализацию продукции.
В зависимости от методов отнесения на себестоимость продукции затраты разделяются на прямые и косвенные. Под прямыми затратами понимаются затраты, связанные с производством отдельных видов продукции, которые могут быть прямо и непосредственно включены в себестоимость продукции. Например, затраты на сырье, основные материалы, покупные полуфабрикаты и комплектующие изделия, основная заработная плата производственных рабочих и т. п. К косвенным относятся затраты, связанные с осуществлением общего производственного процесса на предприятии, с производством нескольких видов продукции. Например, затраты на содержание зданий и оборудования, их ремонт, заработная плата аппарата управления и вспомогательного персонала.
Данное деление затрат представляется обосновано тем, что от избранной базы распределения косвенных затрат между отдельными видами продукции зависит обоснованность принимаемых решений в области выбора номенклатуры продукции, установления цен и т. д.
При принятии финансовых решений с учетом налогообложения прибыли особое
значение имеет деление затрат на нормируемые и ненормируемые. К нормируемым
затратам относятся затраты, которые в целях исчисления налогооблагаемой прибыли
принимаются в пределах установленных норм. Отсюда особое внимание должно быть
обращено на их планирование, документальное подтверждение, а также минимизацию.
. Планирование себестоимости товарной и реализуемой продукции.
Размер прибыли - один из важнейших критериев оценки эффективности предпринимательской деятельности - зависит от выручки и себестоимости реализуемой продукции. Поэтому в процессе финансового планирования большое внимание уделяют прогнозированию себестоимости продукции. При этом роль основного отправного документа играет смета затрат на производство.
Бухгалтерский учет и отчетность в части выручки от реализации продукции и затрат, с ней связанных, строится по методу начисления. В финансовом планировании, в частности при планировании денежных потоков, оперативном планировании поступлений средств и платежей важен учет выручки и затрат по методу оплаты.
При планировании выручки по методу начисления, (по отгрузке) планируемую
величину затрат на реализацию можно представить в виде следующей формулы:
рп = Зтп + ∆ДЗО1 + ∆ДЗО2
где 3рп - затраты на реализованную продукцию;
Зтп - затраты нетоварный выпуск;
∆ДЗО1 - изменение себестоимости готовой продукции на
складе на конец планируемого периода по сравнению с
началом;
∆ДЗО2 - изменение себестоимости остатков товаров отгруженных, учитываемых на бухгалтерском счете 45 «Товары отгруженные, выполненные работы и услуги» (отражаются товары, по которым предусмотрен иной способ перехода права собственности) на конец планируемого периода по сравнению с его началом.
При планировании выручки от реализации продукции «по оплате» определение
затрат на реализацию осуществляется по формуле:
рп = Зтп + ∆ДЗО1 + ∆ДЗО2 + ∆ДЗО3
где ∆ДЗО3 - изменение себестоимости товаров отгруженных, но не оплаченных покупателями (бухгалтерский счет 62 «Расчеты с покупателями и заказчиками») на конец планируемого периода по сравнению с его началом.
Остатки нереализованной продукции на начало планируемого периода включают в себя следующие элементы: готовую продукцию на складе; остатки товаров отгруженных, срок оплаты которых не наступил; остатки товаров отгруженных, не оплаченных в срок покупателем; товары на ответственном хранении у покупателей. Эти остатки рассчитываются по данным бухгалтерского учета (счета 62 и 45) без учета внепроизводственных расходов по фактической себестоимости, исходя из их ожидаемых остатков.
На конец планируемого периода остатки определяются, как правило, только по готовой продукции на складе и в товарах отгруженных, срок оплаты которых не наступил. Остатки, не оплаченные в срок покупателями и находящиеся на ответственном хранении, обычно не учитываются, так как их невозможно достаточно точно спрогнозировать и они являются следствием нарушения договорных условий. Остатки определяются исходя из плановых норм запаса готовой продукции на складе и нормально сложившихся остатков товаров отгруженных, срок оплаты которых не наступил. Как правило, по готовой продукции на складе норма в днях - это количество дней, в течение которых продукция находится на складе и определяется как сумма дней, необходимых для подборки, комплектования, упаковки, накопления до размера партии, оформления расчетных документов. По товарам отгруженным, срок оплаты которых не наступил, норма в днях соответствует сроку документооборота, т. е. инкассации выручки от продаж (выписка документов, обработка в банках,
передача покупателю).
Используется также традиционный подход к определению себестоимости
реализуемой продукции, а именно:
рп = O1 + Т - О2 + В
где O1 - остатки нереализованной продукции на начало планируемого периода по производственной себестоимости;
Т - товарный выпуск планируемого года по производственной себестоимости;
О2 - остатки нереализованной по производственной себестоимости продукции на конец планируемого года;
В - коммерческие и управленческие (если они списываются на реализацию, минуя счет «основное производство») расходы в планируемом году.
При учетной политике определения момента реализации по оплате счетов остатки готовой продукции включают:
♦ готовую продукцию на складе;
♦ товары отгруженные, не оплаченные;
♦ товары на ответственном хранении у покупателей. При учетной политике определения момента реализации
по отгрузке готовой продукции в остатках отражается:
♦ готовая продукция на складе;
♦ остаток товаров, по счету 45 (товары отгруженные, выполненные работы и услуги).
Для эффективного управления себестоимостью реализованной продукции одной
сметы затрат недостаточно. Поэтому в последнее время на многих российских
предприятиях в текущем и финансовом планировании широко применяется система
бюджетирования.
. Формирование и использование выручки от реализации продукции (работ и
услуг)
В соответствии с Положением по бухгалтерскому учету «Доходы организации» ПБУ 9/99 применяемое в настоящее время в российской практике понятие «выручка от реализации» заменено на «выручку от продаж».
Момент реализации (продажи) продукции (работ и услуг) подтверждается правом перехода собственности от одних владельцев к другим. Передача этого права осуществляется в соответствии с условиями договора купли-продажи обмена, передачи и т. д. Поэтому необходимо помнить, что выручка от реализации продукции (работ и услуг) в целях налогообложения определяется либо:
♦ по методу оплаты - по поступлению денежных средств на счета в коммерческих банках, а при расчетах наличными деньгами - по поступлению денежных средств в кассу предприятия.
Метод определения выручки от реализации продукции (работ и услуг) устанавливается предприятиями самостоятельно и отражается в приказе по учетной политике предприятия.
Выручка, поступившая на счета предприятия и в кассу, как правило, используется на оплату счетов поставщиков сырья, материалов, комплектующих изделий, полуфабрикатов, топлива и энергии. Из нее производятся отчисления налогов в бюджеты и отчисления во внебюджетные фонды, выплата заработной платы, возмещается амортизация и производятся другие расходы.
Величину выручки от реализации продукции по методу отгрузки в плановых
финансовых расчетах можно определить по формуле:
В = ТП + ∆О1 + ∆О2
где В - выручка от реализации продукции (работ, услуг) в планируемом периоде;
∆О1 - изменение остатков готовой продукции на складе на конец планируемого периода по сравнению с началом в продажных ценах;
ТП - товарная продукция в планируемом периоде в продажных ценах;
∆О2 - изменения остатков товаров отгруженных, учитываемых на счете 45 на конец планируемого периода по сравнению с его началом в продажных ценах.
Величина выручки от реализации продукции по методу оплаты в плановых
финансовых расчетах может быть определена по формуле
В = ТП + ∆О1 + ∆О2 + ∆О3
где ∆О3 - изменение остатков товаров отгруженных, не оплаченных покупателями (счет 62) на конец планируемого периода по сравнению с ее началом в продажных ценах. Состав остатков принимается такой же, как и при определении затрат по реализации продукции.
Очевидно, что объем реализации продукции зависит от ряда факторов, а именно от объема выпуска товарной продукции, изменения складских остатков готовой продукции, изменения величины товаров отгруженных, по которым право собственности до его перехода остается у поставщика (счет 45), а также изменений задолженности покупателей и заказчиков (в случае расчета выручки по методу оплаты).
Необходимо обратить внимание на формы расчетов, предусмотренные в договорах. На состояние реализации в условиях рынка активное влияние оказывает маркетинговая политика предприятия, развитие дилерской сети, оптимальное использование посреднических фирм, грамотное проведение рекламных кампаний, PR-акций и др. Следует также иметь в виду, что в российской практике значительная часть продукции реализуется по бартеру. Естественно, что рост доли бартерных операций сокращает денежную составляющую выручки и создает перебои в денежных выплатах (зарплате) и т. д. При изучении распределения (использования) выручки следует учесть, что основная ее часть направляется на возмещение затрат, включенных в полную себестоимость (издержки) реализованных товаров, продукции, работ, услуг. Другая часть направляется на уплату налогов, сборов и отчислений, которые не включены в себестоимость, но обязательны к уплате из выручки в бюджеты различных уровней (НДС, акцизы и др.). Третья часть выручки представляет собой прибыль предприятия, которая после уплаты налогов находится в полном распоряжении собственника предприятия и направляется на цели, определенные исходя из стратегии развития предприятия.
Практика планирования и прогнозирования доходов и расходов с помощью составления бюджетов предусматривает, что первым этапом при разработке любого вида бюджета является прогнозирование объема продаж (объема реализации продукции, работ, услуг). Этот прогноз может основываться на результате анализа как внутрифирменной информации (оценки будущего объема продаж), так и внешней информации (маркетинговых исследованиях, прогнозе объема продаж для данной отрасли). На предприятии, выпускающем широкий ассортимент продукции, обычно строятся перспективные прогнозы по каждому ее виду, которые затем суммируются и сравниваются с агрегированным прогнозом по данной группе. После согласования расхождений составляется прогноз объема реализации для всей компании с разбивкой на части, соответствующие видам продукции и главным сегментам рынка.
Прогнозы, касающиеся других переменных величин (например, издержек
производства), в свою очередь будут зависеть от прогнозируемого уровня продаж.
Большинство западных экономистов подчеркивают, что допускаемые соотношения
между объемом продаж и другими переменными величинами очень важны и должны быть
установлены с максимально возможной точностью. Это требование, естественно,
выполнимо только в условиях стабильного экономического развития. После
составления прогноза продаж разрабатывается график поступления денежных средств
от продаж, прогноз погашения дебиторской задолженности, прогноз издержек
производства, а также график наличных выплат. На основе этих данных
составляется ряд бюджетов, например бюджет движения денежных средств, бюджет
доходов и расходов.
24. Прибыль предприятия, ее содержание и порядок формирования
Прежде всего, прибыль нужно рассмотреть как экономическую категорию, научную абстракцию, выражающую определенные производственные экономические отношения по поводу формирования и использования валового внутреннего продукта (ВВП), стоимости и прибавочной стоимости (прибавочного продукта). В реальной же экономической жизни прибыль может принимать форму денежных средств, материальных ценностей, фондов, ресурсов и выгод. Конкретные формы проявления прибыли тесно связаны с национальным регулированием экономики. В настоящее время используется несколько понятий прибыли: бухгалтерская, валовая, прибыль до налогообложения, чистая и т. д. Рассмотрим основные из них.
Бухгалтерская прибыль (убыток) есть конечный финансовый результат, выявленный в отчетном периоде на основании бухгалтерского учета всех хозяйственных операций организации и оценки статей бухгалтерского баланса.
Валовая прибыль - это разница между нетто-выручкой от продажи товаров, продукции, работ, услуг и себестоимостью этих продаж без условно-постоянных управленческих расходов и затрат по сбыту (коммерческих расходов).
Чистая прибыль формируется в соответствии с ПБУ 4/99 в отчете о прибылях и убытках, по своему содержанию соответствует нераспределенной прибыли. Из рис. 3.1 видно, что в новом отчете о прибылях и убытках, во-первых, не обозначена бухгалтерская прибыль - при необходимости ее можно будет определить как сумму прибыли (убытка) до налогообложения и чрезвычайных доходов, уменьшенную на чрезвычайные расходы, а во-вторых, появились новые понятия прибыли до налогообложения и прибыли от обычной деятельности.
Прибыль (убыток) до налогообложения есть, по существу, прибыль (убыток)
от обычной деятельности, так как налоговые и иные аналогичные платежи
представляют собой инструмент изъятия государством части прибыли, полученной
организацией, вследствие чего у нее формируется чистая прибыль.
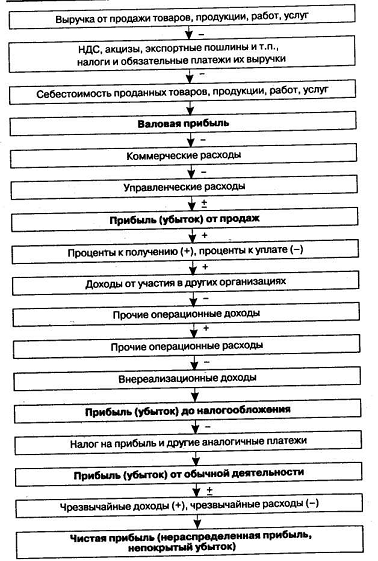
Схема формирования бухгалтерской прибыли (убытка) предприятия
Показатель, обозначенный как прибыль (убыток) от обычной деятельности, есть чистая прибыль от обычной деятельности, т. е. чистая прибыль без учета чрезвычайных доходов и расходов.
Рассматривая прибыль как экономическую категорию, необходимо выделить внутренне присущие функции, отражающие ее сущность. В современной экономической науке не сложилось единого мнения, что относить к функциям прибыли. Как правило, выделяют три основные функции прибыли - измеритель (мера) эффективности общественного производства, стимулирующая и воспроизводственная.
Функция прибыли как меры эффективности производства заключается в том, что именно прибыль и рентабельность являются основными показателями успешной деятельности предприятия и предопределяют принятие таких решений, как выход фирмы на новые рынки сбыта, приток-отток капитала из одних отраслей в другие и т. п.
Стимулирующая функция прибыли предопределена тем, что прибыль позволяет получать не только личный доход акционерам компании, связанный с выплатой дивидендов, а и стимулирует дальнейшее наращивание производства.
Воспроизводственная функция создает возможности для наращивания капитала,
а соответственно и увеличения объема производства, роста сегмента рынка, на
котором действует фирма, возможность выхода на новые рынки сбыта, что в свою
очередь приводит к увеличению рабочих мест, увеличению налоговых поступлений в
бюджет.
. Планирование прибыли методом прямого счета и аналитическим методом.
Факторы роста прибыли предприятия
Экономически обоснованное определение размера прибыли имеет большое значение для предприятия, позволяет правильно оценить его финансовые ресурсы, размер платежей в бюджет, возможности расширенного воспроизводства и материального стимулирования работников. От объема прибыли, кроме этого, зависит и реализация дивидендной политики акционерного предприятия.