Книга / учебник: Финансы предприятий
Точка равновесия находится по следующей формуле:
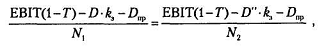
где N1 - количество акций с учетом нового выпуска;
N2 - прежнее количество акций в обращении;
D" - величина заемного капитала с учетом привлечения новых кредитов;
Dпр - дивиденды по привилегированным акциям;
k3 - цена заемного капитала после налогообложения.
Исследования, посвященные анализу структуры капитала, ее оптимизации с позиции интересов держателей обыкновенных акций основываются на теории структуры капитала, которая строится на моделях, позволяющих научным языком описать поведение инвесторов и оценить влияние структуры капитала на стоимость фирмы. Основоположники теории структуры капитала Франко Модильяни и Мертон Миллер в своих работах, впервые опубликованных в 1958 г., сделали вывод о независимости стоимости фирмы и общей стоимости капитала от структуры и источников финансирования в условиях идеального рынка капитала.
Далее Миллер и Модильяни математически обосновали, что в результате арбитражных операций инвесторов рыночная стоимость фирм (EBIT/WACC) выравнивается независимо от структуры источников капитала. В последующих исследованиях они ввели в модель налог на прибыль, который позволил выявить преимущества заемного финансирования.
Если ставки налога на доходы по акциям и облигациям равны, то стоимость фирмы снова оказывается независимой от структуры капитала.
Общий вывод - что на структуру капитала определяющее влияние оказывает уровень налогообложения: чем выше налог на доходы акционеров, тем выгоднее заемное финансирование и наоборот.
Научные построения Миллера и Модильяни подвергались критике со стороны практических работников, которые выдвигали следующие соображения. Существует так называемый эффект банкротства - при возрастании доли заемного финансирования увеличивается премия за риск в виде дополнительных гарантий, требуемых кредиторами, и соответственно возникает ряд дополнительных затрат. Таким образом, стоимость фирмы увеличивается до определенного предела, после чего возможные затраты, связанные с финансовыми затруднениями, превышают эффект налоговой экономии, и стоимость капитала начинает расти. Кроме затрат, связанных с финансовыми затруднениями, в реальности существуют трансакционные затраты. К тому же информация и доступ к кредитным ресурсам не могут быть одинаковыми для частных лиц и корпораций.
Следует иметь в виду, что оптимальная структура капитала конкретного предприятия зависит от многочисленных факторов, в том числе: показатели прироста выручки, конкурентная среда, показатели оборачиваемости активов, делового риска, взаимоотношения с кредиторами. Комбинация различных факторов приводит к тому, что предприятия далеко не всегда стремятся использовать вышеназванные преимущества заемного финансирования, а предпочитают прибегать к другим источникам увеличения их капитала. Исследования в этой области позволили профессору Гарвардского университета Г. Дональдсону сформулировать ряд выводов, которые отчасти находят подтверждение на примере отдельных отечественных предприятий:
♦ фирмы предпочитают финансироваться за счет нераспределенной прибыли и амортизационных отчислений;
♦ в случае нехватки собственных средств фирмы лишь в крайнем случае
прибегают к выпуску акций, пытаясь сначала решить проблемы с помощью продажи
ценных бумаг, принадлежащих фирме, а только затем использовать кредиты банков и
конвертируемые долговые обязательства.
. Экономическое содержание и классификация доходов и расходов (издержек) предприятия
Необходимость изучения классификации доходов, расходов и издержек предприятия вытекает из того факта, что в конечном итоге совокупность затрат оказывает решающее влияние на формирование практически всех финансовых показателей, они являются объектом финансового планирования и контроля со стороны финансовых служб предприятия.
Все затраты предприятий условно можно разделить на три основных направления:
♦ затраты капитального характера, т. е. инвестиционные затраты (затраты на воспроизводство основного и увеличение оборотного капитала), в основном связанные с расширением производства и приростом оборотных активов;
♦ затраты, связанные с текущей деятельностью, относимые на себестоимость продукции (затраты на производство и реализацию товаров, продукции, работ, услуг);
♦ затраты на социально-культурные мероприятия.
Затраты по формированию и воспроизводству основного капитала связаны с созданием, реконструкцией и расширением основных производственных фондов. Увеличение объема производства также требует дополнительных затрат (инвестиций) на формирование запасов товарно-материальных ценностей, заделов незавершенного производства, готовой продукции, т. е. дополнительного авансирования капитала в оборотные активы. Источником финансирования капитальных затрат являются: средства фонда накопления, амортизационные отчисления, кредиты, займы, бюджетные средства и ряд других источников.
Затраты на социально-культурные мероприятия связаны с тем, что многие предприятия имеют значительное количество социальных объектов (столовые, санатории, дома культуры и отдыха, лагеря отдыха и т. п.). Кроме того, к этому виду затрат относятся: некоторые затраты по повышению квалификации работников, улучшение бытовых условий, инвестиционные затраты на непроизводственные нужды. Источником финансирования этих затрат в основном является чистая прибыль предприятий.
Затраты на производство и реализацию продукции (работ, услуг) занимают значительный вес в общей сумме затрат предприятий. Они полностью возмещаются после завершения кругооборота средств за счет выручки от реализации продукции.
В соответствии с Положением по бухгалтерскому учету «Расходы организации» ПБУ 10/99 расходами организации признаются уменьшение экономических выгод в результате выбытия активов (денежных средств, иного имущества) и/или возникновения обязательств, приводящее к уменьшению капитала этой организации, за исключением уменьшения вкладов по решению участников (собственников имущества).
При этом с точки зрения бухгалтерского учета не признается расходами организации выбытие активов: в связи с приобретением (созданием) внеоборотных активов; вклады в уставные капиталы других организаций, приобретение акций и иных ценных бумаг не с целью перепродажи; в погашение кредита, займа, полученных организацией и т. п., так как эти расходы (выбытия) регулируются другими нормативными документами в области бухгалтерского учета.
Классификация расходов предприятия рассматривается следующим образом:
♦ расходы по обычным видам деятельности;
♦ прочие расходы:
операционные расходы;
внереализационные расходы;
чрезвычайные расходы.
Расходами по обычным видам деятельности являются расходы, связанные с изготовлением и продажей продукции, приобретением и продажей товаров; с выполнением работ, оказанием услуг и осуществлением других обычных видов деятельности. К ним также относится возмещение стоимости основных средств, нематериальных активов и иных амортизируемых активов, осуществляемых в виде амортизационных отчислений.
В настоящее время все затраты, связанные с производством и реализацией продукции, относятся на ее себестоимость в соответствии с Необходимость регулирования системы отнесения затрат на себестоимость обусловлена тем, что на базе себестоимости продукции (работ, услуг) определяется валовая прибыль, налогооблагаемая прибыль, исчисляется налог на прибыль предприятий. В связи с этим производится разделение всех затрат, включенных в себестоимость, на затраты, учитываемые в целях налогообложения прибыли в полной их величине, и затраты, которые в целях исчисления налога на прибыль учитываются в пределах норм и нормативов. К таким затратам, например, относятся затраты по уплате процентов за банковский кредит, командировочные расходы, затраты по рекламе и представительские затраты, страхование и др.
К операционным расходам относятся:
♦ расходы, связанные с предоставлением за плату во временное пользование активов организации;
♦ расходы, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
♦ расходы, связанные с участием в уставных капиталах других организаций;
♦ расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), товаров, продукции;
♦ проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств (кредитов, займов);
♦ расходы, связанные с оплатой услуг, оказываемых кредитными организациями;
♦ прочие операционные расходы.
Величина операционных расходов является важнейшим фактором формирования финансового результата, именно по этому элементу расходов отражается значительная часть финансовых издержек, связанных с выплатой процентов за кредит, вследствие чего на многих предприятиях прибыль, полученная от реализации продукции, в значительной степени поглощается операционными расходами, а зачастую приводит и к убыточной деятельности в целом.
Внереализационными расходами являются:
♦ штрафы, пени, неустойки за нарушение условий договоров;
♦ возмещение причиненных организацией убытков;
♦ убытки прошлых лет, признанные в отчетном году;
♦ суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, нереальных для взыскания;
♦ курсовые разницы;
♦ сумма уценки активов (за исключением внеоборотных активов);
♦ прочие внереализационные расходы.
В составе чрезвычайных расходов отражаются расходы, возникающие как последствия чрезвычайных обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии, национализации имущества и т. д.).
Доходы предприятий организации (кроме кредитных и страховых организаций) признается увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и/или погашения обязательств, приводящее к -увеличению капитала этой организации, за исключением вкладов участников (собственников имущества).
В соответствии с Положением по бухгалтерскому учету «Доходы организации» ПБУ 9/99 доходы организации в зависимости от их характера, условий получения и предмета деятельности организации подразделяются на:
♦ доходы от обычных видов деятельности;
♦ прочие поступления:
операционные доходы;
внереализационные доходы;
чрезвычайные доходы.
Доходами от обычных видов деятельности является выручка от продажи продукции и товаров, поступления, связанные с выполнением работ, оказанием услуг, а также от предоставления за плату во временное пользование (временное владение и пользование) своих активов по договору аренды; предоставления за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности; участие в уставных капиталах других организаций. Доходы, получаемые организацией от нижеперечисленных видов деятельности, в случае, когда последние не являются предметом деятельности организации, относятся к операционным доходам.
К операционным доходам относятся:
♦ поступления, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации;
♦ поступления, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
♦ поступления, связанные с участием в уставных капиталах других организаций (включая проценты и иные доходы по ценным бумагам);
♦ прибыль, полученная организацией в результате совместной деятельности (по договору простого товарищества);
♦ поступления от продажи основных средств и иных активов, отличных от денежных средств (кроме иностранной валюты), продукции, товаров;
♦ проценты, полученные за предоставление в пользование денежных средств организации, а также проценты за использование банком денежных средств, находящихся на счете организации в этом банке.
Внереализационными доходами являются:
♦ штрафы, пени, неустойки за нарушение условий договоров;
♦ активы, полученные безвозмездно, в том числе по договору дарения;
♦ поступления в возмещение причиненных организации убытков;
♦ прибыль прошлых лет, выявленная в отчетном году;
♦ суммы кредиторской и депонентской задолженности, по которым истек срок исковой давности;
♦ курсовые разницы;
♦ сумма дооценки активов (за исключением внеоборотных активов);
♦ прочие внереализационные доходы.
В составе доходов организации выделены в отдельную группу чрезвычайные
доходы, т. е. поступления, возникающие как последствия чрезвычайных
обстоятельств хозяйственной деятельности (стихийного бедствия, пожара, аварии,
национализации и т. п.): страховое возмещение, стоимость материальных
ценностей, остающихся от списания непригодных к восстановлению и дальнейшему
использованию активов, и т. п.
. Классификация затрат, относимых на себестоимость продукции (работ и
услуг)
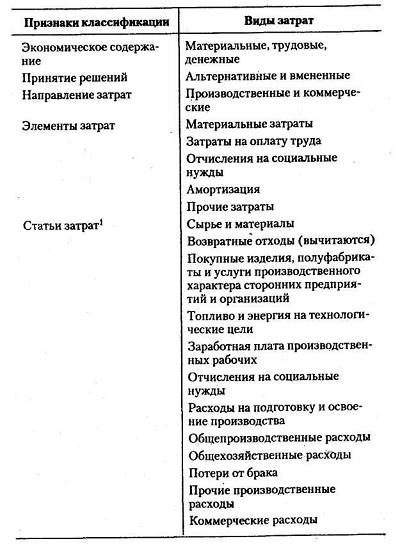
Все затраты предприятия можно классифицировать по различным направлениям в зависимости от того, что положено в основу той или иной классификации (см.: табл. 3.1). Например, по экономическому содержанию можно выделить затраты материальные, трудовые, денежные, по направлению затрат - производственные и коммерческие, по способу распределения - прямые и косвенные.
Экономическим элементом данной группировки является первичный однородный
вид затрат на производство и реализацию продукции (работ и услуг), который в
пределах предприятия невозможно разложить на составные части. Такое деление на
элементы необходимо для установления затрат в целом, используется для
составления сметы затрат и определения себестоимости товарной валовой и
реализуемой продукции.
Общая классификация затрат
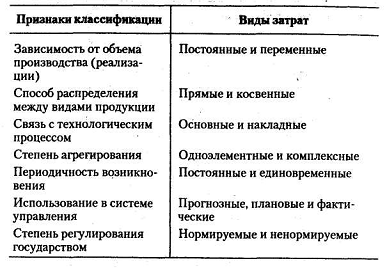
В финансовом планировании с учетом взаимозависимости объема производства и затрат весьма значимым является подразделение затрат на постоянные (условно-постоянные) и переменные (условно-переменные).
Постоянные затраты в коротком периоде не зависят от объема производства. Они существуют и при нулевом его объеме. Примерами таких затрат являются некоторые виды налогов, амортизационные отчисления, оплата охраны, арендная плата, зарплата управленческого персонала и т. д.
Переменные затраты изменяются пропорционально объему производственной деятельности, т. е. увеличение объема производственной деятельности в два раза при всех прочих равных условиях вызовет увеличение совокупных переменных издержек также в два раза. Следовательно, совокупные переменные затраты имеют линейную зависимость от объема производства, а переменные затраты на единицу продукции являются относительно постоянной величиной в коротком периоде. К переменным затратам, как правило, относят материальные затраты, заработную плату основных производственных рабочих. Предполагается, что эти затраты изменяются пропорционально объему производственной деятельности в пределах определенного объема производства.