Материал: Интегрированные информационные системы, информационно-управляющие системы, имитационное моделирование и конфликтология
ИНФОРМАЦИОННЫЕ ТЕХНОЛОГИИ В СТРОИТЕЛЬНЫХ, СОЦИАЛЬНЫХ И ЭКОНОМИЧЕСКИХ СИСТЕМАХ
УДК 330.43
Воронежский государственный университет |
Voronezh State University |
Преподаватель М.В. Добрина |
Lecturer M.V. Dobrina |
Россия, г. Воронеж, E-mail: nice.smirnova@yandex.ru |
Russia, Voronezh, E-mail: nice.smirnova@yandex.ru |
|
М.В. Добрина |
ОПТИМИЗАЦИЯ ИНВЕСТИЦИОННОГО ПОРТФЕЛЯ ДЖ. ТОБИНА ДЛЯ МИНИМАЛЬНОГО РИСКА
Аннотация. В данной работе анализируется процесс построения оптимального инвестиционного портфеля Дж. Тобина для минимального риска. В качестве исходных данных для анализа были взяты ежемесячные котировки ценных бумаг ПАО «Газпром», ПАО «ГМКНорНикель», ПАО «Магнитогорский металлургический комбинат» и государственные краткосрочные облигации. В результате делается вывод об оптимальной структуре полученного портфеля
Ключевые слова: оптимальный инвестиционный портфель Дж. Тобина, минимальный риск, риск портфеля ценных бумаг, доходность инвестиционного портфеля, ограничения по долям портфеля
M.V. Dobrina
TOBIN INVESTMENT PORTFOLIO OPTIMIZATION FOR MINIMAL RISK
Abstract. Тhe author analyses the process of construction the Tobin optimal investment portfolio for minimal risk in this paper. The writer took the monthly securities rates of PSC «Gazprom», PSC «GMKNorNikel», PSC «Magnitogorsk metallurgical industrial complex» and short-term government bonds as input data for the analysis. The author concluded about the optimal structure of optimal investment portfolio
Keywords: Tobin optimal investment portfolio, minimal risk, securities portfolio risk, investment portfolio return, the portfolio shares restrictions
Актуальность6 данной темы обосновы- |
Марковица [6]. |
||
вается тем, что формирование инвестицион- |
Портфель Дж. Тобина формируется |
||
ного портфеля без использования информа- |
идентично модели Г. Марковица, но имеет |
||
ционных технологий, в частности среды Mi- |
два ключевых отличия: |
||
crosoft Excel, весьма проблематично ввиду |
1. Инвестиционный портфель Дж. То- |
||
сложности и объемности необходимых вы- |
бина содержит безрисковые активы, доход- |
||
числений и жестких ограничений во време- |
ность которых не зависит от рыночных рис- |
||
ни. |
ков. К ним относятся государственные цен- |
||
Цель работы – построение оптимально- |
ные бумаги (ГКО, ОФЗ) с максимальным |
||
го инвестиционного портфеля Дж. Тобина |
уровнем надежности. |
||
для минимального риска. |
2. В модели разрешено не только при- |
||
Отметим, что инвестиционный порт- |
обретение ценных бумаг в портфель, но и их |
||
фель ценных бумаг – это совокупность раз- |
продажа [3]. |
||
личных видов ценных бумаг (акции, облига- |
При этом в инвестиционном портфели |
||
ции, фьючерсы и т.п.), предназначенных для |
Дж. Тобина существует следующее ограни- |
||
реализации целей вкладчика [2]. |
чение: сумма долей всех ценных бумаг |
||
Перейдем непосредственно к рассмот- |
портфеля должна равняться 1, вместе с без- |
||
рению инвестиционного портфеля ценных |
рисковым активами [5]. |
||
бумаг, сформированного по модели эконо- |
В общем случае при формировании ин- |
||
миста Дж. Тобина. Эта модель считается |
вестиционного портфеля вкладчик решает |
||
продолжением эволюции метода построения |
две ключевые альтернативные задачи: ми- |
||
оптимального инвестиционного портфеля Г. |
нимизация риска портфеля при заданой до- |
||
|
|
ходности и максимизация доходности (эф- |
|
© Добрина М.В., 2017 |
|||
фективности) портфеля при заданном уровне |
|||
30
ВЫПУСК № 2 (10), 2017 |
ISSN 2307-177X |
риска [4].
В данной работе предлагается формирование инвестиционного портфеля с минимальным риском портфеля при заданой доходности.
Рассмотрит математический вид оптимизационной задачи для расчета инвестиционного портфеля по модели Дж. Тобина.
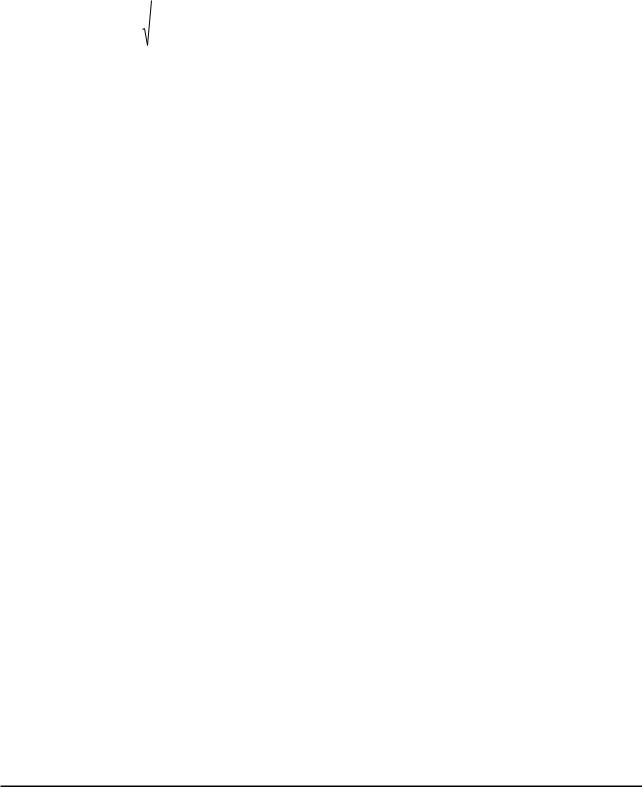
Портфель Дж. Тобина минимального риска имеет следующий вид [7]:
|
|
|
|
|
|
|
|
|
|
|
|
|
n |
n 1 n |
|
|
|
|
|
|
|
||
|
wi2 i2 2 wi |
wj |
kij i j |
min |
|
|
|
||||
|
i 1 |
i 1 j i 1 |
|
|
|
|
|
|
|
||
|
|
|
n |
|
|
|
|
|
|
|
|
w0r0 wi ri rp |
|
|
|
|
|
|
|
||||
|
|
|
i 1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
n |
|
|
|
|
|
|
|
||
w0 |
|
|
|
|
|
|
|
|
|||
|
wi 1 |
|
|
|
|
|
|
|
|||
|
|
|
i 1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
0 |
|
|
|
|
|
|
|
|||
wi |
|
|
|
|
|
|
|
||||
Теперь перейдем |
непосредственно |
к |
лены доходности каждой ценной бумаги, |
||||||||
построению инвестиционного портфеля Дж. |
риски каждой ценной бумаги, ковариацион- |
||||||||||
Тобина с минимальным риском портфеля |
ная матрица доходностей ценных бумаг, |
||||||||||
при заданой доходности. Для построения |
риск портфеля ценных бумаг, доходность |
||||||||||
данного портфеля будем использовать среду |
инвестиционного портфеля и ограничения по |
||||||||||
Microsoft Excel. |
|
|
|
|
долям портфеля. |
|
|
|
|||
В качестве исходных данных для ана- |
|
В качестве первоначальных долей не- |
|||||||||
лиза возьмем ежемесячные котировки цен- |
оптимизированного инвестиционного |
порт- |
|||||||||
ных бумаг (в нашем случае акций) трех |
феля были взяты следующие значения: 0,3 |
||||||||||
крупнейших компаний: ПАО «Газпром», |
для |
ПАО |
«Газпром»; 0,3 |
для |
ПАО |
||||||
ПАО «ГМКНорНикель» и ПАО «Магнито- |
«ГМКНорНикель»; 0,3 для ПАО «Магнито- |
||||||||||
горский металлургический комбинат» (в |
горский металлургический комбинат» и 0,1 |
||||||||||
дальнейшем будем применять аббревиатуру |
для государственных краткосрочных обли- |
||||||||||
ММК). Данные по котировкам акций данных |
гаций [1]. |
|
|
|
|
||||||
компаний были получены на сайте finanz.ru |
|
Перейдем к заветному этапу оптимиза- |
|||||||||
в разделе «Архивы котировок». Кроме акций |
ции инвестиционного портфеля Дж. Тобина |
||||||||||
в инвестиционный портфель включим без- |
минимального риска. |
|
|
|
|||||||
|
|
|
|
|
|
||||||
рисковый актив – государственные кратко- |
|
Для получения |
итогового |
инвестици- |
|||||||
онного портфеля будем использовать опцию |
|||||||||||
срочные облигации |
(в |
дальнейшем будем |
|||||||||
Данные→ Поиск решения. |
|
|
|||||||||
применять аббревиатуру ГКО). Годовая до- |
|
|
|||||||||
|
Для ее подключения необходимо вы- |
||||||||||
ходность ГКО = 13,7 %, а ежемесячная необ- |
|
||||||||||
брать |
опцию |
Файл→ |
Параметры |
||||||||
ходимая нам для анализа доходность ГКО = |
|||||||||||
→Надстройки →Поиск решения→ Перей- |
|||||||||||
|
|
|
|
|
|||||||
1,1 %. Выбранный для анализа временной |
ти→ подтвердить галочкой Поиск реше- |
||||||||||
период – это один год (с 21 ноября 2016 по |
ния→ OK. |
|
|
|
|
||||||
21 ноября 2017 гг.). |
|
|
|
|
|
Введенные для |
построения |
итогового |
|||
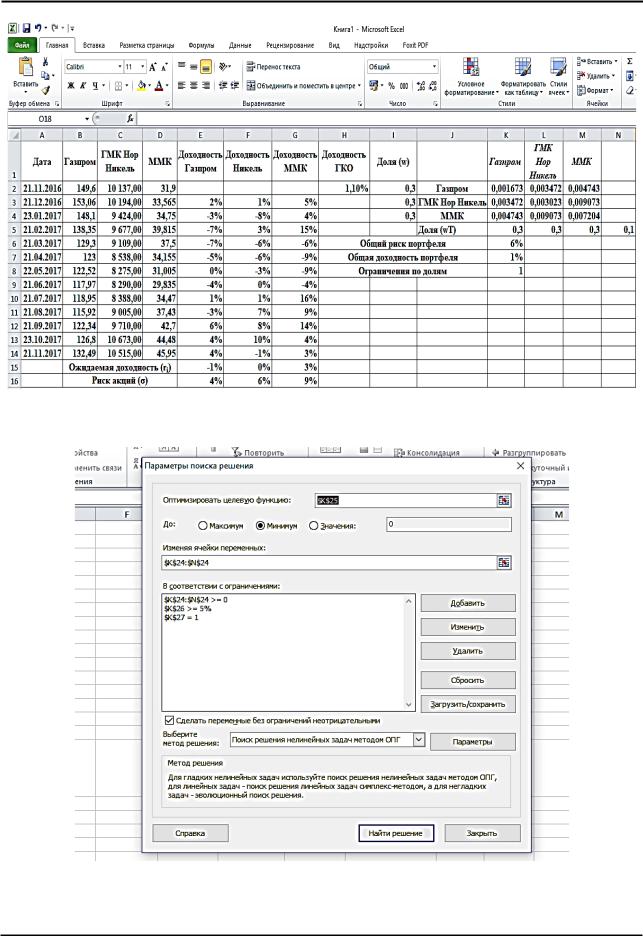
Результаты предоптимизационных рас- |
портфеля параметры поиска решения пред- |
||||||||||
четов представлены на рисунке 1. |
|
ставлены на рисунке 2. |
|
|
|||||||
|
|
|
|
|
|
|
|||||
В рамках этих расчетов были опреде-
31
ИНФОРМАЦИОННЫЕ ТЕХНОЛОГИИ В СТРОИТЕЛЬНЫХ, СОЦИАЛЬНЫХ И ЭКОНОМИЧЕСКИХ СИСТЕМАХ
Рис. 1. Предоптимизационные расчеты по построению портфеля Дж. Тобина
Рис. 2. Параметры поиска решения итогового инвестиционного портфеля
32
ВЫПУСК № 2 (10), 2017 |
ISSN 2307-177X |
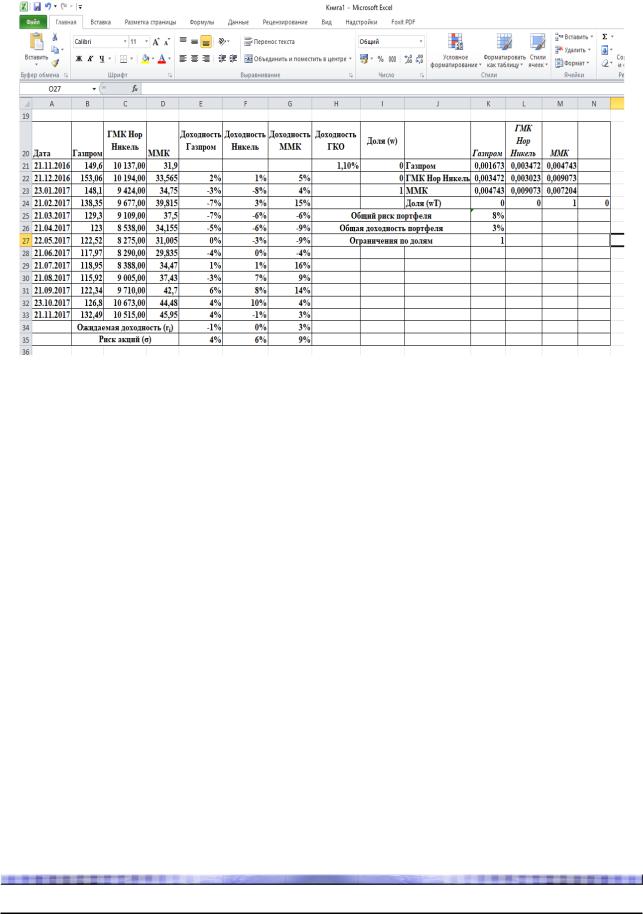
Рис. 3. Итоговый оптимальный инвестиционный портфель Дж. Тобина минимального риска
Вывод: согласно полученным данным |
4. Добрина М.В. Управление рисками |
|||
инвесторам рекомендуется вкладывать день- |
инвестиционных проектов. Статья в Науч- |
|||
ги только в акции ПАО «Магнитогорский |
ном вестнике Воронежского государственно- |
|||
металлургический комбинат», т.е. оптималь- |
го архитектурно-строительного университе- |
|||
ный инвестиционный портфель – это акции |
та. Серия: Управление строительством. |
|||
одного эмитента. При этом общий риск |
Сборник № 1(8), 2016. – c. 27-31. |
|||
портфеля составит 8%, а общая доходность |
5. Добрина М.В. Формирование опти- |
|||
портфеля – 3%. |
мального |
инвестиционного |
портфеля |
|
Библиографический список |
Марковица. Статья в Научном вестнике Во- |
|||
ронежского |
государственного |
технического |
||
|
||||
1. Сайт finanz.ru. |
университета. Серия: Экономика и предпри- |
|||
2. Гасилов В.В., Добрина М.В. Оценка |
нимательство, 2016. – c. 21-30. |
|
||
рисков инвестиционных проектов. Статья в |
6. Добрина М.В. Оптимизация инве- |
|||
Научном вестнике Воронежского государ- |
стиционного портфеля с применением Mi- |
|||
ственного архитектурно-строительного уни- |
crosoft Excel. Статья в Научном вестнике Во- |
|||
верситета. Серия: Экономика и предприни- |
ронежского |
государственного |
технического |
|
мательство. Сборник № 2(13), 2015. –c.11-16. |
университета. Серия: Информационные тех- |
|||
3. Давнис В.В., Добрина М.В. Модели |
нологии в строительных, социальных и эко- |
|||
доходности финансовых активов и их при- |
номических системах, 2017. – c. 135-139. |
|||
менение в моделях портфельного инвестиро- |
7. Добрина М.В. Алгоритмы управле- |
|||
вания. Материалы XII международной науч- |
ния портфелем в режиме онлайн. Электрон- |
|||
но-практической конференции «Экономиче- |
ный бизнес: проблемы, развитие и перспек- |
|||
ское прогнозирование: модели и методы. |
тивы. Материалы XIV Всероссийской науч- |
|||
Воронежский государственный университет, |
но-практической интернет - |
конференции. |
||
2016. – c. 197-200. |
Воронеж, 27-28 апреля 2017, c. 38-40. |
|||
33
ИНФОРМАЦИОННЫЕ ТЕХНОЛОГИИ В СТРОИТЕЛЬНЫХ, СОЦИАЛЬНЫХ И ЭКОНОМИЧЕСКИХ СИСТЕМАХ
УДК 621.396.2.019.4
Воронежский государственный технический университет |
Voronezh State Technical University |
Канд. физ.-мат. наук, профессор А.Д. Кононов |
Ph. Phy.-Mat. in Engineering, Prof. A.D. Kononov |
Д-р техн. наук, профессор А.А. Кононов |
D. Sc. in Engineering, Prof. A.A. Kononov |
Россия, г. Воронеж, E-mail: kniga126@mail.ru |
Russia, Voronezh, E-mail: kniga126@mail.ru |
А.Д. Кононов, |
А.А. Кононов |
ОЦЕНКА ВЗАИМНОГО ВЛИЯНИЯ ОРТОГОНАЛЬНЫХ КАНАЛОВ ПОЛЯРИЗАЦИОННО-ФАЗОВОЙ ИНФОРМАЦИОННОЙ СИСТЕМЫ В ЗАДАЧАХ РАДИОЛОКАЦИОННЫХ НАБЛЮДЕНИЙ ПОДСТИЛАЮЩИХ ПОВЕРХНОСТЕЙ
Аннотация. На основе анализа деполяризующих свойств подстилающей поверхности получены количественные результаты для оценки характера и степени ее влияния на помехоустойчивость поляризационноортогональных каналов и предлагается использование радиолокационной системы с двумерными сигналами для оперативной оценки состояния автомобильных дорог и аэродромов, трубопроводов, сельскохозяйственных, лесных и водных ресурсов региона
Ключевые слова: информационная система, ортогональные каналы, сигнал, помеха, шероховатая поверхность, деполяризация
A.D. Kononov, A.A. Kononov
ESTIMATION OF CROSS-COUPLING OF ORTHOGONAL CHANNELS OF THE POLARIZABLE-PHASE INTELLIGENCE SYSTEM IN PROBLEMS OF RADAR-TRACKING OBSERVATIONS OF UNDERLYING SURFACES
Abstract. On the basis of the analysis of depolarization properties of a underlying surface the quantitative outcomes for estimation of character and degree of its influence on the noise immunity of polarizable-orthogonal channels are obtained and usage of the radar-tracking system with bivariate signals for an operating state estimation of highways and aerodromes, pipelines, agricultural, wood and water region resources is offered
Keywords: information system, orthogonal channels, signal, noise, rough surface, depolarization
При решении7 ряда практических задач значительный интерес представляет разработка эффективных и недорогих методов оперативного наблюдения местности. Весьма перспективными в этом плане можно считать аэрофотокосмографические наблюдения земной поверхности, в которых получение информации о характере ландшафта местности может осуществляться по различным параметрам.
Для целей аэрокосмического наблюдения местности предлагается использовать пространственные эффекты электромагнит-
© Кононов А.Д., Кононов А.А., 2017
ных волн. Наиболее полную и оперативную информацию о процессах, происходящих в регионе, можно получить с помощью локационных средств наблюдения.
В качестве информационных параметров предлагается использовать характеристики и параметры поляризации электромагнитного колебания [1]. Для анализа поляризационной структуры принимаемого сигнала, отраженного от ландшафтной поверхности, применяются системы, работающие в одном частотном диапазоне, но с ортогональными (линейными или круговыми) поляризациями [2]. Наличие гидрометеоров, турбулентностей, шероховатостей земных,
34