Материал: Лікарняні і відпустки РОЖКО
Первинний облік відпусток та допомоги по тимчасовій непрацездатності відповідно до чинного законодавства
Первинні документи, що оформляються при відповідних господарських операцій з обліку відпусток та допомоги тимчасової непрацездатності наведенні в таблиці 1.9.
Таблиця 1.9. Первинне документування господарських операцій з обліку
відпусток та допомоги тимчасової непрацездатності
№ |
Назва первинного документу |
Коротка характеристика |
1 |
Наказ (розпорядження) про надання відпустки (типова форма № П-3) |
Містить необхідні відомості про працівника, якому надається відпустка, розрахунки середньої заробітної плати та розрахунок суми відпускних |
2 |
Графік відпусток працівників (форма № п-1) |
Документ довільної форми, що визначає дати відпусток по кожному працівнику. |
3 |
Повідомлення про надання відпустки відповідно до графіка відпусток |
Письмове повідомлення, про примусовий вихід конкретного працівника у відпусту відповідно до графіка відпусток. |
4 |
Листок непрацездатності (п. 1 Інструкції). |
Багатофункціональний документ, який є підставою для звільнення від роботи у зв'язку з непрацездатністю та з матеріальним забезпеченням застрахованої особи в разі тимчасової непрацездатності, вагітності та пологів. |
5 |
Табель обліку робочого часу |
Документ, що засвідчує фактично відпрацьовані дні та дні відпочинку |
6 |
Особовий рахунок (форми N П-54 і П-54а) |
Застосовується для відрахування відомостей про заробітну плату за попередні періоди та пенсії. |
7 |
Бухгалтерська довідка «Розрахунок відрахувань на резерв відпусток» |
Застосовується для розрахунку суми відрахувань на резерв відпусток. |
Результати дослідження нетипових операцій
Відображення в обліку деяких нетипових господарських операцій з нарахування та виплати відпусток розглянемо в таблицях 1.10., 1.11., 1.12.
Приклад 1. Нарахувати відпускні бухгалтеру Рожко М.В., що перебувала у відпустці 14 днів; середня заробітна плата за попередні 12 календарних місяців складає 75650,00 грн та маркетологу Степанюк Т.О., що перебувала у відпустці 12 днів; середня заробітна плата за попередні 12 календарних місяців складає 52200,00 грн
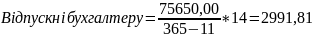
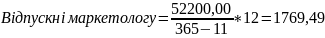
Таблиця 1.10. Відображення в обліку господарських операцій з нарахування та виплати відпусток адміністративного та збутового персоналу
№ з/п |
Зміст господарської операції |
Сума, грн |
Кореспонденція рахунків |
|
Дебет |
Кредит |
|||
1 |
Нараховано протягом періоду забезпечення на оплату відпусток адміністративного персоналу |
1200,00 |
92 |
4711 |
2 |
Нараховано протягом періоду забезпечення на оплату відпусток збутового персоналу |
7000,00 |
93 |
4712 |
3 |
Використано протягом періоду забезпечення для оплати відпусток адміністративного персоналу та нарахування відповідних сум ЄСВ |
2991,81 658,20 |
4711 |
661 651 |
4 |
Використано протягом періоду забезпечення для оплати відпусток збутового персоналу та нарахування відповідних сум ЄСВ |
1769,49 389,29 |
4712 |
661 651 |
5 |
Відображено в кінці періоду коригування (збільшення) забезпечення на оплату відпусток адміністративного персоналу |
2450,01 |
92 |
4711 |
6 |
Відображено в кінці періоду способом «сторно» коригування(зменшення) забезпечення на оплату відпусток збутового персоналу |
-4841,22 |
93 |
4712 |
Приклад 2. Нарахувати відпускні бульдозеристу Рожко В.В., що перебував у відпустці 14 днів; середня заробітна плата за попередні 12 календарних місяців складає 86050,00 грн
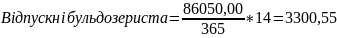
Таблиця 1.11. Відображення в обліку господарських операцій з нарахування та виплати відпусток персоналу зайнятого виробництвом
№ з/п |
Зміст господарської операції |
Сума ,грн |
Кореспонденція рахунків |
|
Дебет |
Кредит |
|||
1 |
Нараховано суму відпускних виробничому персоналу за рахунок резерву відпусток |
14000,00 |
471 |
661 |
2 |
Нараховано суму відпускних виробничому персоналу за рахунок збільшення витрат на виробництво |
3300,55 |
23 |
661 |
3 |
Нараховано ЄСВ на суму відпускних виробничого персоналу за рахунок збільшення витрат на виробництво |
726,12 |
23 |
651 |
Приклад 3. Нарахувати компенсацію за невикористану відпустку Рожко М.В. за 5 днів; середня заробітна плата за попередні 12 календарних місяців складає 75650,00 грн
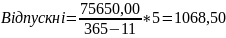
Таблиця 1.12. Відображення в обліку господарських операцій з нарахування компенсацій по невикористаній відпустці
Зміст господарської операції |
Сума, грн |
Д |
К |
Нараховано суму компенсації адміністративному персоналу, що підлягає звільненню |
1068,50 |
92 |
23 |
Нараховано ЄСВ на суму компенсації адміністративному персоналу, що підлягає звільненню |
235,07 |
92 |
651 |
Віднесено адміністративні витрати на фін результат |
1303,57 |
791 |
92 |
Відображення нетипових господарських операцій з обліку допомоги по тимчасовій непрацездатності представлено в таблиці 1.13.
Приклад 1. Електрик Козерацький О.М. хворів із 28.12.2020 до 08.01.2021. За розрахунковий період (грудень 2019 року – листопад 2020 року) йому нараховано 220000 грн зарплати згідно з окладом. Страховий стаж працівника становить 5 років 7 місяців (відсоток оплати лікарняного — 70%). Не відпрацьованих із поважних причин днів у розрахунковому періоді не було.
Середньоденну зарплата дорівнює:
220 000 грн : 365 к.дн. = 602,74 грн.
Сума лікарняних за рахунок коштів роботодавця:
602,74 грн × 5 к.дн × 70%. = 2109,59 грн.
Сума лікарняних за рахунок коштів Фонду соцстрахування:
602,74 грн × 7 к.дн × 70% = 2953,434 грн.
Отже, загальна сума допомоги становитиме:
2109,59 грн + 2953,434 грн= 5063,024 грн.
Таблиця 1.13. Відображення господарських операцій з обліку допомоги по тимчасовій непрацездатності
Зміст господарської операції |
Сума, грн |
Кореспонденція рахунків |
|
Дт |
Кт |
||
Нараховано оплату перших п’яти днів тимчасової непрацездатності |
2109,59 |
949 |
663 |
Нараховано допомогу по тимчасовій непрацездатності |
2953,434 |
378 |
663 |
Із суми лікарняних утримано ПДФО |
911,34 |
663 |
641/ПДФО |
Із суми лікарняних утримано ВЗ |
75,95 |
663 |
642/ВЗ |
На суму лікарняних нараховано ЄСВ |
1113,87 |
92 |
651 |
Перераховано ПДФО із суми оплати перших п’яти днів хвороби |
379,73 |
641/ПДФО |
311 |
Перераховано ВЗ із суми оплати перших п’яти днів хвороби |
31,64 |
642/ВЗ |
311 |
Перераховано ЄСВ із суми оплати перших п’яти днів хвороби |
464,11 |
651 |
311 |
Перераховано на поточний рахунок працівника оплату перших п’яти днів хвороби |
1698,22 |
663 |
311 |
Перераховано ЄСВ із суми нарахованої, але не виплаченої допомоги |
649,76 |
651 |
311 |
Перераховано ПДФО із суми нарахованої, але не виплаченої допомоги |
531,62 |
641/ПДФО |
311 |
Перераховано ВЗ із суми нарахованої, але не виплаченої допомоги |
44,30 |
642/ВЗ |
311 |
Отримано допомогу з ФСС |
2377,51 |
315 |
378 |
Перераховано ПДФО із суми допомоги |
911,34 |
641/ПДФО |
315 |
Перераховано ВЗ із суми допомоги |
75,95 |
642/ВЗ |
315 |
Перераховано працівникові допомогу |
1113,87 |
663 |
315 |
Розділ 2. Господарська діяльність товариства з обмеженою відповідальністю «церсаніт інвест»
2.1. Економічно-організаційна характеристика підприємства тов «Церсаніт Інвест»
Cersanit — це група компаній, яка динамічно розвивається та працює на міжнародному ринку керамічної плитки та комплексного оснащення ванних кімнат. До складу Групи Cersanit входять відомі європейські бренди: Cersanit («Церсаніт»), Opoczno («Опочно»), Meissen Keramik («Мейссен Керамік»), Pilkington's («Пінкінгтонз») та Mei («Мей»).
Асортимент виробів компанії Cersanit присутній у всіх державах Євросоюзу, на ринках Східної Європи, Близького Сходу, а також країн Центральної Азії та Північної Африки. Завдяки розгалуженій структурі «Група Церсаніт» може швидко відреагувати на регіональні виклики і пристосувати своє портфоліо до місцевої специфіки. Вона забезпечує ефективне і професійне обслуговування клієнтів на всій території своєї діяльності.
Предметом основної діяльності Групи Cersanit є виробництво та дистрибуція продуктів, що використовуються для оснащення ванних кімнат та інших приміщень, а також простору
навколо будинку.
Основні відомості про ТОВ «Церсаніт Інвест» можна розглянути в
таблиці 2.1.
Таблиця 2.1. Основні відомості про ТОВ «Церсаніт Інвест»
Ознаки |
Відомості про підприємство |
Назва підприємства |
Товариство з обмеженою відповідальністю «Церсаніт Інвест» |
Організаційно-правова форма |
Товариство з обмеженою відповідальністю |
Форма власності |
Недержавна власність |
Скорочена назва |
ТОВ «Церсаніт Інвест» |
Дата проведення державної реєстрації |
23.11.2005 |
Статутний капітал |
370 374 045,00 грн. |
Платник ПДВ |
Так |
Код ЄДРПОУ |
33529350 |
Банк |
Акріколь банк |
Кількість працівників |
1156 |
Засновники |
СОЛОВОВ МІХАЛ АНДЖЕЙ Розмір внеску до статутного фонду 368 311 372,50 грн, частка 99,4431% АКЦІОНЕРНЕ ТОВАРИСТВО "ЦЕРСАНІТ" Розмір внеску до статутного фонду 2 062 672,50 грн, частка 0,5569% |
Види діяльності |
23.42 Виробництво керамічних санітарно-технічних виробів (основний) 08.12 Добування піску, гравію, глин і каоліну 08.99 Добування інших корисних копалин та розроблення кар'єрів, н. в. і. у. 23.31 Виробництво керамічних плиток і плит 23.32 Виробництво цегли, черепиці та інших будівельних виробів із випаленої глини 46.73 Оптова торгівля деревиною, будівельними матеріалами та санітарно-технічним обладнанням 70.22 Консультування з питань комерційної діяльності й керування |
Види продукції |
|
Юридична адреса |
1725, Житомирська обл., Новоград-Волинський р-н, с. Чижівка, вул. Чижівська, 4 |