Дипломная (вкр): Маркетингове дослідження ринку комбікормів України
Регулювання діяльності суб’єктів комбікормового виробництва полягає, перш за все, у забезпеченні безперешкодного руху товарної маси і стимулювання виробництва. Таким напрямом, у перспективі, є інтегрування комбікормових підприємств у агропромислові об’єднання на нижчому рівні та створення управлінського підрозділу (типу асоціації) на вищому.
Наша держава розвивається вже більше 20 років в умовах неоднозначних і суперечливих законодавчих актів, жоден з яких не регулює освітлені проблеми, а діюча нормативно-технічна база стримує успішний розвиток виробництва і використання комбікормів.
Якщо на окремі види кормової сировини діють державні стандарти, покликані забезпечити високу їх якість і гарантувати виробництво безпечних комбікормів і тваринницької продукції, то діючі державні стандарти на комбікорми суттєво обмежують розвиток асортименту комбікормової продукції, призводять до зниження її конкурентоспроможності.
Тому для вирішення проблеми необхідне прийняття і впровадження Закону України «Про корми», який повинен стати основою для подальшого розвитку нормативно-технічної бази комбікормової промисловості. Адже на даний час в Україні фактично відсутня законодавча база для виробництва комбікормів, і зазначений законопроект у разі його ухвалення повинен буде ліквідувати цю прогалину. Ключовими положеннями законопроекту є: зміна класифікації комбікормів та інгредієнтів для їх виробництва, яка буде відповідати як вимогам ЄС, так і Митного союзу.
Також документом передбачена обов'язкова державна реєстрація всіх суб'єктів кормовиробництва в Україні. Крім того, будуть посилені вимоги до маркування готової продукції, які дозволять відмовитися від сертифікації даної продукції. Виробник підтверджуватиме якість виробленої продукції нанесеною на товар маркуванням. Це відкриє необмежені горизонти виробництва високорентабельної продукції птахівництва і тваринництва [21].
Аналіз чинних законів про корми в розвинених країнах світу показав: найбільш доцільно-впровадження принципу відповідності комбікормової продукції вимогам безпеки, а також відповідальності виробників за заявлені в сертифікатах показники якості та сертифікації виробників [22].
В Україні відсутня необхідна законодавча база з біобезпеки. Про це заявив заступник директора Інституту агроекології та біотехнології Української академії аграрних наук Григорій Петюх на засіданні Української освітньої програми реформ. В Україні немає закону, який би передбачав заходи з біологічної та екологічної безпеки.
Сьогодні в українському парламенті на підготовці до розгляду в третьому читанні знаходиться проект Закону України «Про біобезпеку». Однак даний документ потребує суттєвих доопрацювань, оскільки передбачає досить низький рівень контролю за ввезенням і використанням генетично модифікованої матеріалу, наприклад, трансгенних рослин. Цей закон має передбачати маркування продуктів харчування (тобто наявність інформації про використання генетично модифірованних матеріалів), чіткі та прозорі правила контролю за участю громадських організацій.
Також Г. Петюх зазначив, що в даний час в Україні відсутня координація в діяльності структур, які повинні забезпечувати біологічну безпеку країни-відповідних наукових і санітарних структур, Міністерства аграрної політики України, Державного департаменту промисловості України [22].
Показники безпеки, які пред'являються до кормової продукції, в кожній країні відрізняються, хоча в основному їх перелік збігається. Кожна країна має право впроваджувати нові додаткові показники безпеки, які гарантують захист здоров'я населення країни і задовільний екологічний стан комбікормових і тваринницьких підприємств. Перехід від дотримання затверджених у державних стандартах показників якості комбікормової продукції до забезпечення відповідальності виробників за відповідність заявлених у сертифікатах показників якості реальним значення, з одного боку, істотно змінює і спрощує організаційні підходи до виробництва комбікормів. А з іншого, стимулює необхідність впровадження міжнародних систем контролю якості (ISО-серія міжнародних стандартів, що описують вимоги до системи менеджменту якості організацій і підприємств, HАССР - (англ. <#"819568.files/image004.gif">
Рис. 2. 4. Динаміка об’ємів виробництва комбікормів в Україні
Зростання обсягів виробництва, перш за все, пов’язна с прирістом поголів’я свиней та птиці, що, в свою чергу, є наслідком приходу в тваринницьку галузь України крупних інвесторів, які почали займатися відродженням великотоварного виробництва м’яса в живій вазі.
Загалом за період з 2008 по 2013 роки обсяг виробництва комбікормів зріс майже
на 40 % у натуральному вираженні та в 4 рази у грошовому. Треба сказати, що на
протязі досліджуваного періоду нарощування обсягів виробництва не було
стабільним. Нестабільність зростання обсягів виробництва пояснюється залежністю
виробництва від рівня споживання з причини низького рівня експорту. Значні
обсяги продукції виробляють малі підприємства, оснащені примітивним
обладнанням. Це свідчить про те, що вітчизняна комбікормова промисловість
орієнтується лише на внутрішнього споживача, обмежуючи цим власний розвиток як
перспективної галузі. Дані відображені на рисунку 2. 5. [26]
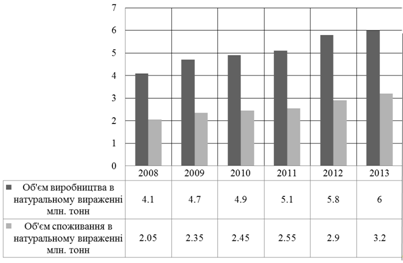
Рис. 2. 5. Динаміка внутрішнього споживання комбікормів
України
Позитивним прикладом розвитку комбікормового підприємства є АТЗТ “Миронівський хлібопродукт”. Починаючи з 1995 року підприємство з сучасним менеджментом, запровадивши передові технології, не тільки нарощує обсяги виробництва, а й значно розширює асортимент продукції. Якщо раніше воно функціонувало тільки як елеваторне господарство, то нині це глибоко інтегроване підприємство, до складу якого входять елеватор, комбікормовий завод, тваринницькі комплекси з переробкою та інші. Частка цього підприємства на ринку м’яса птиці досягає близько 40 %. Воно експортує свою продукцію, яка користується попитом як на території України, так і за кордоном. Загальний обсяг виробництва комбікормів на АТЗТ “Миронівський хлібопродукт” становить близько 10 тис. тонн на місяць. За оцінками експертів, це підприємство є лідером за обсягами виробництва комбікормів в Україні.
Проте, таких позитивних прикладів функціонування приватного капіталу дуже мало. Нині комбікорми виробляються на більш як 90 вітчизняних комбікормових заводах, з них 26 % знаходиться у державній власності. Виробництво складає лише 10 % загальної потужності. Загалом стан українських заводів, на думку експертів, можна розподілити в наступному процентному відношенні, яке представлено
на рисунку 2. 6. [27]
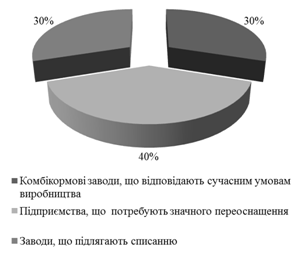
Рис. 2. 6. Розподіл українських комбікормових заводів за
технічним станом
У 2013 році обсяг виробництва комбікормів склав 6 000 тис. тонн, що на 4 % вище рівня 2012 року. Лідером з виробництва є Черкаська область, котра у 2013 році виробила майже третину всіх комбікормів держави - 1 732 тис. тонн (на 4 % більше проти 2012 року).
Другою за обсягами виробництва є Київська область - 763,5 тис. тонн (4 % плюс до минулого року). А от бронзовий призер - Дніпропетровщина - минулого року скоротила виробництво комбікормів на 1,2 % - до 568,6 тис. тонн. Загалом по Україні третина областей і АР Крим скоротили виробництво, а дві третини - наростили.
Натомість у Одеській області спостерігався найбільший спад - на 21,6 %, до 19,6 тис. тонн [31]. Загальна динаміка виробництва комбікормів та зміна обсягів їх виробництва в регіонах загалом відповідають картині зростання тваринницького комплексу.
Наприклад, Донеччина стабільно прирощує виробництво кормів через те, що зростає поголів'я розміщеного тут найбільшого в Україні комплексу з вирощування свиней. В тій же Тернопільській області, як і на Київщині, зростання виробництва комбікормів пов'язане з укрупненням та створенням нових виробництв з вирощування курей.
Структуру ринку за призначенням комбікормів можна розглянути
на рисунку 2. 7. [28]
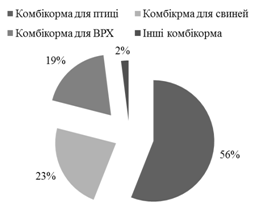
Рис. 2. 7. Структура ринку за
призначенням комбікормів
З рис. 2.7. видно, що найбільша потреба у комбікормах є саме у сфері птахівництва, потім йде свинарство та велика рогата худоба. Саме свиноводи та птахівники є головною рушійною силою вітчизняного кормовиробництва. За даними Держстату, у 2013 році поголів'я птиці зросло на 6,7 % - до 246,9 млн голів, а свиней - на 4,6 %, до 8,2 млн. Також за минулий рік на 5,1 % зросла кількість овець та кіз, на 3,5 % - великої рогатої худоби [31].
Особливістю українського кормовиробництва є вертикальна інтеграція, при якій одне підприємство холдингу вирощує зернові, друге - виробляє з них комбікорми, а третє - згодовує худобі чи птиці, тоді як в Європі виробники комбікормів - незалежні підприємства. Відтак основне виробництво у нас «прив'язане» до власного споживання, а основні потужності з виробництва комбікормів зосереджені у регіонах з найбільшим поголів'ям. За останні п'ять років промислове виробництво кормів в Україні зросло на чверть, у тому числі комбікормів для ВРХ - на 22 %, свиней - на 37 %, птиці - на 32 %, зате виробництво інших кормів знизилося на 10 % [31]. При цьому близько 40 % ринку кормів перебуває в тіні. Зростання ринку відбувається, в першу чергу, через перехід тваринників на споживання промислових кормів. Спостерігається пряма залежність між зростанням поголів'я (особливо курей та свиней) і зростання споживання комбікорму. Проте з ВРХ ситуація кардинально протилежна - поголів'я зменшується, а споживання комбікормів зростає. Просто інтенсифікація годівлі дозволяє збільшувати виробництво того ж молока, незважаючи на скорочення поголів'я.
На рисунку 2. 8. визначимо динаміку середньостатистичної ціни на комбікорма для сількогосподарських тварин в 2013 році - починаючи з 2013 року по місяцям [29].
З рис. 2. 8. видно, що з березня минулого по березень
поточного року ціна росла безперервно і збільшилася на третину. З квітня
почалося плавне зниження цін.
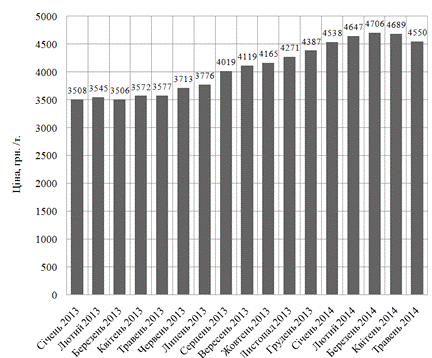
Рис 2. 8. Динаміка цін на комбікорми для
сільськогосподарських тварин
Що стосується структури українського ринку виробників комбікормів, то вона така: на ринку України працює близько 120 виробників комбікормів. Виробничі потужності дозволяють випускати 12-15 млн. тонн на рік, проте вони завантажені лише на 30-35 %. Провідними виробниками комбікормів є наступні підприємства, які структуровані за критерієм - обсяг виробництва в тис. тонн [30]:
- ТОВ «Катеринопільський елеватор» (513,8 тис. тонн);
- ПАТ "Миронівський ЗВКК" (444,8 тис. тонн);
- ТОВ «Комплекс Агромарс» (209,3 тис. тонн);
- ЗАТ «АПК-ІНВЕСТ» (147,9 тис. тонн);
- інші (сукупна доля виробництва яких складає 4980, 4 тис. тонн).
Десятці основних виробників комбікормів належить 28 % загального виробництва, останні 73 % належать дрібним виробникам, сукупна доля яких є суттєвою, але окремі показники кожного з підприємств настільки малі, що вони не можуть скласти конкуренцію слідуючій п’ятірці. Характерною рисою розвитку даного сектора агропромислового комплексу в даний час є дуже низька частка експорту комбікормів. Для збільшення обсягів експорту вітчизняним виробникам необхідно випускати продукцію, що відповідає міжнародним вимогам і стандартам.
У 2013 році Україна імпортувала 79,1 тис. т комбікормів на 147,7 млн. доларів. Експорт за цей період склав менше 8 тис. тонн (3,9 млн. доларів). В Україну, в основному, імпортуються кормові добавки, премікси та кормосуміші з Європи та Китаю. У свою чергу, з країни вивозяться повнораціонні корми та корми на основі зерносумішей [31].
Основними експортними ринками України є країни СНД: Молдова, Білорусь, Грузія. У 2013 році до четвірки найбільших імпортерів українських комбікормів увійшла Туреччина.
Найбільшими імпортерами готових комбікормів, кормових добавок і преміксів для сільськогосподарських тварин в 2013 році за даними компанії ПроАгро були: «Миронівський хлібопродукт», «Агролайф годуй» (Львівська обл. ), «Доше» (м. Луцьк), «АПК-Інвест» (м. Донецьк), «Агравіа АГ» (м. Київ).
Ціни на комбікорми на внутрішньому ринку з літа 2013 року зросли на 20-23 %. До середини весни в країні очікується підвищення їх вартості ще, як мінімум, на 15 %. Подорожчання комбікормів пов'язують із зростанням цін на компоненти, які займають 76 % у структурі витрат на виробництво. Зокрема, за останній рік ціни на такі складові кормів, як фуражні зернові, виросли на 19-30 %, висівки - на 59 %, соняшниковий шрот - більш ніж удвічі [31].
Підводячи підсумок можна виділити основні особливості ринку
комбікормів України, дані зображені на рисунку 2. 9.
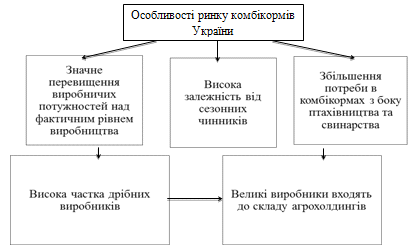
Рис 2. 9. Особливості комбікормового ринку України
Отже, можна зробити висновок, що навіть у кризовий час, поступово зростає привабливість птахівництва та свинарства і інвестори вкладатимуть кошти в цю підгалузь шляхом створення інтеграційних формувань. Всі ці чинники значно підвищать внутрішній попит на комбікорми для птиці та свиней і, якщо, вітчизняна комбікормова промисловість задовольнить зростаючі потреби у комбікормах за оптимальним поєднанням ціни та кості, то найближчим часом очікується поступовий вихід її з кризової ситуації.
.2 Характеристика маркетингової діяльності компаній-лідерів
За останній час ринок комбікормів суттєво змінився, оскільки з'явилося багато нових компаній. Жорстка конкуренція на ринку робить позитивний вплив. Основним стимулюючим фактором на сьогодні є «ціна-якість». Останнім часом український ринок комбікормів заполонила низькоякісна дешева фасована продукція, виготовлена з давальницької сировини. Частка давальницької продукції в «обороті» у Сумській, Харківській, Полтавській, Донецькій та Луганській областях сягає
-30 %. І, як наслідок, в 2011-2012 роках деякі виробники відчули зниження попиту на фасовані комбікорму на внутрішньому ринку [32; 33].
За давальницькою схемою на ринку, як правило, працюють посередники, які самі не вирощують зернові та олійні. Сировина вони закуповують на внутрішньому ринку і поставляють на заводи для виробництва комбікормів.
І хоча виходить, що власники виробничих потужностей випускають продукцію, яка на ринку конкурує з їх же товаром, відмовитися від її виробництва комбікормові підприємства не можуть - це досить важлива стаття їхнього доходу. До 2016 року в Україні планують виробляти 9 млн. т комбікорму, з поділом: 70 % - вертикально-інтегровані агрохолдинги і
% - інші господарства. До найбільших виробників України в 2012/2013 роках відносяться [34]:
- ТОВ «Катеринопільський елеватор»;
- ПАТ «Миронівський ЗВКК»;
- ТОВ «Комплекс Агромарс»;
- ЗАТ «АПК-ІНВЕСТ»;
- ТОВ «АРГО КОМ» та інші.
За даними Союзу птахівників України в 2012/2013 в Україні було вироблено 6,09 млн.
тонн комбікормової продукції [35].
Лідером стало ТОВ «Катеринопільський елеватор», яке виробило 513,8 тис. тонн
комбікормів (частка ринку - 8,4 %). Далі йдуть ПАТ «Миронівський ЗВКК» з
об'ємом 444,8 тис. тонн (частка ринку - 7,3 %) і ТОВ «Комплекс» Агромарс» з
об'ємом 209,4 тис. тонн (частка ринку - 3,4 %), а також ЗАТ «АПК-ІНВЕСТ». Як
розподілилися частки лідерів ринку можна побачити на рисунку 2. 10.
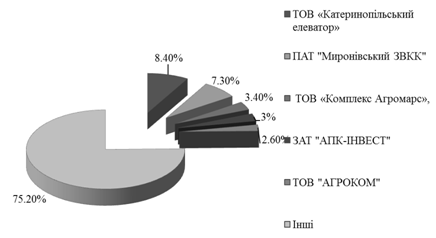
Рис. 2. 10. Частки лідерів на українському ринку комбікормів
На даний момент близько 25 % ринку займають великі холдинги, останні 75 % належать дрібним виробникам, сукупна доля яких є суттєвою, але окремі показники кожного з підприємств настільки малі, що вони не можуть скласти конкуренцію лідуючій п’ятірці. Провідні спеціалізовані компанії є вертикально-інтегрованими підприємствами, до складу яких, окрім безпосередньо птахокомплексів, входять комбікормові і переробні заводи, тому вони мають важелі як для зниження собівартості виробництва, так і для подальшого збільшення рентабельності [36].