Курсовая работа (т): Место снабженческо-заготовительной деятельности в системе управленческого учета
Место снабженческо-заготовительной деятельности в системе управленческого учета
Содержание
Введение
1. Снабженческо-заготовительная деятельность и ее место в системе управленческого учета организации
1.1 Основные формы организации и система управления снабженческо-заготовительной деятельностью организации
1.2 Затраты, характеризующие снабженческо-заготовительную деятельность
1.3 Производственные запасы, их классификация и оценка
2. Учет, планирование и контроль производственных запасов
2.1 Учет производственных запасов
2.2 Бюджетирование и контроль запасов
3. Принятие управленческих решений по снабженческо-заготовительной деятельности
3.1 Принятие решений по нормированию производственных запасов
3.2 Принятие решений по ускорению оборачиваемости производственных запасов
3.3 Принятие решений по оптимизации размера производственных запасов и размещения заказов
4. Практическая часть
Заключение
Список использованной литературы
Введение
Бесперебойная и ритмичная производственная деятельность, а следовательно, и экономические показатели работы предприятия во многом зависят от состояния и успешной организации снабженческо-заготовительной деятельности.
Актуальность рассмотрения данной темы подтверждается тем фактом, что снабженческо-заготовительная деятельность организации является важным звеном производственного процесса предприятия. Несвоевременная поставка сырья, материалов и запасных частей ведет к нарушению ритмичности работы предприятий, простоям, требует дополнительных трудовых затрат, отражается на качестве выпускаемой продукции и ухудшает технико-экономические показатели производства. Невыполнение планов поставок отрицательно сказывается на экономических показателях не только данного предприятия, но также смежных производств, занятых последующей переработкой вырабатываемой ими продукции.
Целью данной работы является изучение системы управленческого учета снабженческо-заготовительной деятельности на производственных предприятиях и вывод рекомендаций, которые могут содействовать повышению эффективности снабженческо-заготовительной деятельности.
Для достижения поставленной в курсовой работе цели, нами решались следующие задачи:
описание общих положений снабженческо-заготовительной деятельности и определение ее места в системе управленческого учета организации;
рассмотрение порядка учета и контроля производственных запасов предприятия;
вывод рекомендаций по принятию наиболее оптимальных управленческих решений по снабженческо-заготовительной деятельности.
снабженческий заготовительный управленческий учет
Предметом исследования является снабженческо-заготовительная деятельность предприятия. Объект - управленческий учет снабженческо-заготовительной деятельности.
При написании работы применялись следующие методы: аналитический, изучение нормативно-правовой базы, изучение монографических публикаций и статей.
Курсовое исследование написано при использовании литературы по бухгалтерскому управленческому учету, специализированным исследованиям, раскрывающим затронутую в работе проблему, нормативно-правовым актам Российской Федерации, а также материалам периодической печати. Библиографический список представлен в конце курсовой работы.
Структура курсовой работы обусловлена поставленными в
исследовании задачами. Глава первая посвящена рассмотрению общих понятий,
используемых в управленческом учете снабженческо-заготовительной деятельности.
Во второй главе работы рассматривается учет, планирование и контроль
производственных запасов предприятия. В третьей главе приводятся рекомендации
по принятию наиболее оптимальных управленческих решений по
снабженческо-заготовительной деятельности.
1. Снабженческо-заготовительная деятельность и ее место в системе управленческого учета организации
1.1 Основные формы организации и система управления снабженческо-заготовительной деятельностью организации
Процесс снабжения представляет собой совокупность операций, обеспечивающих предприятие предметами труда, необходимыми для изготовления продукции.
Основной задачей предприятия по организации и управлению снабженческо-заготовительной деятельностью является своевременное, бесперебойное и комплексное снабжение производства всеми необходимыми материальными ресурсами для осуществления производственного процесса в точном соответствии с утвержденными плановыми заданиями. При этом сам процесс снабжения должен осуществляться при минимальных транспортно-складских расходах и наилучшем использовании материальных ресурсов в производстве.
В практике работы предприятий различают две формы снабжения: транзитную и складскую.
При транзитной форме снабжения предприятие получает сырье и материалы непосредственно от предприятий, их добывающих, обрабатывающих или производящих. Применение этой формы экономически оправдано во всех случаях, когда потребное на данный отрезок времени количество сырья и материалов равно транзитной норме или больше ее.
Складскую форму снабжения, при которой необходимые материальные ресурсы предприятие получает с баз и складов снабженческо-сбытовых организаций, экономически целесообразно использовать для материалов, потребляемых в небольших количествах.
В настоящее время получили широкое распространение такие формы и методы обеспечения предприятия материальными ресурсами, как:
· товарно-сырьевые биржи;
· аукционы, конкурсы;
· оптовые закупки;
· регулярные закупки мелкими партиями;
· закупки по мере необходимости;
· снабжение производства по запросам;
· собственное производство и др.
Конкретную форму обеспечения материально-техническими ресурсами предприятие определяет исходя из особенностей ресурса, продолжительности его получения, количества предложений, качества и цены ресурса и других факторов. При определении формы обеспечения предприятия ресурсами следует изучать надежность поставщика и уровень конкурентоспособности выпускаемой им продукции [8].
Снабжение предприятий материально-техническими ресурсами осуществляется отделами материально-технического снабжения. Организационная структура отдела материально-технического снабжения зависит от типа производства, его масштабов, номенклатуры потребляемых сырья и материалов, степени кооперирования с поставщиками и форм снабжения предприятия средствами производства.
На небольших предприятиях функции снабжения выполняют отдельные работники или группы в составе хозяйственного отдела предприятия. На средних и крупных предприятиях их выполняют отделы материально-технического снабжения.
В производственном объединении на головном предприятии действует централизованная служба снабжения, централизуется также складское хозяйство; в филиалах создаются группы снабжения и подкомплектовочные склады для обеспечения цехов материалами.
Организационное построение служб снабжения предприятий отличается большим разнообразием. В каждом конкретном случае оно варьируется в зависимости от размера и типа производства, объема и номенклатуры потребляемых материалов и изделий, уровня специализации и кооперирования, наличия транспортных путей и сети снабженческо-сбытовых баз в данном районе, территориального размещения предприятий и ряда других факторов.
На большинстве предприятий служба снабжения предприятия представлена отделом (управлением) материально-технического снабжения. В его состав, как правило, входят: планово-экономическая группа (бюро); материальные группы, специализированные по видам материалов; диспетчерская группа (бюро); материальные склады (рис.1) [7].
Управление материально-техническим снабжением на предприятии
возлагается, как правило, на заместителя директора. В его подчинении находится
отдел материально-технического снабжения, который обеспечивает согласованность
действий всех отделов, служащих и должностных лиц организации по решению задач
снабжения.
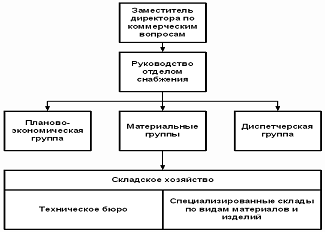
Рис. 1. - Типовая схема организационной службы
материально-технического снабжения промышленного предприятия
Большинство из этих задач решается на стадии планирования
материально-технического снабжения. Качественное планирование и информационное
обслуживание снабжения решает также управленческую задачу по балансированию
между необходимостью бесперебойного снабжения производства и минимизации
складских запасов.
1.2 Затраты, характеризующие снабженческо-заготовительную деятельность
В процессе снабженческо-заготовительной деятельности производственные предприятия осуществляют разнообразные затраты. Эффективное управление и контроль за ним требуют наличия четкой и научно обоснованной их классификации.
По функциональному назначению снабженческо-заготовительные затраты группируются по следующим направлениям:
. Затраты на приобретение и хранение запасов. К ним относятся:
· коммерческие затраты - проценты за кредит, страхование;
· налоги на капитал, вложенный в запасы;
· затраты на хранение - содержание складов;
· операции по перемещению запасов и др.
2. Затраты на управление производственными запасами:
· затраты на обучение управленческого и технического персонала;
· затраты на содержание управленческого и технического персонала.
3. Затраты, связанные с дефицитом запасов:
· затраты на ускорение доставки необходимых материалов;
· затраты, связанные с корректировкой производственной программы, ускорения отгрузки готовой продукции, изготовленной с нарушением графика;
· коммерческие убытки и расходы [5].
По сфере возникновения снабженческо-заготовительных затрат можно выделить следующие их группы:
. Затраты на поддержание снабженческо-заготовительного процесса.
. Затраты на контроль - затраты на мероприятия, направленные на предотвращение нежелательных результатов снабженческо-заготовительной деятельности.
. Затраты на формирование и хранение материально-производственных запасов.
. Затраты на закупки представляют собой стоимость самих запасов.
. Затраты на наладку оборудования.
. Транспортные затраты - затраты на транспортировку продукции от места закупок до места складирования.
. Затраты хранения материально-производственных запасов.
По способу отнесения на себестоимость объекта калькуляции снабженческо-заготовительные затраты подразделяются на:
. Прямые затраты - затраты, которые могут быть непосредственно отнесены на конкретный носитель (продукт, группу изделий, заказ).
. Косвенные затраты - затраты, которые могут быть отнесены на носитель (продукт, группу продуктов, заказ) только с помощью выполнения вспомогательных расчетов.
По отношению к объему закупок снабженческо-заготовительные затраты подразделяются на:
. Постоянные затраты - затраты, не зависящие от изменения объема исполняемых заказов внутренних и внешних потребителей.
. Переменные затраты - затраты, зависящие от объема производства (исполняемых заказов). Переменными являются затраты на переналадку, размещение заказа, хранение или складирование запасов во времени (текущие затраты) [8].
По целесообразности совершения можно выделить следующие виды снабженческо-заготовительных затрат:
. Продуктивные затраты - затраты на работу, направленную на создание добавленной ценности, которую хочет иметь потребитель и за которую он готов платить.
. Убыточные затраты - затраты на работы, которые не могут дать результатов.
. Вмененные затраты (затраты упущенных возможностей) характеризуют упущенную выгоду (потерю прибыли).
По признаку полноты включения в себестоимость закупок снабженческо-заготовительные затраты подразделяются на:
. Полные затраты - отнесенная на определенный объект общая сумма затрат, как зависящих, так и не зависящих от объема исполняемых заказов.
. Частичные затраты - относимые на определенный объект части затрат, выделенные по определенным признакам. Эти затраты, как правило, зависят от объема выполняемых заказов.
Основными резервами снижения снабженческо-заготовительных
затрат могут выступать: поиск более дешевых заменителей ресурсов; улучшение
взаимодействия предприятия с его поставщиками и потребителями в цепи поставок;
компенсация роста затрат в одном звене цепи поставок за счет сокращения затрат
в другом; использование прогрессивных методов работы для повышения
производительности труда сотрудников и эффективности деятельности функциональных
подразделений; улучшение использования ресурсов предприятия и более эффективное
управление факторами, влияющими на уровень общих затрат; исключение тех видов
деятельности, которые не создают добавленной ценности, путем анализа и
пересмотра цепи поставок; обновление наиболее затратных звеньев цепи поставок
при осуществлении инвестиций.
1.3 Производственные запасы, их классификация и оценка
Основным объектом снабженческо-заготовительной деятельности являются производственные запасы. Правильная организация их учета требует их научно-обоснованной классификации и оценки.
К бухгалтерскому учету в качестве материально-производственных запасов принимаются активы:
· используемые в качестве сырья, материалов и т.п. при производстве продукции, предназначенной для продажи (выполнения работ, оказания услуг);
· предназначенные для продажи, включая готовую продукцию и товары;
· используемые для управленческих нужд организации.
Важное значение в организации учета производственных запасов имеет их оценка. В соответствии с действующим законодательством производственные запасы должны отражаться по фактической себестоимости их приобретения или заготовления [7].
Фактической себестоимостью материально-производственных запасов, приобретенных за плату, признается сумма фактических затрат организации на приобретение, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации).
К фактическим затратам на приобретение материально-производственных запасов относятся:
· суммы, уплачиваемые в соответствии с договором поставщику;
· суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением материально-производственных запасов;
· таможенные пошлины;
· невозмещаемые налоги, уплачиваемые в связи с приобретением единицы материально-производственных запасов;
· вознаграждения, уплачиваемые посреднической организации, через которую приобретены материально-производственные запасы;
· затраты по заготовке и доставке материально-производственных запасов до места их использования, включая расходы по страхованию;