Курсовая работа (т): Место снабженческо-заготовительной деятельности в системе управленческого учета
· затраты по доведению материально-производственных запасов до состояния, в котором они пригодны к использованию в запланированных целях;
· иные затраты, непосредственно связанные с приобретением материально-производственных запасов [1].
Не включаются в фактические затраты на приобретение материально-производственных запасов общехозяйственные и иные аналогичные расходы, кроме случаев, когда они непосредственно связаны с приобретением материально-производственных запасов.
Фактическая себестоимость материально-производственных запасов при их изготовлении самой организацией определяется исходя из фактических затрат, связанных с производством данных запасов.
Фактическая себестоимость материально-производственных запасов, внесенных в счет вклада в уставный (складочный) капитал организации, определяется исходя из их денежной оценки, согласованной учредителями (участниками) организации, если иное не предусмотрено законодательством Российской Федерации.
Фактическая себестоимость материально-производственных запасов, полученных организацией по договору дарения или безвозмездно, а также остающихся от выбытия основных средств и другого имущества, определяется исходя из их текущей рыночной стоимости на дату принятия к бухгалтерскому учету [2].
При отпуске материально-производственных запасов (кроме товаров, учитываемых по продажной стоимости) в производство и ином выбытии их оценка производится одним из следующих способов:
· по себестоимости каждой единицы;
· по средней себестоимости;
· по себестоимости первых по времени приобретения материально-производственных запасов (способ ФИФО) [3].
Метод оценки материалов по себестоимости каждой единицы основан на индивидуальной оценке материальных запасов, представляющей собой расходы на приобретение конкретного объекта. Прежде всего, это относится к материалам, используемым предприятием в особом порядке (драгоценным металлам, драгоценным камням, взрывчатым веществам и т.д.) и материалам, которые не могут обычным образом заменять друг друга.
Метод оценки материалов по средней себестоимости является традиционным для отечественной учетной практики. В течение отчетного месяца материальные ресурсы, независимо от того, по каким ценам они приобретались, учитываются и списываются на производство, как правило, по твердым учетным ценам. В конце месяца сюда же списывается соответствующая доля отклонений фактической себестоимости материальных ресурсов от стоимости их по учетным ценам. При этом составляется следующий расчет.
При оценке материалов по методу ФИФО применяют правило:
первым пришел, первым ушел. Это означает, что независимо от того, какая партия
материалов отпущена в производство, сначала списывают материалы по цене
(себестоимости) первой закупленной партии, затем по цене второй партии и т.д. в
порядке очередности, пока не будет получено общее количество израсходованных
материалов за месяц [7].
2. Учет, планирование и контроль производственных запасов
2.1 Учет производственных запасов
В отличие от основных средств материальные ресурсы в процессе производства участвуют однократно и переносят свою стоимость на вырабатываемый продукт полностью. Поэтому после каждого процесса производства их приходится заменять новыми экземплярами того же вида.
На производственных предприятиях материальные ресурсы в себестоимости выпускаемых изделий занимают значительный удельный вес. Поэтому их учет, хранение и рациональное использование в процессе производства имеет важное значение в повышении эффективности финансово-хозяйственной деятельности предприятия [8].
Основными задачами учета материально-производственных запасов являются:
а) формирование фактической себестоимости запасов;
б) правильное и своевременное документальное оформление операций и обеспечение достоверных данных по заготовлению, поступлению и отпуску запасов;
в) контроль за сохранностью запасов в местах их хранения (эксплуатации) и на всех этапах их движения;
г) контроль за соблюдением установленных организацией норм запасов, обеспечивающих бесперебойный выпуск продукции, выполнение работ и оказание услуг;
д) своевременное выявление ненужных и излишних запасов с целью их возможной продажи или выявления иных возможностей вовлечения их в оборот;
е) проведение анализа эффективности использования запасов.
Основные требования, предъявляемые к бухгалтерскому учету материально-производственных запасов:
· сплошное, непрерывное и полное отражение движения (прихода, расхода, перемещения) и наличия запасов;
· учет количества и оценка запасов;
· оперативность (своевременность) учета запасов;
· достоверность;
· соответствие синтетического учета данным аналитического учета на начало каждого месяца (по оборотам и остаткам);
· соответствие данных складского учета и оперативного учета движения запасов в подразделениях организации данным бухгалтерского учета [2].
Все операции, связанные с движением производственных запасов, в первую очередь, находят отражение в складском учете. Этот учет обычно называют оперативным, и он имеет важное значение для всего бухгалтерского учета на предприятии. Поэтому работники бухгалтерии должны осуществлять систематический контроль за правильным и своевременным документированием движения материалов на складе и записями в регистрах складского учета материалов, за соответствием фактических остатков материалов данным текущего бухгалтерского учета, проводить фактические проверки наличия ценностей, а также осуществлять сверку складского учета с бухгалтерским.
На производственных предприятиях для хранения материалов могут создаваться как специализированные общезаводские склады, так и кладовые, выполняющие функции промежуточных складов. Каждому складу приказом по предприятию присваивается постоянный номер, который в дальнейшем указывается на всех документах, относящихся к операциям данного склада.
Учет материалов на складах осуществляют заведующие складами (кладовщики), с которыми заключается типовой договор о полной индивидуальной материальной ответственности. На мелких предприятиях обязанности заведующего складом (кладовщика) могут быть возложены на заведующего производством.
Для эффективного ведения складского учета материальные
ценности целесообразно размещать по секциям, а внутри них - по партиям,
группам, подгруппам и сортам в штабелях, контейнерах, ящиках, на стеллажах,
полках, ячейках и поддонах. Кроме того, на каждый номенклатурный номер
материалов материально ответственным лицам необходимо заполнять материальный
ярлык и прикреплять его к месту хранения материалов. В нем необходимо указать
наименование материалов, номенклатурный номер, единицу измерения, цену и лимит
наличия материалов. Такая организация складского учета обеспечит оперативность
и быстроту приемки и отпуска материалов, а также контроль за соответствием
фактического их наличия установленным нормам запаса (лимиту) [7].
2.2 Бюджетирование и контроль запасов
Разработка прогнозов и планов по основным видам деятельности, а также контроль за их выполнением обычно называется бюджетированием. Термин "бюджетирование" применяется чаще всего в управленческом учете и представляет собой процесс составления и реализации бюджета в практической деятельности организации.
Бюджет представляет количественное выражение показателей плана предприятия на определенный период по отдельным направлениям (мероприятиям), выраженный в натуральных и денежных единицах.
При бюджетировании целесообразно выделять три уровня потребности в материальных ресурсах:
· 1-й - определение перспективной потребности в материальных ресурсах на основе стратегического плана развития предприятия;
· 3-й - оперативное определение потребности в материальных ресурсах на квартал, месяц или более короткий период для организации закупок и завоза материалов на предприятие.
Функции бюджета как средства контроля и оценки производственной деятельности предприятия (в том числе и снабженческо-заготовительной деятельности) и его структурных подразделений раскрываются только тогда, когда планируемые показатели сравниваются с фактическими показателями [8].
Процесс определения потребности в материалах включает в себя три этапа:
) планируется объем продаж и объем производства;
) определяется потребность в основных и вспомогательных материалах. Бюджет потребности в основных материалах определяется расчетным путем на основе прогнозных объемов продаж и выпуска продукции.
) затем необходимо утвердить эти бюджеты.
Приступая к реализации бюджетов, необходимо найти пути удовлетворения потребностей с наименьшими затратами. Потребность организации в материальных ресурсах может быть удовлетворена за счет внешних и внутренних источников. Внешние источники - поступление материальных ресурсов от поставщиков. Внутренние источники - это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
С целью выявления результатов выполнения бюджетов необходимо осуществлять постоянный контроль за достигнутыми показателями, своевременно находить отклонения, изучать причины их возникновения и предпринимать меры по оперативному устранению выявленных отклонений.
Регулирование количества запасов на складе начинается в отделе сбыта и в техническом отделе. Вместе с руководством предприятия отдел сбыта определяет количество наименований продуктов или количество изделий, которые предполагается предложить клиентам. Единственная форма регулирования количества изделий и их моделей, которая доступна руководителю отдела снабжения, - это сообщить, во что обойдутся дополнительные запасы изделий, деталей и материалов для продукции, выпускаемой малыми партиями. Собирать и распространять такие отчеты - также часть работы по управлению запасами.
Технический отдел влияет на количество наименований материалов, которые должны храниться на складе, посредством проектирования продукции, степени использования взаимозаменяемых деталей, номенклатуры, размеров.
Во многих случаях инженеры-конструкторы могут значительно
уменьшить количество наименований материалов, находящихся на складе [6].
3. Принятие управленческих решений по снабженческо-заготовительной деятельности
3.1 Принятие решений по нормированию производственных запасов
Важным средством управления производственными запасами является научно обоснованное нормирование их расхода на единицу продукции. Норма расхода является плановым заданием, определяющим максимальное количество конкретных видов сырья, материалов, топлива и энергетических ресурсов фиксированного качества, которое может быть израсходовано для производства единицы продукции.
Общая норма запаса материальных ресурсов состоит из транспортного и складского запасов, а последний, в свою очередь, исходя из характера их назначения, расчленяется на подготовительный, текущий и страховой запасы. Эти элементы норм образуются под воздействием различных факторов.
Транспортный запас охватывает производственные запасы, которые отвлекаются с момента акцепта счета поставщика либо со дня оплаты счета поставщика и до прибытия груза на склад получателя. Транспортный запас возникает на предприятиях, отдаленных от баз снабжения на значительные расстояния.
Подготовительный запас создается в тех случаях, когда данный вид сырья и основного материала нуждается в выдержке в течение определенного времени до запуска в производство для приобретения определенных свойств или в рассортировке и усреднении, либо в лабораторных анализах и испытаниях до передачи их в производство.
Текущий запас предназначается для обеспечения потребности производства в период между двумя очередными поставками данных видов сырья, материалов, топлива и занимает наиболее значительное место среди производственных запасов.
Размер максимального текущего запаса определяется
произведением объема среднесуточного календарного потребления на величину
интервала поставок в днях.
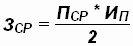
где  - средний размер оборотных средств;
 - среднесуточное потребление, руб.;
 - интервал поступления, календарные дни [7].
Для применения эффективных управленческих решений в области
нормирования производственных запасов большое значение имеет применение
экономико-математических методов и современных средств вычислительной техники.
Использование электронных вычислительных машин позволяет решить две задачи:
автоматизацию счетных работ и выбор оптимальных решений с учетом полноты и
многообразия одновременно действующих факторов.
3.2 Принятие решений по ускорению оборачиваемости производственных запасов
При нехватке производственных запасов самым важным фактором для управления ими является скорость их оборачиваемости.
Производственные запасы являются наименее ликвидными краткосрочными активами, из-за чего они подвержены опасностям, которым не подвержены другие статьи оборотных средств. Запасы сырья и материалов - это замороженные средства, это деньги, которыми нельзя пользоваться.
Предприятия стремятся увеличить оборачиваемость запасов, чтобы при меньшей площади складов и меньших затратах на содержание запасов сырья и материалов получить наибольший объем производства и продажи, а следовательно и прибыли. Разумеется, идеальной была бы ситуация, при которой сырье и материалы отпускались в производство сразу, без хранения. Однако снабжение производства, построенное таким образом, практически невозможно, поэтому оборачиваемость запасов является важным критерием, который должен тщательно анализироваться предприятиями.
В связи с тем, что оборот производственных запасов находится в прямой зависимости от объема сырья и материалов, в которых нуждаются производственные цеха, финансовый директор предприятия должен использовать все имеющиеся в своем распоряжении методы стимулирования закупок и ускорения оборачиваемости производственных запасов.
Одним из способов ускорения оборачиваемости производственных запасов является вложение минимальных средств в запасы сырья и материалов.
На основании учета и анализа движения производственных запасов следует рассчитывать показатели оборачиваемости производственных запасов, с тем чтобы определить, какой темп оборачиваемости является наилучшим для каждого наименования сырья или материала.
Применяются два показателя оборачиваемости производственных запасов: отношение объема отпущенных сырья и материалов к среднему объему запасов - его получают делением годового объема отпуска в производство на стоимость производственных запасов по балансу. Если полученный коэффициент слишком велик (по сравнению с предыдущим периодом или со средними данными), это показывает недостаточность запасов. Если же коэффициент слишком мал, это может означать, что запасы сырья и материалов чрезмерны или устарели и производственные участки в них не нуждаются.