Материал: Методические указания к выполнению практических занятий и самостоятельных работ по курсу «Оценка и управление стоимостью предприятия (организации)». Кавыршина О.А
Методические указания к решению задачи
1 Величина чистой операционной прибыли определяется как разница между величиной прибыли от операционной деятельности и суммой налога на прибыль
2 Экономическая добавленная стоимость рассчитывается по формуле:
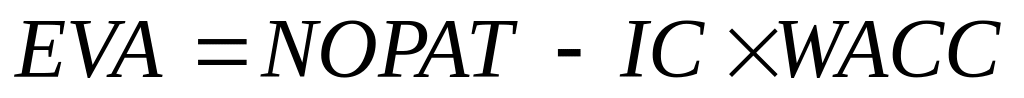 ,
(1.1)
где EVA – экономическая добавленная стоимость;
NOPAT – величина чистой операционной прибыли;
IC – инвестированный капитал;
WACC – средневзвешенная стоимость капитала.
3 Стоимость компании определяется как сумма инвестированного базового капитала в первом году и приведенной стоимости прогнозируемой экономической прибыли.
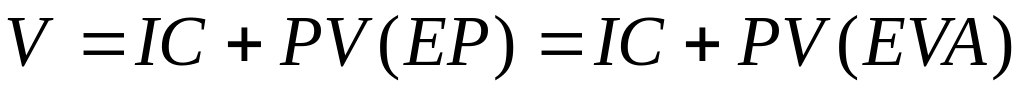 ,
(1.2)
где PV(EP) – приведенная стоимость прогнозируемой экономической прибыли;
IC – инвестированный капитал предприятия;
PV(EVA) – приведенная стоимость будущих экономических прибылей :
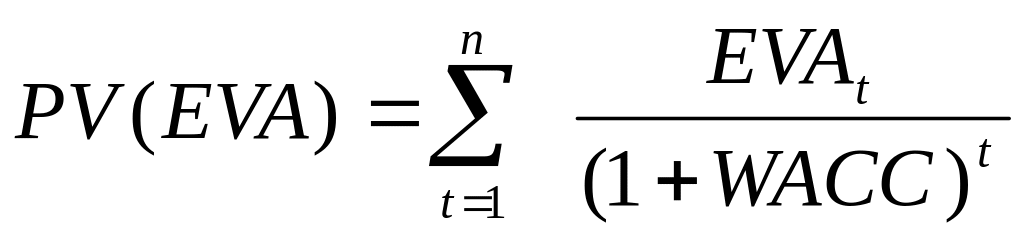 ,
 (1.3)
где WACC – средневзвешенная стоимость капитала;
EVA– экономическая добавленная стоимость предприятия.
Хозяйственная ситуация 1.7
Компания «Сладкая история» создана недавно и выпустила 80 млн. простых акций по 50 рублей, а также привлекла 24 млн. рублей заемного капитала. Бизнес использовал полученный капитал для выкупа права на аренду некоторой недвижимости и дальнейшей передачи его в субаренду компаниям малого бизнеса. Оставшийся срок договора аренды составляет 4 года, и в течение этого периода ожидается получение среднегодовой операционной прибыли в сумме 12 млн. рублей в год. Через три года бизнес будет ликвидирован, а право аренды не будет иметь остаточной стоимости.
Требуемая инвесторами норма доходности составляет 12%.
Необходимо рассчитать ожидаемую величину ценности для акционеров, созданную бизнесом за 4 года, используя:
А) подход EVA;
Б) подход SVA.
Практическое занятие № 2 «оценка стоимости предприятия методами затратного подхода »
Цель занятия: научиться осуществлять оценку стоимости предприятия методами затратного подхода
Контрольные вопросы
1. Сущность и условия применения затратного подхода к оценке стоимости предприятия
2. Раскройте содержание методов определения стоимости предприятия в рамках затратного подхода. Преимущества и недостатки данных методов
3. Проблемы и задачи применения затратных методов оценки бизнеса в российских условиях.
Задача 2.1
Бухгалтер ОАО «Бета» должен рассчитать величину чистых активов предприятия на 31 декабря 2013 года. В бухгалтерском балансе на эту дату, у ОАО «Бета» значатся: внеоборотные активы: нематериальные активы 210000 р., основные средства 830000 р., долгосрочные финансовые вложения 140000р., оборотные активы включают запасы 520000р., НДС 210000 Р., дебиторская задолженность 270000р., краткосрочные финансовые вложения 290000 р., денежные средства 120000 р., прочие оборотные активы 300000 р. задолженность учредителей по взносам в уставной капитал составляет 95000 р., стоимость собственных акций, выкупленных у акционеров равна 50000 р. Пассивы предприятия таковы: долгосрочные обязательства по кредитам и займам 520000 р., прочие долгосрочные обязательства 170000 р., краткосрочные обязательства по кредитам и займам 90000 р., кредиторская задолженность 860000 р., резервы предстоящих расходов 120000 р., прочие краткосрочные обязательства 350000р.
Методические указания к разбору хозяйственной ситуации
Расчет оценки стоимости чистых активов предприятия предлагается осуществить, использую табл. 2.1.
Таблица 2.1
Расчет оценки стоимости чистых активов
Наименование показателя |
Код строки бухгал тер- ского баланса |
На нача-ло отчет-ного года |
На конец отчет-ного перио-да |
1 |
2 |
3 |
4 |
I. Активы |
|
|
|
1 Нематериальные активы |
110 |
|
|
2 Основные средства |
120 |
|
|
3Незавершенное строительство |
130 |
|
|
4Доходные вложения в материальные ценности |
135 |
|
|
5Долгосрочные и краткосрочные финансовые вложения *(1) |
140 +250 |
|
|
Продолжение табл. 2.1
1 |
2 |
3 |
4 |
6Прочие внеоборотные активы *(2) |
150+145 |
|
|
7 Запасы |
210 |
|
|
8 Налог на добавленную стоимость по приобретенным ценностям |
220 |
|
|
9 Дебиторская задолженность*(3) |
230+240(частично) |
|
|
10 Денежные средства |
260 |
|
|
11 Прочие оборотные активы |
270 |
|
|
12 Итого активы, принимаемые к расчету (сумма данных пунктов 1-11) |
|
|
|
I I. Пассивы |
|
|
|
13 Долгосрочные обязательства по кредитам и займам |
510 |
|
|
14 Прочие долгосрочные обязательства*(4),*(5) |
520+515 |
|
|
15 Краткосрочные обязательства по займам и кредитам |
610 |
|
|
16 Кредиторская задолженность |
620 |
|
|
17 Задолженность участникам (учредителям) по выплате доходов |
630 |
|
|
18 Резервы предстоящих расходов |
650 |
|
|
19 Прочие краткосрочные обязательства *(5) |
660 |
|
|
20 Итого пассивы, принимаемые к расчету (сумма данных пунктов 13-19) |
|
|
|
21 Стоимость чистых активов (итого активы минус итого пассивы) |
|
|
|
Пояснения к таблице 2.1: *(1) за исключением фактических затрат по выкупу собственных акций у акционеров; *(2) включая величину отложенных налоговых активов; *(3) за исключением задолженности участников (учредителей) по взносам в уставной капитал; *(4) включая величину отложенных налоговых обязательств; *(5) в данных о величине прочих долгосрочных и краткосрочных обязательств приводятся суммы созданных в установленном порядке резервов в связи с условными обязательствами и прекращением деятельности.
Задача 2.2
Проведите оценку стоимости чистых активов предприятия при допущении о его ликвидации, используя следующие данные табл.2.2:
Таблица 2.2
Данные для оценки стоимости чистых активов
Показатель |
Нескорректированные данные, долл. |
Корректировки, % |
Скорректированные данные, долл. |
Актив |
|
|
|
Основные средства |
2 000 |
+ 50 |
|
Запасы |
230 |
- 30 |
|
Дебиторская задолженность |
500 |
- 40 |
|
Денежные средства |
400 |
- 0 |
|
Пассив |
|
|
|
Долгосрочные обязательства |
1 500 |
- 0 |
|
Краткосрочные обязательства |
400 |
- 0 |
|
Задача 2. 3
Оценивается предприятие с данными по балансу, представленными в табл. 2.3 Определите рыночную стоимость предприятия методом стоимости чистых активов.
Таблица 2.3
Данные по балансу для оценки предприятия
Показатель |
Нескорректированные данные, долл. |
Корректировки, % |
Скорректированные данные, долл. |
Актив |
|
|
|
Основные средства |
6 000 |
+ 30 |
|
Запасы |
2 000 |
- 10 |
|
Дебиторская задолженность |
1 000 |
- 20 |
|
Денежные средства |
500 |
0 |
|
Всего |
9 500 |
|
|
Пассив |
|
|
|
Долгосрочные обязательства |
6 000 |
0 |
|
Собственный капитал |
3 500 |
|
|
Всего |
9 500 |
|
|
Задание для самостоятельной работы
Индивидуальное задание
Используя индивидуальные данные оценить стоимость предприятия методом чистых активов.