Материал: Методические указания к выполнению практических занятий и самостоятельных работ по курсу «Оценка и управление стоимостью предприятия (организации)». Кавыршина О.А
Практическое занятие № 3
«ОЦЕНКА СТОИМОСТИ ПРЕДПРИЯТИЯ МЕТОДАМИ ДОХОДНОГО ПОДХОДА »
Цель занятия: научиться осуществлять оценку стоимости предприятия методами доходного подхода
Контрольные вопросы
1. Сущность и условия применения доходного подхода к оценке стоимости предприятия
2.Раскройте содержание методов определения стоимости предприятия в рамках доходного подхода. Преимущества и недостатки данных методов.
3. Сущность и условия применения опционного подхода к оценке стоимости предприятия.
Задача 3.1
Определить стоимость строительной компании, если известно, что уровень чистых доходов составляет 3 000 000 рублей, а коэффициент капитализации компании равен 20 %.
Методические указания к решению задачи
1. Стоимость предприятия определяется согласно методу капитализации по формуле :
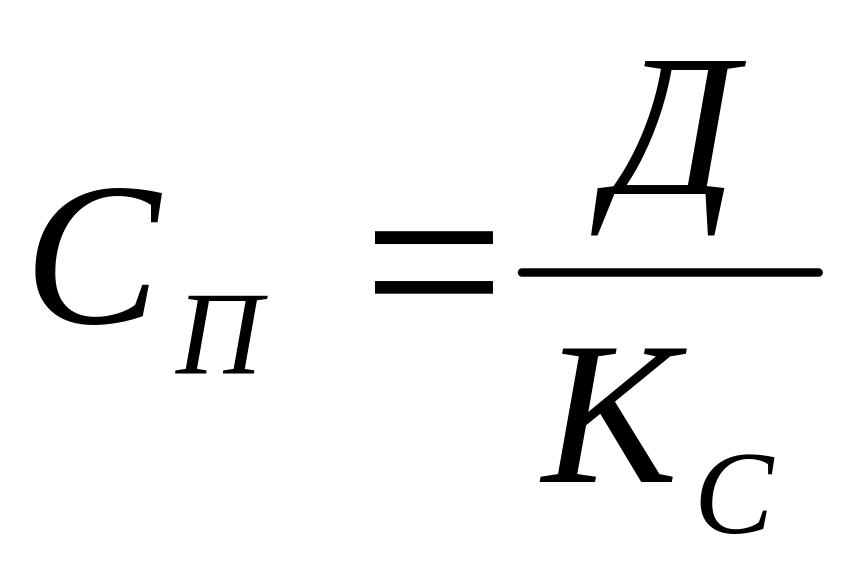 ,
(3.1)
где СП – стоимость предприятия;
Д – ожидаемый к получению объем годового дохода
или чистой прибыли;
КС – ставка (коэффициент) капитализации,
соответствующий данному периоду.
Задача 3.2
Темп роста доходов за последние три года составляет 20%. Ожидаемый доход следующего года 150 000 рублей. Отношение рыночной цены акции к доходу по ней равно 10. Долг компании составляет 500 000 рублей.
Определить стоимость компании.
Задача 3.3
Необходимо определить стоимость предприятия, используя метод дисконтированных денежных потоков, если известно, что ставка дисконтирования равна 18%, а исходные данные приведены в табл. 3.1.
Таблица 3.1
Исходные данные
Параметры |
Прогнозируемый период в годах |
Постпрог-нозный период |
|||
1 |
2 |
3 |
4 |
||
Прогнозируемый денежный поток, млн. р. |
27 600 |
30 200 |
36 500 |
42 300 |
40 000 |
Методические указания к решению задачи
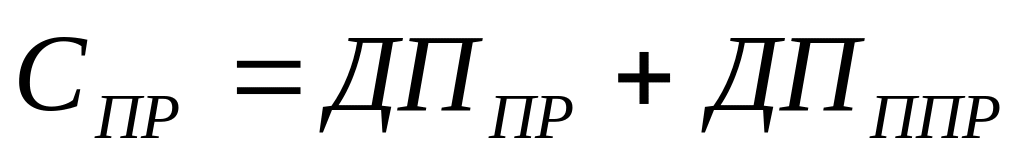 ,
(3.2)
где Спр - стоимость предприятия;
ДПпр - дисконтированная стоимость денежного потока, характерная для прогнозного периода;
ДПППР - дисконтированная стоимость денежного потока, характерная для постпрогнозного периода.
Задача 3.4
Имеются следующие данные о денежных потоках:
год прогнозного периода составил 500 ден.ед.;
год прогнозного периода составил 1200 ден.ед.;
год прогнозного периода составил 2400 ден.ед.;
Ставка дисконтирования составляет 17%.
Рассчитать текущую стоимость денежного потока.
Задача 3.5
Чистая прибыль компании, работающей в сфере услуг, составляет 800 ден. ед., ставка дисконтирования 39%, долгосрочные темпы роста прибыли 19%. Оцените стоимость компании.
Задача 3.6
Оцениваемый объект будет приносить чистый операционный доход в 14000 долл. ежегодно в течение восьми лет. Предположительно через восемь лет объект будет продан за 800000 долл. Какова текущая стоимость оцениваемого объекта при рыночной ставке дохода 12%?
Задача 3.7.
По привилегированным акциям компании «Чистая вода», специализирующейся на очистке питьевой воды, выплачивается ежегодно дивиденд в размере 200 рублей на штуку. В результате ухудшения рыночной конъюнктуры требуемая норма доходности по привилегированным акциям других компаний, аналогичных по степени риска, возросла за последний год с 10% до 12%. Как изменится стоимость привилегированных акций компании «Чистая вода»? Подтвердите свою точку зрения расчетами.
Задание для самостоятельной работы
Задача 3.8
Определить рыночную стоимость предприятия, выставившего на продажу контрольный пакет абсолютно ликвидных обыкновенных акций. Одновременно оно намерено продать все свои облигации в количестве 250 штук по цене 500 рублей за один экземпляр. Общее количество подлежащих продаже акций составляет 12 000 штук. При этом рыночная стоимость одной акции представлена в табл. 3.2. Поправка на контроль от продажи всего пакета акций составляет 40 % от их общей стоимости.
Таблица 3.2
Рыночная стоимость акции компании
В рублях
Показа-тель |
Варианты |
|||||||||
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
Стоимость акции |
100 |
150 |
200 |
250 |
300 |
350 |
400 |
450 |
500 |
550 |
Методические указания к решению задачи
1. Для средних по размерам предприятий, акции которых котируются на фондовом рынке, оценка стоимости бизнеса может быть определена в соответствии с международной практикой. Согласно этой практике общим подходом к определению оценки предприятия является оценка его акционерного и заемного капитала на основе рыночной цены акций и облигаций, определяемой котировкой этих ценных бумаг на рынке. В этом случае для определения стоимости предприятия используется следующая формула:
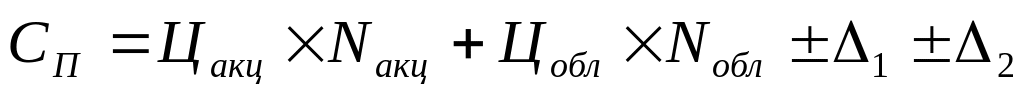 ,
( 3.3)
где СП – стоимость предприятия, выставленного на продажу;
Цакц – рыночная цена одной обыкновенной акции;
Nакц – количество котирующихся на фондовом рынке
обыкновенных акций;
Цобл - рыночная цена одной облигации;
Nобл – количество облигаций;
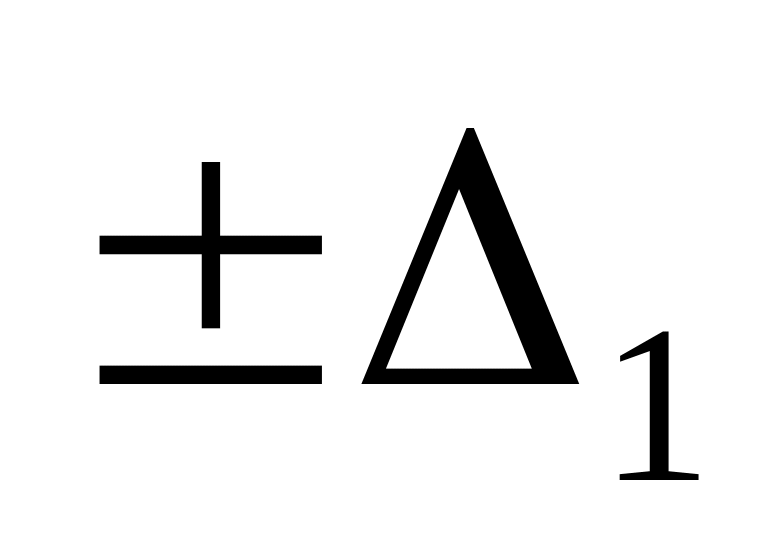 - корректирующая
величина, связанная с
владением контрольным пакетом акций ( положена
надбавка - плюс) или неконтрольным
( предусматривается скидка – минус);
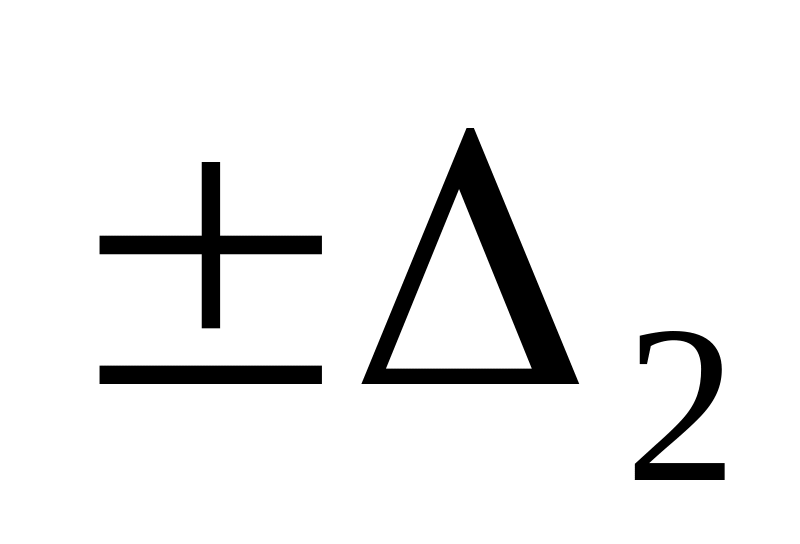 - премия ( плюс)
или скидка ( минус),
устанавливаемые в зависимости от степени
ликвидности оцениваемого пакета акций.
2. Определяется предварительная стоимость предприятия без корректировки на владения контрольным пакетом акций.
3. Рассчитывается окончательная стоимость предприятия как сумма предварительной стоимости и надбавки на владение контрольным пакетом акций.
Индивидуальное задание
Задача 3.9 Оцените рыночную стоимость ОАО "Молоко" на 01.01 2014 года доходным и затратным подходами, если имеется следующая информация.
Таблица 3.3
Отчет о финансовых результатах за 2011-2013 годы
В тысячах рублей
Показатель |
2011 год |
2012 год |
2013 год |
1 |
2 |
3 |
4 |
Выручка от продаж |
15724 |
22020 |
43413 |
Себестоимость продаж, в т.ч. |
13216 |
19750 |
37149 |
Переменные расходы |
5980 |
8900 |
16520 |
Постоянные расходы |
7030 |
7220 |
13402 |
Продолжение табл. 3.3
Амортизация |
206 |
3630 |
7227 |
Валовая прибыль |
2508 |
2270 |
6264 |
Прочие расходы |
52 |
98 |
279 |
Прибыль до налогообложения |
2456 |
2172 |
5985 |
Налог на прибыль |
490 |
434 |
1199 |
Чистая прибыль |
1966 |
1738 |
4786 |
Таблица 3.4
График начисления амортизации
В тысячах рублей
Показатель |
2014 год |
2015 год |
2016 год |
2017 год |
Остаточный период |
Начисление амортизации по существующим основным средствам |
5992 |
5012 |
4004 |
2996 |
2996 |
Прирост |
|
|
|
|
|
2014 |
1200 |
1200 |
1200 |
1200 |
1200 |
2015 |
|
1000 |
1000 |
1000 |
1000 |
2016 |
|
|
750 |
750 |
750 |
2017 |
|
|
|
750 |
750 |
Всего |
7192 |
7212 |
6954 |
6696 |
6696 |