Материал: Методы определения платежеспособности заемщика-физического лица (на примере АО "Россельхозбанк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
10
заработать средства для погашения ссуды и других обязательств.
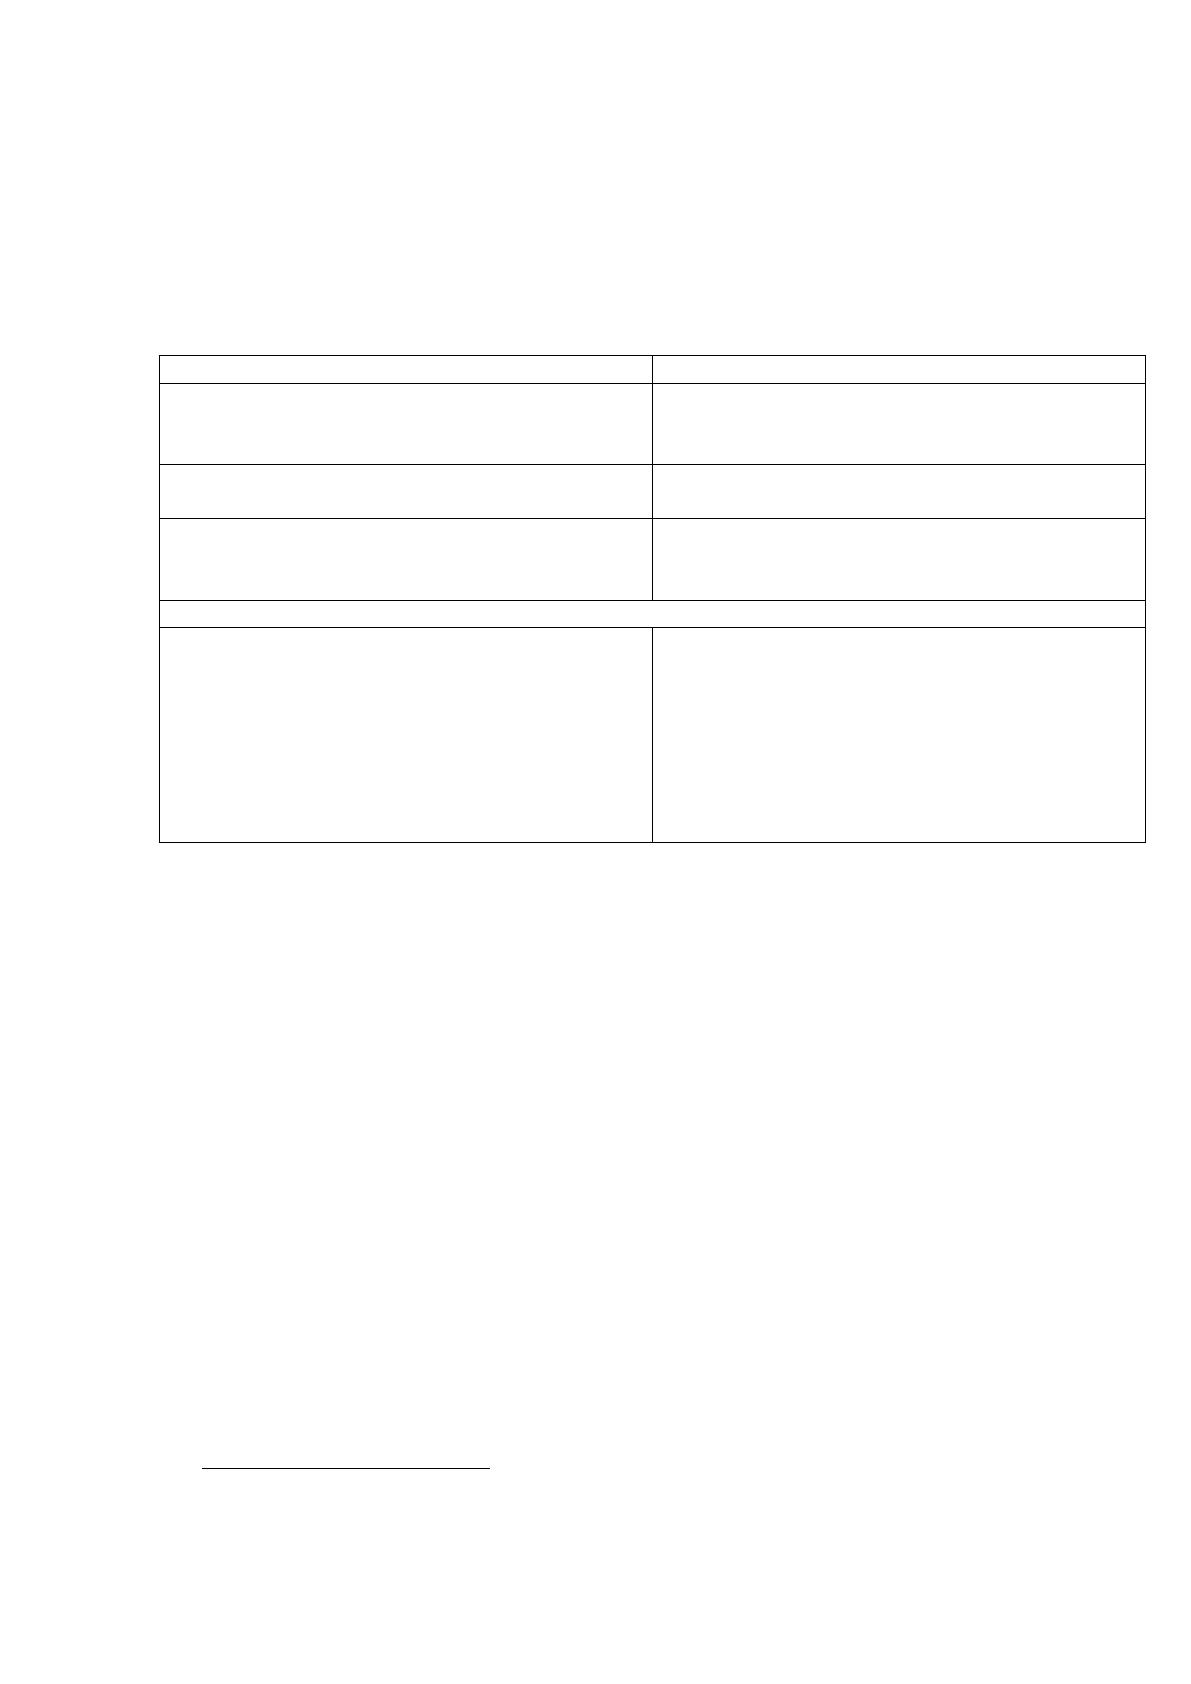
Различия между понятиями кредитоспособности и платежеспособности
представлены в таблице 1.
2
Таблица 1
Отличия понятий кредитоспособности и платежеспособности
Кредитоспособность
Платежеспособность
Понятие включает в себя более узкое
значение в отличие от
платежеспособности
Понятие, вмещающие в себя понятие
кредитоспособности
Прогнозирует платежеспособность
заёмщика на срок кредита
Фиксирует платежи за истекший период
или какую-либо другую дату
Характеризует возможность погашения
части общей задолженности, а именно
ссудной задолженности
Характеризует способность и
возможность погасить все виды
задолженности
Источники погашения:
- выручка от реализации товаров,
работ, услуг;
- выручка от реализации имущества
принятого банком в качестве залога по
ссуде;
- гарантийное письмо другого банка или
предприятия;
- страховое возмещение.
- выручка от реализации продукции;
-выручка от реализации имущества
предприятия;
Следовательно, оценка кредитоспособности заемщика является одним из
способов предупреждения или хотя бы сведения к минимуму кредитного риска
банка. Под кредитным риском понимается опасность потенциально вероятных
потерь финансовых ресурсов (в том числе и недополучение прибыли)
кредитной организации в связи с ухудшением финансового состояния
заемщика.
3
Следует понимать, что в условиях конкуренции, банку не всегда
приходится иметь дело только с надежными и материально состоятельными
кредитополучателями. Как правило, наоборот, среди клиентов банка
преобладают люди, которые испытывают денежные затруднения. Поэтому
умение кредитных экспертов проанализировать и оценить сильные и слабые
стороны заемщика в отношении принятых долговых обязательств - основная
2
Курилов К.Ю. Теоретические аспекты оценки кредитоспособности заемщиков - физических лиц // Карельский
научный журнал. – 2017. – Т. 6. – № 1 (18). – С. 58.
3
Пфаненштиль И.В., Васильева А.А. Методы оценки кредитоспособности заемщика – физического лица //
Проблемы современной науки и образования. – 2015. – № 5 (35). – С. 46.
11
задача любого банка, т. к. процесс кредитования неразрывно связан с действием
всевозможных факторов риска, способных доставить банку экономические
проблемы.
Перечень элементов кредитоспособности заемщика и показателей, их
характеризующих, может быть более широким или сокращенным в
зависимости от целей анализа, видов кредита, сроков кредитования, состояния
кредитных отношений банка с заемщиком. Оптимальные или допустимые
значения таких показателей должны дифференцироваться в зависимости от
деятельности заемщика, конкретных условий сделки и пр.
4
Таким образом, кредитоспособность заемщика в отличие от его
платежеспособности не фиксирует неплатежи за истекший период или на
какую-либо дату, а прогнозирует способность к погашению долга на
ближайшую перспективу.
1.2. Методика определения платежеспособности физических лиц
Существуют следующие способы оценки платежеспособности
физических лиц:
1) скоринговые модели;
2) анализ кредитной истории;
3) андеррайтинг;
4) оценка по финансовым показателям платежеспособности.
Рассмотрим каждую методику оценки платежеспособности физического
лица.
Скоринговая модель - это определенный числовой алгоритм,
позволяющий банку на основе фактических показателей о потенциальном
заемщике оценить его возможность вовремя погасить кредит. Скоринг – это
математическая (статистическая) модель, с помощью которой на базе уже
имеющейся у клиента кредитной истории банк определяет вероятность
4
Жарковская Е.П. Финансовый анализ деятельности коммерческого банка: учебник. – М.: Омега-Л, 2015. – С.
79.
12
возвращения кредита в назначенный срок. Скоринг использует те
характеристики, которые наиболее тесно связаны с надежностью
(ненадежностью) клиента.
Как правило, для подсчета скоринговой величины банки используют
следующие основные данные о потенциальном кредитополучателе: уровень
среднемесячного дохода; трудовой стаж на последнем месте работы; возраст;
семейное положение; число лиц, находящихся на иждивении; образование;
должностной статус; наличие в собственности ликвидной недвижимости.
Полученный показатель сравнивается с определенным количественным
порогом установленным банком, который является линией безубыточности.
Соответственно, на получение кредита может рассчитывать тот клиент, у
которого интегральная величина данных выше этого порога.
5
В России банки используют разные модели скоринговых оценок
кредитоспособности физического лица, которые приспособлены к российским
условиям. При оценке в баллах системы отдельных показателей на первом
этапе дают предварительную оценку возможности выдачи кредита, основанную
на данных анкеты – заявления заёмщика. По результатам заполнения анкеты –
заявления определяют число набранных заемщиком баллов и подписывают
протокол оценки возможности получения ссуды. Если сумма баллов менее 30, в
протоколе фиксируют отказ в выдаче ссуды, если же было набрано более 30
баллов, то на втором этапе риск оценивается более тщательно с учетом
дополнительных фактов.
К преимуществам скоринговых моделей можно отнести:
а) снижение уровня невозврата кредита, быстрота и беспристрастность
принятия решений;
б) возможность эффективного управления кредитным портфелем;
в) отсутствие длительного обучения сотрудников кредитного
департамента;
5
Шунина Ю.С. Система кредитного скоринга на основе агрегированных классификаторов и марковских цепей
// Актуальные направления научных исследований XXI века: теория и практика. – 2015. – Т. 3. – № 8-1 (19-1). –
С. 432.
13
г) возможность провести экспресс-анализ заявки на кредит в
присутствии клиента.
Однако скоринговая оценка кредитоспособности не так уж и проста, как
кажется на первый взгляд и сопряжена с рядом трудностей. Одна из них
заключается в том, что определение оценивающих характеристик производится
только на базе информации о тех клиентах, которым банк уже предоставлял
кредит. Другая, наиболее значимая, проблема состоит в том, что из- за того, что
скоринговые модели строятся на основе выборки из числа клиентов,
обратившихся ранее, сотрудникам банка приходится периодически проверять
качество работы системы и с его ухудшением разрабатывать новую технологию
скоринга.
На текущий момент российские банки оценивают такие характеристики,
как доход, количество иждивенцев, наличие в собственности автомобиля (при
этом различают автомобиль отечественного и иностранного производства,
обязательно учитывая срок, прошедший с момента его выпуска), наличие
земельного участка (рассматривается его площадь и удаленность от центра
города), стаж работы, должность, образование.
Несомненно, сегодня это основные параметры, по которым можно
определить степень кредитоспособности физического лица. Однако
непрерывная корректировка скоринговой методики позволит расширить и
изменить перечень оцениваемых характеристик, и те клиенты, которые сегодня
попадают в группу ненадежных заемщиков, при последующем анализе
кредитной деятельности, возможно, будут отнесены к числу заемщиков,
имеющих низкую невозвратность кредитов.
6
Анализ кредитной истории. Вполне обоснованно, что решение вопроса о
выдаче кредита принимается на основе анализа кредитной истории заемщика.
7
Изучение кредитной истории потенциального клиента до решения
вопроса о возможности и условиях кредитования необходимо для правильной
6
Хасянова С.Ю. Кредитный анализ в коммерческом банке: учебное пособие. – М.: Инфра-М, 2015. – С. 82.
7
Полюшко Ю.Н. Анализ экономической деятельности кредитной организации // Экономика и управление:
проблемы, решения. – 2016. – Т. 2. – № 12. – С. 149.
14
оценки его кредитоспособности. Кредитная история представляет собой
информацию о кредитно-финансовом прошлом потенциального клиента банка.
Андеррайтинг. Оценивая методику андеррайтинга, можно сделать
вывод, что здесь применяется системный подход к анализу ссудозаемщика.
Положительная сторона методики – возможность банка к любому
потенциальному заемщику выработать индивидуальный подход, в рамках
которого будет учтено необходимое количество характеристик. Минус данной
оценки – трудоемкость ее выполнения, требующая особой квалификации
банковских сотрудников.
При ипотечном кредитовании физических лиц основной способ
снижения кредитного риска банка – проведение андеррайтинга заемщика, то
есть оценки вероятности погашения кредита, предполагающей анализ
платежеспособности потенциального клиента в порядке, установленном
банком, а так же принятие положительного решения по заявлению о выдаче
ипотечного кредита или отказ в предоставлении ссуды.
В связи с тем, что процедура андеррайтинга сложная и трудоёмкая, то
ею занимается целая группа подразделений коммерческого банка: юридическая
служба, служба безопасности, отдел ценных бумаг, отдел жилищного
строительства и т.д. В некоторых банках андеррайтингом занимается отдельное
подразделение, которое группирует информацию от других подразделений и
делает заключение о целесообразности выдачи кредита.
8
Наиболее важным в андеррайтинге является оценка платежеспособности
клиента с точки зрения своевременного взноса платежей по кредиту. Для этого
собирается информация о трудовой занятости, доходах и расходах заемщика, а
так же о качестве предоставленного обеспечения. При ипотечном кредитовании
используются и дополнительные характеристики: количественные (отношение
общей суммы ежемесячных обязательств заемщика к совокупному семейному
доходу за тот же период; достаточность денежных средств с учетом расходов
на проживание) и качественные (доходы заемщика, стабильность занятости,
8
Звонова Е.А. Организация деятельности коммерческого банка: учебник. – М.: Инфра-М, 2015. – С. 403.
Источник: https://baza.diplomsite.ru/previewfile/10109