Курсовая работа (т): Оценка экономической эффективности инвестиционного проекта строительства цеха по производству пигментной окиси хрома
Расчет фонда заработной платы руководителей, специалистов и служащих (табл. 8) производится в следующем порядке:
определяется сумма годовой заработной платы по окладам;
- для сменного персонала рассчитываются доплаты за работу в вечернюю и ночную смены, в праздничные дни;
сумма премии за конечные результаты работы;
определяется доплата за вредные и особо вредные условия труда, если они не учтены в окладах;
рассчитываются выплаты по районному коэффициенту;
определяется фонд дополнительной заработной платы с учетом районного коэффициента.
Численность основных рабочих составляет 41 человек, вспомогательных − 16 человек, общая численность рабочих − 57 человек. Численность руководителей, специалистов и служащих принимаем в соответствии со штатным расписанием (по данным практики) − 18 человек. Таким образом, численность работающих составляет 75 человек.
Производительность труда одного рабочего: 8000/57 = 140,35 т/чел.
Производительность труда одного работающего: 8000/75 = 106,67 т/чел.
Годовой фонд заработной платы рабочих (основных и вспомогательных) составляет 5684,47 тыс. руб. Фонд заработной платы руководителей, специалистов и служащих - 5507,10 тыс. руб. Всего годовой фонд заработной платы работающих составит 11191,57 тыс. руб.
Среднемесячная заработная плата одного рабочего:
,47 /57*12 = 8,31 тыс. руб./чел.
Среднемесячная заработная плата одного работающего:
,57 /75*12 = 12,44 тыс. руб./чел.
инвестиционный цех затрата себестоимость
Таблица 7
Расчет годового фонда заработной платы рабочих
Наименование профессий и
групп рабочих
Тарифный разряд
Списочное число рабочих,
чел
Действительный фонд
рабочего времени, чел.·ч
Система оплаты труда
Часовая тарифная ставка,
руб.
Фонд основной заработной
платы, тыс. руб.
Фонд дополнительной
заработной платы, тыс. руб.
Всего годовой фонд
заработной платы рабочих, тыс. руб.
Одного рабочего
Всех работающих
Фонд заработной платы по
тарифу, тыс. руб.
Доплаты
Итого фонд основной
заработной платы, тыс. руб.
Фонд основной заработной
платы с учетом районного коэффициента, тыс. руб.
За работу в вечерние и
ночные смены, тыс. руб.
За работу в праздничные
дни, тыс. руб.
Премии, тыс. руб.
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
Основные рабочие
20%
3,28%
40%
15%
12%
1. Аппаратчик варки
5
4,58
1912
8757
Повременно-премиальная
26,8
234,69
46,94
7,70
93,87
383,20
440,68
52,88
493,56
2. Аппаратчик варки
4
4,58
1912
8757
23,3
204,04
40,81
6,69
81,61
333,15
383,12
45,97
429,10
3. Транспортировщик
3
9,16
1912
17514
20,6
360,79
72,16
11,83
144,31
589,09
677,46
81,29
758,75
4. Аппаратчик фильтрации
4
9,16
1912
17514
23,3
408,07
81,61
13,38
163,23
666,30
766,25
91,95
858,20
5. Аппаратчик сушки
4
4,58
1912
8757
23,3
204,04
40,81
6,69
81,61
333,15
383,12
45,97
429,10
6. Старший аппаратчик
6
4,58
1912
8757
31,1
272,34
54,47
8,93
108,94
444,68
511,38
61,37
572,75
7. Аппаратчик разложения
4
4,58
1912
8757
23,3
204,04
40,81
6,69
81,61
333,15
383,12
45,97
429,10
Итого
41
78813
-
1888,00
377,60
61,93
755,20
3082,73
3545,14
425,42
3970,55
Вспомогательные рабочие
1. Дежурный слесарь
6
4,58
1912
8757
Повременно-премиальная
31,1
272,34
54,47
8,93
108,94
444,68
511,38
61,37
572,75
2. Дежурный электромонтер
6
4,58
1912
8757
31,1
272,34
54,47
8,93
108,94
444,68
511,38
61,37
572,75
3. Слесарь-ремонтник
4
2,33
1712
3989
23,3
92,94
-
-
37,18
130,12
149,64
17,96
167,59
4. Электрогазосварщик
6
1,16
1712
1986
31,3
62,16
-
-
24,86
87,02
100,08
12,01
112,09
5. Электросварщик
5
1,16
1712
1986
26,8
53,22
-
-
21,29
74,51
85,69
10,28
95,97
6. Электрик
5
2,33
1712
3989
26,8
106,90
-
-
42,76
149,67
172,12
20,65
192,77
Итого
16
-
29464
-
859,91
108,94
17,87
343,96
1330,68
1530,28
183,63
1713,91
ВСЕГО
57
-
108276
2747,91
486,54
79,79
1099,16
4413,41
5075,42
609,05
5684,42
Таблица 8
Расчет годового фонда заработной платы руководителей,
специалистов и служащих, МОП
Занимаемая должность
Кол-во персонала чел
Оклад в месяц, руб.
Фонд основной заработной
платы, тыс. руб.
Фонд дополнительной
заработной платы, тыс. руб.
Всего фонд годовой
заработной платы, тыс. руб.
сумма окладов всех
работников за 11 месяцев, тыс. руб.
Доплаты
Итого фонд основной
заработной платы
Фонд основной заработной
платы с учетом районного коэффициента
За работу в вечерние и
ночные смены
За работу в праздничные дни
Премии
За вредность
1
2
3
4
5
6
7
8
9
10
11
12
Руководители
20%
3,28%
50%
10%
15%
12%
Начальник цеха
1
17000
187,00
-
-
93,50
18,70
349,80
402,27
48,27
450,54
Зам. нач-ка цеха
1
16000
176,00
-
-
88,00
17,60
108,90
125,24
15,03
140,26
Начальник смены
5
12600
693,00
138,6
22,73
346,50
69,30
458,70
527,51
63,30
590,81 7
45600
1056,00
138,6
22,73
528,00
105,60
917,40
1055,01
126,60
1181,61
Специалисты
50%
10%
15%
12%
Инженер-технолог
1
14000
154,00
-
-
77,00
15,40
138,60
159,39
19,13
178,52
Инженер-механик
1
13200
145,20
-
-
72,60
14,52
3219,70
3702,66
444,32
4146,97
Инженер-электрик
1
13400
147,40
-
-
73,70
14,74
0,00
0,00
0,00
0,00
Экономист
1
12400
136,40
68,20
13,64
0,00
0,00
0,00
0,00
Итого
4
53000
583,00
-
-
291,50
58,30
3358,30
3862,05
463,45
4325,49
Служащие
40%
10%
15%
12%
Лаборант
4
5300
233,20
-
-
93,28
23,32
0,00
0,00
0,00
0,00
Кладовщик
1
6600
72,60
29,04
7,26
0,00
0,00
0,00
0,00
Итого
4
11900
305,80
-
-
122,32
30,58
0,00
0,00
0,00
0,00
МОП
40%
10%
15%
12%
Уборщица
2
4200
92,40
-
-
36,96
9,24
0,00
0,00
0,00
0,00
Итого
2
4200
92,40
-
-
36,96
9,24
0,00
0,00
0,00
0,00
Всего
17
114700
2037,20
-
-
978,78
203,72
4275,70
4917,06
590,05
5507,10
При определении накладных расходов производим расчет на содержание и
эксплуатацию оборудования (табл. 9), цеховых расходов (табл.10),
общехозяйственных расходов и прочих производственных расходов.
Таблица 9
Смета РСЭО
Наименование расходов
Пояснения к расчетам
Расчет
Сумма, млн. руб.
Содержание и эксплуатация
оборудования
2% от стоимости оборудования
265*0,02
5,30
Ремонт оборудования
10% от стоимости
оборудования
265*0,1
26,50
Фонд заработной платы
вспомогательных рабочих
Из данных таблицы Расчета
заработной платы рабочих
1713,91/1000
1,71
Единый социальный налог
26% к фонду оплаты труда
вспомогательных рабочих
1,71*0,26
0,45
Прочие расходы
20% от суммы предыдущих
статей расходов
(5,30+26,50+1,71++0,45)*0,2
6,79
Всего
40,75
Таблица 10
Смета цеховых расходов
Наименование расходов
Пояснение к расчетам
Расчет
Сумма, млн. руб.
Фонд заработной платы
руководителей, специалистов и служащих
Данные из таблицы
заработной платы руководства
5507,1/1000
5,51
ЕСН
26% ФЗП руководства
5,51*0,26
1,43
Содержание зданий и
сооружений
139,94*0,05
7,00
Ремонт зданий и сооружений
2% от стоимости зданий и
сооружений
0,02*139,94
2,80
Затраты на охрану труда
2% к фонду заработной платы
работающих
(11,2)·0,02
0,22
Прочие цеховые расходы
25% от суммы предыдущих
расходов
(5,51+1,43+2,80+
+0,22+7)·0,25
4,24
Всего
21,20
Таблица 11
Смета накладных расходов
Наименование расходов
Расчет
Сумма, млн. руб.
Расходы на содержание и
эксплуатацию оборудования (без амортизации)
Таблица сметы расходов на
эксплуатацию и содержание оборудования
40,75
Цеховые расходы
Таблица смета цеховых
расходов
21,20
Общехозяйственные и прочие
производственные расходы
(13,31+7,67+0,054+1,76+0,75+1,83+0,053+3,97+3,97*0,26+30,85+40,75+
21,20)·0,2
24,64
Всего
86,60
Из таблицы 11 видно, что расходы, связанные с управлением, организацией и
обслуживанием производства, составляют 76,27 млн руб.
Проектная калькуляция полной себестоимости пигментной окиси хрома
представлена в табл. 12.
Годовой выпуск т/год
8000,00
Стоимость основных
производственных фондов тыс. руб.
404950,00
Здания и сооружения тыс.
руб.
139940,00
Оборудование тыс. руб.
265007,84
Калькуляционная единица,
тонна
1
Затраты по статье «Коммерческие расходы» принимаем равными 6% от
производственной себестоимости.
Таблица 12
Калькуляция себестоимости пигментной окиси хрома
Наименование статей
расходов
На ед. продукции, тыс. руб.
На весь выпуск, млн. руб.
Процент к итогу
Сырье и материалы
32,82
262,58
60,15
Топливо и энергия на
технологические нужды
3,35
26,78
6,13
Фонд заработной платы
основных рабочих
0,50
3,97
0,91
Единый социальный налог
0,13
1,03
0,24
Амортизация основных
производственных фондов
3,86
30,85
7,07
Расходы на содержание и
эксплуатацию оборудования
5,09
40,75
9,34
Цеховые расходы
2,65
21,20
4,86
Цеховая себестоимость
40,48
387,16
Общехозяйственные и прочие
производственные расходы
3,08
24,64
5,65
Производственная
себестоимость
51,48
411,81
Коммерческие расходы
3,09
24,71
5,66
Полная себестоимость
54,56
436,52
100,00
Отпускную цену на ОХП принимаем на уровне сложившихся на рынке цен на эту
продукцию 102000 руб./т.
Рентабельность продукции: (102 - 54,56) / 54,56* 100% = 86,9%.
Строительство цеха по производству трифторида алюминия предполагается
осуществить за два года. При этом в течение первого года планируется:
− приобрести земельный участок − 6,12 млн. руб.;
− подготовить площадку для строительства − 4,20 млн. руб.;
− освоить 60% вложений в строительство зданий − 83,96 млн.
руб.;
− приобрести, доставить и установить 30% оборудования − 79,5
млн. руб.
В течение второго года планируется осуществить остальные затраты,
предусмотренные проектом, в том числе:
− затраты на подготовку производства −21,20 млн. руб.
Период освоения производства (в % мощности) составит:
− 1-й год производства (3-й год реализации проекта) − 50%;
− 2-й год производства (4-й год реализации проекта) − 75%;
Общий период производства исходя из срока службы ведущего оборудования −
10 лет.
Общий срок жизни инвестиций − 12 лет.
Оборотный капитал распределен следующим образом: в 1-м году производства −
70%, во 2-м − 15%, в 3-м − 15%.
Таблица 13
Общие инвестиции, млн. руб.
Элементы инвестиций
Годы инвестиционного
проекта по порядку
итого
1
2
3
4
5
6
7
8
9
10
11
12
строительство
освоение
полная производительная
мощность
Приобретение земельного
участка
6,12
6,12
Подготовка строительной
площадки
4,20
4,20
Строительство зданий и
сооружений
83,96
55,98
139,94
Приобретение лицензии
Приобретение, доставка и
монтаж оборудования
79,50
185,51
265,01
Замещение оборудования с коротким
сроком службы
8,51
8,51
Подготовка производства
21,20 Оборотный капитал
28,03
6,01
6,01
40,05
Итого
173,78
262,68
28,03
6,01
6,01
8,51
485,02
3. Оценка коммерческой эффективности инвестиционного проекта
Распределение инвестиций по годам реализации проекта осуществляется на
основе данных табл. 2 и приводится в табл. 13.
Для определения ликвидационной стоимости проекта рассчитывается
остаточная стоимость основных производственных фондов (Табл. 14).
Таблица 14
Расчет остаточной стоимости ОПФ
Наименование ОПФ
Балансовая стоимость, млн.
руб.
Норма амортизации, %
Фактический срок службы,
лет
Остаточ. стоимость, млн.
руб.
Здания и сооружения
139,94
2,5
10
104,96
Оборудование
256,50
10
10
0
Оборудование с коротким
сроком службы
8,51
20
5
0
Всего
404,95
104,96
Ликвидационная стоимость определяется как сумма стоимости земельного
участка, остаточной стоимости основных производственных фондов и оборотного
капитала:
,96 + 6,12 + 40,05 = 151,12 млн. руб.
Для расчета производственных издержек составляется производственная
программа (Табл. 15) в соответствии с графиком реализации проекта, который
предполагает, что полное освоение производственной мощности будет достигнуто на
пятом году реализации проекта. Для определения суммы издержек на производство
продукции в период неполного освоения мощности необходимо выделить переменную и
постоянную часть в составе издержек. К переменным издержкам относятся
материальные затраты и издержки на сбыт, к постоянным - расходы на оплату труда
основных рабочих - повременщиков с ЕСН, накладные расходы, амортизационные
отчисления.
Таблица 15
Производственная программа
Показатель
Годы инвестиционного
периода по порядку
3
4
5
6
7
8
9
10
11
12
освоение
полная производительная
мощность
Процент освоения
производственной мощности,%
50
75
100
100
100
100
100
100
100
100
Объем производства, тыс. т
4
6
8
8
8
8
8
8
8
8
Объем производства, млн.
руб.
408
612
816
816
816
816
816
816
816
816
Таблица 16
Производственные издержки, млн. руб.
Показатель
годы инвестиционного
периода по порядку
Итого
3
4
5
6
7
8
9
10
11
12
освоение
Полная производственная
мощность
Процент освоения
производственной мощности, %
50
75
100
100
100
100
100
100
100
100
Издержки на материалы
144,68
217,02
289,36
289,36
289,36
289,36
289,36
289,36
289,36
289,36
2676,58
Издержки на оплату труда
основных рабочих
3,97
3,97
3,97
3,97
3,97
3,97
3,97
3,97
3,97
3,97
39,71
ЕСН (26 %)
1,03
1,03
1,03
1,03
1,03
1,03
1,03
1,03
1,03
1,03
10,32
Накладные расходы
86,60
86,60
86,60
86,60
86,60
86,60
86,60
86,60
86,60
86,60
865,95
Издержки на сбыт
12,35
18,53
24,71
24,71
24,71
24,71
24,71
24,71
24,71
24,71
228,55
Операционные издержки
248,63
327,15
405,67
405,67
405,67
405,67
405,67
405,67
405,67
405,67
3821,12
Аморт. отчисления
30,85
30,85
30,85
30,85
30,85
30,85
30,85
30,85
30,85
30,85
308,51
Общие издержки (полная
себест. всего выпуска)
279,48
358,00
436,52
436,52
436,52
436,52
436,52
436,52
436,52
436,52
4129,62
Уд. общ. изд. (полная
себест. ед. выпуска), руб./т
69,87
59,67
54,56
54,56
54,56
54,56
54,56
54,56
54,56
54,56
Таблица 17
Отчет о прибылях и убытках, млн. руб.
Показатель
годы инвестиционного
периода по порядку
итого
3
4
5
6
7
8
9
10
11
12
освоение
Полная производственная
мощность
Выручка от реализации
продукции
408,00
612,00
816,00
816,00
816,00
816,00
816,00
816,00
816,00
816,00
7548,00
Общие издержки
279,48
358,00
436,52
436,52
436,52
436,52
436,52
436,52
436,52
436,52
4129,62
Валовая прибыль
128,52
254,00
379,48
379,48
379,48
379,48
379,48
379,48
379,48
379,48
3418.38
Налог на прибыль
30,84
60,96
91,08
91,08
91,08
91,08
91,08
91,08
91,08
91,08
820,41
Чистая прибыль
97,67
193,04
288,41
288,41
288,41
288,41
288,41
288,41
288,41
288,41
2597,97
То же, нарастающим итогом
97,67
290,71
579,12
867,53
1155,93
1444,34
1732,75
2021,15
2309,56
2597,97
Таблица 18
Денежные потоки для оценки коммерческой эффективности проекта, млн. руб.
Показатель
годы инвестиционного периода
по порядку
итого
1
2
3
4
5
6
7
8
9
10
11
12
Строительство
освоение
Полная производственная
мощность
Операционная деятельность
Выручка от реализации
продукции
408,00
612,00
816,00
816,00
816,00
816,00
816,00
816,00
816,00
816,00
7548,00
Операцион. издержки 327,15
405,67
405,67
405,67
405,67
405,67
405,67
405,67
405,67
3821,12
Налог на прибыль
30,84
60,96
91,08
91,08
91,08
91,08
91,08
91,08
91,08
91,08
820,41
Денежный поток от операц.
деятельн.
128,52
223,89
319,26
319,26
319,26
319,26
319,26
319,26
319,26
319,26
2906,47
Инвестиционная деятельность
Ликвидац. стоимость
151,12
151,12
Общие инвестиции
173,78
262,68
28,03
6,01
6,01
0,00
0,00
8,51
0,00
0,00
0,00
0,00
485,02
Денежный поток от инвестиц.
деятельн.
-173,78
-262,68
-28,03
-6,01
-6,01
0,00
0,00
-8,51
0,00
0,00
0,00
151,12
-333,90
Денежный поток проекта, ЧД
-173,78
-262,68
100,49
217,88
313,25
319,26
319,26
310,75
319,26
319,26
319,26
470,88
2572,57
То же нарастающ. итогом
-173,78
-436,46
-335,97
-118,09
195,16
514,42
833,67
1144,42
1463,68
1782,94
2102,19
2524,57
Коэффиц. дисконтир.
0,9091
0,8264
0,7513
0,683
0,6209
0,5645
0,5132
0,4665
0,4241
0,3855
0,3505
0,3186
Чистый дисконтир. доход,
ЧДД
-157,98
-217,08
75,50
148,81
194,50
180,22
163,84
144,96
135,40
123,07
111,90
149,86
1053,00
То же нарастающ. итогом
-157,98
-375,06
-299,57
-150,75
43,74
223,96
378,81
532,77
668,17
791,24
903,14
1053,00
Расчет выручки от реализации ОХП определяется в соответствии с
производственной программой (Таблица 15) по принятой ранее цене - 102000
руб./т, принимаемой постоянной в течение всего периода производства. Расчет
прибыли от реализации продукции приведен в таблице 17.
Денежный поток ИП - это зависимость от времени денежных поступлений и
платежей при реализации порождающего его проекта, определяемая для всего
расчетного периода.
Таблица денежных потоков (Таблица 18) для оценки коммерческой
эффективности проекта заполняется на основании выполненных выше расчетов .
Норма дисконта Е = 10%.
Чистый доход - накопленный эффект (сальдо денежного потока) за расчетный
период. ЧД = ∑φ
Чистый дисконтированный доход - накопленный дисконтированный эффект за
расчетный период. ЧДД = ∑φmαm
ЧД и ЧДД характеризуют превышение суммарных денежных поступлений над
суммарными затратами для данного проекта соответственно без учета и с учетом
неравноценности проектов, относящихся к различным моментам времени.
Внутренняя норма доходности - такое положительное число Ев,
что при норме дисконта Е = Ев чистый дисконтированный доход проекта
обращается в 0, при всех больших значениях Е - отрицательный, при всех меньших
значениях Е - положительный.
Момент окупаемости проекта (простой) также
определяется на основании данных в строке 9 таблицы. Из нее видно, что он
наступает в рамках седьмого года. Для уточнения положения момента окупаемости
обычно принимается, что в пределах одного шага чистый денежный поток меняется
линейно. Тогда расстояние ∆ от начала шага до момента окупаемости
определяется по формуле
где
В
нашем случае
D Таким
образом, простой срок окупаемости составляет 4,35 г. или с начала производства
2,38 г.
Срок
окупаемости с учетом дисконтирования, определяемый аналогично наступает на
третьем году. При более точном расчете с учетом D=0,78 г.
определяем, что он окажется равным 4,78 г. или с начала производства 2,78 г.
ВНД
определяется, исходя из таблицы 19, подбором значения нормы дисконта. Возьмем
две нормы дисконта - 43 и 44 %. Данные для расчета ВНД представлены в таблице
19. Далее, исходя из полученных значений ЧДД (43%) = 4,46 млн. руб. и ЧДД (44%)
= −2,94 млн. руб., определяем по формуле: ВНД = 43,6%
В
результате получим ВНД = 43,6%. Это еще раз подтверждает эффективность проекта,
так как ВНД > Е.
Определим
индексы доходности проекта:
Индексы доходности характеризуют (относительную) «отдачу проекта» на
вложенные в него средства. Они могут рассчитываться как для дисконтированных,
так и не дисконтированных затрат.
. Расчет данных для определения индексов доходности затрат и
дисконтированных затрат приводится в таблице 20. Индекс доходности затрат
проекта равен 1,5 (7699/5126,55). Индекс доходности дисконтированных затрат
равен 1,39 (3746,01/2693,01).
2. Индекс доходности инвестиций (ИД) проекта:
ИД = 1 + ЧД/К = 1 + 2572,57/333,9 = 8,7.
Для определения индекса доходности дисконтированных
инвестиций (ИДД) найдем сумму дисконтированных инвестиций К:
,78·0,9091 + 262,68·0,8264 + 28,03·0,7513 + 6,01·0,683
+
+6,01·0,6209+8.51*0,4665 = 407,93 млн. руб.
Тогда
ИДД = 1 + ЧДД/ Таким образом, индексы доходности проекта больше 1.
Для оценки устойчивости проекта к колебаниям спроса на
продукцию определяем точку безубыточности при полном освоении производственной
мощности. Уровнем безубыточности (УБ) называется отношение «безубыточного»
объема производства к проектному. Под «безубыточным» (точка безубыточности)
понимается объем производства (критический), при котором чистая прибыль
становится равной нулю.
Вкр = Спост/(Ц - Спер.ед.)
Постоянные издержки в общих затратах на весь выпуск:
,97 + 1,03 + 86,60 +30,95 = 122,45 млн. руб.
Переменные издержки на весь выпуск:
,55 + 39,71 = 314,07 млн. руб.
Удельные переменные издержки:
,07/8 = 39,25 млн. руб./т., Вкр = 1,95 т.
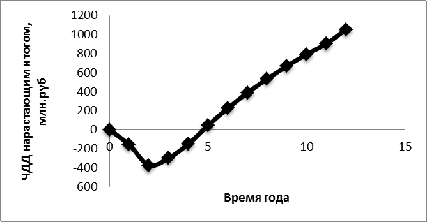
Рисунок 1 - Финансовый профиль проекта
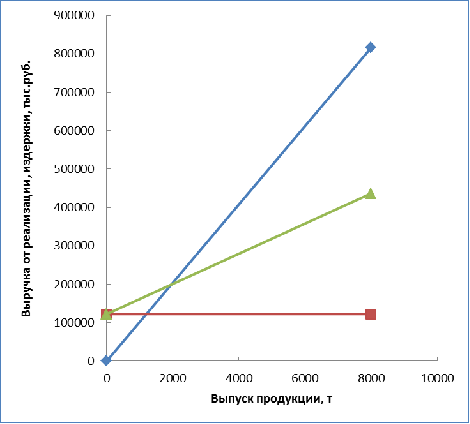
Рисунок 2 - График для определения точки безубыточности
Три главные линии показывают зависимость общих
издержек, постоянных издержек и выручки от объема производства. Критический
объем производства показывает объем производства 1950 т, при котором величина
выручки равна ее общим издержкам на производство и реализацию продукции - 200
млн. руб.
При уровне безубыточности − 0,24 (1950/8000)
< 0,6-0,7 проект считается устойчивым к колебаниям спроса на продукцию.
Запас финансовой прочности определяет риск в проекте и
может быть определен из соотношения:
Запас финансовой прочности = 75,63 %
Чем больше запас прочности, тем меньше риск.
Таблица 19
Денежные потоки для определения ВНД, млн. руб.
Показатель
годы инвестиционного
периода по порядку
1
2
3
4
5
6
7
8
9
10
11
12
Денежный поток проекта, ЧД
-173,78
-262,68
100,49
217,88
313,25
319,26
319,26
310,75
319,26
319,26
319,26
470,38
Коэффициент дисконтиров. Е,
в долях единицы;
0,43
0,6993
0,4890
0,3420
0,2391
0,1672
0,1169
0,0818
0,0572
0,0400
0,0280
0,0196
0,0137
Чистый дисконтиров. доход,
ЧДД
-121,52
-128,46
34,36
52,10
52,39
37,34
26,11
17,77
12,77
8,93
6,24
6,43
То же нарастающим итогом
-121,52
-249,98
-215,62
-163,51
-111,13
-73,79
-47,68
-29,91
-17,14
-8,21
-1,97
4,46
Коэффициент дисконтиров. Е,
в долях единицы;
0,44
0,6944
0,4823
0,3349
0,2326
0,1615
0,1122
0,0779
0,0541
0,0376
0,0261
0,0181
0,0126
Чистый дисконтиров. доход,
ЧДД
-120,68
-126,68
33,65
50,67
50,59
35,81
24,87
16,81
11,99
8,33
5,78
5,92
То же нарастающим итогом
-120,68
-247,36
-213,71
-163,03
-112,44
-76,64
-51,77
-34,96
-22,97
-14,64
-8,86
-2,94
Таблица 20
Расчет данных для определения индекса доходности дисконтированных затрат,
млн. руб.
Показатель
годы инвестиционного
периода по порядку
итого
1
2
3
4
5
6
7
8
9
10
11
12
Притоки
0,00
0,00
408,00
612,00
816,00
816,00
816,00
816,00
816,00
816,00
816,00
967,12
7699,12
Оттоки
173,78
262,68
307,51
394,12
502,75
496,74
496,74
505,25
496,74
496,74
496,74
496,74
5126,55
Коэффициент дисконтиров. (Е
= 10%)
0,9091
0,8264
0,7513
0,683
0,6209
0,5645
0,5132
0,4665
0,4241
0,3855
0,3505
0,3186
Притоки дисконтиров.
0,00
0,00
306,53 506,65
460,63
418,77
380,66
346,07
314,57
286,01
308,12
3746,01
Оттоки дисконтиров.
157,98
217,08
231,03
269,18
312,16
280,41
254,93
235,70
210,67
191,49
174,11
158,26
2693,01
Таблица 21
Технико-экономические показатели проекта
Наименование показателей
Единица измерения
Значение показателей
Объем производства:
В натуральном выражении
т
8000
В стоимостном выражении
тыс. руб.
816000
Общая сумма инвестиций
тыс. руб.
485022
Стоимость основных
производственных фондов
тыс. руб.
404948
Фондоотдача
Руб./руб.
2,02
Численность работающих -
всего
чел
75
В том числе рабочих
чел
57
Производительность труда:
Одного работающего
т/чел
106,67
Одного рабочего
т/чел
140,35
Фонд заработной платы
работающих-Всего
тыс. руб.
11192
В том числе рабочих
тыс. руб.
5684
Среднемесячная заработная
плата:
Одного работающего
тыс. руб.
12
Одного рабочего
тыс. руб.
8
Себестоимость продукции:
Единицы продукции
тыс. руб.
55
Всего выпуска
тыс. руб.
436517
Рентабельность продукции
%
89,93
Точка безубыточности
т
1950
Показатели эффективности
проекта в целом
Норма дисконта
%
10
Срок окупаемости
Простой
лет
4,35
С учетом фактора времени
лет
4,78
Чистый дисконтированный
доход
тыс. руб.
1053
Внутренняя норма доходности
%
43,6
Исходя из полученных результатов, можно сделать вывод о практической
возможности и экономической целесообразности реализации рассматриваемого
проекта. Окончательное решение принимается самим предпринимателем с учетом
интересов собственников капитала, поставщиков ресурсов, покупателей продукции.
1. Теслюк
Л.М. «Оценка эффективности инвестиционных проектов» Екатеринбург: 2008г. 84с.
2. Авербух
Т.Д., Павлов П.Г. Технология соединений хрома. Изд. 2-е, испр. Л., «Химия»,
1973. 336с.
3. Постоянный
технический регламент производства окиси хрома технической Нх-03-09.
2.6
Накладные расходы
.7
Себестоимость продукции
2.8 Сроки
реализации проекта
.1 Общие
инвестиции
.2
Производственные издержки
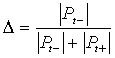 , (3.1)
 - отрицательная величина накопленного денежного
потока на шаге до момента окупаемости;
 -
положительная величина накопленного денежного потока на шаге до момента
окупаемости.
= −
118,09 млн. руб., = 195,16 млн. руб., тогда
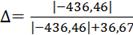 =0,38 г.
 = 1 + 1053/407,93 = 3,58.
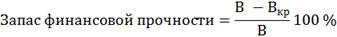
4.
Технико-экономические показатели инвестиционного проекта
Заключение
Библиографический
список