Курсовая работа (т): Оценка экономической эффективности проекта строительства электромашинного цеха
Динамические методы (более точны по сравнению со статистическими методами) основаны на соизмерении разновременных показателей, при этом результаты и затраты, возникающие в разные моменты времени, приводятся к одному (начальному) моменту времени с помощью коэффициента дисконтирования.
В эту группу входят следующие показатели:
· чистая текущая стоимость (интегральный экономический эффект -NPV);
· индекс рентабельности (PI);
· норма рентабельности инвестиций (внутренний коэффициент эффективности -IRR);
· период возврата капитальных вложений (срок окупаемости инвестиций с учетом фактора времени - РР). Кроме того, для инвестиционных проектов рассчитывается точка безубыточности.
) Чистая текущая стоимость (NPV) - самый существенный показатель эффективности проекта, т.к. он отражает прогнозную оценку изменения экономического потенциала предприятия, внедряющего проект.
Данный проект предполагает последовательное инвестирование финансовых ресурсов в течение T лет, поэтому NPV находится по формуле:
= ∑(Pt · αi
-
Ot · αi)
= ∑(Rt
· αi)
(38)
где Pt - приток денежных средств в t-м году реализации проекта, тыс. руб.;
Ot - отток денежных средств в t-м году реализации проекта, тыс. руб.;
Rt - денежный поток (результат) t-гo года реализации проекта, тыс. руб.;
αi - коэффициент дисконтирования.
NPV = 42496,29 (ЧТС нарастающим итогом табл. 19)
Так как NPV > 0, то проект следует принять.
) Индекс рентабельности (PI) используется чаще всего при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковое значение NPV. Рассчитывается по формуле:
I
= ∑[(Pt - Иt) · αi]/∑
(Kt
· αi)
(39)
где Иt - общие издержки (без амортизации) в период t
αi - коэффициент дисконтирования;
Kt - капиталовложения в период t.
Для нахождения индекса
рентабельности построим таблицу 20.
Таблица 20. Индекс рентабельности
|
|
Строительство |
Освоение |
Полная мощность |
|
|||||||
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
Итого |
|
Приток |
0 |
0 |
136583,16 |
182110,88 |
182110,88 |
182110,88 |
182110,88 |
182110,88 |
182110,88 |
184302,19 |
1413550,63 |
|
Отток |
1977,44 |
0 |
135068,10 |
166268,89 |
167768 |
166151 |
166151 |
166151,70 |
166151,70 |
166589,96 |
1302279,47 |
|
Pt - Иt |
-1977,44 |
0 |
1515,06 |
15841,99 |
14342,6 |
15959,2 |
15959,2 |
15959,18 |
15959,18 |
17712,23 |
111271,16 |
|
αi |
0,870 |
0,756 |
0,658 |
0,572 |
0,497 |
0,432 |
0,376 |
0,327 |
0,284 |
0,247 |
|
|
(Pt - Иt) · αi |
-1719,51 |
0 |
996,18 |
9057,71 |
7130,79 |
6899,60 |
5999,65 |
5217,09 |
4536,60 |
4378,19 |
42496,29 |
|
Kt |
2571,27 |
1919,93 |
120,64 |
150,80 |
180,96 |
|
|
|
|
|
4943,60 |
|
Kt · αi |
2237,00 |
1451,47 |
79,38 |
86,26 |
89,94 |
|
|
|
|
|
3944,048 |
|
PI |
|
|
|
|
|
|
|
|
|
|
10,8 |
PI
- 1080% - так как NPV > 0, то PI
> 100%.
) Норма рентабельности инвестиций (IRR) отражает сложившийся на предприятии минимум возврата на вложенный капитал. Поэтому предприятие может привлекать заемный капитал, плата за пользование которым («цена капитала») ниже нормы рентабельности инвестиций (IRR > г).
IRR = r1
+ NPV1*(r2 - r1)/(NPV1 - NPV2)
(40)
где r1 - значение ставки дисконтирования, при которой NPV >0;
r2 - значение ставки дисконтирования, при которой NPV <0;
NPV1 >0;PV2 <0
В данном случае NPV1 = 42496,29 тыс. руб. при r1 = 15%, то примем r2 = 150%. Расчет NPV2 представлен в табл. 21.
Полученные данные подставим в формулу (40):
IRR = 15 + [42496,29 · (150 - 15)]/ [42496,29 - (-33,57)] = 149,9%
Таким образом, проект будет окупаем, при любой ставке дисконта, не превышающей значение IRR.
С помощью полученных данных
можно графически определить норму рентабельности инвестиций (рис. 1.).
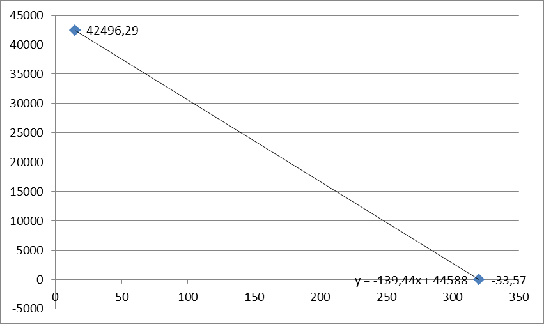
Рис. 1. Норма рентабельности
Из графика видно, что при
ставке 149,9% NPV2
= 0.
Таблица 21. NPV при r2 = 150%
|
№ |
Элементы инвестиций |
Строительство |
Освоение |
Полная мощность |
|||||||
|
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
1 |
Чистый денежный приток |
-1977,44 |
0 |
1515,06 |
15841,99 |
14342,57 |
15959,18 |
15959,18 |
15959,18 |
15959,18 |
17712,23 |
|
2 |
Коэффициент дисконтирования |
0,400 |
0,160 |
0,064 |
0,026 |
0,010 |
0,004 |
0,002 |
0,001 |
0,000 |
0,000 |
|
3 |
Чистая текущая стоимость |
-790,98 |
0 |
96,96 |
405,55 |
146,87 |
65,37 |
26,15 |
10,46 |
4,18 |
1,86 |
|
4 |
ЧТС нарастающим итогом |
-790,98 |
-790,98 |
-694,01 |
-288,46 |
-141,59 |
-76,22 |
-50,07 |
-39,61 |
-35,43 |
-33,57 |
Период возврата капитальных
вложений (РР) представляет собой количество лет, в течение которых сумма
приведенных притоков будет равна сумме приведенных оттоков. По таблице 19
(строка Е) можно определить, на каком году реализации проекта выполняется
данное равенство. В последующие годы, после окупаемости капиталовложений,
проект начинает приносить чистый доход. РР можно определить графическим
методом, построив финансовый профиль проекта (рис. 2).
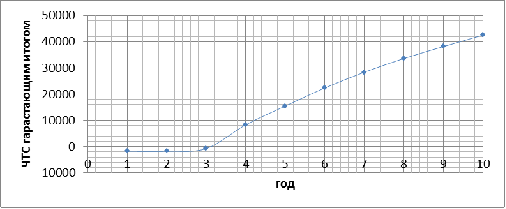
Рис. 2. Финансовый профиль
проекта
Из рисунка 2 видно, что период возврата капитальных вложений составляет 3 года.
Максимальный отток денежных средств происходит в 1-2 год реализации проекта, так как в этот год еще нет значительно дохода от продаж и высоки издержки.
.10
Технико-экономические показатели проекта
Точка (норма) безубыточности (Bmin)
- это минимальный объем производства продукции, при котором обеспечивается
нулевая прибыль, то есть доход от продаж равен издержкам производства. Она
определяется аналитически по формуле:
Bmin = Постоянные издержки / (Уд. цена - Уд. переменные издержки) (41)
Постоянные издержки = Накладные расходы + Амортизация
Уд. переменные затраты =(МЗ, в
том числе электроэнергия +Зсоц. + ФОТосн. раб)/587(42)
Уд. цена = 310,24 тыс. руб., программа цеха - 587 генераторов.
Для расчетов воспользуемся табл. 12 «Калькуляция себестоимости ремонта одного генератора» и табл. 11 «Общая смета накладных расходов».
Постоянные издержки = 42 693,18
Уд. переменные затраты = (70 552,5 + 37 748,6 + 11 588,82)/587 = 204,2 тыс. руб.min = 42 693,18 / (310,24 - 204,2) = 403 шт.
403 шт. - минимальный объем производства продукции, при котором обеспечивается нулевая прибыль.
Также, норму безубыточности можно найти графическим способом.
Для построения графика
необходима вспомогательная таблица.
Таблица 22. Таблица расчета точки безубыточности
|
Выпуск |
Доход |
Постоянные издержки |
|
0 |
0 |
42693,18 |
|
403 |
125026,72 |
125026,72 |
|
587 |
182110,88 |
162608,78 |
График для определения точки
безубыточности строится следующим образом: по оси абсцисс откладываются объемы
выпуска продукции (В) в натуральных единицах измерения; по оси ординат - доходы
от продаж (Д) и величина издержек производства (И). В принятой системе
координат строятся зависимости:
И = f (В);
Д = f(B).
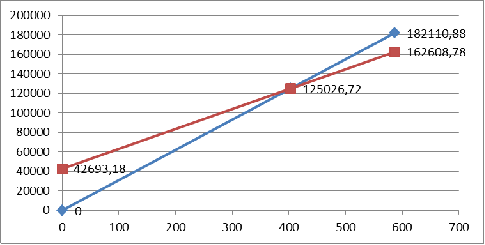
Рис. 3 График расчета точки
безубыточности
Результаты всех расчётов
сводятся в табл.23.
Таблица 23. Технико-экономические показатели проекта
|
№ |
Наименование показателей |
Единицы измерения |
Значение показателей |
|
1 |
Объем производства продукции: |
|
|
|
1.1 |
в натуральном выражении |
шт. |
587 |
|
1.2 |
в стоимостном выражении |
тыс. руб. |
182 110,88 |
|
2 |
Стоимость ОПФ |
тыс. руб. |
4 021,3 |
|
3 |
Фондоотдача |
руб./руб. |
45,3 |
|
4 |
Численность работающих |
чел. |
353 |
|
5 |
Производительность труда одного рабочего |
тыс. руб./чел. |
515,9 |
|
6 |
ФОТ |
тыс. руб. |
42 868,85 |
|
7 |
Среднемесячная зарплата одного работающего |
руб. |
10 120,13 |
|
8 |
Себестоимость всего выпуска |
тыс. руб. |
162 583,1 |
|
9 |
Себестоимость единицы продукции |
тыс. руб. |
277 |
|
10 |
Рентабельность продукции |
% |
12 |
|
11 |
Общая сумма инвестиций |
тыс. руб. |
4 943,6 |
|
12 |
Чистая текущая стоимость (NPV) |
тыс. руб. |
42 496,29 |
|
13 |
Срок возврата капитальных вложений |
лет |
3 |
|
|
Справочно: |
|
|
|
|
Точка безубыточности |
шт. |
403 |
|
|
Значение ставки дисконтирования |
% |
15 |
|
|
Норма рентабельности инвестиций (IRR) |
% |
149,9 |
|
|
Индекс рентабельности (PI) |
% |
1080 |
|
|
Рентабельность инвестиций (ROI) |
% |
220,5 |
Фондоотдача (Ф) находится по
формуле:
Ф = В/ОПФ (43)
где В - годовой выпуск продукции, тыс. руб.;
Производительность труда
(Пр.труда) одного рабочего находится следующим образом:
Пр.труда = В/Чобщ (44)
Среднемесячная зарплата одного
работающего (ЗП с.мес.):
ЗП с.мес = ФОТ/ (Чобщ · 12)(45)
Заключение
Рассчитанные технико-экономические и финансовые показатели и выполненные расчеты по определению экономической эффективности инвестиций, направляемых на новое строительство, позволяют сделать вывод об эффективности проекта на данном этапе (NPV>0, капитальные вложения окупаются в течение 3 года с начала реализации проекта). Эффективность проекта показали, как статические методы, так и динамические методы.
Цель курсового проекта по разработке проекта строительства нового электромашинного цеха тепловозоремонтного предприятия достигнута, выполнены следующие задачи: рассмотрена схема технологического процесса и планировка цеха; проанализированы технико-экономические показатели; дана финансово-экономическая оценка проекта.
Проект эффективен и может быть принят к реализации.
амортизация материальный затрата капитальный
Список литературы
1. Оценка экономической эффективности проекта строительства цеха. Методические указания к курсовой работе по дисциплине «Экономика предприятий (организаций)» / А.А. Куклин, И.С. Белик. Екатеринбург: ГОУ УГТУ-УПИ; Ин-т экономики УрО РАН, 2010, 47 с.
. Технико-экономическое обоснование строительства (на примере строительства дизельного цеха): Методические указания к курсовой работе по дисциплине «Экономика предприятий (организаций)» / А.А. Куклин, И.С. Белик. Екатеринбург: ГОУ УГТУ-УПИ; Ин-т экономики УрО РАН, 2009, 32 с.
. Зайцев Н.Л. Экономика промышленного предприятия: Учебник.- 2-е изд., перераб. и доп. М.: ИНФРА-М, 2009. 336 с.
. Малоземов Н.А., Иуникин А.И., Каплунов М.П. Тепловозоремонтные предприятия. Организация, планирование и управление: Учебник для вузов ж.д.транспорта. М.: Транспорт, 2014. 103 с.