Курсовая работа (т): Особенности формирования местного бюджета
Особенности формирования местного бюджета
Содержание
Введение
. Муниципальные бюджеты - финансово-экономическая основа местного самоуправления
1.1 Финансово-экономическая основа местного самоуправления
.2 Структура, рассмотрение и утверждение местного бюджета
.3 Методы прогнозирования доходов местного бюджета
. Анализ исполнения местного бюджета муниципального образования «Эмисский Наслег» Амгинского Улуса РС (Я)
.1 Характеристика администрации муниципального образования «Эмисский наслег» Амгинского улуса (района) Республики Саха (Якутия)
.2 Анализ исполнения местного бюджета
.3 Анализ формирования местного бюджета
.4 Рекомендации по повышению доходов местного бюджета
Заключение
Список литературы
Введение
Необходимость решения проблем формирования доходов МО, целесообразна обоснованным доходам и расходам местного бюджета. В этом заключается актуальность выбранной темы курсовой работы
Бюджетная система страны является основной финансовой базой деятельности государственных органов власти и органов местного самоуправления в сфере экономического и социального развития соответствующих территорий.
В Республике Саха (Якутия) в соответствии с Конституцией признается и гарантируется местное самоуправление - самостоятельная и под свою ответственность деятельность населения по решению вопросов местного значения с учетом интересов населения, его национально-этических особенностей.
Органы местного самоуправления разрабатывают, утверждают, программы социально-экономического развития улуса. Между тем органы местного самоуправления не обладают достаточными собственными финансовыми средствами, которыми они могли бы свободно распоряжаться при осуществлении своих функций. Финансовые средства органов местного самоуправления не соразмерны их обязанностям, установленным Конституцией и законодательством. В настоящее время, бюджеты многих муниципальных образований республики принимаются с дефицитом, большая часть всех доходов бюджетов составляют дотации, субвенции и субсидии из республиканского бюджета.
Из вышесказанного вытекает необходимость теоретических разработок проблемы формирования и управления финансовыми ресурсами муниципальных образований, в частности на примере муниципального образования «Эмисский наслег», в период становления местного самоуправления.
Сложное экономическое положение России, острота вопросов межбюджетных отношений, несбалансированность даже минимально необходимых расходов территорий, предполагает необходимость расходов территорий, предполагает необходимость коренного изменения механизма формирования финансовых ресурсов территорий. Поэтому проведенная работа является актуальным как с теоретических позиций, так и сточки зрения практической значимости.
Целью курсовой работы заключается на основе формирования доходов бюджетов муниципальных образований определить предложения по расширению базы поступления финансовых ресурсов. Исходя из сформулированной цели, при выполнении работы были поставлены задачи:
формирование местного бюджета;
– бюджет муниципального образования «Эмисский наслег»;
– действующие источники формирования финансовых ресурсов;
– предложения по увеличению доходов муниципалитетов.
Объектом исследования в работе является муниципальное образование «Эмисский наслег». Предметом выступает доходная часть местного бюджета.
Муниципальное образование, как и многие муниципальные образования Российской Федерации, оказалось не готовым к новым реалиям, причем не столько в сфере решения практических вопросов, сколько, в первую очередь, в финансовом обеспечении возложенных на нее полномочий, оценки наличных ресурсов и выбора стратегии развития.
Курсовая работа разработан на основе анализа и обобщения основных показателей в период с 2011 по 2013 годы. Были использованы данные муниципального образования «Эмисский наслег».
В работе использованы труды: Бюджетный кодекс РФ, Федеральные законы, Закон РС (Я), постановления правительства РС (Я), Бабича А.М., Брайчева Т.В., Дробозина Л.А. и других.
В первой главе раскрыты методологические основы муниципального управления; содержание и сущность; предмет и задачи, принципы местного самоуправления. Структура бюджетно-финансовых ресурсов, назначение и роль местного бюджета в управлении наслегам.
Во второй главе дана характеристика анализа исполнения местного бюджета муниципального образования «Эмисский наслег», выявлены основные направления бюджетной сферы и проблемы формирования местного бюджета.
Экономическую основу местного самоуправления составляют средства местного бюджета, имущество, находящееся в муниципальной собственности, а также имущественные права, предоставленные органам местного самоуправления, дают им возможность составлять, рассматривать, утверждать свои бюджеты.
Местный бюджет - это централизованный фонд финансовых ресурсов отдельного муниципального образования, формирование, утверждение и исполнение, а также контроль, за исполнением которого осуществляются органом местного самоуправления самостоятельно.
Экономическая сущность местных бюджетов проявляется в их назначении. Они
выполняют следующие функции: формирование денежных фондов, являющихся
финансовым обеспечением деятельности местных органов власти; распределение и
использование этих фондов между отраслями народного хозяйства; контроль за
финансово-хозяйственной деятельностью предприятий; организаций и учреждений,
подведомственных этим органам власти.
1. Муниципальные бюджеты - финансовые основы местного самоуправления
.1 Финансово-экономическая основа местного самоуправления
Эффективность местного самоуправления определяется прежде всего материально-финансовыми ресурсами, имеющимися в распоряжении муниципальных образований и которые составляют финансово-экономическую основу местного самоуправления.
Финансово-экономические основы, обеспечивая хозяйственную самостоятельность местного самоуправления, служат прежде всего удовлетворению потребностей населения муниципальных образований, созданию условий его жизнедеятельности.
Финансово-экономические основы местного самоуправления составляют:
· муниципальная собственность;
· местные бюджеты и иные финансовые ресурсы местного самоуправления;
· имущество, находящееся в государственной собственности и переданное в управление органам местного самоуправления, а также, в соответствии с законом, иная собственность, служащая удовлетворению потребностей населения муниципального образования.
Признание и гарантированность государством местного самоуправления предполагает, что государство берет на себя определенные обязательства по созданию необходимых экономических, финансовых и иных условий и предпосылок для развития местного самоуправления, т.е. они обязаны содействовать развитию финансово-экономических основ местного самоуправления. В этих целях органы государственной власти Российской Федерации и государственной власти ее субъектов, в соответствии с Законом «Об общих принципах организации местного самоуправления»:
· регулируют законами порядок передачи объектов государственной собственности в муниципальную собственность;
· передают органам местного самоуправления материальные и финансовые средства, необходимые им для осуществления отдельных государственных полномочий, которыми могут надеяться законом данные органы;
· разрабатывают и устанавливают государственные минимальные социальные стандарты;
· регулируют отношения между федеральным бюджетом и местными бюджетами, между бюджетом субъекта Российской Федерации и местными бюджетами;
· обеспечивают сбалансированность минимальных местных бюджетов на основе нормативов минимальной бюджетной обеспеченности;
· обеспечивают гарантии финансовой самостоятельности местного самоуправления;
· компенсируют местному самоуправлению дополнительные расходы, возникающие в результате решений, принятых органами государственной власти;
· участвуют в решении местных задач через целевые федеральные и региональные программы.
Центральное место в финансовой системе любого государства занимает государственный бюджет - имеющий силу закона финансовый план государства (роспись доходов и расходов) на текущий (финансовый) год. Бюджетный кодекс Российской Федерации определяет бюджет как форму образования и расходования фонда денежных средств, предназначенных для финансового обеспечения задач и функций государства и местного самоуправления». То есть, государственный бюджет является для государства средством аккумулирования финансовых ресурсов, дает государственной власти возможность содержать государственный аппарат, армию, выполнять социальные мероприятия, реализовывать приоритетные экономические задачи и т.д.
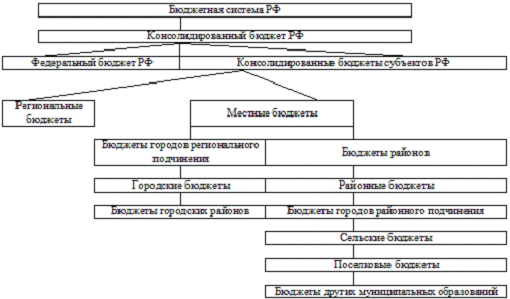
Рис. 1. Бюджетная система Российской Федерации
Каждое муниципальное образование имеет собственный бюджет. «Местный бюджет (бюджет муниципального образования) - это форма образования и расходования денежных средств, предназначенных для обеспечения задач и функций, отнесенных к предметам ведения местного самоуправления.
Муниципальные финансовые ресурсы формируются на основе:
· государственных средств, передаваемых в виде доходных источников и прав, предусмотренных законодательными актами;
· заемных средств - за счет доходов от использования муниципальной собственности, платы за услуги и т.п.;
· заемных средств или муниципальных кредитов.
Первый и третий источники зависят от государства или кредитных организаций, следовательно, органы муниципальной власти должны стремиться к наращиванию собственных средств, т.е. второй группы источников. Соотношение в формируемом бюджете муниципального образования государственных, собственных и заемных средств определяет степень самостоятельности органов муниципальной системы управления.
Органы государственной власти РФ и ее субъектов, согласно закона «Об общих принципах организации местного самоуправления», осуществляют государственную финансовую поддержку муниципальных образований. Для этого используются следующие средства бюджетного регулирования местных бюджетов:
· нормативные отчисления от регулирующих доходов;
· дотации и субвенции местным бюджетам;
· средства, выделяемые из фонда финансовой поддержки муниципальных образований;
· средства поступающие по взаимным расчетам из федерального бюджета и бюджетов субъектов Федерации, и др.
Формирование и использование местных финансовых ресурсов, находящихся в распоряжении муниципальных образований, осуществляется ими самостоятельно.
Органы государственной власти гарантируют:
· право органов местного самоуправления самостоятельно осуществлять бюджетный процесс;
· право органов местного самоуправления самостоятельно определять направления расходования средств местного бюджета и других местных финансов;
· право органов местного самоуправления самостоятельно распоряжаться свободными остатками средств местных бюджетов, образовавшимися в конце финансового года в результате увеличения поступления доходов или уменьшения расходов.
Очень многие муниципальные образования имеют «дотационные» бюджеты, т.е. получают дотации для покрытия текущих расходов. На осуществление определенных целевых расходов местным бюджетам могут предоставляться бюджетом другого уровня нашей бюджетной системы субвенции и в случае их не использования по целевому назначению подлежат возврату в соответствующий бюджет. Местным бюджетам могут предоставляться из бюджетов другого уровня бюджетной системы субсидии. Они предоставляются на условиях долевого финансирования целевых расходов.
В целях выравнивания финансового положения муниципальных образований органы государственной власти субъектов Федерации оказывают финансовую помощь муниципальным образованиям из средств фонда финансовой помощи муниципальных образований. Этот фонд формируется в бюджете субъекта Федерации путем отчислений от федеральных и региональных налогов, поступающих в бюджет субъектов Федерации.
Распределение средств фонда финансовой поддержки муниципальных образований осуществляется в соответствии с фиксированной формулой, учитывающей численность населения муниципального образования, долю детей дошкольного и школьного возраста в общей численности населения муниципального образования, долю лиц пенсионного возраста в общей численности населения муниципального образования, площадь территории муниципального образования, уровень душевой обеспеченности бюджетными средствами муниципального образования, а также другие факторы, определяющие особенности данного субъекта Российской Федерации. Доля каждого муниципального образования в общем объеме средств фонда финансовой поддержки муниципальных образований устанавливается в процентах и утверждается законом субъекта Российской Федерации о бюджете субъекта Российской Федерации.
Кроме того, в доходы местных бюджетов могут также зачисляться безвозмездные перечисления по взаимным расчетам, т.е. это операции по передаче средств между бюджетами разных уровней бюджетной системы РФ, связанные с изменениями в налоговом и бюджетном законодательстве РФ, передачей полномочий по финансированию расходов или передачей доходов, происшедшими после утверждения решения о бюджете и не учтенными этим решением.
Формирование расходов местных бюджетов основывается на единых методологиях, нормативах минимальной бюджетной обеспеченности, государственных минимальных социальных стандартов, социальных норм, устанавливаемых органами государственной власти.
Расходная часть местных бюджетов включает:
· расходы, связанные с решением вопросов местного значения;
· расходы, связанные с осуществлением отдельных государственных полномочий, переданных органам местного самоуправления;
· расходы, связанные с обслуживанием и погашением муниципального долга по ссудам;
· ассигнования на страхование муниципальных служащих, объектов муниципальной собственности, а также гражданской ответственности и предпринимательского риска;
· иные расходы, предусмотренные уставом муниципального
образования.
.2 Структура, рассмотрение и утверждение местного бюджета
Структура местного бюджета
Бюджет муниципального образования (местный бюджет) - форма образования и расходования денежных средств в расчете на финансовый год, предназначенных для исполнения расходных обязательств соответствующего муниципального образования.
Использование органами местного самоуправления иных форм образования и расходования денежных средств для исполнения расходных обязательств муниципальных образований не допускается.
В новой редакции Бюджетного кодекса разделены понятия «бюджетные обязательства» и «бюджетные полномочия».
В соответствии с определением Бюджетного кодекса РФ, бюджетными полномочиями органов местного самоуправления являются установленные законодательством Российской Федерации права и обязанности органов местного самоуправления по регулированию бюджетных правоотношений, организации и осуществлению бюджетного процесса. К бюджетным полномочиям органов местного самоуправления относятся: