Курсовая работа (т): Практика отражения в финансовой отчётности информации о доходах организации
Отчет о финансовых результатах- основной источник информации для финансового анализа предприятия. Двух основных форм отчетности (Баланса и Отчет о финансовых результатах) достаточно, чтобы рассчитать и оценить все основные коэффициенты и показатели предприятия (например, автоматически, используя специальную программу).
Отчет о финансовых результатах отражает результаты финансово-хозяйственной деятельности за определенный период. Отчет раскрывает структуру доходов и расходов предприятия за отчетный период, определяет общую сумму операционной прибыли, доходы (расходы) по другим видам деятельности, а также величину чистой прибыли (убытка), полученной предприятием в течение отчетного периода. В Отчете находят отражение также основные элементы операционных расходов.
Статьи отчета о финансовых результатах следующие:
выручка от реализации продукции, которую определяют за вычетом налога на добавленную стоимость, акцизного сбора, скидок и других вычетов.
По статье «Себестоимость реализованной продукции» отражают производственную себестоимость реализованной продукции.
Статья «Валовая прибыль» предприятия рассчитывается как разница между выручкой от реализации продукции и ее себестоимостью.
По статье «Коммерческие расходы» отражает расходы:
на затаривание и упаковку изделий на складах готовой продукции
на доставку продукции на станцию (пристань) отправления, погрузку в вагоны, суда, автомобили и другие транспортные средства;
комиссионные сборы (отчисления), уплачиваемые сбытовым и другим посредническим организациям;
на содержание помещений для хранения продукции в местах ее продажи и оплате труда продавцов в организациях, занятых сельскохозяйственным производством;
на рекламу;
на представительские расходы;
другие аналогичные по назначению расходы.
По статье "Доход от участия в капитале" предусмотрено отражение дохода (убытка), полученной от инвестиций в ассоциированные, дочерние или совместные организации, учет которых ведется по методу участия в капитале.
Статья "Прочие доходы" предназначена для отражения дохода от реализации финансовых инвестиций, необоротных активов и имущественных комплексов и других доходов, возникающих в процессе финансово-хозяйственной деятельности, но не связанные с операционной деятельностью
По статье «Прочие расходы» отражаются себестоимость реализации внеоборотных активов, имущественных комплексов, другие расходы, возникающие в процессе деятельности (кроме финансовых расходов), но не связанные с операционной деятельностью предприятия.
Прибыль (убыток) от основной деятельности, финансовые и прочие доходы и расходы определяют прибыль (убыток) от обычной деятельности до налогообложения. Прибыль от обычной деятельности в вычисляют как разность между прибылью от обычной деятельности до налогообложения и суммой единого налога, подлежащего оплате.
В статье налог на прибыль отражается сумма налога на прибыль, который был оплачен в бюджет, согласно действующему законодательству.
Чистая прибыль (убыток) является основным итогом деятельности предприятия
отчета о финансовых результатах. Его рассчитывают как алгебраическая сумма
прибыли (убытка) от обычной деятельности, чрезвычайной прибыли (убытка) и
налогов с чрезвычайной прибыли.
1.3 Международная практика отражения в финансовой отчётности
информации о доходах организации
Международная практика идет по пути объединения в едином отчете о прибылях и убытках всех компонентов совокупного дохода - МСФО (IAS) 1 "Представление финансовой отчетности". В отличие от МСФО, где можно насчитать с десяток видов операций, не включаемых в прибыль или убыток (компонентов прочего совокупного дохода), в российском учете пока в этом отношении имеется только переоценка внеоборотных активов. Поэтому дополнение отчета о финансовых результатах строкой <garantf1://12077762.20019/> "Результат от прочих операций, не включаемый в чистую прибыль (убыток) отчетного периода", актуален лишь для небольшого числа компаний.
Базовую прибыль (убыток) на акцию (строка 2900) рассчитывают акционерные общества в соответствии с Методическими рекомендациями по раскрытию информации о прибыли, приходящейся на одну акцию, утвержденными приказом Минфина России от 21.03.2000 № 29н.
Показатель базовой прибыли на акцию отражает часть прибыли отчетного периода, причитающуюся акционерам - владельцам обыкновенных акций. Исчисление прибыли, приходящейся на привилегированные акции, производится в соответствии с учредительными документами (методическими рекомендациями порядок расчета не рассмотрен).
Базовая прибыль на акцию определяется путем деления базовой прибыли (убытка) отчетного периода на средневзвешенное количество обыкновенных акций, находящихся в обращении в течение отчетного периода.
Под базовой прибылью понимают часть прибыли, оставшейся после уплаты всех налогов и дивидендов по привилегированным акциям. Средневзвешенное количество обыкновенных акций определяется путем деления количества обыкновенных акций, находящихся в обращении на каждое 1-е число месяца отчетного периода, на количество месяцев в отчетном периоде.
Пример. На начало отчетного периода число обыкновенных акций, находящихся в обращении, составляло 15 000 шт.; 1 июля организация выкупила у акционеров 3000 акций, а 1 сентября произошла дополнительная эмиссия, которая составила 7500 шт.
КОА = 15 000 шт. х 6 мес. + 12 000 шт. х 2 мес. + 19 500 шт. х 4 мес. == = 192000шт.: 12 мес. = 16000шт. КОА - количество обыкновенных акций.
Если чистая прибыль (ЧП) равна, к примеру 480 000 руб., то базовая прибыль на акцию (БПА) = 480 000 руб.: 16 000 шт. = 30 руб.
Разводненная прибыль на акцию (строка 2910) - величина, которая отражает возможное снижение уровня базовой прибыли на акцию в отчетном периоде. Под разводнением прибыли, приходящейся на одну акцию, понимается уменьшение прибыли, которое может произойти в результате:
конвертации ценных бумаг, выпущенных обществом (привилегированных акций, облигаций и др.), в обыкновенные акции;
исполнения обществом договора купли-продажи обыкновенных акций у эмитента по цене ниже их рыночной стоимости;
дополнительной эмиссии обыкновенных акций и т.п. В отличие от базовой прибыли на акцию показатель разводненной прибыли показывает возможную наихудшую ситуацию. Такая информация служит предупреждением акционерам о том, что меньшая прибыль компании будет распределена на большее количество акций, т.е. разводнена.
Пример. Чистая прибыль организации (ЧП) = 480 000 руб. Средневзвешенное количество обыкновенных акций в обращении =16 000 шт. Облигации, каждая конвертируется в 1,5 обыкновенные акции = 1000 шт. Выплата процентов по облигациям 20 ру.б х 1000 шт. = 20 000 руб. Корректировка чистой прибыли = 480 000 руб. + 20 000 руб. = 500 000 руб. Количество обыкновенных акций в результате конвертации облигаций = = 16000шт. + 1000шт. х 1,5шт. = 17500шт.;
БПА = 480 000 руб.: 16 000 шт. = 30 руб.;
Разв. ПА = 500 000 руб.: 17 500 шт. = 28,57 руб.
Если размещение дополнительных акций произошло в отчетное году, то базовая и разводненная прибыль корректируются. Если дополнительный выпуск произошел после отчетной даты, но до подписания отчетности, то информация об этом должна быть раскрыта в пояснительной записке.
В целях раскрытия содержания прочих доходов и расходов, формирующих финансовый результат деятельности организации в случае их существенности, может быть выбран один из двух вариантов:
могут раскрываться непосредственно в отчете о прибылях и убытках путем детализации соответствующих статей;
в пояснениях к отчету о прибылях и убытках представить расшифровку строк Отчета о прибылях и убытках, по которым отражаются отдельные виды прибылей и убытков.
МСФО рекомендуют два формата представления отчета о финансовых результатах.
. Метод характера затрат или сущности расходов. Расходы объединяются в отчете в соответствии с их экономическим характером (амортизация, закупка материалов, ТЗР, заработная плата, затраты на рекламу) и не перераспределяются между различными функциональными направлениями внутри компании. Этот метод более привлекателен для небольших компаний.
.
Метод функции затрат или метод по себестоимости реализации и квалифицируют
расходы в соответствии с их функцией как часть себестоимости продаж, расходов
на реализацию или административную деятельность.
Глава 2. Формирование доходов и финансовой отчетности в ООО «Зодиак»
.1 Общая характеристика ООО «Зодиак»
ООО «Зодиак-В» - это обществом с ограниченной ответственностью. Деятельность, которого регулируется на основании Гражданского Кодекса Российской Федерации (гл.4 ст. 87-94), Федерального закона от 08.02.1998 N 14-ФЗ "Об обществах с ограниченной ответственностью" и Устава ООО «Зодиак-В». Создано общество было в 2000 году и за весь этот период названия предприятия не менялось.
Общество с ограниченной ответственностью ООО "Зодиак-В" учреждено двумя физическими лицами. Уставный капитал ООО "Зодиак-В" разделен на равные доли определенных, учредительными документами размеров; участники данного общества с ограниченной ответственностью не несут ответственности по его обязательствам и не терпят риск убытков, которые связанные с деятельностью предприятия, в пределах доли внесенных ими вкладов. Правовое положение общества, его права и обязанности участников регулируются Гражданским Кодексом и законом об обществах с ограниченной ответственностью.
У ООО "Зодиак-В" есть в собственности обособленное имущество, которое учитывается на его самостоятельном балансе, от своего имени приобретает и осуществляет имущественные и личные неимущественные права, несет обязанности, может быть как истцом, так и ответчиком в суде.
В ООО "Зодиак-В" организован линейный тип организационной структуры.
Степень централизации управления ООО "Зодиак-В" высокая, так как руководство высшего звена оставляет за собой большую часть полномочий, необходимых для принятия важнейших решений.
Задание данного предприятия заключается в получении прибыли путем осуществления розничной торговли.
Основным направление деятельности предприятия является производство и продажа сладких новогодних подарков и новогодней упаковки, подарков к разнообразным праздникам, различным другим праздникам, а также оптовая и розничная торговля кондитерскими изделиями, китайским и цейлонским чаем, маскарадными (карнавальными) костюмами для детей и взрослых, елочными украшениями, мишурой. В 2010 году в ООО «Зодиак-В» открылось новое направление деятельности - продажа оптом и в розницу развивающих игр и игрушек для детей: настольных развивающих и обучающих игр, наборов для детского творчества, наборов для рисования, мозаики, пазлов для детей, развивающих игрушек из пластмассы и дерева, кукол и аксессуаров для кукол.
Организацией экономической работы на ООО "Зодиак-В" занимается главный бухгалтер, который осуществляет организацию бухгалтерского учета хозяйственно-финансовой деятельности предприятия и контроль за экономическим использованием материальных, трудовых и финансовых ресурсов, за сохранением собственности акционеров обеспечивает рациональную организацию учета и отчетности на предприятии.
В ООО "Зодиак-В" организован линейный тип организационной
структуры, графически и представлен на рисунке 1
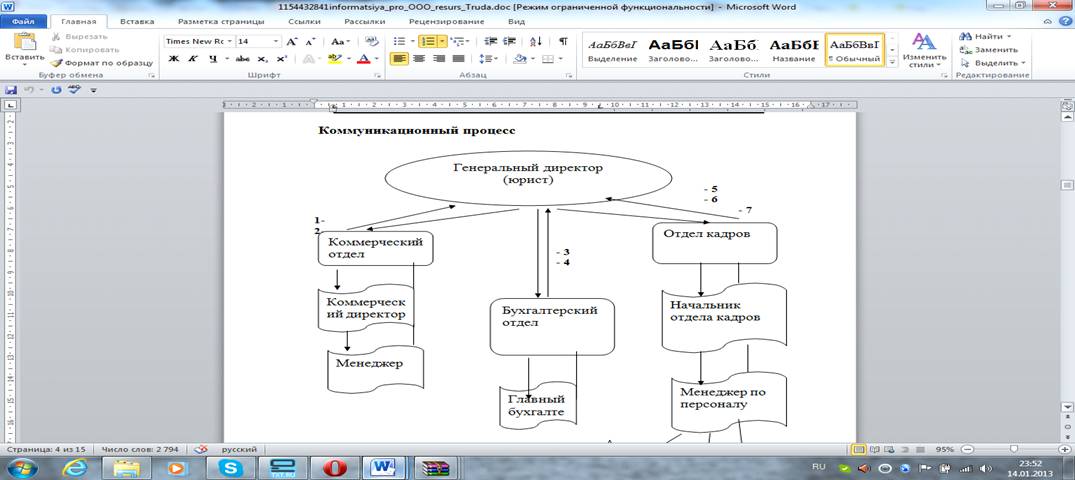
Рис.1 Организационная структура ООО "Зодиак-В"
Сущность данной организационной структуры заключается в том, что управляющие воздействия на объект могут передаваться только одним доминантным лицом - руководителем, который получает официальную информацию только от своих непосредственно ему подчиненных лиц, принимает решения по всем вопросам, относящимся к руководимой им части объекта и несетответственность за его работу перед вышестоящим лицом.
Далее приведем основные технико-экономические показатели деятельности ООО
«Зодиак-В», данные сведем в таблицу 2.1
Таблица 2.1
Основные технико-экономические показатели деятельности ООО «Зодиак-В»
|
Показатели |
2010 г., руб. |
2011 г., руб. |
2012 г., руб. |
Абсолютное отклонение, 2012 к 2011 (+,-) |
Относительное отклонение 2012 к 2011,% |
|
Выручка |
11423261 |
350577244 |
477464779 |
126887535 |
36,19% |
|
Себестоимость продаж |
8644402 |
266947272 |
360045031 |
93097759 |
34,87% |
|
Валовая прибыль |
2778859 |
83629972 |
117419748 |
33789776 |
40,40% |
|
Коммерческие расходы |
133712 |
80032327 |
108905748 |
28873421 |
36,08% |
|
Прибыль от продаж |
298609 |
3597645 |
8514000 |
4916355 |
136,65% |
|
Прибыль до налогообложения |
561134 |
8915069 |
24502852 |
15587783 |
174,85% |
|
Налог на прибыль |
142458 |
1888531 |
4921537 |
3033006 |
160,60% |
|
Чистая прибыль |
418676 |
5994668 |
18878772 |
12884104 |
214,93% |
Итак, из данных таблицы 2.1 видим, что в 2012 году по сравнению с 2011 годом выручка от продаж увеличилась на 126887535 руб. и составляет 477464779 руб., темп роста составляет 36,19%
Себестоимость реализованной продукции и услуг, также увеличилась на 93097759 руб. или 34,87% и составляет 360045031 руб.
Валовая прибыль ООО «Зодиак-В»также увеличилась на 33789776 руб. или 40,40%, это объясняется увеличением выручки от реализации продукции и услуг.
Коммерческие расходы увеличились в 2012 году по сравнению с 2011 годом на 28873421 руб., темп роста составил 36,08%.
Прибыль от продаж в 2012 году увеличилась по сравнению с 2011 годом на 4916355 руб., темп роста составил 136,65%
Прибыль до налогообложения в 2012 году по сравнению с 2011 годом на 15587783 руб. и составляет 24502852 руб., увеличение прибыли до налогообложения объясняется увеличением валовой прибыли предприятия и возможно других доходов. Также в связи с увеличением прибыли до налогообложения, налог на прибыль также увеличился в 2012 году по сравнению с 2011 годом на 3033006 руб. или 160,60%
Чистая прибыль ООО «Зодиак-В» в 2012 году по сравнению с 2011 годом увеличилась на 12884104 руб., темп роста составил 214,93%. Графически изменения основных показателей деятельности ООО «Зодиак-В» представим на рисунке 2.
доход отчётность финансовый
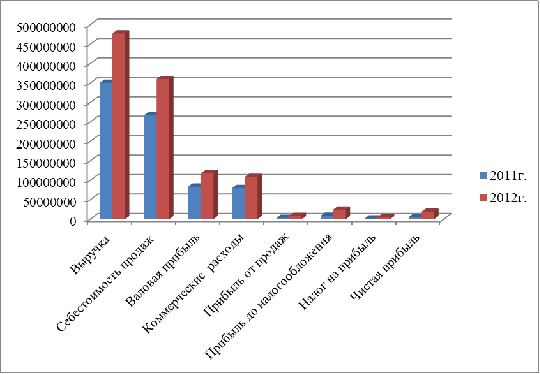
Рис. 2 Динамика основных показателей деятельности ООО «Зодиак-В»
В целом наблюдаем, что все основные показатели деятельности ООО «Зодиак-В» значительно увеличиваются, что говорит об позитивной динамики деятельности ООО «Зодиак-В».
Таким образом, по результатам проведенного анализа можно сделать
следующие выводы: предприятие выпускает запасные части для паровых и газовых
турбин, также освоен ремонт роторов газовых турбин, создан архив
конструкторской и технологической документации, закуплено современное
оборудование, позволяющее сокращать сроки и трудоемкость изготовления
продукции. Компания предлагает изготовление и поставку как штатных, так и
модернизированных узлов и деталей турбин. За анализируемый период все показатели
деятельности ООО «Зодиак-В» значительно увеличились, чистая прибыль в 2012 году
составила 18878772 руб.
.2 Учёт доходов и расходов ООО «Зодиак»
Финансовый результат от продажи продукции (работ и услуг) определяют по активно-пассивному счету 90 «Продажи». Этот счет предназначен для обобщения информации о доходах и расходах, связанных с обычными видами деятельности организации, а также для определения финансового результата по ним. На этом счете отражается, в частности, выручка и себестоимость по: работам и услугам промышленного и непромышленного характера; по услугам рекламы; предоставлению за оплату во временное пользование своих активов по договору аренды и т.д. (когда это является предметом деятельности организации). К счету 90 «Продажи» в ООО «Зодиак» открыты следующие субсчета:
90/1.1 «Выручка от продаж товаров и услуг»;
90/1.3 «Себестоимость выполненных работ»;