Курсовая работа (т): Практика отражения в финансовой отчётности информации о доходах организации
Для правильного определения финансового результата деятельности предприятия необходимо соблюдать условия признания и классификации доходов и расходов.
Определение понятий «доход» и «расходы» согласно национальным стандартам бухгалтерского учета и международным стандартом приведены в табл. 3.1.
Таблица 3.1
Основные определения понятий «доход» и «расходы» Понятие ПБУ и МСФО
|
Понятие |
ПБУ |
МСФО |
|
Доход |
увеличение экономических выгод в виде поступления активов или уменьшения обязательств, которые приводят к росту собственного капитала (за исключением роста капитала за счет взносов собственников) |
валовое поступление экономических выгод в течение периода, возникающий в ходе обычной деятельности субъектов ведения хозяйства, когда собственный капитал возрастает в результате этого поступления, а не в результате взносов участников капитала |
|
Расходы |
уменьшение экономических выгод в виде выбытия активов или увеличения обязательств, которые приводят к уменьшению собственного капитала (за исключением уменьшения капитала за счет его изъятия или распределения собствениками) |
признаются в Отчете о прибыли и убытки, когда возникает уменьшение будущих экономических выгод, связанных с уменьшением обязательств, которые можно достоверно измерить |
Соответствие национальных и международных стандартов бухгалтерского учета
по учету доходов и расходов предприятия сгруппированы и приведены в табл. 3.2 и
3.3.
Таблица 3.2
Соответствие отечественных и международных стандартов бухгалтерского учета по учету доходов предприятия
|
Отечественная практика |
Международная практика |
Номер |
Название |
Номер |
||
|
ПБУ 9/99 |
Доход |
МСБУ 18 |
Доход |
|||
|
ПБУ 4/99 |
Отчет о финансовых результатах |
МСБУ 1 |
Представление финансовой отчетности" |
|||
|
|
|
МСБУ 20 |
Учет государственных субсидий и раскрытие информации о государственной помощи |
|||
|
|
|
МСБУ 11 |
Строительный контракт |
|||
Таблица 3.3
Соответствие отечественных и международных стандартов бухгалтерского учета по учету расходов предприятия
|
Отечественная практика |
Международная практика |
||
|
Название |
Номер |
Название |
Номер |
|
ПБУ 10/99 |
Расходы |
МСБУ 1 |
Представление финансовой отчетности" |
|
ПБУ 2 |
Общие требования к финансовой отчетности |
МСБУ 16 |
Основные средства |
|
|
|
МСБУ 18 |
Выручка |
|
ПБУ 5/99 |
Отчет о финансовых результатах |
МСБУ 23 |
Затраты по займам |
|
|
|
МСБУ 38 |
Нематериальные активы |
В соответствии с требованиями действующего законодательства в Росстт существует регламентированная форма Отчета о финансовых результатах .
Методика формирования статей отчета о финансовых результатах имеет расхождения между нормами отечественных и международных стандартов. Так, в России организации формируют выручку от продажи товаров, работ и услуг (за исключением НДС, акцизов и других обязательных платежей) на основе поступлений, связанных с выполнением работ и оказанием услуг, осуществлением хозяйственных операций. Эти доходы являются доходами от обычных видов деятельности, признанных организацией в бухгалтерском учете. Чистый объем продаж за рубежом рассчитывается добавлением к валовой выручке от реализации продукции величины представленных поставщикам скидок и вычитанием стоимости продукции, возвращенной покупателям, и сумм скидок, предоставленных покупателям.
Еще одним отличием между отчетами являются статьи прочих доходов и расходов, которые в зарубежной практике именуются «случайные прибыли/убытки». Данные доходы и расходы (прибыля и убытки) с помощью присоединения их к прибылей (убытков) от продажи (в России) или к прибыли от операционной деятельности (за рубежом) формируют показатель «Прибыль до налогообложения».
Таким образом, несмотря на то, что все национальные Положения бухгалтерского учета России в значительной степени основываются на Международных стандартах бухгалтерского учета, они не тождественны.
Применение МСФО для субъектов хозяйствования характеризуется возможностью получения необходимой информации для принятия управленческих решений, привлечения иностранных инвестиций и займов, а также выхода на зарубежные рынки, надежностью информации, прозрачностью информации, обеспечивается путем соблюдения правил ее составления, а также многочисленными объяснениями отчетности.
Итак, международные стандарты не только обобщают накопленный опыт разных стран, но и активно влияют на развитие национальных систем бухгалтерского учета и отчетности. МСФО можно расценивать как инструмент глобализации экономики и мирохозяйственных связей. В связи с этим ценность МСФО важна как для иностранных, так и для отечественных инвесторов, что еще раз подтверждает необходимость и полезность внедрения МСФО во все сектора экономики России.
Раскрыв сущность учета финансовых результатов, автор считает, что
целесообразным будет выявления различий в национальных и международных подходах
к составлению отчетности о финансовых результатах и их усовершенствования.
Заключение
Доходность предприятия является одним из важнейших показателей, отражающих финансовое состояние предприятия. Такой показатель определяет цель предпринимательской деятельности. Помимо руководства фирмы и коллектива, он интересует вкладчиков капитала (инвесторов, кредиторов), а также государственные органы, и прежде всего - налоговую службу, фондовые биржи, осуществляющие куплю-продажу ценных бумаг. Основной результат деятельности предприятия определяется с помощью ряда показателей, которые делятся на абсолютные и относительные. К абсолютным показателям принадлежит прибыль предприятия, которую иногда отождествляют с понятием «доход», а к относительным - рентабельность предприятия.
Под доходом понимают финансовый показатель, определяемый как разница между выручкой, полученной от предпринимательской деятельности, и материальными и приравненными к ним затратами. Такое определение дохода подпадает под общегосударственное, макроэкономическое толкование, но для отдельного предприятия оно может вызвать споры.
Главной целью создания и дальнейшего развития любого субъекта хозяйственной деятельности, независимо от вида его деятельности илиформы собственности, является получение конечного финансового результата, т.е. прибыли.Экономический итог производственной деятельности субъектов хозяйствования,выражается в стоимостной (денежной) форме, является финансовым результатом.
Финансовым результатом деятельности предприятия в отчетном периоде может бытьприбыль или убыток. Большую часть прибыли составляет прибыль от реализации продукции, полученная в виде разницы между выручкой от реализации продукции и затратами на ее производство и сбыт. На величину прибыли могут влиять финансовыерезультаты, полученные от инвестиционной и финансовой деятельности предприятия, а такжеполученные в результате чрезвычайных событий.
Прибыль как главный показатель эффективности деятельности предприятиявыступает и как критерий определения уровня выплат дивидендов, как определяющий фактор приустановлении уровня заработной платы и вознаграждения администрации.
Основой экономического подхода к определению этого понятия является термин «выручка», то есть объем продаж производимой предприятием продукции (работ, услуг). Иногда этот термин отождествляется с понятием «доход предприятия». Примером упрощенного подхода является следующее определение этой категории: «Как экономическая категория доход (выручка) является потоком денежных средств и других поступлений за определенный период, полученный от продажи продукции, товаров, работ, услуг».
Распространенным среди современных экономистов стало определение понятия «доход предприятия» как суммы выручки от реализации продукции и имущества, а также от осуществления внереализационных операций. Например, такому подходу привела толкование В.П. Грузинова: «Доход предприятия состоит из выручки от реализации продукции (работ, услуг), основных средств (лишних) и иного имущества предприятия, а также с доходов от внереализационных операций».
В соответствии с ПБУ 9/99 «Доходы организации» доходами организации признается увеличение экономических выгод в результате поступления активов (денежных средств, иного имущества) и (или) погашения обязательств организациями-дебиторами, приводящее к увеличению капитала этой организации, за исключением вкладов участников (собственников имущества).
Доходы организации в зависимости от их характера, условий получения и направлений ее деятельности подразделяются на:
) доходы от обычных видов деятельности;
) прочие доходы.
Основным направление деятельности ООО «Зодиак-В» является производство и продажа сладких новогодних подарков и новогодней упаковки, подарков к разнообразным праздникам, различным другим праздникам, а также оптовая и розничная торговля кондитерскими изделиями, китайским и цейлонским чаем, маскарадными (карнавальными) костюмами для детей и взрослых, елочными украшениями, мишурой. Организацией экономической работы в ООО "Зодиак-В" занимается главный бухгалтер, который осуществляет организацию бухгалтерского учета хозяйственно-финансовой деятельности предприятия и контроль за экономическим использованием материальных, трудовых и финансовых ресурсов, за сохранением собственности акционеров обеспечивает рациональную организацию учета и отчетности на предприятии.
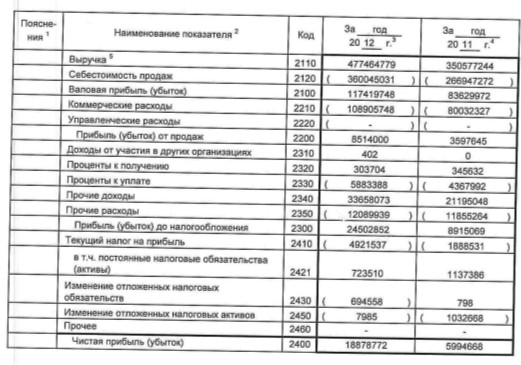
За исследуемый период 2010-2012гг. на предприятии ООО «Зодиак-В» сумма выручки от реализации возросла на 466041518 руб., в 2012 году по отношению с 2011 году выручка увеличилась на 126887535 руб., темп роста составлял 36,19%
Прибыль до налогообложения также увеличилась в 2012 году по отношению к 2011 году на 15587783 руб. или на 174,85%, выраженный прирост является положительной тенденцией.
Структура прибыли до налогообложения представлена прибылью от реализации товарной продукции, прибылью от участия в других организациях и прочих доходов. Это является отражением того, что предприятие занимается основным видом деятельности - реализацией продукции, но кроме этого имеет долевое участия в других предприятиях, имеет ценных бумаг, является арендодателем основных фондов и т. п.
Чистая прибыль в 2012 году по сравнению с 2010 годом увеличилась на 12884104 руб., темп роста составлял 214,93%.
Наибольшую прибыль от реализации приходится на товарную группу подарки на протяжении всего анализируемого периода, на эту товарную группу приходится в 2012 году 46023556 руб., руководству стоит большее внимание уделять развитию именно этому направлению. Прибыль от реализации продуктов питания в 2012 году увеличилась по отношению к 2011 году на 159598 руб., а по отношению к 2010 году на 21145920 руб.
Рассмотрение управления финансовым результатом, как составляющей общего управления предприятием позволит сформировать следующие его функции: учет составляющих финансового результата, формирование, распределение, контроль за его использованием, анализ финансового результата и координацию действий по управлению отдельными его составляющими.
Международные стандарты не только обобщают накопленный опыт разных стран,
но и активно влияют на развитие национальных систем бухгалтерского учета и
отчетности. МСФО можно расценивать как инструмент глобализации экономики и
мирохозяйственных связей. В связи с этим ценность МСФО важна как для
иностранных, так и для отечественных инвесторов, что еще раз подтверждает
необходимость и полезность внедрения МСФО во все сектора экономики России.
Список использованной литературы
1. Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ
. Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 № 146-ФЗ
. Бабченко Т.Н., Бабченко И.А. Трансформация отчетности кредитных организаций от РСБУ к МСФО. - М.: Дело. - 2006
. Бакаев A.C. Российский учет и международные стандарты финансовой отчетности // Бухгалтерский учет. - 2009. - № 3
. Бархатов А.П. Международные стандарты учета и финансовой отчетности. - М.: ИД «Дашков и К». - 2010
. Богачева И.В., Бухгалтерский учет в отраслях. М.: ЕАОИ, 2007. - 135 с.
. Богопольский А. Б. Существенность в МСФО // Корпоративная финансовая отчетность. Международные стандарты. - 2009. - № 6
. Бонэм М., Кертис М., Дэйвис М. Применение МСФО. - М.: Альпина Бизнес Букс. - 2008
. Бычкова С.М., Бадмаева Д.Г., Бухгалтерский финансовый учет. М.: Эксмо, 2008. - 528 с.
. Вахрушина М.А., Бухгалтерский управленческий учет. 6-е изд., испр. - М.: Омега-Л, 2007. - 570 с.
. Донцова, Л.В. Анализ финансовой отчетности / Л.В. Донцова, Н.А. Никифорова. М., Дело и Сервис. 2011.
. Егорова Л.И., Бухгалтерский (управленческий) учет. М.: ЕАОИ, 2008. - 111 с.
. Ендовицкий Д.А., Рахматулина Р.Р., Бухгалтерский и налоговый учет на малом предприятии. М.: Кнорус, 2007. - 256 с.
. Ерофеева В.А., Тимофеева О.В., Бухгалтерский учет. Конспект лекций., М.: Юрайт-Издат, 2009. - 192 с.
. Жарылгасова Б.Т., Суглобов А.Е., Международные стандарты аудита., 3-е изд., стер. - М.: КНОРУС, 2007. - 400 с.
. Илышева, Н.Н. Анализ бухгалтерской (финансовой) отчетности коммерческой организации / Н.Н. Илышева, С.И. Крылов. М., ЮНИТИ, 2009.
. Каморджанова Н.А., Карташова И.В., Бухгалтерский учет. 6-е изд. - СПб.: Питер, 2009. - 320 с
. Ковалева А.М., Финансы и кредит.,М.: Финансы и статистика, 2005. - 512 с.
. Кондраков Н.П. Бухгалтерский (финансовый, управленческий) учет., 2-е изд., перераб. и доп. - М.: 2011. - 504 с.
. Кондраков Н.П., Бухгалтерский учет., М.: Инфра-М, 2007. - 592 с.
. Крюков А.В. Бухгалтерский учет с нуля., М.: Эксмо, 2010. - 368 с.
. Кувшинов М.С., Бухгалтерский учет. Экспресс-курс., М.: Кнорус, 2009. - 296 с.
. Лишиленко А.В., Бухгалтерский учет. 3-е изд., перераб. и доп. - Киев: 2011. - 736 с.
. Мощенко Н.П., Международные стандарты учета и финансовой отчетности, М.: Финансы и статистика, 2007. - 272 с.
. Пошерстник Н.В. Учебно-практическое пособие. Бухгалтерский учет., СПб.: Питер, 2007. - 416 с.
. Соколова Е.С., Архарова З.П. Бухгалтерский учет и аудит., М.: ЕАОИ, 2009. - 224 с
. Соколова Е.С., Бухгалтерский учет., М.: ЕАОИ, 2008. - 200 с.
. Феоктистов И.А., Расходы фирмы (организации). Бухгалтерский и налоговый учет. Полное практическое руководство. М.: ГроссМедиа, 2007. - 608 с.
. Черемисина С.В., Тюленева Н.А., Земцов А.А., Бухгалтерский и налоговый учет. Т.: 2010. - 672 с.
. Швецкая В.М., Головко Н.А., Бухгалтерский учет. 3-е изд., перераб. и доп. - М.: Дашков и К, 2008. - 416 с.
. Швецкая В.М., Головко Н.А., Бухгалтерское дело. М.: Дашков и К, 2010. - 304 с.
. Швецкая В.М., Головко Н.А., Бухгалтерское дело. М.: Дашков и К, 2010. - 304 с.
. Шевелев А.Е., Шевелева Е.В., Риски в бухгалтерском учете., 2-е изд., перераб. и доп. - М.: Кнорус, 2009. - 304 с.
. Янковский К.П., Мухарь И.Ф., Управленческий учет., М.: 2011. -
368 с.
Приложения
Приложение 1
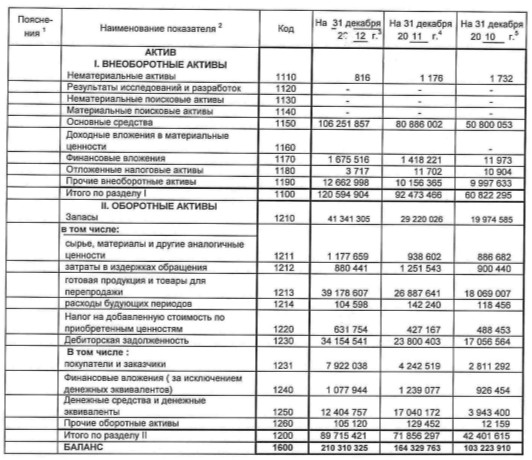
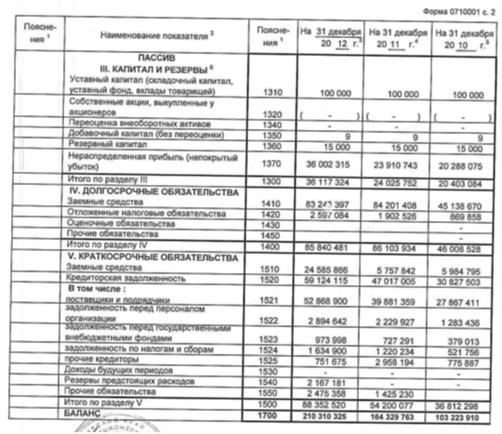
Бухгалтерскийбаланс
Приложение 2
Отчет о финансовыхрезультатах