Дипломная работа: Прибыль организации: ее формирование и использование, пути ее увеличения на примере АО "Фрейт Линк"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
21
Кроме того, EBT используется для расчета показателей эффективности,
таких как маржа презервативов.
Расчетная формула EBT имеет следующий вид:
EBT = EBIT + сальдо по процентным доходам/расходам.
6. Чистая прибыль.
Современный учет ведется с целью составления как финансовой, так и
налоговой отчетности. Эти типы отчетности имеют разных пользователей и
соответственно разные требования к их подготовке. Если целью финансовой
отчетности является предоставление сведений о состоянии компании тем
группам третьих лиц, которые, рискуя их собственными средствами
доверяют их компании, тогда целью налоговой отчетности является
предоставление информации акционерам, руководителям и налоговым
органам о размерах денежных средств, которые компания должна платить в
качестве налоговых сборов, обязательных платежей, штрафов, пеней.
В налоговом учете прибыль определяется в соответствии с разделом 25
Налогового кодекса Российской Федерации как индикатор, формируемый
специально для налоговых целей согласно налоговому учету. Как объект
налогообложения прибыль определяется по-разному для трёх категорий
налогоплательщиков:
Для иностранных организаций, действующих в Российской Федерации
через постоянные представительства в России и получающих доход от
источников в Российской Федерации – Налоговая база = Полученный доход -
Производственные издержки;
Кроме того, доходы и издержки на налоговые цели делятся на доходы
от реализации продукции и имущественные права (доходы от реализации) и
внереализационные доходы. Издержки обоснованы и задокументированы
расходами налогоплательщика. Они также делятся на две группы: затраты,
связанные с производством и продажами, и не операционные издержки.
Налог на прибыль – один из основных видов налогов, уплачиваемых
коммерческими компаниями. Проблемы учета расчетов этого налога во
22
многом схожи для разных стран. Для отражения не только текущих, но и
будущих налоговых обязательств применяется механизм отложенного
налогообложения. Суть последнего заключается в том, что организация
должна признать в своих заявлениях отсроченную налоговую
ответственность, если возмещение стоимости актива или погашение
обязательства приведет к увеличению или уменьшению налоговых платежей
в будущие периоды. Это приводит к появлению в финансовой отчетности
особых видов активов и обязательств – отложенных налоговых активов и
обязательств.
В российской практике этот вопрос регулируется "Учет расчетов по
налогу на прибыль организаций" ПБУ 18/02 [8].
Отложенные налоговые активы и обязательства являются достаточно
долгосрочными объектами - срок их погашения можно определить по годам.
В управленческом учете, однако, запрещено дисконтирование отложенных
налогов, так как это требует сложных расчетов для установления детального
графика уплаты отложенных налогов и, кроме того, нарушается
сопоставимость отчетных данных от разных компаний.
Итак, прибыль организации до налогообложения формируется по
данным учета, налог на прибыль – в соответствии с правилами
налогообложения. В результате определяется чистая прибыль организации.
Чистый доход – один из важнейших показателей финансовой
отчетности.
Чистая прибыль отражает финансовые показатели компании; на её
основе формируются различные рейтинги и расчеты финансовых аналитиков,
цена акций компании и размер дивидендов, выплачиваемых по
обыкновенным и привилегированным акциям, зависят от ее стоимости.
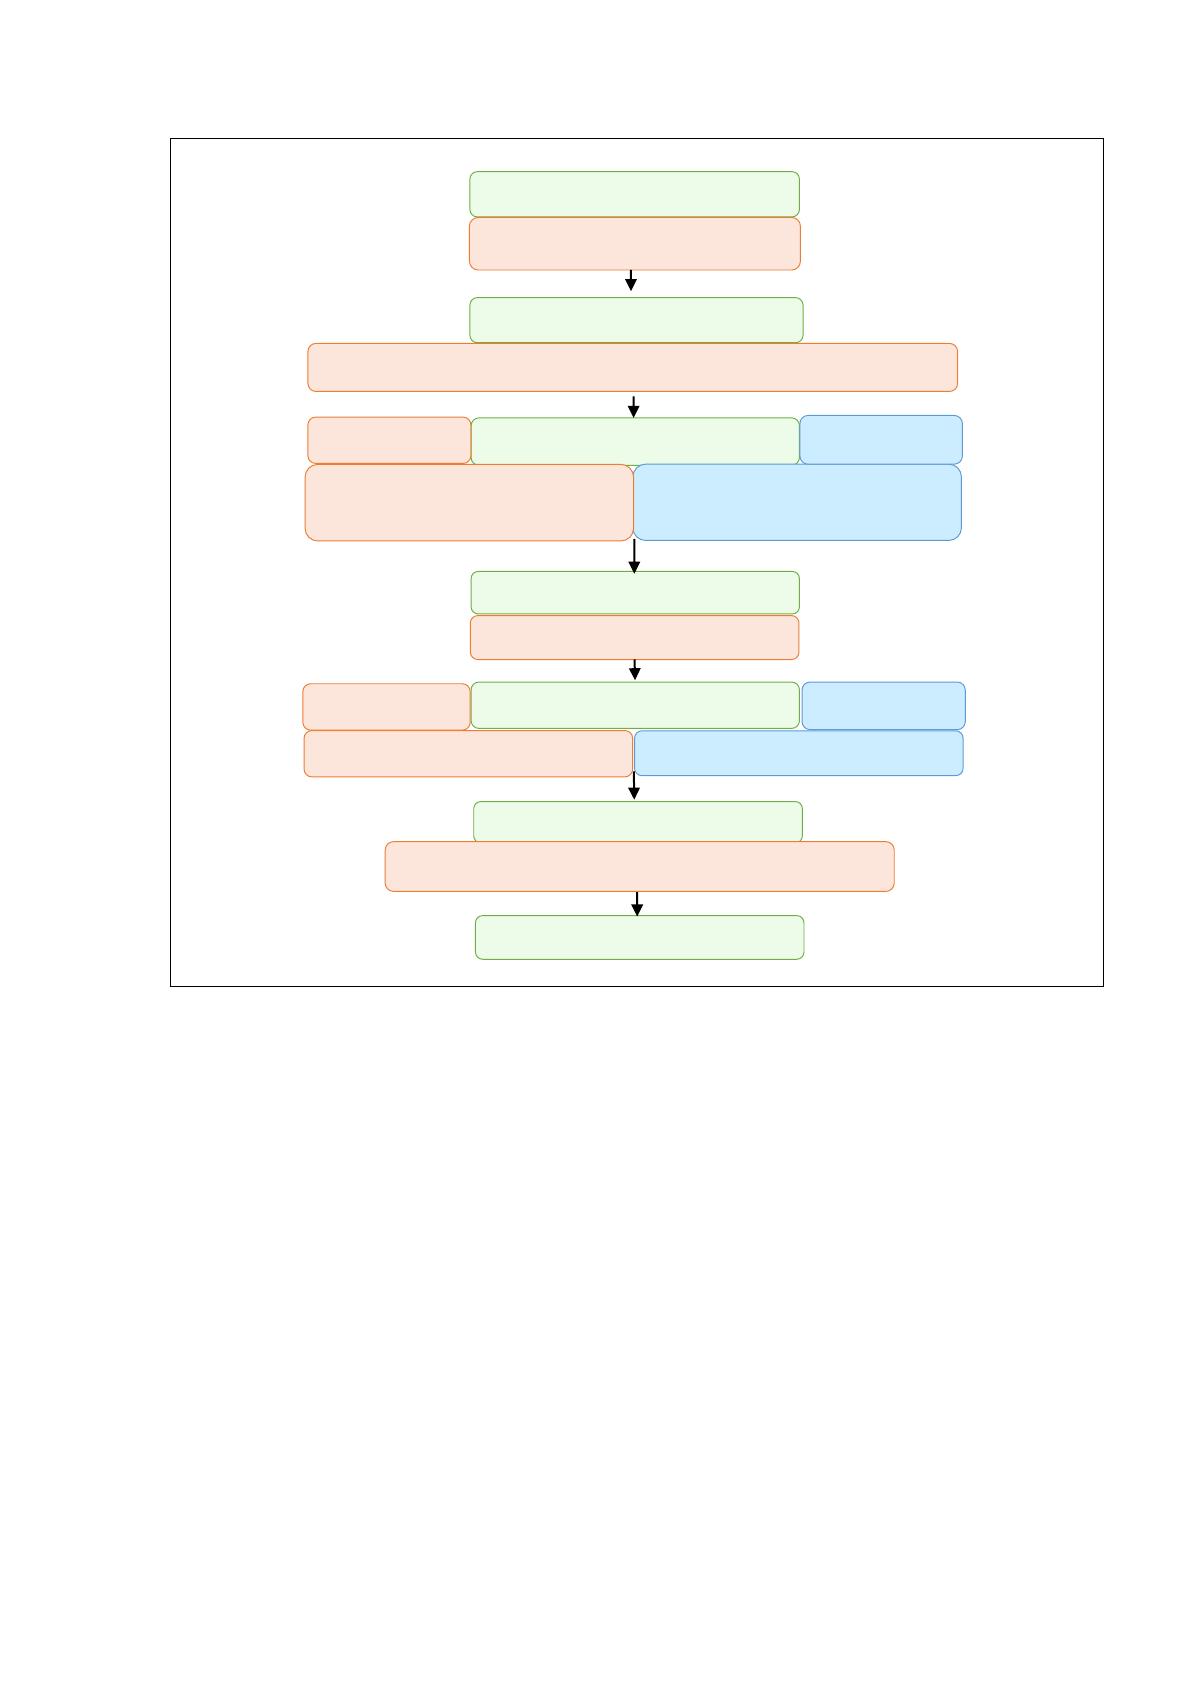
Этапы формирования чистой прибыли можно увидеть на рисунке 1.
23
Рисунок 1. Этапы формирования чистой прибыли
1.3 Направления использования прибыли
Чистая прибыль - источник пополнения собственного оборотного
капитала. Обеспечивая производственные, материальные и социальные
потребности за счет чистой прибыли, предприятие должно стремиться к
установлению оптимального баланса между накоплением прибыли и ее
потреблением, чтобы учитывать рыночную конъюнктуру и в то же время
стимулировать результаты работы работников предприятия. Оставшаяся в
распоряжении предприятия прибыль служит не только источником
EBITDA
EBIT
Проценты к получению
Выручка
минус (-) cc
Валовая прибыль
Проценты к уплате
минус (-) коммерческие и управленческие расходы
Прибыль от продаж
Прочие и финансовые
доходы, амортизация
Прочие и финансовые
расходы
минус (-)
EBT
Чистая прибыль
минус (-) амортизация
минус (-) налог на прибыль
минус (-)
плюс (+)
плюс (+)
24
финансирования промышленного и социального развития, но и
материального поощрения, и используется в случаях нарушения
предприятием действующего законодательства для уплаты различных
штрафов и санкций. Таким образом, штрафы выплачиваются из чистой
прибыли в случае несоблюдения требований по охране окружающей среды
от загрязнения, санитарных норм и правил. Если регулируемые цены на
продукцию (работы, услуги) завышены, то из чистой прибыли взыскивается
прибыль, незаконно полученная предприятием. В случаях сокрытия прибыли
от налогообложения или взносов во внебюджетные фонды также взимаются
пени, источником выплаты которых является чистая прибыль.
Объектом распределения является чистая прибыль организации. Под её
распределением и использованием подразумевается направление прибыли в
бюджет и по статьям использования в организации. Законодательно
распределение прибыли регулируется в той её части, которая идет в бюджеты
разных уровней в виде налогов и других обязательных платежей.
Определение направлений расходования прибыли, оставшейся в
распоряжении организации, структура статей её использования находится в
компетенции организации. Принципы использования прибыли можно
сформулировать следующим образом:
- прибыль, полученная организациями в результате производственной,
деловой и финансовой деятельности, распределяется между государством и
организациями как хозяйствующим субъектом;
- прибыль для государства поступает в соответствующие бюджеты в
виде налогов и сборов, ставки которых не могут быть произвольно изменены.
Состав и ставки налогов, порядок их исчисления и отчисления в бюджет
устанавливаются законом;
- стоимость прибыли организации, остающейся в её распоряжении
после уплаты налогов, не должна снижать её заинтересованность в
увеличении производства и улучшении результатов производственной,
деловой и финансовой деятельности;
25
- оставшаяся в распоряжении организации прибыль в первую очередь
направляется на накопление, обеспечение её дальнейшего развития, а только
потом – на потребление.
Организациям необходимо распределять чистую прибыль, то есть
прибыль, оставшейся в распоряжении компании после налогов и других
обязательных платежей. Из нее вычитаются налоги, уплаченные в бюджет, и
часть внебюджетных средств.
Распределение чистой прибыли отражает процесс формирования
средств и резервов организации для финансирования потребностей
производства и развития социальной сферы.
Распределение чистой прибыли – одно из направлений внутреннего
планирования, роль которого растет в рыночной экономике. Самое главное в
распределении прибыли – это сочетание бюджетных,
самоподдерживающихся и личных интересов сотрудников. Исходя из этого,
экономическая практика и экономическая наука постоянно ищут
оптимальные критерии распределения прибыли коммерческой организации с
учетом конкретной экономической ситуации.
Порядок распределения и использования прибыли на предприятии
закреплен в уставе организации и определяется регламентом, который
разрабатывается соответствующими ведомствами хозяйственных служб и
утверждается руководящим органом организации. В соответствии с уставом
организации могут составить смету расходов, финансируемых из прибыли,
или сформировать фонды специального назначения: фонды накопления
(фонд развития производства или фонд промышленного и научно-
технического развития, фонд социального развития) и фонды потребления
(фонд материального стимулирования). В смету расходов, финансируемых из
прибыли, входят издержки на развитие производства, социальные
потребности трудового коллектива, материальные стимулы для работников,
благотворительные цели. Затраты, связанные с развитием производства,
включают затраты:
Источник: https://baza.diplomsite.ru/previewfile/1448