Дипломная работа: Прибыль организации: ее формирование и использование, пути ее увеличения на примере АО "Фрейт Линк"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
41
показывают каналы B2B и Визовый сервис (2017-2018). В остальных
сегментах заметен рост выручки.
Таблица 13
Отклонения выручки в разрезе сегментов бизнеса за полугодия
Бизнес-канал
Янв -
июнь
2017,
млн. руб.
Янв -
июнь
2018,
млн. руб.
Отн.
откл.
2018-
2018, %
Янв -
июнь
2019,
млн. руб.
Отн.
откл.
2018-
2018, %
B2B
2 223
2 191
-1,0%
1 947
-7,1%
B2C
425
549
3,9%
561
0,3%
Визовый сервис
201
177
-0,8%
214
1,1%
Грузоперевозки
78
124
1,4%
123
0,0%
3PL
52
71
0,6%
87
0,5%
Трансграница
211
320
3,4%
399
2,3%
Абсолютные изменения выручки по каналам бизнесов за полугодия
2017 и 2018 гг., а также полугодия 2018 и 2019 гг. можно наглядно увидеть
на приложениях 3 и 4.
При сравнении данных о выручке за полные отчетные периоды
(календарный год) можно сказать, что тренд к падению выручки канала B2B
сохраняется (причиной тому является план корректирующих мероприятий по
отказу от работы с низкомаржинальными клиентами, потеря крупных
стабильных клиентов по результатам тендеров как следствие
неконкурентоспособных офферов), а вот визовый сервис уже наращивает
обороты (расширение бизнеса, открытие новых визовых центров).
Отклонения выручки за периоды 2017, 2018 и 2019 (с учетом прогноза
до конца года) представлены в таблице 14.
42
*за период июль – декабрь приведены прогнозные значения
Таблица 14
Отклонения выручки в разрезе сегментов бизнеса
Бизнес-канал
2017
2018
Отн.
откл.
2018-
2018
2019*
Отн.
откл.
2018-
2018
B2B
4 685
4 479
-3,0%
4 429
-0,7%
B2C
942
1 113
2,5%
1 125
0,2%
Визовый сервис
392
401
0,1%
420
0,3%
Грузоперевозки
259
280
0,3%
299
0,3%
3PL
118
160
0,6%
168
0,1%
Трансграница
523
682
2,3%
752
1,0%
Абсолютные изменения выручки по каналам бизнесов за 2017 и 2018
гг., а также 2018 и 2019 гг. (включая данные прогноза выручки за июль –
декабрь 2019) можно наглядно увидеть на графиках в приложениях 5 и 6.
Одним из источников формирования прибыли АО «Фрейт Линк» также
являются прочие доходы, к которым относятся: внереализационные,
финансовые и процентные.
Прочие внереализационные доходы рассматриваемой организации это:
- доходы от сдачи собственных помещений в аренду;
- полученные доходы от выбытия активов (основных средств и
материально-производственных запасов);
- доходы по результатам инвентаризации;
- страховое возмещение при наступлении страхового случая;
- прибыль прошлых лет, выявленная в отчетном году;
- списание кредиторской задолженности;
- штрафы, пени и неустойки, полученные при несоблюдении
контрагентами условий договоров. Категория финансовых доходов возникает
в случае обслуживания клиентов, расчеты с которыми ведутся в иностранной
валюте (отличной от рубля – в долларах, евро, китайских юанях и т. п.) им
это в основном доход, сформированный в результате влияния
43
положительных курсовых разниц. Не столь существенны как
внереализационные и финансовые в общей доле доходов проценты к
получению по выданным кредитам и займам.
Динамика прочих внереализационных, финансовых и доходов от
выданных кредитов, и займов представлена в таблице 15.
Таблица 15
Динамика прочих доходов, млн. руб.
Вид дохода
2017
2018
Янв -июнь
2019
Прочие доходы
43,4
151,9
37,5
Положительные курсовые разницы
753,9
930,8
4,9
Проценты к получению
1,4
2,9
3,3
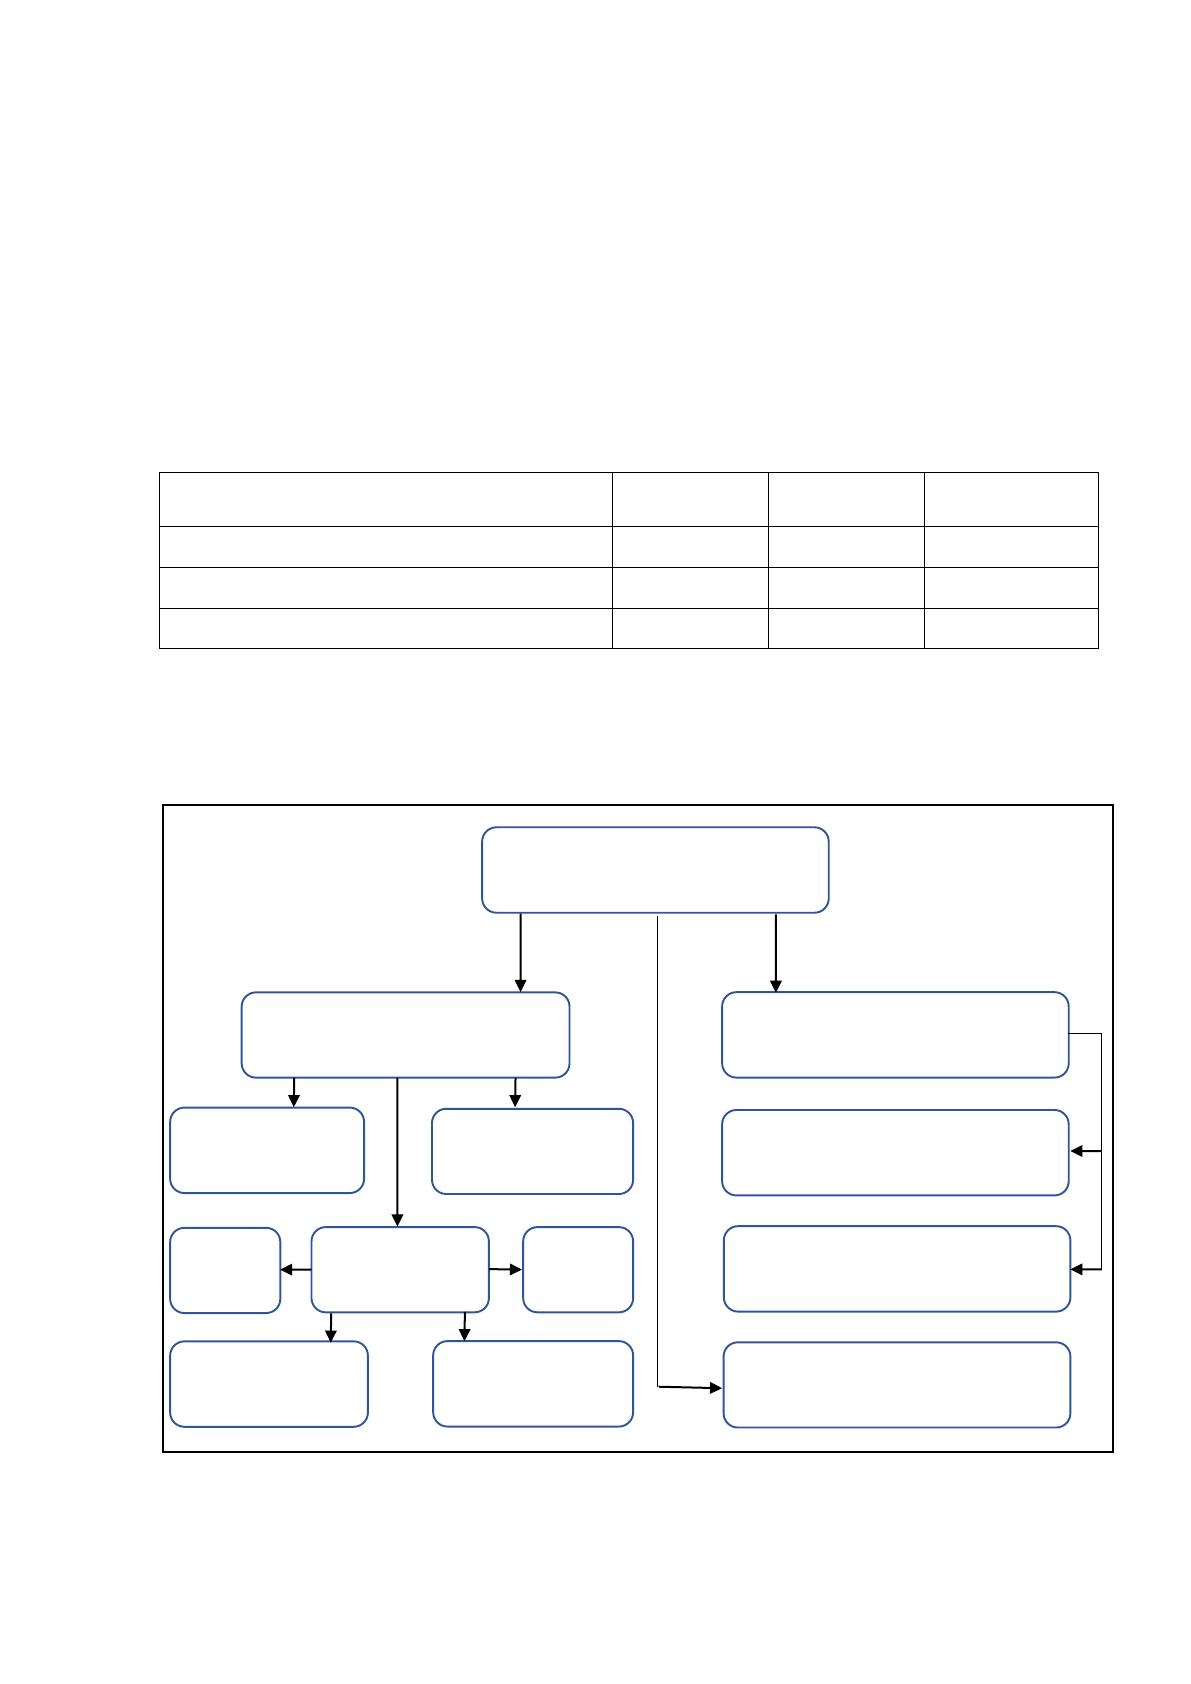
Возможные источники формирования прибыли АО «Фрейт Линк»
представлены схематично на рисунке 2.
Рисунок 2. Источники формирования прибыли
Выручка от основной
деятельности
Проценты по кредитам и
займам
Финансовые
Внереализационные
Прочие доходы
3PL
Визовые
услуги
Доставка
Доходы
FTL
Трансграница
B2B
B2C
44
2.3 Анализ распределения и использования прибыли
Вся прибыль, оставшаяся в распоряжении организации, делится на две
части. Первый увеличивает имущество организации и участвует в процессе
накопления. Второй характеризует долю прибыли, используемую для
потребления. При этом не нужно использовать всю выделяемую на
накопление прибыль. Остальная прибыль, не используемая для увеличения
имущества, имеет важное резервное роль и может использоваться в
последующие годы для покрытия возможных убытков и финансирования
различных расходов.
Нераспределенная прибыль в широком смысле как прибыль,
используемая для накопления, и нераспределенная прибыль предыдущих лет
указывают на финансовую стабильность организации, наличие источника для
дальнейшего развития.
Вывод: распределение и использование прибыли - важный бизнес-
процесс, обеспечивающий как покрытие потребностей предпринимателей,
так и формирование доходов россиян.
Механизм распределения прибыли должен строиться так, чтобы
всячески способствовать повышению эффективности производства,
стимулировать развитие новых форм управления. В зависимости от
объективных условий социального производства на различных этапах
развития российской экономики изменилась и улучшилась система
распределения прибыли.
Одной из важнейших проблем распределения прибыли, как до
перехода к рыночным отношениям, так и в условиях их развития, является
оптимальное соотношение доли прибыли, накопленной в доходах бюджета и
оставшейся в распоряжении субъектов предпринимательства. Экономически
обоснованная система распределения прибыли должна прежде всего
гарантировать выполнение финансовых обязательств перед государством и
45
обеспечить максимальные производственные, материальные и социальные
потребности организации.
Распределение прибыли можно разделить на две группы –
потребляемая прибыль и капитализируемая.
Потребляемая:
- выплаты дивидендов учредителям, акционерам (по
привилегированным и обычным акциям);
- средства на социальные нужды и дополнительное материальное
стимулирование персонала фирмы;
- отчисления на благотворительные цели.
Капитализируемая:
- резервный фонд – для финансирования кредиторской задолженности
в случае банкротства предприятия, выплаты дивидендов по
привилегированным акциям;
- увеличение уставного капитала;
- фонд накопления (пополнение основного и оборотного капитала);
- фонд социальной сферы;
- прочие направления.
К основным показателям использования прибыли можно отнести:
1. Коэффициент капитализации – отношение суммы
капитализированной прибыли к сумме чистой прибыли;
Коэффициент капитализации (в западных источниках коэффициент
капитализации обозначают как Capitalization Ratio) также известен как
коэффициент финансового левериджа. Он сообщает инвесторам о том, в
какой степени компания использует свой капитал для поддержки своей
деятельности и роста. Это соотношение помогает в оценке риска. Компании с
высоким коэффициентом капитализации считаются рискованными,
поскольку они подвержены риску несостоятельности, если не смогут
своевременно погасить свой долг. Компаниям с высоким коэффициентом
Источник: https://baza.diplomsite.ru/previewfile/1448