Дипломная (вкр): Разработка автоматизации кредитного инспектора
- для пенсионеров: справка о размере пенсии из отделения Пенсионного фонда РФ или другого государственного органа, выплачивающего пенсию. Если пенсионер получает пенсию через Банк, справка не представляется;
- для граждан, занимающихся предпринимательской деятельностью без образования юридического лица, либо частной практикой, либо имеющих иной источник доходов, разрешенный законодательством: свидетельство ПБОЮЛ о регистрации в Едином государственной реестре индивидуальных предпринимателей, лицензия частного нотариуса или удостоверение адвоката; подлинник или нотариально удостоверенная копия разрешения (лицензии) на занятие отдельными видами деятельности, если они подлежат лицензированию в соответствии с действующим законодательством; налоговая декларация (для ПБОЮЛ, уплачивающих налоги в соответствии с главой 26.1, 26.2, 26.3 НК РФ, и физических лиц, уплачивающих налоги в соответствии с главой 23 НК РФ); справка по форме 2-НДФЛ (для физических лиц, уплату налогов за которых осуществляют налоговые агенты); книга учета доходов и расходов (для ПБОЮЛ, уплачивающих налоги в соответствии с главой 26.2 НК РФ);
4) документы по предоставляемому залогу;
) иные необходимые документы по запросу кредитного
инспектора.
1.3.3 Оценка платежеспособности заемщика и поручителя
Кредитный работник определяет платежеспособность Заемщика и Поручителя на основании справок с места работы либо государственных органов социальной защиты населения о доходах и размере удержаний, а также данных анкеты.
При расчете платежеспособности из дохода вычитаются все обязательные платежи, указанные в справке и анкете (подоходный налог, взносы, алименты, компенсация ущерба, погашение задолженности и уплата процентов по другим кредитам, сумма обязательств по предоставленным поручительствам, выплаты в погашение стоимости приобретенных в рассрочку товаров и др.). Для этой цели каждое обязательство по предоставленному поручительству принимается в размере 50% среднемесячного платежа по соответствующему основному обязательству.
Платежеспособность Заемщика определяется следующим образом
P=Дч∙К∙t, (1.1)
где Дч - среднемесячный доход за 6 месяцев с вычетом всех обязательных платежей;
К - коэффициент в зависимости от величины Дч:
К = 0,3 при Дч в эквиваленте до 300 долларов США;
К = 0,4 при Дч в эквиваленте от 301 до 700 долларов США;
К = 0,5 при Дч в эквиваленте от 701 до 1 500 долларов США;
К = 0,6 при Дч в эквиваленте от 1 501 до 3 001 долларов США;
К = 0,7 при Дч в эквиваленте от 3 001 долларов США.- срок кредитования (в мес.).
Доход в эквиваленте (Дэ) определяется следующим образом
 , (1.2)
где Дч = доход в рублях;
Кр = курс доллара США, установленный Банком России на момент обращения заявителя в банк;
Для определения платежеспособности Заемщика - предпринимателя, осуществляющего свою деятельность без образования юридического лица вместо справки с места работы используется (в зависимости от системы налогообложения):
1) декларация о полученных доходах и расходах, связанных с извлечением дохода с отметкой подразделения Министерства РФ по налогам и сбора;
2) патент на право применения упрощенной системы налогообложения, учета и отчетности, где указывается годовая стоимость патента на определенный вид деятельности;
3) свидетельство об уплате единого налога с указанием размера вмененного дохода за период не менее 6 последних месяцев.
Если в течение предполагаемого срока кредита Заемщик вступает
в пенсионный возраст, то его платежеспособность определяется следующим образом:
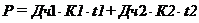 , (1.3)
где Дч1 - среднемесячный доход, рассчитанный аналогично Дч;
t1 - период кредитования (в месяцах), приходящийся на трудоспособный возраст Заемщика;
Дч2 - среднемесячный доход пенсионера (принимается равным минимальному размеру пенсии, ввиду отсутствия документального подтверждения размера будущей пенсии Заемщика);- период кредитования (в месяцах), приходящийся на пенсионный возраст Заемщика;
К1 и К2 - коэффициенты, аналогичные К, в зависимости от величин Дч1 и Дч2.
Максимальный размер предоставляемого кредита (S) рассчитывается в два этапа:
1) определяется максимальный размер кредита на основе
платежеспособности Заемщика (Sр). При этом условно принимается, что
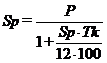 (1.4)
где Sp = годовая процентная ставка по кредиту;= срок кредитования (в месяцах);
Предоставленное обеспечение влияет на максимальную величину
кредита для Заемщика следующим образом, если по совокупности сумма платежеспособности
поручителей - меньше платежеспособности заемщика, то максимальный размер
кредита определяется на основе совокупности суммы платежеспособности
поручителей.
1.3.4 Порядок погашения кредита и уплаты процентов
Погашение кредита производится ежемесячно равными долями, начиная с 1-го числа месяца, следующего за месяцем заключения кредитного договора. Если кредитный договор заключается в конце месяца (в последней декаде), допускается устанавливать в договоре начало погашения кредита и уплаты процентов на месяц позже. Последний платеж производится не позднее даты, установленной договором.
При предполагаемом снижении доходов Заемщика в течение периода действия кредитного договора, например, в связи с достижением пенсионного возраста, составляется график платежей, в котором предусматривается погашение большей части кредита на начальном этапе договора. При этом размер платежей устанавливаются с соблюдением следующего условия:
1) в периоде, приходящемся на трудоспособный возраст, сумма единовременного платежа по кредиту вместе с максимальной суммой платежа по процентам не должна превышать величину Дч1 * К1;
2) в периоде, приходящемся на пенсионный возраст, сумма единовременного платежа по кредиту вместе с суммой платежа по процентам на момент наступления пенсионного возраста, не должна превышать величину Дч2 * К2.
Заемщик вправе досрочно погасить кредит или его часть. В случае досрочного погашения части кредита Заемщик обязан производить ежемесячную уплату процентов на оставшуюся сумму задолженности до наступления срока следующего платежа по погашению основного долга.
Датой погашения задолженности по кредиту считается дата поступления средств в кассу или на счет Банка (выдавшего кредит) или дата списания средств со счета клиента по вкладу, если вклад открыт в Банке, выдавшем кредит.
Отсчет срока для начисления процентов за пользование кредитом начинается с даты образования задолженности по ссудному счету (не включая эту дату) и заканчивается датой погашения задолженности по ссудному счету (включительно). Соответственно, при промежуточных платежах дата уплаты процентов включается в период, за который эта уплата производится.
Отсчет срока начисления неустойки начинается с даты, следующей за датой наступления исполнения обязательства, установленной в кредитном договоре и заканчивается датой внесения платежа (включая эту дату). При промежуточных платежах датой начала отсчета срока для начисления неустойки является первый день месяца, следующего за месяцем платежа, либо дата уплаты процентов (если кредитным договором установлен конкретный срок уплаты процентов).
Суммы, вносимые (перечисленные) Заемщиком в счет погашения задолженности по кредитному договору направляются, вне зависимости от назначения платежа, указанного в платежном документе, в следующей очередности:
1) на уплату неустойки;
2) на уплату просроченных процентов;
) на уплату срочных процентов;
) на погашение просроченной задолженности по кредиту;
) на погашение срочной задолженности по кредиту.
1.3.5 Информационная модель АРМа инспектора по кредитованию
Для более эффективной работы инспектора по кредитованию создается автоматизированное рабочее место. Перед созданием автоматизированного рабочего места представим всю информационную структуру банковской системы в схеме отраженной на рисунке 1.2, и отразим в ней место АРМ инспектора по кредитованию физических лиц. В информационной системе представлены рабочие места различных секторов банка.
АРМ передает информацию бухгалтеру о вновь открываемых счетах и о закрытии счетов, об остатке по кредиту и процентов за пользование. Дальше информация поступает в АРМ контроллеров, в нем фиксируются поступающие платежи по кредиту от заемщиков. Обратно в АРМ бухгалтера по ссудам от АРМ контроллеров поступают суммы платежей. В нем производится распределение сумм по счетам. В первую очередь погашаются проценты за просроченные проценты за пользование кредитом, за просроченную сумму по основному долгу. Затем закрываются суммы процентов за кредит, и в последнюю очередь погашается сумма основного долга. От АРМ бухгалтера принимаются данные об открытых процентных счетах, о гашении кредита.
Алгоритм деятельности инспектора по кредитованию можно отразить в списке следующих пунктов:
1) консультация;
2) принятие необходимых документов;
) заполнение информационной базы;
) передача дел на проверку службе безопасности;
) вынос дел на рассмотрение кредитного комитета;
) заключение кредитного договора;
) открытие ссудного счета;
8) выписывание распоряжения об открытии ссудного счета, передача мемориального ордера на перевод средств на ссудный счет;
9) обслуживание ссудного счета, отслеживание погашения основного долга и процентов за пользование кредитом;
10) закрытие ссудных счетов;
11) передача дел в архив.
Но в алгоритм программы входят не все выше перечисленные пункты. В АРМ заполняются данные о кредитных заявках, т.е. заполняется электронный вариант анкеты, как самого заемщика, так и его поручителей.
Процесс передачи данных о заемщике службе безопасности в АРМ не отражен, ввиду того, что пре не значительных нарушениях, решение о выносе на обсуждение кредитного комитета принимает инспектор по кредитованию. При принятии документов от службы безопасности, инспектор отмечает в базе данных, кому из заемщиков было отказано. По делам, положительно прошедшим проверку, инспектор производит расчет кредитоспособности заемщиков. Расчет производится по правилам и формулам, представленным в п. 1.3.3. Они представляются на обсуждение кредитного комитета Банка. При положительном решении открываются ссудный счет, оформляются документы, и производится выдача кредитов.
1.4 Выбор среды разработки информационной системы
.4.1 Обоснование необходимости создания автоматизированного рабочего места
Анализируя сущность АРМ, специалисты определяют их чаще всего как профессионально-ориентированные малые вычислительные системы, расположенные непосредственно на рабочих местах специалистов и предназначенные для автоматизации их работ.
Для каждого объекта управления нужно предусмотреть автоматизированные рабочие места, соответствующие их функциональному назначению. Однако принципы создания АРМ должны быть общими: системность, гибкость, устойчивость, эффективность.
Согласно принципу системности АРМ следует рассматривать как системы, структура которых определяется функциональным назначением.
Общее программное обеспечение (ПО) обеспечивает функционирование вычислительной техники, разработку и подключение новых программ. Сюда входят операционные системы, системы программирования и обслуживающие программы.
Профессиональная ориентация АРМ определяется функциональной частью ПО (ФПО). Именно здесь закладывается ориентация на конкретного специалиста, обеспечивается решение задач определенных предметных областей.
Инспектору по кредитованию часто приходится работать с большими объемами данных, чтобы найти требуемые сведения для подготовки различных документов. Для облегчения такого рода работ были созданы системы управления базами данных, они позволяют хранить большие объемы информации, и, что самое главное, быстро находить нужные данные. Так, например, при работе с картотекой постоянно нужно пересматривать большие архивы данных для поиска нужной информации, особенно если карточки отсортированы не по нужному признаку. СУБД справится с этой задачей за считанные секунды.
Оснащение специалистов такими АРМ позволяет повысить производительность труда специализированных работников, сократить их численность и при этом повысить скорость обработки экономической информации, ее достоверность, что необходимо для эффективного планирования и управления.
Все эти параметры обуславливают необходимость создания АРМ
инспектора по кредитованию. Банк, являясь развивающимся во времени объектом,
порождает как количественные изменения информационной среды, так и
качественные. Адекватно построенная автоматизированная система должна на
протяжении некоторого времени обеспечивать подобное развитие без проведения
модификаций. Такая система должна иметь открытую архитектуру, т.е. изменяемая в
режиме реального времени, к ним можно отнести те, которые функционируют под
операционными системами Windows.
1.4.2 Обоснование программной реализации
Для реализации автоматизированного рабочего места инспектора по кредитованию было выбрана такая СУБД как Microsoft Access2000. MS Аccess является RAD (Rapid Application Development) технологией. Технология RAD это быстрая разработка приложений. Очень важное свойство RAD: эта технология обращенная лицом к заказчику. В современном мире очень быстро изменяются внешние условия функционирования систем, а соответственно и требования к программам. Если программы писать долго, то к моменту завершения они уже не удовлетворяют заказчика, так как отстали от времени. RAD сокращает сроки разработки и делает заказчика - соучастником. Он постоянно видит эволюцию системы и может своевременно вносить необходимые изменения в требования и исходные модели.
Основные принципы методологии RAD: разработка приложений итерациями; необязательность полного завершения работ на каждом из этапов жизненного цикла; обязательное вовлечение пользователей в процесс разработки ИС; применение средств управления конфигурацией, облегчающих внесение изменений в проект и сопровождение готовой системы; использование прототипирования, позволяющее полнее выяснить и удовлетворить потребности конечного пользователя; тестирование и развитие проекта, осуществляемые одновременно с разработкой. Сильная сторона подхода RAD состоит в том, что он позволяет непосредственно в ходе разработки быстро выявлять и уточнять, а затем реализовывать необходимый набор функциональных возможностей и в результате получать систему, действительно удовлетворяющую требованиям заказчика на момент ее внедрения.Access, обладая всеми чертами классической СУБД, предоставляет и дополнительные возможности. Access - это мощная, гибкая и простая в использовании СУБД, но и система для разработки работающих с базами данных приложений. С помощью Access вы можете создать приложение, работающее в среде Windows и полностью соответствующее вашим потребностям по управлению данными. Можно создать большинство приложений, не написав ни единой строки программы, но на тот случай если необходимо то в Microsoft Access можно воспользоваться встроенным языком программирования таким, как Visual Basic Application. Access может работать так же и с другими базами данных и приложениями. Поддерживает язык SQL, для быстрого создания запросов, необходимых для эффективной работы ИС. Приложение может работать непосредственно с файлами dBASE, с базами данных Рагаdох, FохРго и любой базой данных, поддерживающей ОDВС. Также легко импортировать данные из текстовых файлов, документов текстовых процессоров и электронных таблиц (и экспортировать данные в них).