Дипломная (вкр): Разработка автоматизации кредитного инспектора
Выводы:
1) комплекс «RS-Loans» представляет собой мощный комплекс автоматизации кредитной деятельности банка, производит все необходимые расчеты и генерирует всю документацию. Система «Кредитный модуль» автоматизированного программного комплекса PRAGMA охватывает все виды деятельности банка в сфере обслуживания клиентов.
2) рассмотрев банковский сектор, можно выделить, что большую роль в операциях банка занимают операции кредитования населения. За последнее время произошло значительное увеличение выданных кредитов физическим лицам.
) для уменьшения времени и сил, затрачиваемых на обслуживание кредита, имелся смысл в создании автоматизированного рабочего места инспектора по кредитованию. АРМ призван увеличить производительность инспектора на своем рабочем месте, ведь от того, насколько быстро обрабатываются те или иные запросы, зависит и доходность банка.
) разрабатываемая программа должна обладать следующими качествами:
функциональность программы, т.е. полнота удовлетворения ею потребностей пользователя;
наглядный, удобный, интуитивно понятный и привычный пользователю интерфейс (т.е. способ взаимодействия программы с пользователем);
простота освоения программы даже начинающими пользователями, для чего используются информативные подсказки, встроенные справочники и подробная документация;
надежность программы, т.е. устойчивость ее к ошибкам пользователя, отказам оборудования и т.д., и разумные ее действия в этих ситуациях.
5) для создания АРМ была выбрана RAD направленная технология.
Ее Открытость позволяет производить модернизацию программы непосредственно на
рабочем месте, по требованию заказчика или пользователя. Одним из
представителей такой технологии является Microsoft Access 2000, в среде которой и
была произведена разработка и создание АРМ.
2. Разработка структур данных и программного обеспечения
.1 Построение физической модели данных и создание таблиц базы данных
Описание модели «Процесс кредитования». На первом уровне (рисунок 2.1) представлена общая схема процесса: вход - это необходимость получения кредита, контроль - законодательство, управляющие элементы - банк и заемщик, выход - возврат денежных средств и процентов банку, и вывод из-под залога имущества заемщика.
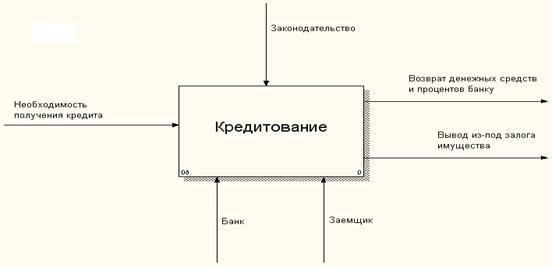
Рисунок 2.1 - Общая схема процесса кредитования.
На следующем уровне декомпозиции (рисунок 2.2) представлена расширенная схема процесса кредитования. Первый процесс - программирование (рисунок 2.3). Входом у него является необходимость получения кредита, контролем служит устав банка, механизмом - управление банка, выход - меморандум кредитной политики.
Второй процесс - предоставление банковской ссуды (рисунок
2.4). Входом в этот процесс выступает выход из предыдущего процесса (меморандум
кредитной политики) и заявка заемщика на предоставление кредита, контролем
выступает законодательство, механизм - это кредитный комитет банка, выход -
ссуда.
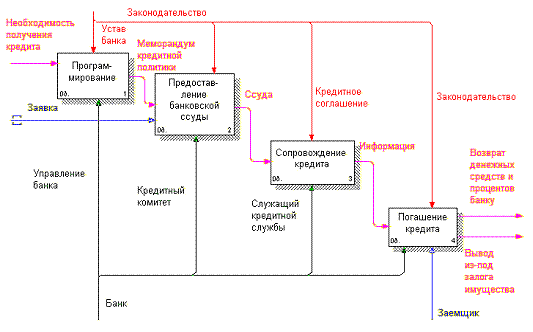
Рисунок 2.2 - Расширенная схема кредитования
Третий процесс - сопровождение кредита (рисунок 2.5). Входом в данный процесс является предоставленная ранее ссуда, контролем - кредитное соглашение, механизмом - служащий кредитной службы, выходом является информация, собираемая об использовании кредита.
Четвертый процесс - погашение кредита (рисунке 2.6). Входом в
данный процесс является собранная информация в предыдущем процессе, контролем
является законодательство и постановление по банку о кредитовании физических и
юридических лиц, выходом является возвращение денежных средств и процентов
банку, а также вывод из-под залога имущества заемщика.
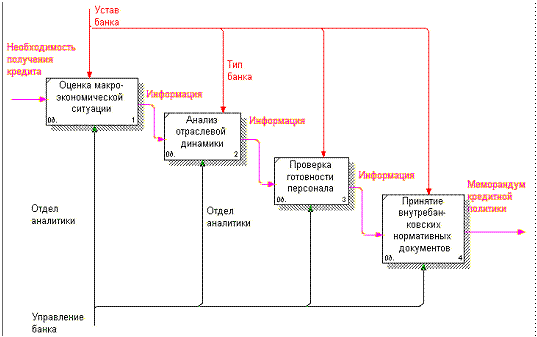
Рисунок 2. 3 - Программирование
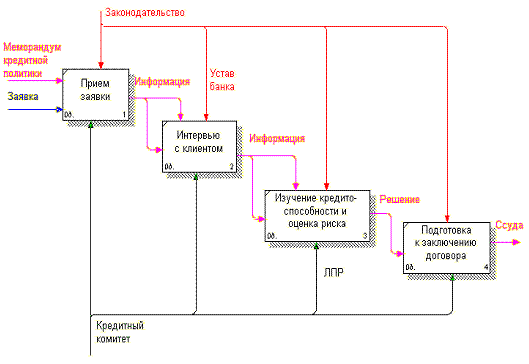
Рисунок 2.4 - Процесс предоставления банковской ссуды
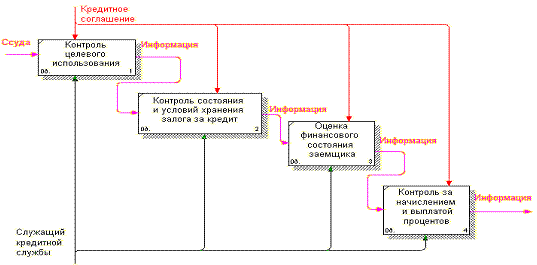
Рисунок 2.5 - Процесс сопровождения кредита
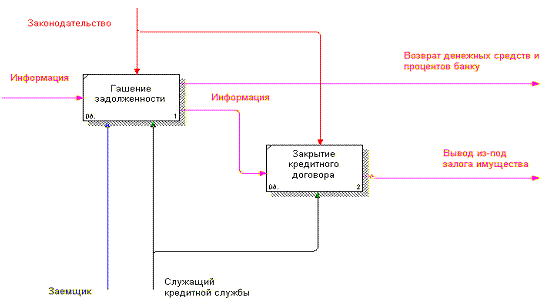
Рисунок 2.6 - Процесс погашения кредита
Теперь распишем каждый из процессов. Процесс программирования (расчет параметров кредита):
оценка макроэкономической ситуации, в котором вход - это необходимость получения кредита, контроль - устав банка, механизм - отдел аналитики, выход - информация;
- анализ отраслевой динамики, вход - информация из предыдущего процесса, контроль - тип банка, механизм - отдел аналитики, выход - информация о состоянии отраслевой динамики;
проверка готовности персонала, вход - информация предыдущего процесса, контроль - устав банка, механизм - управление банка, выход - информация;
принятие внутрибанковских нормативных документов, вход информация, контроль - устав банка, механизм - управление банка, выход - меморандум кредитной политики.
Процесс предоставления банковской ссуды:
- прием заявки, вход - меморандум кредитной политики и заявка на кредит, контроль - законодательство, механизм - кредитный комитет, выход - информация;
интервью с клиентом, вход - информация предыдущего процесса, контроль - информация все того же процесса и устав банка, механизм - кредитный комитет, выход - информация;
изучение кредитоспособности и оценка риска: вход - информация, контроль законодательство и информация, механизм ЛПР, выход - решение;
подготовка к заключению договора: вход - решение, принятое в предыдущем процессе, контроль - законодательство, механизм - кредитный комитет, выход - ссуда.
Процесс сопровождения кредита:
- процесс контроля целевого использования: вход - ссуда, контроль - кредитное соглашение, механизм - служащий кредитной службы, выход - информация;
контроль состояния и условий хранения залога за кредит: вход - информация, контроль - кредитное соглашение, механизм - служащий кредитной службы, выход - информация;
оценка финансового состояния заемщика: вход - информация, контроль - кредитное соглашение, механизм - служащий кредитной службы, выход информация;
контроль за начислением и выплатой процентов: вход - информация, контроль - кредитное соглашение, механизм - служащий кредитной службы, выход - информация.
Погашение кредита:
- гашение задолженности: вход - информация, контроль - законодательство, механизм - заемщик и служащий кредитной службы, выход денежные средства и проценты по ссуде, а также информация;
закрытие кредитного договора: вход - информация, контроль - законодательство, механизм - служащий кредитной службы, выход - вывод из-под залога имущества заемщика.
Жизненный цикл программного продукта состоит из следующих фаз:
1) сбор исходных данных и постановка задачи;
2) фаза проектирования;
3) фаза построения;
) фаза внедрения.
На этапе проектирования физическая модель данных определяет сущности, атрибуты, связи, ограничения целостности в терминах конкретной СУБД.
На этапе реализации физическая модель совокупность файлов определенного формата (.dbf).
На этапе проектирования физической модели составляется описание реляционных таблиц, которые далее должны быть реализованы в среде конкретной СУБД (Access).
Самое большое влияние на успех прикладной программы, использующей базу данных, оказывает организация самой базы данных. При создании приложения главное - разработать правильную структуру таблиц. Плохая структура приведет, в лучшем случае, к неэффективности программы, а в худшем - к невозможности реализации некоторых функций. Структура данных влияет на успех программы больше, чем любое другое ее свойство.
Для функционирования программы «АРМ инспектора по кредитованию» были созданы таблицы, в которые вносятся все необходимые для работы данные. Используемые таблицы можно разделить на основные, дополнительные, транспортные.
Основные таблицы:
1) анкета полная - информация о заемщике;
2) дополнительная информация о заемщике;
) анкета поручителя - данные о поручителе;
) дополнительная информация о заемщике;
) график гашения ссуды - график платежей по ссуде;
) кредитный договор - данные кредитного договора;
) платежи - поступление платежей.
Дополнительные таблицы или таблицы-справочники:
1) исполнитель - Ф.И.О. кредитного инспектора;
2) обеспечение - вид обеспечения;
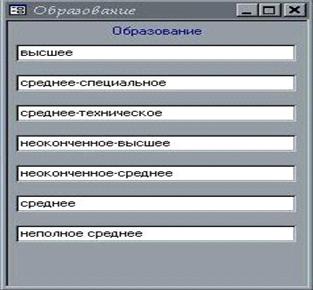
) образование - вид образования;
) проценты - вид процентов по кредиту;
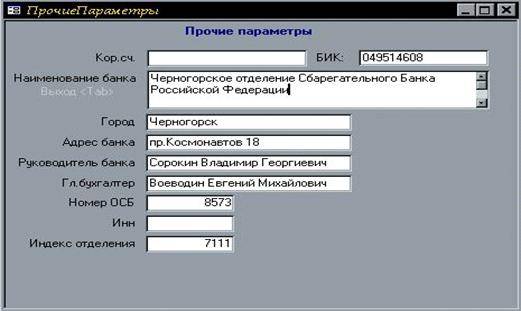
) прочие параметры - реквизиты и прочие параметры;
) семейное положение - вид семейного положения;
) справочник филиалов - список филиалов;
) справочник городов, улиц.
Транспортные:
1) R000610 - временная импортируемая таблица, в ней содержатся данные о платежах заемщиков, импортируется из файла R000610.dbf;
2) SchetPr - данные таблицы экспортируются в файл SchetPr.dbf, в нем содержатся данные о новых открытых и закрытых счетах;
3) Schetas - импортируется из файла Schetas.dbf, временная таблица, в ней содержатся открытые счета просроченной ссуды, счет просроченных процентов, счет уплаты процентов.
Описание всех используемых таблиц представлено в таблице 2.1
Первым действием при формировании запроса на выдачу кредита является предоставление заполненных анкет, и справок с мест работы, как заемщика, так и его поручителей. На основе этих данных заполняются таблицы «Анкета заемщика», «Анкета поручителя».
Структура базы данных представлена в П. 1.
Таблица 2.1 - Структура таблицы отчетов
Наименование
Описание
1 SchetaPr
Содержит
информацию по просроченным счетам. дата открытия - Дата/время; дата закрытия
- Дата/время; сумма - Числовой; Ф.И.О. - Текстовый; номер счета - Текстовый;
номер договора - Числовой.
2 Анкета полная
Содержит полную
информацию о заемщике. ид_анкеты_поручит - Счетчик (ключевое поле);
ид_заем_поручит - Числовой; наличие кредита - Логический; Фамилия - Текстовый;
Имя - Текстовый; Отчество - Текстовый; дата рождения - Дата/время; возраст -
Числовой; место_рождения - Текстовый; паспорт_серия - Текстовый;
паспорт_номер - Числовой; паспорт_выд_дата - Дата/время; паспорт_выдан -
Текстовый (дата и кем выдан); адрес прописки - Текстовый; адрес_факт_прожив -
Текстовый; адрес_места_работы - Текстовый; стаж - Числовой; должность -
Текстовый; тел_дом - Числовой; тел_служ - Числовой; сем_положение - Числовой;
кол_иждев - Числовой; образование - Числовой; заг_паспорт_серия - Текстовый;
заг_паспорт_номер - Числовой; заг_паспорт_выдан - Текстовый; заг_паспорт -
Логический; доход основной - Числовой (за последние полгода); доход_совместит
- Числовой; пенсия - Числовой; проценты - Текстовый; друг_доходы_текст - Поле
МЕМО; друг_доходы - Числовой; ожидание изменений - Логический; итог_доход -
Числовой; подоход_налог - Числовой (за пол года - ежемесячные удержания);
пенсион фонд - Числовой (ежемесячные удержания); профсоюз взносы - Числовой
(ежемесячные удержания); налог на имущ - Числовой (ежемесячные удержания);
алименты - Числовой (ежемесячные удержания); удер_ по_испол_листам - Числовой
(ежемесячные удержания); прочие платежи - Поле МЕМО (ежемесячные удержания);
банк кредитор - Текстовый (обязательства по полученным кредитам); адрес банка
- Текстовый; сс сч - Текстовый; дата получения кредита - Дата/время; цель
кредита - Текстовый; срок погашен - Числовой; периодичность - Числовой;
ставка периодичность - Текстовый; остаток задолжен - Числовой;
просрочен_задолжен - Числовой; за кого поруч - Текстовый; сумма поручен -
Числовой; срок поруч - Числовой; остаток_задолжен - Числовой;
просрочен_задолжен - Числовой; объект недвиж - Текстовый (Сведения об объекте
недвижимости); место нахождения - Текстовый; право на землю - Поле МЕМО;
стадия строит - Текстовый; цена объекта - Числовой; размер собствен средств -
Числовой; наим и место банка - Поле МЕМО (имеющиеся счета в банках); вид
счета им - Текстовый (имеющиеся счета); номер счета им - Числовый (имеющиеся
счета); сумма на счета им - Числовый (имеющиеся суммы на счете);
наимен_ценных бумаг - Текстовый; ко-во_цен_бумаг - Числовой; номин_стоимость
- Числовой; недвижимость - Текстовый; адрес_недвижимости - Текстовый;
док_на_право - Поле МЕМО; вид транспорта - Текстовый; марка транспорта - Текстовый;
другое имущество - Поле МЕМО; дата заполнения - Дата/время; обеспечение -
Числовой; работник СБ - Логический; доп_сведен - Логический; отказ -
Логический.
3 Анкета
поручителя
Содержит
информацию о поручителе заемщика ид_анкеты_поручит - Счетчик (ключевое поле);
ид_заемщика - Числовой; ид_заем_поручит - Числовой; Фамилия - Текстовый; Имя
- Текстовый; Отчество - Текстовый; дата рождения - Дата/время; возраст -
Числовой; место_рождения - Текстовый; паспорт_серия - Текстовый;
паспорт_номер - Числовой; паспорт_выд_дата - Дата/время; паспорт_выдан -
Текстовый (дата и кем выдан); адрес прописки - Текстовый; адрес_факт_прожив -
Текстовый; адрес_места_работы - Текстовый; стаж - Числовой; должность -
Текстовый; тел_дом - Числовой; тел_служ - Числовой; сем_положение - Числовой;
кол_иждев - Числовой; образование - Числовой; заг_паспорт_серия - Текстовый;
заг_паспорт_номер - Числовой; заг_паспорт_выдан - Текстовый; заг_паспорт -
Логический; доход основной - Числовой (за последние полгода); доход_совместит
- Числовой; пенсия - Числовой; проценты - Текстовый; друг_доходы_текст - Поле
МЕМО; друг_доходы - Числовой; ожидание изменений - Логический; итог_доход -
Числовой; подоход_налог - Числовой (за пол года - ежемесячные удержания);
пенсион фонд - Числовой (ежемесячные удержания); профсоюз взносы - Числовой
(ежемесячные удержания); налог на имущ - Числовой (ежемесячные удержания);
алименты - Числовой (ежемесячные удержания); удер_ по_испол_листам - Числовой
(ежемесячные удержания); прочие платежи - Поле МЕМО (ежемесячные удержания);
банк кредитор - Текстовый (обязательства по полученным кредитам); адрес банка
- Текстовый; сс сч - Текстовый; дата получения кредита - Дата/время; цель
кредита - Текстовый; срок погашен - Числовой; периодичность - Числовой;
ставка периодичность - Текстовый; остаток задолжен - Числовой;
просрочен_задолжен - Числовой; за кого поруч - Текстовый; сумма поручен -
Числовой; срок поруч - Числовой; остаток задолжен - Числовой;
просрочен_задолжен - Числовой; за кого поруч - Текстовый; сумма поручен - Числовой;
срок поруч - Числовой; наим и место банка - Поле МЕМО (имеющиеся счета в
банках); вид счета им - Текстовый (имеющиеся счета); номер счета им -
Числовый (имеющиеся счета); наимен_ценных бумаг - Текстовый; ко-во_цен_бумаг
- Числовой; номин_стоимость - Числовой; недвижимость - Текстовый;
адрес_недвижимости - Текстовый; док_на_право - Поле МЕМО; вид транспорта -
Текстовый; марка транспорта - Текстовый; другое имущество - Поле МЕМО; дата
заполнения - Дата/время; доп_сведен - Логический;
4 Выбор
поручителя / заемщика
Выбор
поручителя / заемщика. ид_пор_заем - Счетчик (ключевое поле); пор_заем -
Текстовый.
5 График
гашения ссуды
Содержит
информацию о графике платежей. график_погаш - Счетчик (ключевое поле; общая
сумма кредита - Числовой (по ссуде); дата гашения - Дата/время; сумма гашения
- Числовой (ссуды); процент по ссуде - Числовой; заемщик - Числовой; ид_
кредитного договора - Числовой.
6 Исполнитель
Содержит
информацию о кредитном инспекторе. ид_исполнитель - Счетчик (ключевое поле);
исполнитель - Текстовый.
7 Кредитный
договор
Содержит
информацию о кредитном договоре. ид_кредита - Счетчик (ключевое поле);
ид_процент - Числовой; ид_анкеты - Числовой; ид_исполнителя - Числовой; ид_
график погашен - Числовой; номер договора - Числовой; сумма кредита - Числовой;
номер филиала - Числовой; срок - Числовой; дата выдачи - Дата/время; дата
гашения - Дата/время; дата закрытия - Дата/время; ссудный счет - Текстовый;
начисление процентов - Текстовый; сч_уплаты_проц - Текстовый; сч_неустойки -
Текстовый; сч_просрочен - Текстовый; процент по ссуде - Числовой;
проц_сч_просрочен - Числовой.
8 Назначение
кредита
Виды кредита.
ид_назначения - Счетчик (ключевое поле); назначение - Текстовый.
9 Обеспечение
Содержит
информацию об обеспечении ид_обеспечения - Счетчик (ключевое поле);
обеспечение - Текстовый.
10 Образование
Содержит
информацию об образовании ид_образован - Счетчик (ключевое поле); образование
- Текстовый.
11 Платежи по
кредиту
Содержит
информацию о платежах по кредиту ид_платежа - Счетчик (ключевое поле);
ид_анкеты - Числовой; номер счета - Текстовый; сумма платежа - Денежный; дата
платежа - Дата/время; счет процентов - Текстовый; счет просроченных процентов
- Текстовый; счет просроченной ссуды - Текстовый.
12 Проценты
Содержит
информацию о процентных ставках по всем видам кредита ид_процент - Счетчик
(ключевое поле); наим_процент - Текстовый; процент - Числовой;
13 Прочие
параметры
Содержит
информацию оп рочих парметрах ид_проч_параметры - Счетчик (ключевое поле);
Кор_счет - Текстовый; Наимен_Банка - Поле МЕМО; Город - Текстовый;
адрес_банка - Текстовый; Руков_Банка - Текстовый; Гл_бух - Текстовый;
Номер_ОСБ - Числовой; ИНН - Текстовый; Индекс - Числовой; БИК - Текстовый.
14 Семейное
положение
Содержит
информацию о семейном положении ид_сем_пол - Счетчик (ключевое поле); сем_пол
- Текстовый.
15 Справочник
филиалов
Содержит
информацию о филиалах банка ид_филиала - Счетчик (ключевое поле); филиал -
Текстовый.
16 R0000610
DATA - Дата/время; SUMOCN - Числовой; FIO -
Текстовый; OLS - Текстовый; NDOC - Текстовый; SUMPR -
Числовой; SUMPPR - Числовой; SUMPOCN - Числовой.
17 R00006101
DATA - Дата/время; SUMOCN - Числовой; FIO -
Текстовый; OLS - Текстовый; NDOC - Текстовый; SUMPR -
Числовой; SUMPPR - Числовой; SUMPOCN - Числовой;
18 Schetas
SCHET - Текстовый; PSHET - Текстовый; PSCHET -
Текстовый; PPCHET - Текстовый; RCHET - Текстовый.
19 График
платежей процентов
Содержит
информацию о графике платежей процентов график погашения - Счетчик (ключевое
поле); общая сумма - Числовой (по ссуде); дата гашения - Дата/время; сумма
гашения - Числовой (ссуды); процент по ссуде - Денежный; заемщик - Числовой;
ид_кредитного договора - Числовой
На основе справок о доходах или других документах,
формируется заключение на кредитный комитет. В заключение отражается: доход,
который имеет как заемщик, так и поручитель, сумма кредита, которая может быть
выдана, сумма на которую претендует заемщик, и данные о клиенте. Правила
расчета кредитоспособности представлены в пункте 1.3.3 данной работы.
Остальные данные необходимы для дополнительной информации о
заемщике, которая предоставляется для проверки в службу безопасности. Вся
информация может повлиять на решение кредитного комитета.
В ходе работы с АРМ инспектора по кредитованию физических лиц
возникает потребность в выходной информации, как итоговой, промежуточной, так и
повседневной. Выходную информацию можно разделить на: частную и обобщенную.
Частная информация связанна с выдачей кредита и представлена
отчетами:
1) кредитный договор;
2) договор поручительства;
) заявление на получение кредита;
) график платежей;
) распоряжения для бухгалтерии на открытие ссудного
счета;
) распоряжение на выдачу или зачисление денег по
кредиту;
) журнал о платежах заемщика по кредиту и процентам;
) распоряжение об списание суммы долга по кредитному
договору.
Обобщенные отчеты носят общий характер, и в основном
отображают движения или накопление:
1) список всех заемщиков и поручителей;
2) список отказов;
) список подготовленных анкет на рассмотрение;
) список должников;
) отчет о платежеспособности заемщика.
Примеры отчетов приведены в П. 2.
При проектировании программного продукта «АРМ инспектора по
кредитованию», были учтены два основных критерия:
- простой в обращении интерфейс программного продукта;
контроль очередности действий пользователя.
Одной из важнейших частей любого программного продукта,
является его внешний вид и взаимодействие с пользователем. Для того чтобы у
сотрудников не было проблем в использовании программного продукта, была
проведена работа по исследованию и разработке ее внешнего вида (интерфейсной
части).
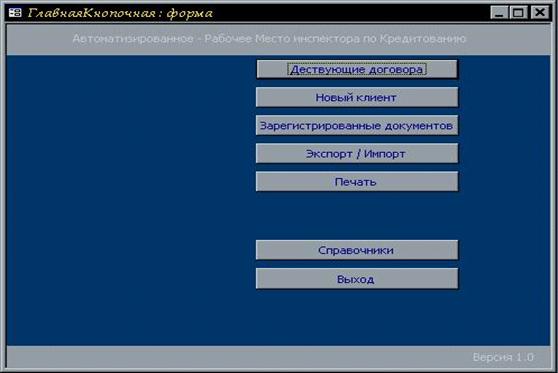
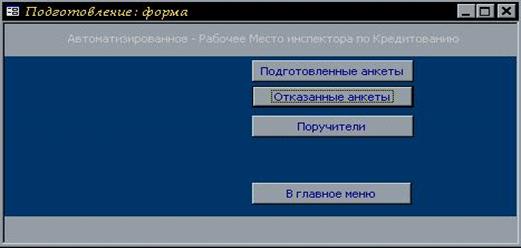
С помощью главной кнопочной формы пользователь определяет
свои дальнейшие действия, выбирая соответствующие кнопки. Для помощи
пользователю, каждая кнопка имеет всплывающую подсказку, отражающую краткую
информацию о назначении данной кнопки. Для удобства пользования все кнопки в
АРМ имеют такие всплывающие подсказки.
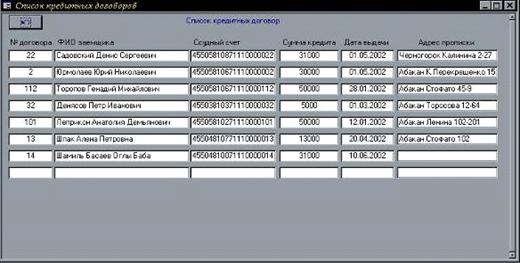
Кнопка «Действующие договора» открывает форму «Список
договоров». (Рисунок 2.8) В ней содержится список всех действующих договоров.
Список отражает фамилию, имя, отчество, номер договора, ссудные счет, сумма
кредита, дата выдачи и прописка. Форма имеет кнопку возврата в предыдущую
форму. Для открытия соответствующего кредитного договора, пользователю
необходимо произвести двойное нажатие левой кнопки «мышки» на поле «Ф.И.О.», и
открывается форма «Кредитный договор». (Рисунок 2.9 и 2.10)
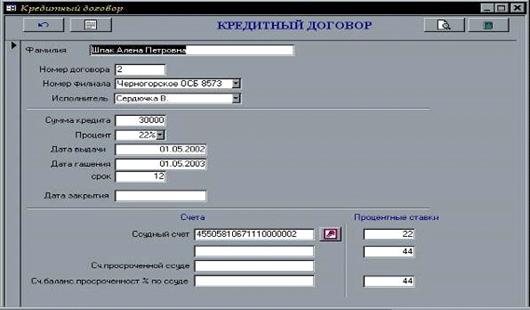
Форма «Кредитный договор» отражает параметры заключенного
кредитного договора. Форма отображает номер договора, номер филиала, фамилию и
инициалы исполнителя, сумму кредита, дата выдачи, дата гашения, период, на
который выдан кредит, процентные ставки, номера счетов. В форме производится
автоматическое формирование ссудного счета, при нажатии кнопки «ключевание», с
расчетом контрольного разряда счета.
Контрольный разряд счета формируется путем выполнения
определенных математических операций над номером синтетического счета и счета
второго порядка (балансовый счет), кода валюты, индекса головного банка, индекс
отделения. Номер балансового счета (б/с) выставляется автоматически, исходя из
количества месяцев, на который выдан кредит.
Рисунок 2.7 - Главная кнопочная форма
Номера счетов в зависимости от периода, на который
оформляется кредит:
1) Б/с 45502 - до 30 дней;
2) Б/с 45503 - от 31 до 90 дней;
) Б/с 45504 - от 91 до 180 дней;
) Б/с 45505 - сроком до 1 года;
) Б/с 45506 от 1 года до 3 лет;
) Б/с 45507 свыше 3 лет;
Рисунок 2.8 - Форма «Список договоров»
Количество месяцев, на который выдается кредит, выставляется
автоматически, при внесении даты выдачи и даты гашения. При необходимости его
можно заменить, для этого просто достаточно войти в это поле и произвести
замену. Проценты за пользование кредитом, проценты за просроченную ссуду,
проценты за просроченные проценты, выставляются программно на основе данных
введенных в форме «Анкета Заемщика».
Кредитный договор имеет две формы. Первая форма позволяет
создать новый кредитный договор (Рисунок 2.9), и производит расчет и
подстановку данных перечисленных выше. Из этой формы пользователь имеет
возможность производить печать необходимых документов, таких как, кредитный
договор, график платежей, распоряжений, договора поручительства при выборе
соответствующей кнопки в меню «Печать Документов». В форме имеются кнопки
«Возврат», «График платежей».
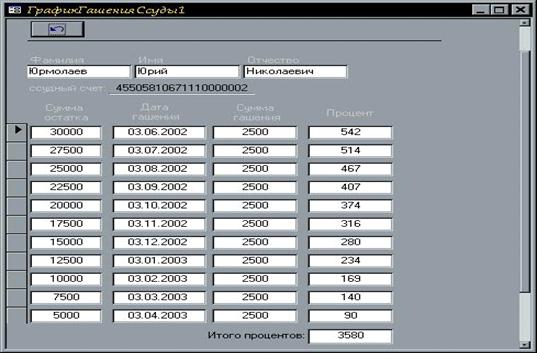
Кнопка «График платежей» формирует график платежей по
кредиту, и выводит его в форму «График платежей». График платежей показывает
дату платежа, сумму остатка, сумму основного платежа, процент. Принцип
формирования этих значений будет рассмотрен ниже. Кнопка «Возврат» закрывает
форму «кредитный договор».
Рисунок 2.9 - «Кредитный договор» для нового договора
Рисунок 2.10 - «Кредитный договор», просмотр существующего
договора
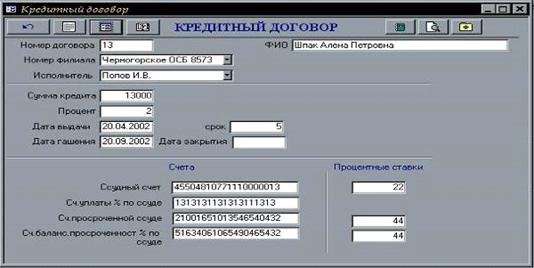
Во второй форме «Кредитный Договор» можно только просмотреть
и / или при необходимости изменить некоторые параметры договора (Рисунок 2.10).
Форма отражает такие же данные как первая форма «Кредитный договор». Эта форма
открывается из формы «Анкета заемщика», при наличии ранее сформированного
договора, в противном случае открывается форма для открытия нового кредитного
договора. В форме «Кредитный договор», для просмотра, имеется ряд кнопок:
«Возврат», «График платежей», «Остатка по кредиту».
Кнопка «Возврат» осуществляет закрытие формы «Кредитный
договор» и переход на ранее открытую форму «Анкета заемщика» или «Список
кредитных договоров».
Кнопка «График Платежей» открывает форму для просмотра
графика платежей по кредитному договору, который является активным в данное
время. В графике платежей отражены данные о заемщике, фамилия, имя, отчество,
номер ссудного счета, дата платежа, сумма остатка, сумма уплаты по основному
долгу, сумма процентов, начисленная остаток ссудной задолженности.
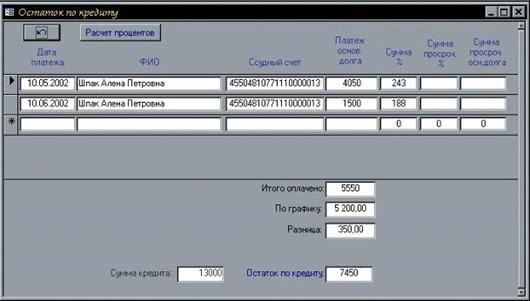
Кнопка «Остаток по кредиту» открывает одноименную форму. В
этой форме отражаются сведения:
1) дате поступления сумм;
2) фамилия, имя, отчество заемщика;
) ссудный счет;
) сумма уплаты по основному долгу;
) сумма уплаты по процентам; ) сумма процентов по просроченному основному долгу.
В форме выводится, сколько всего оплатил заемщик, сколько
необходимо было оплатить по графику платежей, разница между ними, и выводится
остаток долга по кредиту. Если разница между оплаченной суммой и суммой по
графику отрицательная, то сумма разницы отображается красным цветом, и
показывает, что на данную сумму у заемщика долг.
Рисунок 2.11 - Форма «График платежей»
Рисунок 2.12 - Форма «Остаток по кредиту»
Форма «Остаток по кредиту» имеет кнопку «Процент», при
нажатии кнопки производится расчет процентов на дату введенную пользователем.
Проценты рассчитываются на остаток ссудной задолженности, по
времени равному разнице от последнего поступившего платежа заемщика до даты
введенной пользователем.
Форма «График платежей» (Рисунок 2.11). В этой форме ведется
расчет и формирование графика платежей по кредиту, как основного долга, так и
процентов за пользование. Весь расчет производится программно, и сумма
основного долга рассчитывается путем деления суммы кредита на количество
месяцев, на которые он выдан. Если последний платеж по основному долгу больше
чем остаток, то первый ставится равным последнему. Проценты рассчитываются на
каждый месяц платежа, на остаток ссудной задолженности. Первая дата платежа
выставляется следующей за датой выдачи кредита указанной в форме «Кредитный
договор», далее даты увеличиваются на один месяц до конца периода на который
выдан кредит. Если дата выдачи имеет значение 25 число месяца или позже, то
датой первого платежа будут первые числа следующие через месяц. Например: дата
выдачи 26.01.2002 то первая дата, до которой нужно уплатить, будет 02.03.2002.
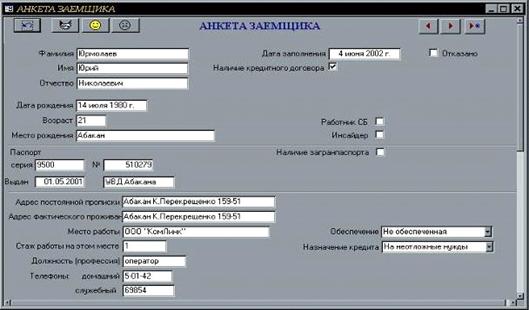
Рисунок 2.13 - Форма «Анкета Заемщика»
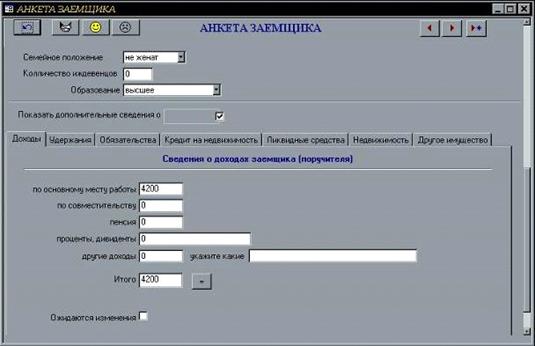
Рисунок 2.14 - Продолжение рисунка 2.13
При нажатии в главной кнопочной форме «Главная Кнопочная»
кнопки «Новый клиент», появляется запрос на подтверждение создание новой анкеты
заемщика. При положительном ответе открывается форма «Анкета заемщика» (Рисунок
2.13 и 2.14) для добавления записи.
Для облегчения восприятия интерфейса, форма снабжена
скрываемыми полями, которые активизируются при включении «флажков». Так на
пример при выборе «флажка» «Загран.паспорт» появляются поля для заполнения.
Форма имеет набор вкладок для заполнения или показа данных о
доходах, имуществе, наличии банковских счетов, ценных бумаг и др. В каждой из
них содержится информация соответствующая названию вкладки. Например, вкладка
«Доходы» позволяет внести и / или отобразить все данные о доходах данного
заемщика: доход по основному месту доходу, доход по совместительству, пенсия,
проценты и / или дивиденды, другой доход и ожидаются ли изменения в доходах.
При нажатии кнопки «Новый поручитель», в форме «Новая
анкета», открывается почти полностью аналогичная форме «Анкета заемщика» форма
«Анкета поручителя». В этой форме содержатся почти все поля, за исключением
полей связанных с выдачей кредита, это поля: «назначение кредита»,
«обеспечение», «работник СБ» и «инсайдер».
При нажатии кнопки «Поручитель» в форме «Новая анкета»,
открывается форма «Поручитель», с данными о поручителе. Но откроется форма
только в том случаи, когда ранее была создана анкета поручителя для анкеты
заемщика, т.е. введены дынные о поручителе для заданного заемщика.
При нажатии кнопки «Договор» открывается форма «Кредитный
договор», где отображены параметры кредитного договора для выбранного заемщика.
После введения данных о заемщике, новая анкета попадает в
«Зарегистрированные документы» (Рисунок 2.16), «Документы подготовленные»
(Рисунок 2.15). Это документы, которые подготовлены к рассмотрению и
отправлению на запрос службе безопасности. Только после просмотра в этой
службе, можно отнести анкеты в тот или иной раздел, отказанные или подготовленные.
Но имеется возможность и сразу сформировать кредитный договор, это делается в
основном, для работников банка и инсайдеров. К инсайдерам относятся члены
кредитного комитета и кредитные работники.
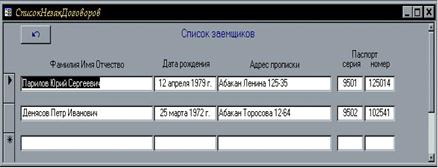
Все анкеты заемщиков которым отказано в выдачи, можно
просмотреть в форме «Анкеты отказанные». Вид, аналогичен формы «Документы
подготовленные». Для отметке об отказе, необходимо в форме «Анкета заемщика»
отметить логическое поле, «флажок», «Отказано». Форма содержит данные: фамилия,
имя, отчество, дата рождения, адрес прописки, серия номер паспорта. При двойном
нажатии на поле Ф.И.О. открывается форма «Анкета заемщика». При решении снятия
запрета на отказ, в этой форме необходимо снять «флажок» об отказе, после этого
анкета попадет обратно в подготовленные. Кнопка «Возврат» в форме «Анкеты
отказанные» имеет значение, как и во всех формах, т.е. закрывает эту форму и
возвращает в предшествующую ей форму.
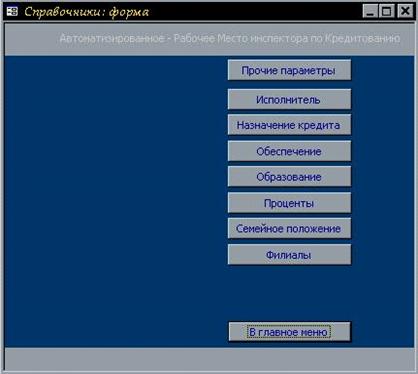
При нажатии в главной кнопочной форме кнопки «Справочники»
открывается форма, содержащая список справочников (Рисунок 2.17). Таких как:
исполнитель, обеспечение, образование, семейное положение, проценты, филиалы,
прочие параметры. Все справочные формы похожи друг на друга.
Рисунок 2.15 - Форма «Список подготовленных анкет»
Рисунок 2.16 - Форма «Документы зарегистрированные»
На рисунках 2.18, 2.19, 2.20 представлены по одному
представителю от каждого варианта формы.
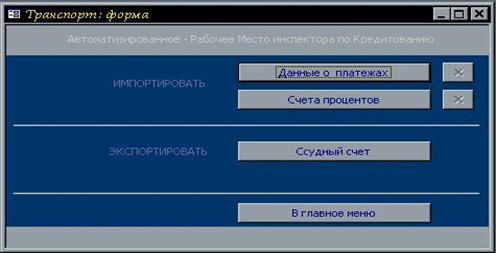
Кнопка в главной кнопочной форме кнопка «Экспорт / Импорт» -
открывает форму «Транспортные файлы». (Рисунок 2.21). Эта форма содержит кнопки
для импортирования и экспортирования файлов в АРМ «Инспектора по кредитованию
физических лиц».
Кнопка «Данные о платежах» импортирует файл, содержащий
данные о поступивших платежах, так как: дата платежа, сумма платежа, номер
судного счета, фамилия, имя и отчество заемщика.
При нажатии «Данные о платежах» появляется запрос с
предложением указать путь папки, в которой находится транспортный файл. По
умолчанию он предлагает путь «C:\TMP». При отказе от запроса действия на импорт
прекращаются, и пользователь возвращается в форму «Транспортных файлов». После
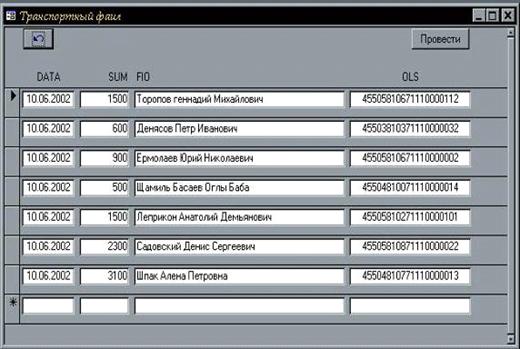
выбора пути, на экране выводится форма «Транспортный Файл» (Рисунок 2.22). Она
форма отражает содержание транспортного файла: дата, сумма основного долга,
фамилия, имя, отчество, сумма процентов, сумма по просроченным процентам и
основному долгу. В форме содержатся две кнопки: «Возврат» и «Провести».
Действия кнопки «Возврат», аналогично всем кнопкам «Возврат» выше
перечисленным. Кнопка «Провести» производит добавление данных из транспортного
файла R0000610.dbf.
Рисунок 2.17 - Форма «Справочники»
Рисунок 2.18 - Форма «Прочие параметры»
Рисунок 2.21 - Форма «Транспортные файлы»
Кнопка «Счета процентов» в форме «Транспортные файлы»
импортирует данные из транспортного файла Shetas.dbf базу данных АРМ.
Транспортный файл содержит информацию о номерах счетов, таких как: счет
процентов, счет просроченных процентов, счет просроченной ссуды. Форма
аналогична форме «Транспортный файл». Данные добавляются в кредитные договора,
тех заемщиков, чьи данные поступили, и в последствии при просмотре кредитного
договора эти счета будут отражены. Сверка производится на основе номеров
ссудных счетов. Номер счета является уникальным, поэтому повторение номеров не
допускается.
Рассмотрим последнюю кнопку в форме «Транспортные файлы»,
кнопку «Ссудный счет». При выборе этой кнопки, из базы данных «АРМ инспектора
по кредитованию физических лиц», экспортируются сведения о вновь открытых
ссудных счетов. Этот процесс предназначен для того, что в АРМ бухгалтера по
ссудам производится открытие счетов процентов: счет процентов, счет просроченных
процентов, счет просроченной ссуды. При нажатии кнопки открывается форма
«Экспорт». Ей интерфейс похож с интерфейсами форм «импорта», однако действия
противоположны. При выборе кнопки «сформировать», формируется таблица ShetaPr, в нее копируются новые
ссудные счета, и эта таблица экспортируется во внешний файл ShetaPr.dbf. Для осуществления
экспорта данных, необходимо ввести путь к каталогу в который он производится,
но по умолчанию выводится путь «С:\TMP». После завершения экспорта, пользователю
выводится сообщение об успешно завершенной операции. Для возвращения в
предыдущую форму, необходимо нажать кнопку «Возврат».
Рисунок 2.19 - Форма «Образование»
Для завершения работы с АРМ, в главной кнопочной форме расположена
кнопка «Выход», которая и осуществляет закрытие и выход из программы.
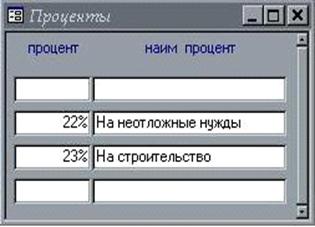
Рисунок 2.20 - Форма «Проценты»
Рисунок 2.22 - Форма «Транспортный файл»
2.3 Разработка алгоритмов функций АРМа
автоматизация кредитование интерфейс заемщик
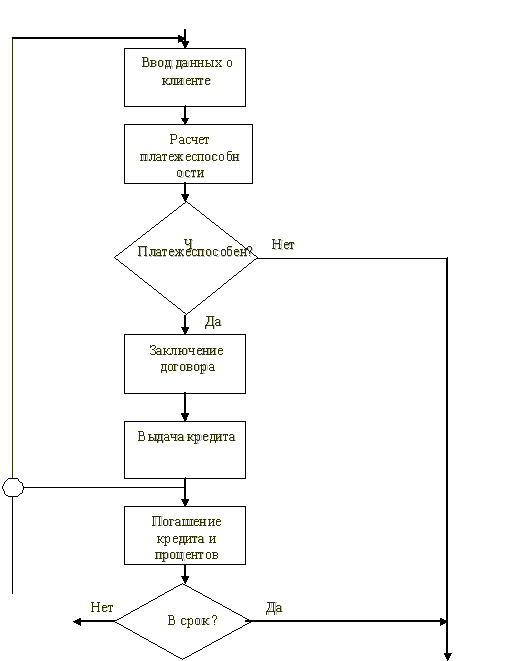
Рисунок 2.23 - Технология обслуживания кредита
Для оценки возможностей выплаты по кредиту необходимо
рассчитать ежемесячные платежи и общую сумму выплат при различных условиях
кредитования, а именно: твердой, льготной (50%) или прогрессивной (с 2%-ой
ежемесячной надбавкой) налоговой ставки.
Алгоритм решения задачи по расчету платежей кредита
представлен на рисунке 2.24.
Рисунок 2.24 - Алгоритм решения задачи по расчету платежей кредита
2.4 Разработка подпрограмм АРМа инспектора по кредитованию
В базе данных информация хранится в виде двумерных таблиц. На
основе созданных таблиц сформированы различные формы, запросы, отчеты,
облегчающие внесение, изменение, представление различных данных на экране, и
вывод необходимой информации на бумажный носитель. Формы позволяют отображать
данные из таблиц и запросов в более удобном для восприятия виде. С помощью форм
можно добавлять и изменять данные, содержащиеся в таблицах.
При помощи запросов можно произвести выборку данных по
какому-нибудь критерию из разных таблиц. Запросы являются важным инструментом в
любых системах управления базами данных. Они используются для выделения, обновления
и добавления новых записей в таблицы. Кроме того, их можно использовать для
получения данных из различных таблиц, обеспечивая единое представление
связанных элементов данных. Для работы с базой данных были созданы запросы
представленные в таблице 2.2.
Отчёты предназначены для печати данных, содержащихся в
таблицах и запросах, в красиво оформленном виде.
Создание этих запросов значительно упрощает деятельность
кредитного инспектора, удобно систематизирует информацию, и позволяет
оперативно её использовать и вносить изменения.
Для реализации целостного приложения пользователя в некоторой
предметной области возникает необходимость в создании макросов и модулей на
языке Visual Basic for Applications (VBA). Каждый модуль выполняет определенный
ряд задач.
Модули являются тонким и мощным средством создания
программных расширений в среде Access, максимально приближающимся по своим
функциональным возможностям к таким профессиональным инструментам, как Delphi,
Visual Basic или Power Builder.
Для программирования в Access используется процедурный язык
Visual Basic для приложений (VBA) с добавлением объектных расширений и
элементов SQL.
Программа строится из фундаментальных сущностей, называемых
объектами. Каждый из объектов характеризуется набором свойств и операций,
которые он может выполнять. Реализация взаимодействий между объектами ложится
на исполняющую cpеду средства разработки. Многие программные объекты в Access
совпадают с физическими объектами базы данных, такими как таблицы, формы,
отчеты.
Модули форм и модули отчетов являются модулями класса,
связанными с определенной формой или отчетом. Эти модули содержат процедуры
обработки событий, запускаемых в ответ на их возникновение в форме или отчете.
Процедуры обработки событий используются для управления поведением формы или
отчета и их откликом на события, например такие, как нажатие кнопки.
Важным моментом является программирование доступа к данным.
Набор объектных классов обеспечивает свойства и методы, которые позволяют
выполнять такие операции, как создание базы данных, определение таблиц и
индексов, задание связей между таблицами, формирование запросов и отчетов и
т.п. Классы объектов доступа к данным организованы по иерархической схеме.
АРМ «Кредитного инспектора» состоит из следующих модулей:
1) Модуль «Анкета заемщика»
2) Модуль «Анкета поручителя»
) Модуль «График гашения суды»
) Модуль «Кредитный договор»
) Модуль «Остаток на счете»
) Модуль «Транспорт»
) Модуль «Импорт»
) Модуль «Экспорт»
Листинг программы представлен в П. 4.
Таблица 2.2 - Описание запросов
Название
Тип
Описание
Анкета полная
запрос на
выборку
Анкета полная
ид_анкеты, ид_заемщика, Фамилия, Имя, Отчество, Кредитный договор ид_анкеты,
ссудный счет, Avg-номер договора
График гашения
ссуды
запрос на
выборку
график
погашения, общая сумма, дата_гашения, сумма_гашения, процент_по_ссуде,
заемщик, ид_кред_договор, Фамилия, Имя, Отчество, ссудный счет
График
платежей-отчет
запрос на
выборку
общая сумма,
Фамилия, Имя, Отчество, дата_гашения, сумма_гашения, процент_по_ссуде,
заемщик, Expr1008, паспорт_серия, паспорт_номер,
паспорт_выд_дата, паспорт_выдан, адрес_прописки, номер договора, дата_выдачи,
назначение_кредита, сумма кредита, процент_по_ссуде, ссудный счет, ид_анкеты
Заемщик и
Договор
запрос на
выборку
Анкета полная
ид_анкеты, Фамилия, Имя, Отчество, наличие кредитных договоров, Кредитный
договор ид_анкеты, ссудный счет
Заемщик и
поручитель
запрос на
выборку
Анкета
полная_Фамилия, Анкета полная_Имя, Анкета полная_Отчество, Анкета
поручителя_Фамилия, Анкета поручителя_Имя, Анкета поручителя_Отчество, номер
договора, сумма кредита, дата выдачи
Поручители
запрос на
выборку
Фамилия, Имя,
Отчество, номер_договора, ссудный счет, адрес_места_работы
Список
Договоров
запрос на
выборку
ид_кредита,
ид_анкеты, номер_договора, сумма_кредита, дата_выдачи, ссудный счет, Фамилия,
Имя, Отчество, наличие кредита
Договор
запрос на
выборку
Анкета
полная_Фамилия, Анкета полная_Имя, Анкета полная_Отчество, адрес_прописки,
номер_договора, срок, дата_выдачи, ссудный счет, сумма кредита, наим_процент,
ид_анкеты, Анкета поручителя_Фамилия, Анкета поручителя_Имя, Анкета
поручителя_Отчество, Руков_Банка, процент, паспорт_серия, паспорт_номер,
паспорт_выд_дата, паспорт_выдан, адрес_факт проживания, тел_дом, тел_служ
Заявление на
выдачу
запрос на
выборку
Фамилия, Имя,
Отчество, адрес_прописки, номер_договора, срок, дата_выдачи, ссудный счет,
сумма_кредита, наим_процент, ид_анкеты
Импорт запрос
запрос на
выборку
DATA,
SUMOCN, FIO, OLS, NDOC, SUMPR, SUMPPR
Schetas
запрос на
выборку
SCHET, PSHET, PSCHET, PPCHET, RCHET,
сч_уплаты_процен, сч_просрочен
Остаток по
ссуде
запрос на
выборку
OLS, общая_сумма, дата_гашения,
Сумма_гашения, процент_по_ссуде, DATA, SUMOCN, SUMPR, Count-Кредит
Платежи по
кредиту запрос
запрос на
выборку
DATA,
SUMOCN, FIO, OLS, SUMPR, SUMPPR, SUMPOCN
Список
заключенных договоров
запрос на
выборку
ид_анкеты,
ид_заем_поручителя, наличие_кредита, Фамилия, Имя, Отчество, Дата_рождения,
паспорт_серия, паспорт_номер, адрес_прописки, отказ
Список
незаключенных договоров
запрос на
выборку
ид_анкеты,
ид_заем_поручителя, наличие_кредита, Фамилия, Имя, Отчество, Дата_рождения,
паспорт_серия, паспорт_номер, адрес_прописки, отказ
Поручители
запрос на
выборку
Фамилия, Имя,
Отчество, номер_договора, ссудный счет, адрес_места_работы
Список
Договоров
запрос на
выборку
ид_кредита,
ид_анкеты, номер_договора, сумма_кредита, дата_выдачи, ссудный счет, Фамилия,
Имя, Отчество, наличие кредита
2.5 Разработка и написание форм отчетности и
анализа
Для работы «АРМ инспектора по
кредитованию» с нормальной скоростью требуется, по крайней мере, процессор Pentium 133 и 24 Мбайт памяти.
Тип используемого видеоадаптера также оказывает влияние на производительность,
как программы, так и человека, занимающегося этой программой. Лучше всего
работать при высоком разрешении (1024 на 768 пикселей), при этом на экран
помещаются все панели инструментов, меню, формы, делая более удобным
пользовательский интерфейс.
Информационная система представляет собой
программу, способную работать только под Windows, и при наличии Microsoft Access.
Для вывода документов и отчетов на бумагу
- требуется принтер, желательно «Laser Jet 100», что обусловлено скоростью, быстротой и
качеством его работы.
Работа с базой данных включала в себя такие действия, как:
- поиск необходимых сведений;
сортировка данных;
отбор данных;
вывод на печать;
изменение и дополнение данных.
Неотъемлемой частью любой разработки является тестирование,
помогающее выявлять недочеты и ошибки еще на стадии кодирования.
Промежуточные тесты проводятся в процессе кодирования и
служат для выявления ошибок в программном коде и логике работы программы.
Количество таких тестов может варьироваться от нуля до бесконечности.
Генеральные тесты проводятся на финальных этапах написания
программ. Цель таких тестов, в основном, заключается в выявлении ошибок работы
с данными, а также поиск недочетов в интерфейсе программы.
В процессе разработки программы, использовались оба вида
тестирования.
На промежуточном этапе тестирования программа выявила ряд
ошибок и недочетов, которые были исправлены.
Генеральное тестирование проходит в кредитном отделе
Отрадненского ОСБ №7208.
В настоящий момент Отрадненское ОСБ
удовлетворяет всем вышеуказанным требованиям к аппаратуре, что является одним
из условий эффективной работы программы.
Выводы
1) в данной главе был представлен алгоритм и структура работы
автоматизированного рабочего места инспектора по кредитованию;
2) рассмотрена входная и выходная информация, использующаяся
при вводе начального или выводе конечного результата, характеризующая успешное
выполнение работы АРМ;
) разработана информационная система, с понятным для
пользователей интерфейсом. Отражен принцип работы с АРМ, представлены основные
рабочие формы и рассмотрены правила их функционирования;
4) представленные аппаратные требования для
функционирования данного программного продукта являются вполне доступными.
Автоматизация рабочего места позволит сохранить время
обслуживания одного клиента, что позволит повысить производительность труда.
Одной из характеристик программного продукта является его
эффективность, т.е. соотношение результатов функционирования и затрат на
проектирования и реализацию программного продукта.
К показателям экономической эффективности можно отнести:
1) срок окупаемости капитальных вложений;
2) коэффициент экономической эффективности капитальных
вложений;
) экономический эффект.
Срок окупаемости - показывает в течение кого времени
покроются все расходы, связанные с проектированием, реализацией и внедрением
проекта.
Коэффициент экономической эффективности капитальных вложений
- отражает эффективность внедрения, с точки зрения экономии, капитальных
вложений для проектирования, создания и внедрения программного продукта.
Экономический эффект - результат, от внедрения выраженный в
стоимостной форме, в виде экономии от его осуществления.
Основными источниками экономии являются:
1) повышение деятельности при использовании программного
продукта;
2) сокращение сроков освоения нового программного
продукта;
) сокращение расхода машинного времени и других
ресурсов на отладку и ввод задач в эксплуатацию.
Произведем расчет капитальных затрат использующихся при
проектировании (таблица 3.1), при реализации программного продукта (таблица
3.2). В таблице 3.3 отражен итог по капитальным вложениям. Для расчета
эффективности проекта за базовый продукт возьмем продукт АРМ кредитования,
ранее использовавшийся (таблица 3.4), произведем расчет экономического эффекта,
рассчитаем коэффициент эффективности и срок окупаемости капитальных вложений
(таблица 3.5).
Таблица 3.1 - Расчет капитальных затрат на проектирование АРМ
Статья затрат
Значения
Капитальные
затраты на проектирование (п. 1.1*п. 1.5*((1+п. 1.2)*(1+п. 1.3)+п. 1.4))
4833,34
1 Время
разработки, чел./мес.
1,00
2 Wd - коэффициент учитывающий
дополнительную плату затраченную на разработку.
0,30
3 Ws - коэффициент, учитывающий начисленные
органом социального страхования на заработную плату разработчиков
0,395
4 Wn - коэффициент, учитывающий накладные
расходы организации
0,15
5 Заработная
плата, руб. (п. 5а*п. 5б+п. 5в*п. 5г)
2478
А среднедневная
з\п рабочего, руб.
150
Б трудоемкость
работы выполняемой проектировщиком, чел./дни
0,02
В машинное
время, необходимое для отладки, ч.
165
Г стоимость
машинного времени, час/руб.
15
Д коэффициент мультипрограммности
1,00
Таблица 3.2 отражает капитальные вложения, связанные с
реализацией проекта. Основную долю из них занимают вложения на основное и
вспомогательное оборудование, и составляет 86,14% от всех. Существующее
основное и вспомогательное оборудование не является достаточным для успешной
разработки, и было принято решение использовать оборудование взятое на
временное пользование для реализации проекта.
Из таблицы 3 можно увидеть, что капитальные вложения,
связанные с проектированием в 2,08 раза меньше, чем связанные с реализацией
проекта. Это связанно с тем, что в таблице 1 отражаются затраты связанно не
посредственно с участником проектирования - разработчиком, его заработная плата
и время разработки. Во второй таблице вложения связанны с самим объектом
разработки, и весомое сокращение расходов связанно с использованием основного
оборудования взятого на определенный срок пользования.
Таблица 3.2 - Расчет капитальных вложений на реализацию
создания АРМ
Статьи затрат
Значения
Капитальные
вложения на реализацию проекта (п. 2.1+п. 2.2+п. 2.3+п. 2.4+п. 2.5+п. 2.6)
2322,62
1 На
строительство, реконструкцию зданий, руб.
0
2 На
приобретение типовых разработок, пакетов, руб.
0
3 На прокладку
линий связи, руб.
0
4 На создание
информационной базы, руб.
0
5 На
подготовку, переподготовку кадров, руб. (п. 2.5а*п. 2.5б*((1+п. 1.2)*(1+п.
1.3)+п. 1.4))
321,83
А время на
подготовку работника к эксплуатации, мес.
0,03
Б основная з\п
работника, руб.\мес.
5500
6 На основное,
вспомогательное оборудование, руб. (п. 2.6а*2.6б+2.7)
2000,79
А балансовая
стоимость оборудования, руб.
2000
Б количество
единиц оборудования, шт.
1
7 коэфициент
загрузки оборудования (2.7б*2.7в/2.7а)
0,79
А Эфективный
годовой фонд времени работы технического средства (час/год)
5000
Б трудоемкость
однократной обработки информации, ч.
0,50
В частота
решения задачи раз в год, раз.
7920
Таблица 3.3 - Итог капитальных вложений связанных с
проектировании и реализацией проекта
Капитальные
вложения связанные с проектированием проекта
4833,34 р.
Капитальные
вложения связанные с реализацией проекта
2322,62 р.
Капитальные
вложения итого
7155,96 р.
В таблице 3 отражены затраты связанные с эксплуатацией
проекта. В расчет берет заработная плата, амортизационные отчисления, затраты
на силовую энергию, на ремонт и обслуживание оборудования, на материалы и
машинные носители. Из всех пересиленных затрат можно отметить, что в расчете
амортизационных отчислений в расчет берется уже балансовая стоимость
оборудования которые используется при эксплуатации в размере 11350 рублей.
Таблица 3.4 - Расчет эксплуатационных затрат на АРМ
Статьи затрат
Значения
Расчет
эксплуатационных затрат (п. 3.1+п. 3.2+п. 3.3+п. 3.4+п. 3.5+п. 3.6)
3805,89
1 Затраты на
основную и дополнительную з/п., руб. (п. 3.1а*п. 3.1б*(1+0,1)*(1+0,2))
3366
А время,
затрачиваемое работником, дни
20
Б среднедневная
заработная плата, руб.
150
2
Амортизационные отчисления, руб. (0,1*п. 2.6а*п. 2.6б*п. 3.2б*п. 1.1/п. 3.2а)
72,68
А Эффективный
фонд времени работы оборудования в год
1188
рабочих дней в
году, дни
216
норматив
среднесуточной загрузки, ч.
5,50
Б норма
амортизационных отчислений, %
10
3 На силовую
энергию, руб. (п. 3.3а*п. 3.3б*п. 3.3в*п. 1.1)
48,13
А мощность
технических средств, кВт*ч.
1
Б коэффициент
использования установленной мощности
1
В тариф на
электроэнергию, руб./кВт*ч.
0,25
4 Затраты на
текущий ремонт оборудования, руб.
32,7
А Норматив
0,05
5 Затраты на
материалы и машинные носители, руб.
50
6 Накладные
расходы, руб.
340
Большую часть занимают затраты на основную и дополнительную
зарплату, с отчислениями на социальное страхование производственного персонала
составляет 88,4% от всех затрат связанной с эксплуатацией АРМ.В расчет
принимаются накладные расходы, которые включают затраты на содержание административного
управленческого персонала, содержания помещения и т.д.
Если затраты связанные с эксплуатацией существующего АРМ
кредитования из таблицы 3.5 сопоставить с данными затрат по разработанному АРМ
из таблицы 3.4, то можно проследить что затраты различны в 1,8 раза в пользу
разработанного.
Таблица 3.5 - Эксплуатационные затраты по существующему АРМ
кредитования
Статьи затрат
Затраты
Основная и
дополнительная з. плата с отчисления во внебюджетные фонды
5600
Амортизационные
отчисления
134,5
Затраты на
электроэнергию
60
Затраты на
текущий ремонт
67,25
Затраты на
материалы
200
Накладные
расходы
850
Итого
6911,75
Таблица 3.6 - Расчет эффективности АРМ инспектора по
кредитованию
Параметры
Значение
1Затраты
базовые, руб.
6911,75
2 Затраты проектируемые,
руб.
3805,89
3 Капитальные
вложения разработки, руб.
7155,96
4 Нормативный
коэффициент эффективности
0,16
Экономический
эффект ((п. 1 - п. 2)+п. 3 * п. 4)
4250,1
Коэффициент
экономической эффективности ((п. 1 - п. 2)/п. 3)
0,43402
Расчетный срок
окупаемости капитал. вложений (1 / Коэффициент эконом. эффек-ти)
2,304
Выводы
1) Автоматизация рабочего места позволяет сохранить
время обслуживания одного клиента на 5 минут, что позволит повысить
производительность труда;
2) Сопоставив эксплуатационные затраты по базовому и
проектному варианту автоматизированного рабочего места, можно судить, что
экономия времени в денежном выражении составит 3105,86 руб., а экономический
эффект от использования АРМ составит 4250,1 рублей;
) Вследствие незначительных капитальных затрат на
разработку АРМ (7155,96 руб.), срок окупаемости составляет 2,3 месяца, что
свидетельствует об эффективности разработки.
Заключение
В процессе выполнения дипломного проекта изучены
информационные потоки сектора кредитования Отрадненского ОСБ.
Увеличение спроса на кредиты влечет увеличение обрабатываемой
информации кредитным инспектором. Без хорошей автоматизации рабочего места
сложно производить обслуживание потенциальных заемщиков. АРМ представляет собой
комплекс аппаратных и программных средств, обеспечивающих оперативное
удовлетворение информационных и вычислительных потребностей кредитного
работника, уменьшение времени, затраченного на обслуживание одного клиента.
Разработана структура АРМ инспектора по кредитованию.
Алгоритм использован на основе последовательности действий кредитного
работника, имеет схожий интерфейс с предоставляемыми документами, что позволяет
легче адаптироваться к последовательности работы в системе.
Для программной реализации автоматизированного рабочего места
инспектора по кредитованию использован программный продукт фирмы Microsoft Access2000, как RAD-направленная СУБД. Он
имеет графический, удобный для создания понятного пользователю интерфейса.
Поддержка языка запросов SQL, делает Access эффективной при создании
сложных запросов и обеспечивает эффективную работу программы.
Функционирование автоматизированного рабочего места
инспектора по кредитованию не требует от персонала выполнения сложных
арифметических расчетов и специальной подготовки.
Применение АРМ в кредитовании населения играет значительную
роль, ведь от того, на сколько быстро кредитный работник сможет рассмотреть,
принять и зарегистрировать дело одного потенциального заемщика, зависит какое
количество лиц он сможет обслужить за один рабочий день. Увеличение такого
числа, несет увеличение ссудной задолженности, что в свою очередь обеспечивает
увеличение прибыли банку, в виде процентов за пользование кредитами.
Создание автоматизированного рабочего места инспектора по
кредитованию, помогает в решении лишь малой части вопросов, связанных с
выполнением работ сектора кредитования и экономики, и ставит новые задачи и
проблемы. Автоматизация только одной части производственного процесса не
гарантирует увеличение производительности всего сектора. Ведь кроме
кредитования физических лиц, существует и кредитование юридических лиц, а также
необходимость обработки информации этих двух направлений кредитования. Для
повышения производительности сектора кредитования и всего предприятия в целом,
необходимо создать единый, хорошо отлаженный комплекс информационной системы,
состоящей из подсистем, одной из которых и будет являться автоматизированное
рабочее место инспектора по кредитованию физических лиц.
Проектирование автоматизированного рабочего места инспектора
по кредитованию задача сложная и интересная, которая требует дальнейшего
изучения и разработок. Отсутствие RAD направленных технологий во многом затрудняют
эффективность работы. Исправления ошибок, изменения различных форм, запросов,
отчетов, встают серьезной проблемой. Ведь использование таких технологий как RAD имеет много плюсов,
одним из которых является не ожидание изменений или дополнений в информационную
систему, а модернизацией системы собственными средствами.
Проведенный анализ экономической эффективности, показал, что
экономический эффект времени выраженный в денежном выражении составляет 4250,1
рубль. Из-за не высоких капитальных затрат на разработку окупаемость
программного продукта составляет 2,3 месяца, что свидетельствует о высокой
эффективности разработки.
2.2
Разработка интерфейса пользователя, экранных форм и форм отчетов
Входная
информация составляется на основе анкеты, справок о доходах, паспортные данные,
и других документах заемщика и его поручителей. Все предоставленные данные
вносятся в базу данных АРМ, в анкету заемщика и поручителя.
Фаза
внедрения:
установка
программного средства;
-
настройка программного средства у заказчика;
временное
обслуживание программного средства;
обучение
обслуживающего персонала, навыкам работы с новым программным средством.
3.
Обоснование экономической эффективности проекта
Из
таблицы видно, что капитальные затраты связанны со временем разработки
программного продукта и с размером заработной платой разработчика. Основным
пунктом, влияющим на количество капитальных вложений, является заработная
плата. Ее значимость составляет 51,2% от всех показателей связанных с
проектирование программного продукта. Остальные 48,8% составляют коэффициенты
связанные с дополнительной платой связанной с разработкой, накладными расходами
и коэффициент учитывающий начисленные органом социального страхования на
заработную плату.