Курсовая работа (т): Разработка предложения по улучшению финансового состояния предприятия
Внешним проявлением финансовой устойчивости выступает платежеспособность. Для оценки платежеспособности - коэффициентов ликвидности, которые отличаются составом оборотных средств, рассматриваемых в качестве покрытия краткосрочных обязательств. Так, для обеспечения прогнозной платежеспособности оборотные средства должны не менее, чем в два раза превышать краткосрочный заемный капитал предприятия.
ООО «ХМГС» не выполняет данное условие как на начало года, так и наконец: оборотных средств меньше, чем краткосрочного заемного капитала ( в 0, 9 и 0,97 соответственно).
В этом случае значение коэффициента текущей ликвидности не будет опускаться ниже минимальной величины, которая установлена для данного показателя "методическими положениями по оценки финансового состояния предприятий и установлению неудовлетворительной структуры баланса", утвержденными распоряжением № 31 -р от 12 августа 1994 года. Федерального управления по делам о несостоятельности (банкротстве).
Исходя из рекомендуемого значения для коэффициента критической ликвидности, величина дебиторской задолженности и денежных средств предприятия должна быть не менее суммы краткосрочных заемных средств, тогда предприятие будет иметь текущую платежеспособность при условии своевременного погашения долгов дебиторами.
ООО «ХМГС» не отвечает этому условию ни на начало, ни на конец года (146 640 тыс. руб. и 248 265 тыс. руб. соответственно), (299 217 тыс. руб. и 389 890 тыс. руб. соответственно).
Нормальное ограничение для коэффициента абсолютной ликвидности предполагает, что денежные средства предприятия должны составлять не менее 20% от величины краткосрочных заемных средств.
ООО «ХМГС» не отвечает и этому условию (0,087 % и 0,64 % соответственно).
Для того чтобы все показатели платежеспособности отвечали хотя бы минимальной величине приведенных ограничений, необходимо соблюдение следующих условий:
) оборотные средства должны быть равны 2-му размеру краткосрочных обязательств предприятия (тогда коэффициент текущей ликвидности будет равен 2);
) запасы и затраты должны быть равны сумме дебиторской задолженности и денежных средств предприятия (тогда коэффициент текущей ликвидности будет равен 2, а коэффициент критической ликвидности -1);
) денежные и приравненные к ним средства должны составлять 1/5 часть от суммы дебиторской задолженности и денежных средств и 1/10 часть от общей суммы оборотных средств предприятия (тогда коэффициент текущей ликвидности будет равен 2, а коэффициент критической ликвидности -1, а коэффициент абсолютной ликвидности- 0,2).
Таким образом, платежеспособность предприятия будет достигнута, если в составе оборотных средств 50% приходится на запасы и затраты, 40% - на дебиторскую задолженность и 10% - на денежные средства, а величина оборотных средств в 2 раза больше краткосрочных пассивов.
Но как показала практика, официально рекомендованный норматив для коэффициента текущей ликвидности является несколько завышенным, и предприятия в состоянии финансировать свою текущую деятельность, если значение этого показателя больше или равно 1,5. Тогда для достижения данного уровня показателя текущей ликвидности, при неизменных минимальных значениях коэффициентов критической и абсолютной ликвидности, величина оборотных средств должна в 1,5 раза должна составлять около 34%, дебиторской задолженности - 53%, денежных и приравненных к ним средств- 13%. Значения показателей платежеспособности варьируются, отклоняясь от рекомендуемых ограничений в большую или меньшую сторону. Планируя уровень показатели ликвидности можно рассчитать оптимальную структуру оборотных средств, которая обеспечит желаемый уровень платежеспособности. Изменяя долю того или иного элемента оборотных средств, можно влиять на платежеспособность. Но структура оборотных средств оказывает влияние не только на платежеспособность, но и на финансовые результаты деятельности предприятия.
У ООО «ХМГС» к концу года увеличилось количество денежных средств. Это можно рассматривать как положительную тенденцию, но рост удельного веса денежных средств на счетах в банке хотя и повышает абсолютную ликвидность баланса, но не всегда свидетельствует о разумной финансовой политике в области управления оборотными средствами и в конечном счете снижает рентабельность деятельности предприятия. Поэтому анализируемому предприятию необходимо найти оптимальное решение, касающиеся величины денежных средств на счетах в банке. Нужно при планировании на будущие периоды, когда организация будет брать краткосрочные кредиты, планировать и отчисления на счет в банке, чтобы можно было немедленно рассчитаться ими по краткосрочным обязательствам.
В целом баланс ООО «ХМГС» характеризуется низкой ликвидностью. С экономической точки зрения это означает, что в случае срывов (даже незначительных) в оплате услуг предприятие может столкнуться с серьезными проблемами погашения кредиторской задолженности. Здесь же надо отметить незначительную, но положительную динамику изменения показателей ликвидности, которая свидетельствует о постепенном возрастании потенциальной платежеспособности предприятия.
Результаты оценки ликвидности предприятия показывают, что за 2007г. произошло незначительное увеличение ликвидности баланса из-за достаточности быстро реализуемых активов для покрытия краткосрочных обязательств. Платежный достаток составил на начало года 144 424 тыс.руб., на конец года - 299 016 тыс.руб. Платежный излишек "Наиболее ликвидные активы" 216 тыс.руб. на начало года и 2 501 тыс.руб. на конец года. Однако наблюдается недостаточность текущих ликвидных активов для покрытия текущих обязательств: платежный недостаток составил уменьшение с 78 788 тыс. руб. на начало года до 77 947 тыс. руб. на конец года. Хотя большинство коэффициентов ниже нормативного значения, анализ финансового состояния предприятия за 2007г. показал незначительную положительную динамику коэффициентов платежеспособности и финансовой устойчивости.
Основными путями повышения финансовой устойчивости ООО «ХМГС» являются:
увеличение собственного капитала;
сокращение "нерациональных" запасов;
получение долгосрочного финансирования.
Прежде всего, предприятию необходимо оптимизировать уровень складских запасов. Для этой цели рассчитывают то количество запасов, которое позволит с одной стороны функционировать компании без риска остановки в результате нехватки сырья, а с другой это должен быть минимальный уровень, чтобы "не замораживать" финансовые ресурсы.
Кроме того, предприятию необходимо наладить работу по взысканию дебиторской задолженности, которая позволит высвободить дополнительные денежные средства и тем самым повысить ликвидность.
И в заключение хотелось бы отметить, что предприятию необходимо регулярно
проводить анализ финансовой устойчивости, чтобы иметь возможность оценить и
улучшить свое финансовое положение.
3.3 Экономическое обоснование предлагаемого проекта
Согласно финансовому плану предприятия реализация продукции и услуг составит - 5 201,6 тыс. р. Постоянные затраты на функционирование бригады монтажа предприятия составят - 2 460,6 тыс. р.
Сумма переменных затрат составит:
,6 - 2 460,6 = 1 669 тыс. р.
Удельные переменные затраты (на 1 р. реализации) составят:
669 / 5 201,6 = 0,32 р.
Формула точки безубыточности в денежном выражении:
где - точка безубыточности в денежном выражении, тыс. р.;
В - выручка от продаж, тыс. р.;
постоянные затраты, тыс. р.;
переменные затраты, тыс. р.
Точка безубыточности составит:
= (5 201,6 2 460,6) / (5 201,6 - 1 669) = 12 799 056,96 / 3 532,6 =
= 3 623,12 тыс. р.
Таким образом, точка безубыточности достигается при реализации товаров и услуг на сумму 3 623,12 тыс. р. (69,6 % производственной программы).
Составим финансовый профиль проекта.
Первый год реализация проекта будет выполнена на 80 %. Во втором году реализации проекта планируется увеличение сбыта на 10 %, т.е. выполнение производственной программы составит 90 %. Последующие годы производственная программа будет увеличиваться на 3 % ежегодно.
Ставку дисконтирования примем равной 10 %. Как показывает таблица 3.10, при увеличении производственной программы на 3 % ежегодно начиная с 3-го года реализации проекта, и уровне дисконтирования 10 %, за 5 лет проект накопит 2 839,7 тыс. р.
В таблице 15 представлен финансовый профиль проекта.
Таблица 15
Финансовый профиль проекта
|
Показатель |
0 |
1 |
2 |
3 |
4 |
5 |
|
Производственная программа |
- |
80 % |
90 % |
93 % |
96 % |
99 % |
|
Доходы проекта |
0 |
4 161,28 |
4 681,44 |
4 837,49 |
4 993,54 |
5 149,58 |
|
- выручка |
- |
4 161,28 |
4 681,44 |
4 837,49 |
4 993,54 |
5 149,58 |
|
- прочие доходы |
- |
- |
- |
- |
- |
- |
|
Расходы проекта |
295 |
3 432,32 |
3 861,36 |
3 990,072 |
4 118,784 |
4 247,496 |
|
- инвестиции |
295 |
- |
- |
- |
- |
- |
|
- текущие расходы |
- |
3 303,68 |
3 716,64 |
3 840,53 |
3 964,42 |
4 088,30 |
|
- налоговые платежи |
- |
128,64 |
144,72 |
149,544 |
154,368 |
159,192 |
|
Чистый денежный поток |
-295 |
728,96 |
820,08 |
847,416 |
874,752 |
902,088 |
|
Кумулятивный денежный поток |
-295 |
433,96 |
1 254,04 |
2 101,456 |
2 976,208 |
3 878,296 |
|
Дисконтированный денежный поток |
-295 |
662,69 |
677,75 |
636,68 |
597,47 |
560,13 |
|
Накопленный дисконтированный денежный поток |
-295 |
367,69 |
1 045,44 |
1 682,12 |
2 279,59 |
2 839,7 |
На рисунке 15 изображено сравнение денежных потоков проекта.
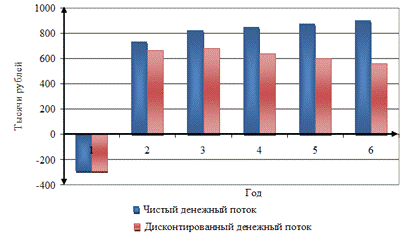
Рисунок 15 - Сравнение денежных потоков проекта
Стоит отметить, что без учета дисконтирования накопленный доход составит 3 878,3 тыс. р., а с учетом дисконтирования 2 839,7 тыс. р.
На фоне капитальных вложений, на уровне 295 тыс. р. проект выглядит довольно-таки эффективным.
Текущая стоимость проекта представлена на рисунке 16.
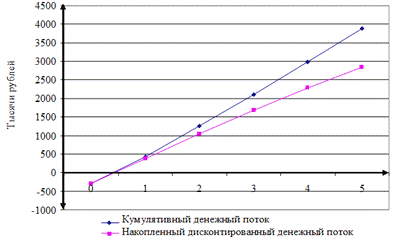
Рисунок 16 - Текущая стоимость проекта
Срок окупаемости проекта без учета инфляции составит:
/ 433,96 = 0,68 года.
Срок окупаемости проекта с учетом инфляции составит:
/ 367,7 = 0,8 года.
Таким образом, проект высокоэффективен, окупается менее чем за 1 год.
Сумма дополнительной прибыли ООО «ХМГС» составит 911,2 тыс. р.
Учитывая сумму убытка по итогам 2012 г., в размере 8 316 тыс. р., убыточность ООО «ХМГС» сократится на 777 тыс. р. до 7 539 тыс. р.
Экономический эффект мероприятия составит 777 тыс. р., а его экономическая эффективность будет равна 10,3 % (именно на это число сократится убыток ООО «ХМГС»).
Заключение
В первой главе дипломной работы были рассмотрены методологические основы анализа финансового состояния предприятия.
Под финансовым состоянием понимается способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью.
Финансовое состояние предприятия - это экономическая категория, отражающая состояние капитала в процессе его кругооборота и способность субъекта хозяйствования к саморазвитию на фиксированный момент времени.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно производить платежи, финансировать свою деятельность на расширенной основе свидетельствует о его хорошем финансовом состоянии.
Устойчивое финансовое положение в свою очередь оказывает положительное влияние на выполнение производственных планов и обеспечение нужд производства необходимыми ресурсами.
Поэтому финансовая деятельность как составная часть хозяйственной деятельности направлена на обеспечение планомерного поступления и расходования денежных ресурсов, выполнение расчетной дисциплины, достижение рациональных пропорций собственного и заемного капитала и наиболее эффективного его использования.
Эффективность деятельности любого предприятия в современных условиях зависит от организации процесса производства.
Для правильного руководства процессом производства необходимо располагать полной, точной, объективной, современной и достаточно детальной экономической информацией.
Основным инструментом для этого служит финансовый анализ, основной целью которого является получение небольшого числа ключевых параметров, дающие объективную и точную картину финансового состояния предприятия, при помощи которого можно объективно оценить внутренние и внешние отношения анализируемого объекта: охарактеризовать его платежеспособность, эффективность и доходность деятельности, перспективы развития, а затем по его результатам принять обоснованные решения.
Под понятием анализ финансового состояния, как правило, понимают характеристику его конкурентоспособности (а конкурентоспособность характеризуют показатели платежеспособности и кредитоспособности), эффективности использования финансовых ресурсов и капитала, выполнения обязательств перед государством и другими хозяйствующими субъектами.
Анализ финансового состояния тесно связан с планированием и прогнозированием, поскольку без глубокого анализа невозможно осуществление этих функций. Важная роль анализа финансового состояния предприятия в подготовке информации для планирования, оценки качества и обоснованности плановых показателей, в проверке и объективной оценке выполнения планов.
С помощью анализа финансового состояния вырабатываются стратегия и тактика развития предприятия, обосновываются планы и управленческие решения, осуществляется контроль за их выполнением, выявляются резервы повышения эффективности производства, оцениваются результаты деятельности предприятия, его подразделений и работников.
Финансовый анализ является не только средством обоснования планов, но и контроля за их выполнением.
Планирование начинается и заканчивается анализом результатов деятельности предприятия. Он позволяет повысить уровень планирования, сделать его научно обоснованным.
Во второй главе дипломной работы был проведен анализ финансового состояния ООО «ХМГС».
По результатам проведенного финансового анализа ООО «ХМГС», можно отметить, что предприятие снижает объемы реализации продукции, вследствие этого его выручка сократилась с 92 211 до 78 915 тыс. р. или на 14,42 %.
Таким образом, предприятию требуется увеличение выручки. Увеличение выручки ООО «ХМГС» возможно благодаря расширению имеющихся рынков, проведению грамотно составленной и реализованной маркетинговой политики, путем повышенного стимулирования сбыта услуг и т. д.
Предприятие испытывает серьезные трудности, так как его деятельность является убыточной. Причем результаты деятельности предприятия ухудшились, так как оно перешло из разряда прибыльных в категорию убыточных.
Отсутствие у ООО «ХМГС» чистой прибыли показывает отток денежных средств и свидетельствует о том, что у него нет источника пополнения оборотных средств. Долги потребителей продукции предприятию (платежи по которым ожидаются в течение 12 месяцев) снизились на 12,19 %, что является позитивным изменением и может свидетельствовать об улучшении ситуации с оплатой продукции предприятия и о выборе подходящей политики продаж и предоставления потребительского кредита покупателям.