Курсовая работа (т): Разработка предложения по улучшению финансового состояния предприятия
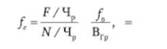
где /в = РУЧр - показатель фондовооруженности труда; Вг = М/Чр - выработка продукции на одного рабочего, или производительность труда; Чр - численность рабочих.
Наиболее
обобщающий показатель эффективности использования основных средств -
фондорентабельность. Применяется этот показатель для оценки эффективности
использования основных средств при условии, что вся произведенная продукция будет
продана, т.е. объем выпуска продукции (/V) будет равен объему продаж (5). Если
же не вся произведенная продукция будет продана, то необходимо ввести
коэффициент продажи продукции, отражающий долю проданной продукции в объеме
выпущенной продукции 5 = N ■ & :
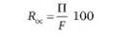
характеризует величину прибыли от продаж, приходящуюся на 1 руб. основных средств.
Модель
можно преобразовать следующим образом:
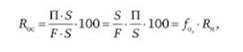
где/о = Б/Р- фондоотдача, рассчитанная на основе выручки; Кп = П/5 o 100 - рентабельность продаж.
Взаимосвязь между всеми рассмотренными показателями представлена на рисунке 1.
Рассмотрим
результаты анализа показателей эффективности использования основных средств на
примере таблицы 3 (ПРИЛОЖЕНИЕ А).
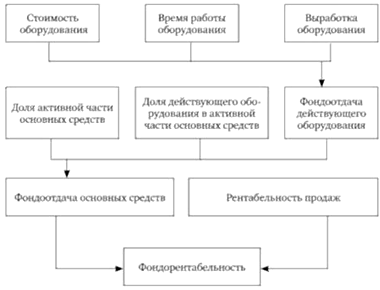
Рисунок 1 - Структурная модель факторного анализа фондоотдачи и фондорентабельности
При оценке показателей эффективности использования основных средств следует обратить внимание на следующее: поскольку темпы роста среднегодовой стоимости основных средств и темпы роста выпуска продукции совпадают, фондоотдача в отчетном году не изменилась. Но если рассчитывать показатель фондоотдачи на основе выручки, то динамика положительна (рост 101,3%), что объясняется ростом доли проданной продукции в объеме выпуска.
Аналитик при проведении анализа должен иметь в виду, что результаты анализа могут зависеть от методики расчета показателей.
Факторный анализ показателей эффективности дал следующие результаты. Уменьшение фондоотдачи активной части основных средств (-0,083) оказало отрицательное влияние на общую фондоотдачу, вместе с тем изменение структуры основных средств, т.е. увеличение доли активной части на 3,3%, компенсировало это снижение. Фондоемкость также не изменилась. Отрицательное влияние изменения производительности труда на фондоемкость компенсировалось положительным влиянием роста фондовооруженности. Заметно выросла фондорентабельность (125%). Это произошло под влиянием роста фондоотдачи, рассчитанной на основе выручки, а также роста рентабельности продаж.
2. Анализ основных средств предприятия на примере ООО «ХМГС»
2.1 Краткая характеристика предприятия
Полное наименование: Общество с ограниченной ответственностью «Хантымансийскгеофизикасервис».
Организационно-правовая форма: общество с ограниченной ответственностью.
Юридический адрес: 628508, Тюменская область, ХМАО-Югра, Ханты-Мансийский район, п. Шапша, ул. Строителей,12.
Дата государственной регистрации: 05 июля 2011 г, ОГРН 1118601001331, Общество образовано в результате реорганизации ЗАО «Хантымансийскгеофизикасервис» путем преобразования в ООО «Хантымансийскгеофизикасервис».
Основным видом деятельности Общества является материально-техническое обеспечение поиска и разведки месторождений нефти и газа.
В рамках среднесрочной стратегии компания ставит перед собой следующие цели: увеличение рыночной доли за счет дальнейшего расширения собственной сферы деятельности в соседних регионах, расширение географии узнаваемости и укрепление лояльности к продукции.
Рациональное использование персонала - непременное условие, обеспечивающее бесперебойность хозяйственной деятельности и успешное выполнение намеченных планов.
Управление предприятием осуществляется на основе правильного сочетания единоначалия, коллегиальности в обсуждении и решении всех вопросов по руководству деятельностью предприятия.
Служба управления персоналом - это один из наиболее важных структурно-функциональных компонентов организации деятельности предприятия.
Первым шагом в анализе системы службы управления предприятием является оценка выбранного типа организационной структуры предприятия.
Организационная структура ООО "Хантымансийскгеофизикасервис"
представлена на рисунке 1.
Рисунок 2 - Организационная структура ООО «Хантымансийскгеофизикасервис»
Структура управления в ООО «ХМГС» является по своему типу
линейно-функциональной, в этом случае линейные руководители являются
единоначальниками, а им оказывают помощь функциональные органы. Линейные
руководители низших ступеней административно не подчинены функциональным
руководителям высших ступеней управления. Эта структура имеет высокую норму
управляемости, так как небольшое число сотрудников подчиняется одному
руководителю, при этом высока эффективность труда благодаря более тесному
контакту между руководителем и подчиненным.
2.2 Анализ баланса предприятия
Баланс позволяет дать общую оценку изменения всего имущества предприятия, выделить в его составе оборотные (мобильные) и внеоборотные (иммобилизованные) средства, изучить динамику структуры имущества данного предприятия. Под структурой понимается процентное соотношение отдельных групп имущества предприятия внутри этих групп. Анализ динамики состава и структуры имущества дает возможность установить размер абсолютного и относительного прироста или уменьшения всего имущества предприятия и отдельных его видов. Прирост (уменьшение) актива свидетельствует о расширении (сужении) деятельности предприятия [26].
Анализ активов предприятия представлен в таблице 4.
Таблица 4
Анализ активов предприятия за 2012 - 2014 гг.
|
Наименование показателя |
2012 г. |
2014 г. |
Отклонение |
|||
|
тыс. р. |
% |
тыс. р. |
% |
тыс. р. |
% |
|
|
I. Внеоборотные активы |
49 093 |
49,46 |
50 444 |
64,91 |
1 351 |
15,45 |
|
Нематериальные активы |
11 |
0,01 |
4 |
0,01 |
-7 |
0,00 |
|
Основные средства |
9 071 |
9,14 |
11 133 |
14,33 |
2 062 |
5,19 |
|
Вложения во внеоборотные активы |
40 011 |
40,31 |
39 307 |
50,58 |
-704 |
10,27 |
|
II. Оборотные активы |
50 169 |
50,54 |
27 272 |
35,09 |
-22 897 |
-15,45 |
|
Запасы |
12 019 |
12,11 |
5 248 |
6,75 |
-6 771 |
-5,36 |
|
в том числе |
|
|
|
|
|
|
|
производственные запасы на складах |
11 287 |
11,37 |
4 887 |
6,29 |
-6 400 |
-5,08 |
|
готовая продукция и товары на складах |
375 |
0,38 |
271 |
0,35 |
-104 |
-0,03 |
|
расходы будущих периодов |
357 |
0,36 |
90 |
0,12 |
-267 |
-0,24 |
|
Краткосрочная дебиторская задолженность |
10 031 |
10,11 |
8 808 |
11,33 |
-1 223 |
1,22 |
|
Денежные средства |
21 811 |
21,97 |
8 638 |
11,11 |
-13 173 |
-10,86 |
|
Прочие оборотные активы |
6 308 |
6,35 |
4 578 |
5,89 |
-1 730 |
-0,46 |
|
в т. ч. НДС по приобретенным ценностям |
4 499 |
4,53 |
4 474 |
5,76 |
-25 |
1,23 |
|
Активы всего |
99 262 |
100,00 |
77 716 |
100,00 |
-21 546 |
0,00 |
|
Чистый оборотный капитал (за вычетом краткосрочных обязательств) |
16 693 |
16,82 |
11 770 |
15,14 |
-4 923 |
-1,68 |
Активы за анализируемый период уменьшились на 21 546 тысяч рублей (c 99 262 до 77 716 тыс. р.), или 21,71 %. Снижение активов произошло за счет падения оборотных активов на 22 897 тыс. р. или на 45,64 % при одновременном увеличении внеоборотных активов на 1 351 тыс. р. или на 2,75 %.
На рисунке 3 изображена динамика активов, которая характеризует активы ООО «ХМГС» за 2012 - 2014 гг.
В целом, уменьшение имущества свидетельствует о сокращении предприятием хозяйственного оборота, что могло повлечь его неплатежеспособность. Основную часть в структуре имущества занимали на начало анализируемого периода - оборотные активы (50,54 %), а на конец анализируемого периода - внеоборотные активы (64,91 %).
Доля основных средств в имуществе на конец анализируемого периода
составила 14,33 %. Таким образом, предприятие имеет "легкую"
структуру имущества, что отражает мобильность его активов. Как правило, это
свидетельствует о незначительных накладных расходах и низкой чувствительности
прибыли предприятия к изменениям выручки.
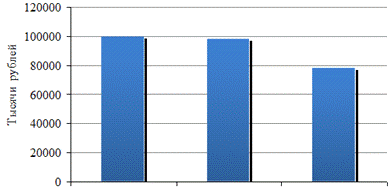
Рисунок 3 - Динамика активов предприятия
На рисунке 4 представлена структура активов предприятия ООО «ХМГС» за 2012 - 2014 гг. и состав внеоборотных активов за 2012 - 2014 гг. на рисунке 5.
В конце анализируемого периода структура имущества характеризуется относительно высокой долей внеоборотных активов, которая увеличилась с 49,46 % до 64,91 %.
Внеоборотные активы ООО «ХМГС» за анализируемый период практически не изменились, составив на конец периода 50 444 тыс. р.
Структура внеоборотных активов за анализируемый период оставалась достаточно стабильной. В то же время, в анализируемом периоде основная часть внеоборотных активов неизменно приходилась на вложения во внеоборотные активы (77,92 %).
Динамику основных средств предприятия за 2012 - 2014 гг. можно проследить на рисунке 6.
За анализируемый период в структуре внеоборотных активов доля основных
средств имела тенденцию к росту (с 18,48 % до 22,07 %), доля вложений во
внеоборотные активы имела тенденцию к снижению (с 81,50 % до 77,92 %).
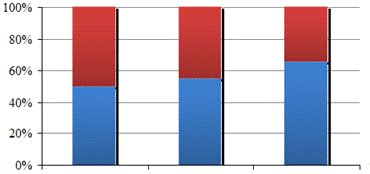
Рисунок 4 - Структура активов предприятия
В анализируемом периоде ООО «ХМГС» не использовало в своей
финансово-хозяйственной деятельности долгосрочные финансовые вложения, прочие
внеоборотные активы.
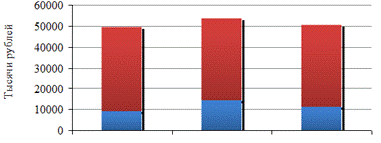
Рисунок 5 - Состав внеоборотных активов
На конец анализируемого периода структура имущества предприятия
характеризуется относительно невысокой долей оборотных активов, которая
снизилась с 50,54 % до 35,09 %.
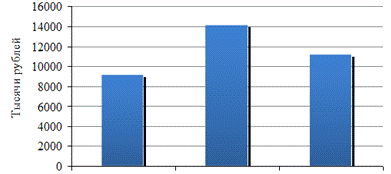
Рисунок 6 - Динамика основных средств предприятия
Оборотные активы предприятия за анализируемый период уменьшились с 50 169 до 27 272 тыс. р. Снижение оборотных активов произошло за счет уменьшения следующих составляющих:
запасов;
дебиторской задолженности;
денежных средств;
прочих оборотных активов.
Структура оборотных средств предприятия представлена на рисунке 7.
Структура оборотных активов за анализируемый период существенно изменилась. На начало анализируемого периода основная часть оборотных активов приходилась на денежные средства (43,48 %).
На конец анализируемого периода все больший удельный вес стал приходиться на дебиторскую задолженность (32,30 %).
Удельный вес запасов в оборотных активах предприятия ООО «ХМГС» снизился с 23,96 % до 19,24 %.
Стоимость запасов предприятия за анализируемый период уменьшилась на 6 771 тыс. р. (с 12 019 до 5 248 тыс. р.).
Такое резкое уменьшение запасов может быть вызвано сокращением объемов
деятельности предприятия.
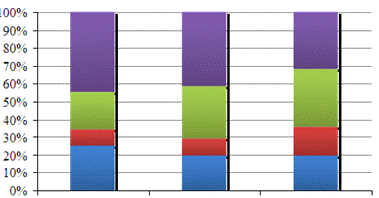
Рисунок 7 - Структура оборотных средств предприятия
В составе запасов на конец анализируемого периода преобладают производственные запасы (4 887 тысяч рублей), доля которых снизилась с 93,91 % до 93,12 %. Второе место в структуре запасов занимают готовая продукция и товары (271 тысяч рублей), доля которых увеличилась с 3,12 % до 5,16 %.
Динамика дебиторской задолженности представлена на рисунке 8.
Доля дебиторской задолженности (краткосрочной и долгосрочной) в оборотных активах выросла с 19,99 % до 32,30 %.
За анализируемый период объемы дебиторской задолженности снизились на 1 223 тыс. р. (с 10 031 до 8 808 тысяч рублей), что является позитивным изменением и может свидетельствовать об улучшении ситуации с оплатой продукции предприятия и о выборе подходящей политики продаж и предоставления потребительского кредита покупателям.
На конец анализируемого периода в составе дебиторской задолженности находилась только задолженность краткосрочных (со сроком погашения в течение 12 месяцев) дебиторов.
Так, за анализируемый период краткосрочная дебиторская задолженность снизилась на 1 223 тыс. р. и составила 8 808 тыс. р., а её доля в оборотных активах увеличилась с 19,99 % до 32,3 %.
Отрицательным моментом является увеличение длительности оборота краткосрочной
дебиторской задолженности предприятия на 11 дней по сравнению с началом
периода.
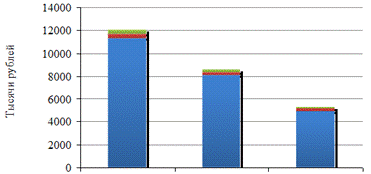
Рисунок 8- Состав запасов предприятия
Сопоставление сумм дебиторской и кредиторской задолженностей представлено на рисунке 9.
Сопоставление сумм краткосрочной дебиторской и кредиторской задолженностей показывает, что ООО «ХМГС» на протяжении анализируемого периода имело пассивное сальдо задолженности, то есть кредиторская задолженность превышала дебиторскую на 23 445 тыс. р. на начало и на 6 694 тыс. р. на конец анализируемого периода.
Таким образом, предприятие ООО «ХМГС» финансировало отсрочки платежей своих должников за счет неплатежей кредиторам (то есть бюджету, внебюджетным фондам и др.).
Величина чистого оборотного капитала (то есть разницы между запасами, краткосрочной дебиторской задолженностью, денежными средствами, краткосрочными финансовыми вложениями и всеми краткосрочными обязательствами кредиторской и финансовой задолженностью) показывает, что на протяжении анализируемого периода у предприятия имелись собственные оборотные средства. Сумма денежных средств в анализируемом периоде имела тенденцию к снижению с 21 811 тыс. р. до 8 638 тыс. р.