Курсовая работа (т): Разработка предложения по улучшению финансового состояния предприятия
Разработка предложения по улучшению финансового состояния предприятия
Содержание
Введение
1. Методологические основы анализа основных средств
1.1 Анализ состава, структуры, динамики и состояния основных средств
1.2 Анализ эффективности использования основных средств
2. Анализ основных средств предприятия на примере ООО «ХМГС»
2.1 Краткая характеристика предприятия
2.2 Анализ баланса предприятия
2.3 Оценка финансовой устойчивости и ликвидности
2.4 Оценка финансовых результатов деятельности предприятия, рентабельности и деловой активности
3. Разработка мероприятий по улучшению финансового состояния предприятия
3.1 Выявление факторов оказывающих влияние на финансовое состояние организации
3.2 Рекомендации по улучшению финансовой устойчивости ООО «ХМГС»
3.3 Экономическое обоснование предлагаемого проекта
Заключение
Список использованных источников
Приложения
Введение
В условиях рыночных отношений от предприятия требуется повышения эффективности производства, конкурентоспособности продукции и услуг, эффективности форм хозяйствования и управления производством, что в конечном итоге, приводит к достижению основной цели - получение максимальной прибыли - и может быть достигнуто при условии обеспечения устойчивого финансового состояния. Правильное определение финансового состояния предприятия имеет большое значение не только для него самого, но и для акционеров и потенциальных инвесторов. Вышесказанное обосновывает актуальность выбранной темы дипломной работы.
Деятельность любого предприятия включает две взаимосвязанные стороны: хозяйственную и финансовую. Результат хозяйственной деятельности оценивается с помощью такого показателя, как ликвидность, платежеспособность, устойчивость, а результат финансовой деятельности оценивается по показателю прибыли. Эти показатели деятельности предприятия взаимосвязаны.
Ликвидность и платежеспособность выступает как важнейшее и необходимое условие для получения максимальной прибыли предприятием.
Эффективность деятельности любого предприятия в современных условиях зависит от организации процесса производства. Для правильного руководства процессом производства необходимо располагать полной, точной, объективной, современной и достаточно детальной экономической информацией.
Основным инструментом для этого служит финансовый анализ, основной целью которого является получение небольшого числа ключевых параметров, дающие объективную и точную картину финансового состояния предприятия, при помощи которого можно объективно оценить внутренние и внешние отношения анализируемого объекта: охарактеризовать его платежеспособность, эффективность и доходность деятельности, перспективы развития, а затем по его результатам принять обоснованные решения.
Анализ финансового состояния предприятия является не просто важным элементом управления предприятием.
Результаты этого анализа служат визитной карточкой, рекламой, досье, позволяющими определить переговорную позицию предприятия при контактах с представителями различных партнерских групп.
С помощью анализа финансового состояния вырабатываются стратегия и тактика развития предприятия, обосновываются планы и управленческие решения, осуществляется контроль за их выполнением, выявляются резервы повышения эффективности производства, оцениваются результаты деятельности предприятия, его подразделений и работников.
Анализом финансового состояния предприятия занимаются руководители и соответствующие службы, так же учредители, инвесторы с целью изучения эффективности использования ресурсов, банки для оценки условий предоставления кредита и определение степени риска, поставщики для своевременного получения платежей, налоговые инспекции для выполнения плана поступлений средств в бюджет и т. д.
Анализу финансового состояния отводится важная роль в реализации стратегических задач, стоящих перед предприятием, и от того насколько точно и оперативно будет проведен данный анализ, зависит дальнейшее развитие предприятия. Поэтому особенно актуальным в настоящее время является изучение теоретических и методологических основ финансового анализа и их применение на практике.
Цель исследования - на основе результатов анализа финансового состояния предприятия разработать предложения по его улучшению.
Поставленная в работе цель обусловила необходимость решения следующих взаимосвязанных задач:
изучить теоретические и методологические основы анализа финансового состояния деятельности предприятия;
провести анализ финансового состояния предприятия;
разработать рекомендации и мероприятия по улучшению финансового
состояния предприятия;
Ожидаемый результат - внедрение в практику деятельности предприятия предложений по укреплению его финансового состояния.
Объект исследования - ООО «ХМГС».
Предмет исследования - финансовое состояние предприятия ООО «ХМГС», разработки и реализации деятельности предприятия по улучшению его финансового состояния.
Методы исследования - на различных этапах исследования в зависимости от характера решаемых задач использовались методы группировки, сравнения, относительных разниц, коэффициентный, цепных подстановок.
Теоретической и методологической основой выпускной квалификационной работы послужили труды таких авторов как Алексеевой Л.И., Бобылева С.Н., Васильева Г.А., Зотова В.В., Леонова А.И., Смоляниновой А.В., Тютюшиной Г.С.
В ходе подготовки данной работы изучены статистические источники, официальные документы, законодательные акты.
Информационную базу составляют данные бухгалтерского баланса и отчетности предприятия, законы Российской Федерации, постановления Правительства, материалы, опубликованные в периодической и специальной литературе, внутренние документы предприятия.
1. Методологические основы анализа основных средств
1.1 Анализ состава, структуры, динамики и состояния основных средств
Анализ состава, структуры и динамики основных средств может проводиться в разрезе классификационных групп, приведенной в таблице 1.
В соответствии с проведенным анализом делают выводы о наиболее важных тенденциях изменения состава и структуры основных средств. В нашем примере в целом рост стоимости основных средств составил 12 632 тыс. руб., или 106,9%. Наибольший рост как по сумме, так и по удельному весу наблюдается по активной части основных средств (машины и оборудование, транспортные средства, инструменты), что признается положительной тенденцией.
Исходя из данного анализа судят о тенденциях изменения состава и структуры основных средств.
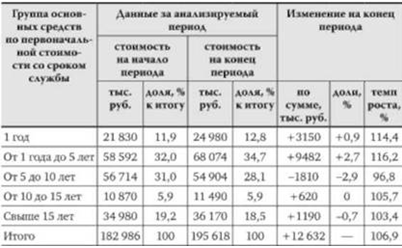
Структуру и динамику основных средств (особенно актуально такой анализ осуществлять относительно машин и оборудования) можно также изучить, сгруппировав их по возрастному составу, как в таблице 2.
В нашем примере возрастной состав основных средств меняется в положительную сторону: увеличивается доля основных средств со сроком службы до 5 лет. Другие группы меняются несущественно.
Для более детальной оценки изменения основных средств рассчитывают коэффициенты их движения.
Коэффициент обновления характеризует долю новых основных средств в общей
их стоимости на конец периода
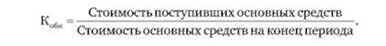
Таблица 1
Анализ состава, структуры и динамики основных средств
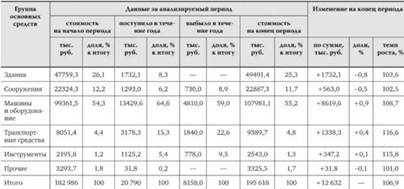
Таблица 2
Структура и динамика основных средств по срокам службы
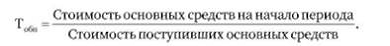
Срок обновления показывает, за какой срок в среднем произойдет обновление
основных средств при условии сохранения темпов их поступления:
Коэффициент
выбытия характеризует долю
выбывших основных средств:
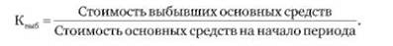
Если Кобн > Квыб, это свидетельствует о совершенствовании материально-технической базы производства, а увеличение стоимости основных средств на конец периода - о ее расширении. Если Квыб > Средней нормы амортизации, организация списывает основные средства до истечения срока амортизации. Если Квыб < Средней нормы амортизации, организация накапливает устаревшие основные средства.
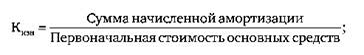
Техническое состояние основных средств можно оценить на основе следующих показателей:
Коэффициент
износа
Коэффициент
годности
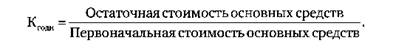
Поскольку
разные группы основных средств имеют разный срок полезного использования, на
основе которого рассчитываются нормы амортизации, то коэффициенты технического
состояния определяются по каждой амортизационной группе:
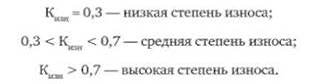
Коэффициент износа характеризует лишь степень физического износа. Однако в настоящее время основные средства в большей степени подвержены моральному износу, степень которого можно оценить только экспертным путем. На уровень коэффициента износа влияет структура основных средств по возрастному составу. Для того чтобы оценить эту структуру, основные средства группируют по срокам полезного использования. финансовый устойчивость ликвидность средство
Степень износа можно снизить путем обновления основных средств, списания морально изношенных основных средств, проведения капитальных ремонтов.
Обеспеченность организации основными средствами по видам устанавливается
при сравнении фактического их наличия с плановой потребностью.
1.2 Анализ эффективности использования основных средств
Методика анализа эффективности использования основных средств, их эксплуатации и обновления должна учитывать ряд положений:
· функциональная полезность основных средств сохраняется в течение ряда лет, поэтому расходы по их приобретению и эксплуатации распределены во времени;
· момент физической замены (обновления) основных средств не совпадает с моментом их стоимостного замещения, в результате чего могут возникнуть потери и убытки, занижающие финансовые результаты деятельности предприятия;
· эффективность использования основных средств оценивается по разному в зависимости от их вида, принадлежности, характера участия в производственном процессе, а также назначения.
Общая эффективность использования основных средств характеризуется показателями фондоотдачи, фондоемкости, фондорентабельности, относительной экономии, повышения объема выпускаемой продукции, работ услуг.
Фондоотдача характеризует объем выпущенной (проданной) продукции к
среднегодовой стоимости основных средств:
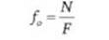
положительно оценивается рост показателя в динамике.
Можно
преобразовать модель, введя показатель среднегодовой стоимости активной части
/у
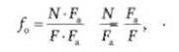
где N - объем выпуска продукции, тыс. руб.; I7, Ра - среднегодовая стоимость соответственно основных средств и активной части основных средств, тыс. руб.; N/Fй - фондоотдача активной части основных средств, доли ед.; Ра/^-доля активной части основных средств в их общей стоимости, доли ед.
При анализе фондоотдачи применение данной модели позволяет ответить на вопрос, как изменения в структуре основных средств (т.е. в соотношении активной и пассивной их частей) повлияли на изменение показателя фондоотдачи.
Для
того чтобы раскрыть влияние на фондоотдачу действия экстенсивных и интенсивных
факторов использования основных средств (в том числе машин и оборудования),
необходимо использовать в анализе более полную модель
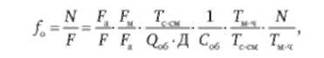
где Рм - стоимость работающих установленных машин и оборудования, тыс. руб.; Тс см - количество отработанных станко-смен в анализируемом периоде; (2об - количество единиц действующего оборудования; Д - продолжительность анализируемого периода, дни; Соб - средняя стоимость единицы оборудования, тыс. руб.; Тн ч - количество отработанных машино-ч.
Данная модель позволяет оценить влияние на динамику фондоотдачи следующих факторов:
· доли активной части основных средств в их общей стоимости;
· доли машин и оборудования в стоимости активной части основных средств;
· коэффициента сменности работы оборудования;
· продолжительности станко-смены;
· выработки продукции за один машино-час.
Расчет влияния факторов можно провести методом цепных подстановок. Факторное моделирование позволяет выявить причины изменения фондоотдачи, которые зависят от экстенсивности и интенсивности использования основных средств.
Использование основных средств эффективно, если относительный прирост физического объема выпущенной продукции или прибыль превышает относительный прирост стоимости основных средств за анализируемый период. На динамику фондоотдачи может оказать влияние переоценка основных средств, так как в этом случае их стоимость увеличивается без изменения их производительности. Кроме этого, на динамике фондоотдачи может сказаться инфляция. Поскольку ее темпы различны в разных отраслях, то в случае если темпы роста цен на продукцию выше, чем темпы роста цен на основные средства, то динамика фондоотдачи будет положительной, и наоборот. Также динамика фондоотдачи зависит от изменения ассортимента выпускаемой продукции, т.е. увеличение доли фондоемкой продукции при прочих равных условиях приведет к снижению фондоотдачи, и наоборот.
Рост фондоотдачи ведет к относительной экономии основных средств. Размер относительной экономии основных средств рассчитывается как разность среднегодовой стоимости основных средств отчетного периода и среднегодовой стоимости основных средств базисного периода, скорректированного на рост объема выпуска продукции.
Фондоемкость (показатель, обратный фондоотдаче) характеризует размер
выпущенной продукции на 1 руб. основных средств:

положительно оценивается снижение показателя в динамике.
Изменение показателя фондоемкости показывает изменение (снижение или прирост) стоимости основных средств на 1 руб. объема выпуска продукции. Соотношение темпа прироста основных средств и темпа прироста объема выпуска продукции характеризует прирост основных средств на 1% прироста объема производства. Если показатель менее единицы, это свидетельствует о повышении эффективности использования основных средств.
Поскольку
использование основных средств нельзя оценивать в отрыве от трудовых ресурсов,
можно преобразовать модель фондоемкости, введя показатель среднесписочной
численности рабочих