Дипломная (вкр): Развитие имущественного налогообложения в современной России
Во всем мире физические лица являются самыми недисциплинированными налогоплательщиками и самыми изощренными в части сокрытия доходов. Это доказывает необходимость проведения комплексных мер по борьбе с нарушителями налогового законодательства. Совершенствование методов работы налоговых органов должно проходить в области:
учета и контроля физических лиц, реализовавших имущество, принадлежавшее им на праве собственности. В первую очередь, это граждане, реализовавшие недвижимое имущество - квартиры, жилые дома, гаражи, земельные участки; во-вторых, - граждане, продавшие транспортные средства;
учета и контроля физических лиц, сдающих в аренду квартиры, гаражи и иные строения или помещения;
усиление контроля за доходами физических лиц, полученных от операций с имуществом.
Для этого необходимо обеспечить информационное взаимодействие налоговых органов с организациями, регистрирующими сделки с недвижимым имуществом, нотариусами, автомобильными инспекциями.
Оценивая налоговую систему для физических лиц, нельзя не учитывать, что она представляет собой сложный, эволюционный социальный феномен, тесно связанный с состоянием российской экономики. Задачи налоговой системы меняются с учетом политических, экономических и социальных требований, предъявляемых к ней.
Следует признать, что человечество до сих пор не придумало идеальной налоговой системы. Финансовая наука и сегодня не может ответить однозначно на многие вопросы, касающиеся налогообложения. Постоянные налоговые реформы в развитых странах свидетельствуют о перманентном процессе создания оптимальной и обоснованной системы налогообложении.
В настоящее время основным направлением деятельности в сфере налогообложения является приведение ее в соответствие с условиями развития общества и стоящими перед государством задачами.
С одной стороны, введение налога на недвижимость призвано установить некую социальную справедливость - люди, владеющие небольшими квартирами, буду платить меньшую сумму налога, чем те, кто владеет большим количеством квадратных метров. Сейчас, и те, и другие, платят исходя из инвентаризационной стоимости недвижимости, что само по себе практически не позволяет установить разницу в жилищных условиях граждан. С другой стороны, кадастровая переоценка недвижимости с учетом рыночной стоимости объектов, может привести к тому, что сумма налога станет непосильной именно для малообеспеченных слоев населения. В общем говоря, несмотря на то, что налог на недвижимость обсуждают уже давно, пока в отношении него остается достаточно много вопросов.
В РФ основными препятствиями для введения налога на недвижимость выступают следующие факторы:
недостаточное наполнение Государственного кадастра недвижимости сведениями о недвижимом имуществе;
наличие в системе Единого государственного реестра прав на недвижимое имущество и сделок с ним (ЕГРПНИ) недостоверных данных;
неразвитость системы государственной и независимой оценки объектов недвижимости, дефицит квалифицированных специалистов;
характерный для России риск сговора заказчика независимой оценки - налогоплательщика и независимого оценщика. В результате сговора в отчетах об оценке указываются не реальные, а нужные налогоплательщикам результаты оценки;
недостаточная численность территориальных органов Федеральной службы государственной регистрации, кадастра и картографии (Росреестр) в рамках отдельно взятых населенных пунктов для беспрепятственного обеспечения потребности налогоплательщика в регистрации прав на недвижимое имущество и для последующего получения информации из Государственного кадастра недвижимости и ЕГРПНИ;
отсутствие в действующем законодательстве ограничительных механизмов, препятствующих резкому повышению налоговой нагрузки, возлагаемой на налогоплательщика при уплате ныне земельного налога, а в будущем - налога на недвижимость, в связи с возможным увеличением кадастровой стоимости в результате очередной переоценки недвижимости;
отсутствие административного процесса по досудебному оспариванию (обжалования) результатов кадастровой оценки недвижимости;
спекулятивный, искусственно вздутый рынок недвижимости в России при отсутствии соответствующей защиты прав собственности в России;
неоправданно высокие рыночные цены на объекты недвижимости в России (особенно в Москве), не соотносимые с ценами на несравнимо более качественную зарубежную недвижимость;
умышленное занижение цен на недвижимость, указываемых сторонами сделки в договорах купли-продажи в целях минимизации налога на доходы физических лиц для продавца объекта. Недостоверные цены в договорах, предоставляемых на регистрацию в Росреестр, не позволяет сформировать полноценное объективное мнение о стоимостных показателях на рынке недвижимости, дифференцированных по категориям объектов.
По предложению Министерства экономического развития РФ в системе налога
на недвижимость целесообразно установить два вида налоговых вычетов. Первый вид
- натуральные налоговые вычеты в размере 55 м2 в отношении жилого
объекта и 600 м2 (6 соток) в отношении земельного участка. Другой
вид - денежный налоговый вычет в размере 3 млн. руб., предоставляемый
многодетным семьям, инвалидам, пенсионерам (перечень может быть расширен).
Минэкономразвития таким образом полагает, что установленные параметры отражают
объекты недвижимости, принадлежащие малообеспеченным категориям
налогоплательщиков.
Список литературы
1. Конституция РФ (принята всенародным голосованием 12.12.1993) (с учетом поправок, внесенных Законами РФ о поправках к Конституции РФ от 21.07.2014 №11-ФКЗ) // Собрание законодательства. - 04.08.2014. - №31. - ст. 4398.
. Гражданский кодекс РФ от 30.11.1994 г. №51-ФЗ (в ред. Федерального закона от 22.10.2014 г. №315-ФЗ) // Российская газета. - 1994. - №238-239.
. Налоговый кодекс РФ от 31.07.1998 г. №146-ФЗ (в ред. Федерального закона от 04.11.2014 г. №349-ФЗ) // Российская газета. - 1998. - №148-149.
. Закон Российской Федерации "О налогах на имущество физических лиц" от 09.12.1991 №2003-1 (в ред. Закона от 02.11.2013).
. Абдулгалимов А.М. Налоги и налогообложение. - М.: Финансы и статистика 2013. - 316 с.
. Александров И.М. Налоги и налогообложение. - М.: Дашков и К, 2012. - 212 с.
. Аронов А.В., Кашин В.А. Налоговая политика и налоговое администрирование. - М.: Магистр, 2014. - 329 с.
. Березин М.Ю. Новый налог на недвижимость в российской налоговой системе // Финансы. - 2013. - №4. - С. 39 - 42.
. Березин М.Ю. Преемственность и новизна в налогообложении транспортных средств // Финансы и кредит. - 2014. - №42. - С. 48-54.
. Богданов Е.П. Налоги и налогообложение. - М.: АСТ, 2013. - 300 с.
. Брыкова Н.В. Налоги и налогообложение. Практикум. - М.: Академия, 2012. - 312 с.
. Винницкий Д.В. Налоговое право. - М.: Юрайт, 2014. - 352 с.
. Вотчель Л.М. Налоги и налогообложение. - М.: Флинта, 2012. - 293 с.
. Грачева Е.Ю. Налоговое право. Конспект лекций. - М.: Юрайт, 2014. - 333 с.
. Демин А.В. Общая теория налогово-правовых норм: Монография. - М.: ИЦ РИОР: НИЦ Инфра-М, 2012. - 225 с.
. Дорофеева Н.А. Налоговое администрирование. - М.: Дашков и К, 2014. - 279 с.
. Евстигнеев Е.Н. Налоги и налогообложение. - М.: Приор, 2013. - 314 с.
. Жадан И.Э. Шпаргалка по налогам и налогообложению. - М.: Эколит, 2013. - 311 с.
. Зрелов А.П. Налоги и налогообложение. Краткий курс лекций. - М.: Юрайт, 2013. - 301 с.
. Иванова Н.В. Налоги и налогообложение. - М.: Академия, 2013 год. - 375 с.
. Иванов Ю.Б. Налоговые системы. Методология развития: Монография. - М.: Юнити-Дана, 2013. - 277 с.
. Каурова О.В. Налоги и налогообложение. Система налогообложения в туристской индустрии. - М.: Кнорус, 2013. - 300 с.
. Кваша Ю.Ф., Зрелов А.П., Харламов М.Ф. Налоги и налогообложение. - М.: Юрайт, 2012. - 219 с.
. Колчин С.П. Налоги и налогообложение. - М.: Приор, 2013. - 322 с.
. Кондраков Н.П. Налоги и налогообложение в схемах и таблицах. - М.: Проспект, 2014. - 320 с.
. Крохина Ю.А. Налоговое право. - М.: Юрайт, 2014. - 377 с.
. Кучеров И.И. Налоговое право. Общая часть. - М.: Юрайт, 2014. - 317с.
. Лермонтов Ю.М. Патентная система налогообложения и земельный налог. - М.: Российская газета, 2014. - 294 с.
. Майбуров И.А. Налоги и налогообложение. Палитра современных проблем. - М.: Юнити-Дана, 2014. - 284 с.
. Маршавина Л.Я. Налоги и налогообложение. - М.: Юрайт, 2014. - 370с.
. Мирзоян Е.Л. Налоги и налогообложение: краткий курс. За три дня до экзамена. - М.: Феникс, 2013. - 321 с.
. Налоги и налогообложение. - М.: Академия, 2014. - 303с.
. Налоги и налогообложение. - М.: Омега-Л, 2014. - 297 с.
. Налоги и налогообложение в Российской Федерации. - М.: Юнити-Дана, 2014. - 310 с.
. Налоги и налогообложение. Практикум. - М.: Академия, 2014. - 327 с.
. Налоги и налогообложение. Теория и практикум. - М.: Проспект, 2014. - 323 с.
. Налоговое право. - М.: Проспект, 2014. - 297 с.
. Неминущая Н.Е. Налоги и налогообложение. - М.: МГТУ, 2013. - 221с.
. Павлов П.В. Финансовое право. - М.: Омега-Л, 2013. - 228 с.
. Пансков В.Г. Налоги и налогообложение: теория и практика. - М.: Юрайт, 2014. - 321 с.
. Перов А.В. Налоги и налогообложение. - М.: Юрайт, 2013. - 257 с.
. Поляк Г.Б. Налоги и налогообложение. - М.: Юрайт, 2014. - 271 с.
. Романовский М.В. Налоги и налогообложение. - М.: Юрайт, 2014. - 319 с.
. Рябов А.А. Влияние гражданского права на налоговые отношения (доктрина, толкование, практика): Монография. - М.: Норма, 2014. - 295 с.
. Смирнов П.А. Налоги и налогообложение. - М.: АСТ, 2013. - 319 с.
. Споры с налоговыми органами и органами государственных внебюджетных фондов в новых условиях налогового администрирования. Практические рекомендации. - М.: Юстицинформ, 2013. - 300 с.
. Староверова О.В. Налоговый процесс. - М.: Юнити-Дана, 2013. - 255 с.
. Титов А.С. Налоговое администрирование и контроль. Проблемы законодательного закрепления и правоприменения. - М.: ВК, 2014. - 299 с.
. Филина Ф.Н. Налоги и налогообложение в Российской Федерации. - М.: ГроссМедиа Ферлаг, 2012. - 298 с.
. Черник Д.Г. Налоги и налогообложение. - М.: Юрайт, 2014. - 328 с.
. Черник Д.Г. Налоги: Практика налогообложения. - М.: Финансы и статистика, 2014. - 299 с.
. Чурзина И.В. Налоги и налогообложение. - М.: МГУ 2013. - 297 с.
. Юринова
Л.А. Налоги и налогообложение. Завтра экзамен. - СПб.: Питер, 2013. - 300 с.
Приложение
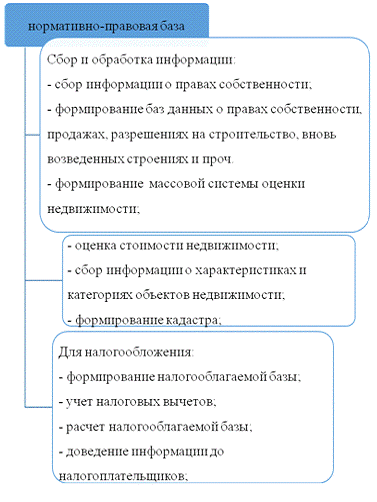
Рисунок - Система организации налогообложения недвижимости
Смотрите также:
| Решение задач с использованием системы MathCAD и Scilab |