Дипломная (вкр): Развитие имущественного налогообложения в современной России
Наиболее существенные изменения были внесены в налоговую систему России в 1999-2001 годах, когда был принят и поэтапно вводился в действие Налоговый кодекс Российской Федерации (НК РФ). Именно этот этап в современной экономической литературе рассматривается как масштабная налоговая реформа.
Наиболее существенные изменения были внесены в налоговую систему России в 1999-2001 годах, когда был принят и поэтапно вводился в действие Налоговый кодекс Российской Федерации (НК РФ). Именно этот этап в современной экономической литературе рассматривается как масштабная налоговая реформа.
По мнению специалистов - экономистов и правоведов, наша налоговая система по набору налогов отвечает мировым стандартам.
Налоговая система - это не только совокупность налогов. В это понятие
включается также содержание налогового законодательства, органы, осуществляющие
управление налогообложением (рис. 2).
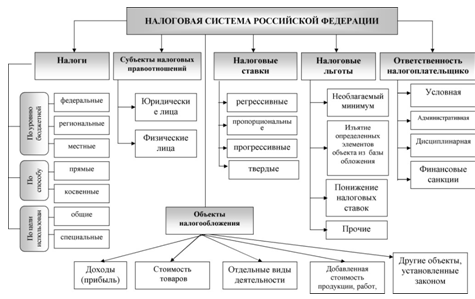
Рисунок 2- Состав налоговой системы России
В системе налогообложения в Российской Федерации присутствуют косвенные налоги, подоходно-поимущественные налоги, налоги, взимаемые за использование природных ресурсов: земли, недр, водных ресурсов, объектов животного мира и др. Большая часть налогов, представленных в налоговой системе РФ, порядок налогообложения в России в целом не отличаются от практики зарубежных стран.
Каждый налог имеет свои особенности и свое назначение. Внимание каждого
из налогов регулируется специальными главами Налогового кодекса РФ. Налоги на
имущество, доходы, налоги на потребление составляют костяк любой податной
системы. Других практика просто не знает. Особенностью налогообложения в
Российской Федерации является то, что в структуре налоговых доходов
имущественные налоги занимают самое последнее место. Данное обстоятельство
сложилось исторически, и дальнейшие сдвиги возможны только вместе с развитием
отечественной экономики и ее сегментов.
1.2 Эволюция налоговой политики в отношении имущественного налогообложения
Начиная с 1990 года, в России началось полномасштабное строительство новой налоговой системы. Так, в апреле 1990 года был принят Закон "О подоходном налоге с граждан СССР, иностранных граждан и лиц без гражданства". В июне 1990 года принят ещё один важный Закон "О налогах с предприятий, объединений и организаций".
Однако основы существующей в настоящее время российской налоговой системы были заложены в конце 1991 года с принятием Закона "Об основах налоговой системы в Российской Федерации" (закон установил перечень идущих в бюджетную систему налогов, сборов, пошлин и других платежей, определил плательщиков, их права и обязанности, а также права и обязанности налоговых органов) и соответствующих законов по конкретным видам налогов, которые вступили в действие с 1 января 1992 года.
Таким образом, действующая ныне налоговая система России практически была введена с 1992 года и основывалась на более чем 20 законодательных актах. 21 ноября 1992 года указом президента Российской Федерации была образована самостоятельная Государственная налоговая служба РФ (раннее она входила в состав министерства финансов), на которую были возложены основные функции по разработке и реализации налоговой политики в стране.
Налоговая система Российской Федерации периода 1992 года включала 4 группы налогов:
1. Общегосударственные налоги и сборы, определяемые законодательством РФ.
2. Республиканские налоги и сборы республик в составе РФ, национально-государственных и административных образований, устанавливаемые законами этих республик и решениями государственных органов этих образований.
. Местные налоги и сборы, устанавливаемые местными органами государственной власти в соответствии с законодательством РФ и республик в составе РФ.
. Общеобязательные республиканские налоги и сборы республик в составе РФ и общеобязательные местные налоги и сборы.
Состав налогов и сборов периодически менялся по решению соответствующих органов.
Сформированная в таких экстремальных условиях налоговая система не могла не обладать врожденными недостатками. И по мере углубления рыночных преобразований они становились всё заметнее, превратив налоговую систему в очевидный тормоз экономического развития государства. При этом ключевой проблемой экономики посткоммунистической России оказался бюджетный дефицит, воспроизводство которого было обусловлено низкими объёмами налоговых поступлений на фоне высоких расходных обязательств государства.
Выделяются три группы причин, которые обусловливали кризис доходной базы бюджета:
1. политическая нестабильность, ограничивавшая готовность и способность власти собирать налоги;
2. угнетающее воздействие несбалансированности бюджета на состояние налоговой базы - долги государства бюджетным организациям, и, как следствие, их неплатёжеспособность усиливали кризис расчётов, что в итоге стимулировало неденежные формы платежей в бюджет;
. объективная ограниченность возможности государства собирать налоги сверх определённого уровня.
Непонимание природы бюджетного кризиса предопределило ошибочные действия по его преодолению. В эти годы неоднократно предпринимались попытки повысить собираемость налогов, но все они давали краткосрочный результат. Более того, бессистемность внесения поправок, их количество и частота привели к тому, что налоговая система в это время характеризовалась, как нестабильная и непредсказуемая.
В 1997 году на территории России действовало более 40 налогов и сборов, уплачиваемых физическими и юридическими лицами. К этому периоду уже сформировалась трёхуровневая налоговая система, которая включала:
1. Общегосударственные налоги (федеральные), взимаемые на всей территории РФ по единым ставкам (около 13):
· налог на добавленную стоимость;
· акцизы;
· подоходный налог с банков;
· подоходный налог со страховой деятельности;
· налог с биржевой деятельности;
· налог на операции с ценными бумагами;
· таможенная пошлина;
· государственная пошлина;
· подоходный налог (или налог на прибыль) предприятий;
· подоходный налог с физических лиц;
· налоги и платежи за использование природных ресурсов;
· налоги на транспортные средства;
· налог с имущества, переходящего в порядке наследования и дарения и др.
1. Республиканские налоги и налоги национально-государственных и административно-территориальных образований (было около 6):
· налог на имущество предприятий;
· лесной доход;
· плата за воду, забираемую промышленными предприятиями из водохозяйственных систем и др.
1. Местные налоги и сборы (было около 24):
· налог на имущество физических лиц;
· земельный налог;
· сбор за право торговли;
· налог на рекламу (до 5% от стоимости услуг по рекламе);
· налог на перепродажу автомобилей, вычислительной техники и персональных компьютеров;
· лицензионный сбор за право торговли спиртными напитками;
· лицензионный сбор за право проведения местных аукционов и лотерей;
· сбор со сделок, произведенных на товарных биржах и при продаже и покупке валюты (по ставке до 0,1% от суммы сделки) и др.
Практика функционирования налоговой системы середины 1990-х годов делала невозможным планирование бизнеса даже на краткосрочную перспективу - риски, связанные с изменениями в налогообложении, оценивались в то время как чрезвычайно высокие. Наконец, существовавшая техника уплаты налогов и налогового администрирования оставляла слишком много возможностей для уклонения от налогов. В ситуации, когда государство было неспособно обеспечить тотальный контроль за уплатой налогов всеми субъектами хозяйственной деятельности, в полном объёме налоги платили только добросовестные налогоплательщики, не имеющие льгот и недоимок. Для них налоговое бремя оказалось чрезмерно высоким, и в результате они либо выталкивались с рынка, либо начинали уклоняться от налогов.
Таким образом, неспособность государства на протяжении многих лет решать назревшие проблемы стало одной из главных причин развития теневой экономики, массового бегства капиталов за границу, отсутствия полномасштабных иностранных инвестиций в экономику России. Что в итоге препятствовало экономическому росту и укреплению государственности. Функционирование налоговой системы России в 1990-1997 годах выявила много проблем и противоречий, что вызвало реакцию государства по дальнейшему реформировании системы налогообложения.
С начала 1999 года начался новый виток совершенствования системы налогов и сборов в РФ. Этот этап реформы налоговой системы ознаменовался вступлением в действие 1 января 1999 года, после долгих обсуждений, первой (общей) части Налогового кодекса. В ней были определены права и обязанности участников налоговых правоотношений, регламентирован процесс исполнения обязанности по уплате налогов, правила налогового контроля, ответственность за налоговые правонарушения, введены в обращение важные дефиниции и новые инструменты. В рамках работы по обеспечению введения в действие части второй Налогового кодекса Российской Федерации Министерством по налогам и сборам России подготовлено и согласовано более 40 нормативных правовых актов. Разработаны и утверждены формы налоговых деклараций и инструкции по их применению.
Однако за время прохождения через Думу документ утратил многие новаторские предложения, а правила и механизмы оказались не безупречными. Поэтому за последние годы в НК РФ была внесена большая серия поправок.
В период с 2000-2002 годов Правительство РФ предпринимает решительные шаги по реформированию налоговой системы России, которые находят отражение в Программе социально-экономического развития России на среднесрочную перспективу (2002-2004 гг.). Это снижение избыточной налоговой нагрузки, создающей стимулы к уклонению от уплаты налогов; ослабление фискальных интересов государства в пользу стимулирующих функций налоговой системы; снижение неравномерности распределения налоговой нагрузки; сокращение количества и изменение направленности налоговых льгот. В области межбюджетных отношений - перераспределение налоговых поступлений в пользу доходов федерального бюджета по отношению к доходам региональных бюджетов.
Во исполнение поставленных целей налоговой реформы с 1 января 2001 года были введены четыре главы части второй Налогового кодекса Российской Федерации: "Налог на добавленную стоимость" (глава 21), "Акцизы" (глава 22), "Налог на доходы физических лиц" (глава 23), "Единый социальный налог" (глава 24).
Согласно положению новой главы 23, была введена единая ставка налога на доходы физических лиц в размере 13%. Эта ставка объединила в себе существовавшую ранее прогрессивную шкалу налогообложения доходов физических лиц (при уплате подоходного налога, ставка зависела от доходов и колебалась в пределах от 12 до 45%) и 1%, перечисляемого работниками со своей заработной платы в Пенсионный фонд РФ. Уже в 2001-2002 г. наметился рост поступления доходов в бюджет, что дает основание говорить о прямой взаимосвязи между либерализацией налогообложения и ростом доходных поступлений.
Глава 21 НК РФ определила новый порядок исчисления НДС. Именно в 2001 г. произошло резкое сокращение льгот по НДС, упорядочены правила налогообложения. Однако до сих пор не решен вопрос о возмещении экспортного НДС.
Серьёзные изменения в рамках налоговой реформы произошли по акцизам, особенно в отношении акцизов на нефтепродукты. В связи с отменой с 1 января 2001 г. налога на реализацию горюче-смазочных материалов (ГСМ), в перечень подакцизных товаров были включены дизельное топливо и автомобильные масла, а с 1 января 2003 г. - прямогонный бензин. В течение 2001-2002 гг. была произведена повышенная индексация ставок акцизов на нефтепродукты, а с 2003 г. изменился порядок их уплаты (по месту потребления).
Кроме того, с 1 января 2001 года отменён налог на содержание жилищного фонда и объектов социально-культурной сферы с одновременным увеличением ставки налога на прибыль предприятий и организаций до 5% по решению представительных органов местного самоуправления. Также с 2001 г. снижена ставка налога на пользователей автомобильных дорог с 2,5% до 1% от выручки, полученной от реализации продукции (работ, услуг), а с 2003 г. этот налог отменен полностью. В этом же году был отменен и налог на реализацию горюче-смазочных материалов, налог на приобретение автотранспортных средств и налог на отдельные виды транспортных средств.
С 1 января 2002 года вступили в действие очередные новые главы части второй Налогового Кодекса Российской Федерации, регулирующие порядок исполнения и уплаты налога на прибыль организаций, налога на добычу полезных ископаемых, налога с продаж. Введение новых глав второй части Налогового кодекса РФ в действие позволило обеспечить снижение налоговой нагрузки примерно на 3-4%.
Кардинальные изменения произошли в налоге на прибыль, что нашло отражение в главе 25 НК РФ. С 1 января 2002 г. была снижена совокупная ставка налога с 35% до 24% с одновременной отменой льгот. Эта ставка по новому режиму налогообложения едина для всех хозяйствующих субъектов.
В 2002 г. радикально реформирована система ресурсных платежей в нефтедобыче: базой таких налогов вместо стоимости добытой нефти во внутренних ценах стала ее стоимость на мировых рынках. Одновременно была скорректирована шкала экспортных пошлин. Номинальный эффект реформы был не столь значителен: по сравнению с 2001 г. суммарные выплаты налогов типа роялти, экспортной пошлины на нефть и налога на прибыль в расчете на тонну добытой нефти оказались увеличены на 2, 3 и 4 долл. за тонну при мировых ценах 20, 25 и 30 долл. за баррель и снижена при мировых ценах ниже 18 долл. за баррель. Однако реформа кардинально облегчила администрирование ресурсных налогов, сделав невозможной их минимизацию с помощью трансфертных цен. В целом принятые меры значительно повысили налоговую нагрузку в нефтяном секторе.
Кроме того, в 2002 году введена в действие глава части второй Налогового кодекса Российской Федерации: 26.1 "Система налогообложения для сельскохозяйственных товаропроизводителей (Единый сельскохозяйственный налог)". Таким образом, созданным специальным режимом смогли воспользоваться те хозяйства, выручка которых не менее чем на 70% обеспечена за счет реализации сельскохозяйственной продукции.
Отдельным вопросом реформирования налоговой системы России стало налогообложение субъектов малого предпринимательстваЛетом 2002 г. по инициативе Президента РФ был утвержден и подписан федеральный закон "О внесении дополнений и изменений в часть вторую НК РФ", который ввел две главы: 26.2 "Упрощенная система налогообложения для субъектов малого предпринимательства" и 26.3 "Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности". Цели реформирования системы налогообложения малого бизнеса в России предусматривают сокращение объема отчетной документации, снижение налоговой нагрузки, сохранение социальных гарантий для предпринимателей малого бизнеса в части пенсионного обеспечения и ряд других мер.
С 1 января 2003 г. введен транспортный налог (глава 28 НК РФ) и отменены налог на пользователей автомобильных дорог и налог с владельцев транспортных средств. Транспортный налог устанавливается законами субъектов Российской Федерации, которые определяют ставки налога в пределах, установленных Кодексом (шкала ставок дифференцирована в зависимости от мощности двигателя транспортного средства). В этом же году начали действие главы Налогового кодекса Российской Федерации, регулирующие порядок уплаты налогов и платежей, связанных с использованием природных ресурсов; внесена очередная серия поправок в часть первую Налогового кодекса Российской Федерации, направленных на повышение эффективности налогового администрирования. Параллельно с работой по принятию новых глав Налогового кодекса вносятся изменения в действующие главы. В связи с принятием поправок к части второй Налогового кодекса Российской Федерации в Министерстве продолжается работа по уточнению налоговых деклараций, инструкций и методических указаний по их заполнению.
Смотрите также:
| Решение задач с использованием системы MathCAD и Scilab |